
Marvell: el pronóstico futuro se dispara, ¿es realmente “confianza” o solo “promesas vacías”?

Anoche (hora este de EE. UU., 6 de octubre de 2026), Marvell celebró su Día del Inversor en Nueva York, con una presentación liderada por el presidente y CEO Matt Murphy junto a su equipo directivo. Esta es la primera actualización completa de perspectivas a largo plazo de la compañía tras posponer el Día del Inversor de 2025, y también la primera vez que publica objetivos para el año fiscal 2031.
A continuación, los puntos más importantes del Día del Inversor de Marvell:
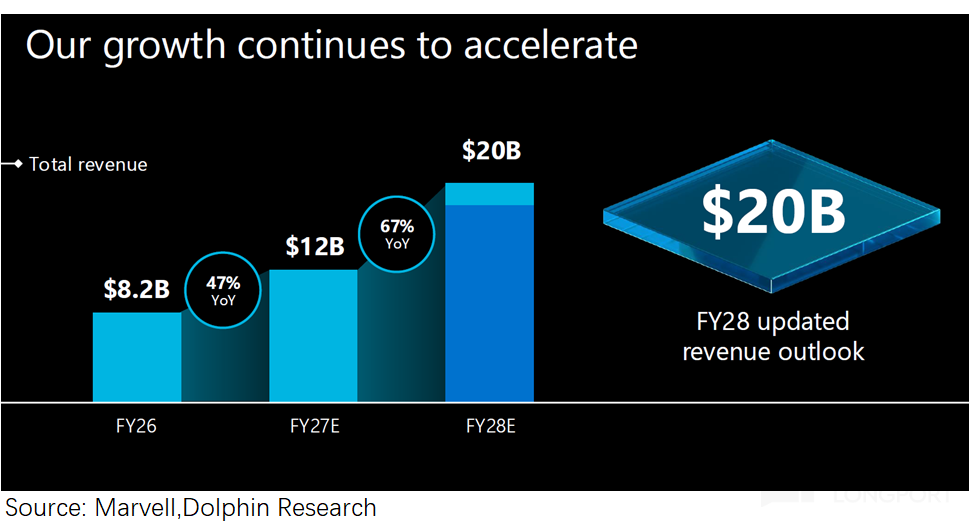
1. Revisión al alza de ingresos: ingresos totales para el año fiscal 2027 en alrededor de 12 mil millones de dólares (sin cambios); el objetivo de ingresos totales para el año fiscal 2028 pasa de 18 mil millones a 20 mil millones de dólares, superando las expectativas del mercado (18-19 mil millones), de los cuales aproximadamente 18 mil millones provinienen de centros de datos.
Los 2 mil millones adicionales se deben principalmente a productos de conexión para centros de datos, incluyendo interconexión, óptica scale-up y switches, pero no ASIC personalizados,lo que significa que el aporte de la asociación estratégica con Google recién se verá reflejado materialmente en el FY29 como muy pronto.
Por primera vez, Marvell presentó también una perspectiva de ingresos para el año fiscal 2031, previendo ingresos de entre 70 y 90 mil millones de dólares (el mercado esperaba 47-50 mil millones), con un margen bruto objetivo del 56-59% (el mercado esperaba 55-56%) y un Non-GAAP EPS objetivo superior a 30 dólares (el mercado esperaba 20 dólares).
Retorno para losaccionistas: a medida que pase el tiempo, la asignación de capital sigue priorizando el crecimiento, y se compromete adevolver un promedio a largo plazo superior al 50% del flujo de caja libre a los accionistas.
Las previsiones del mercado eran que el crecimiento de la compañía caería notablemente desde 2028, perola previsión superior a las expectativas brindada por la propia compañía evidencia que tienen plena confianza en un crecimiento acelerado entre 2028 y 2030.
2. Perspectivas para centros de datos AI
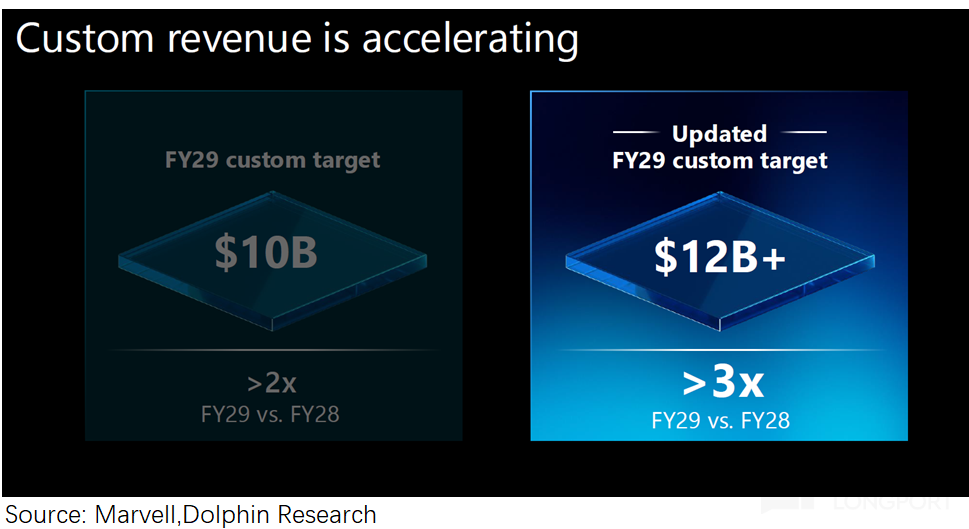
1) Ingresos por ASIC: El "suspenso" que dejó Marvell tras el último reporte de resultados finalmente fue develado. Tras ese reporte la compañía reiteró la guía de "más que duplicar ingresos" para el FY2028, pero no actualizó la de 2029.
En este Día del Inversor, la guía para ingresos en ASIC del FY2029 se eleva a más de 12 mil millones de dólares, más de 3 veces la cifra de 2028. La anterior proyección era 8-10 mil millones (abril de 2024)→10 mil millones (junio de 2025).
La mejora en la previsión se debe principalmente a laoportunidad de XPU attach (productos semicustomizados de aceleración de red, almacenamiento, seguridad, inferencia en AI),incluyendo también el aporte de los acuerdos estratégicos con Google de agosto.
2) Perspectiva a largo plazo en AI: la superadora previsión para 2031se debe principalmente al ajuste al alza en la proyección del negocio de centros de datos AI a largo plazo.
Viendo la media de 2031, la compañía estimaingresos por interconexión de alrededor de 37,5 mil millones, por ASIC personalizados de 30 mil millones, switches y almacenamiento por 10 mil millones y comunicaciones y otros de 2,5 mil millones, siendo interconexión y ASIC personalizados sus mayores divisiones.
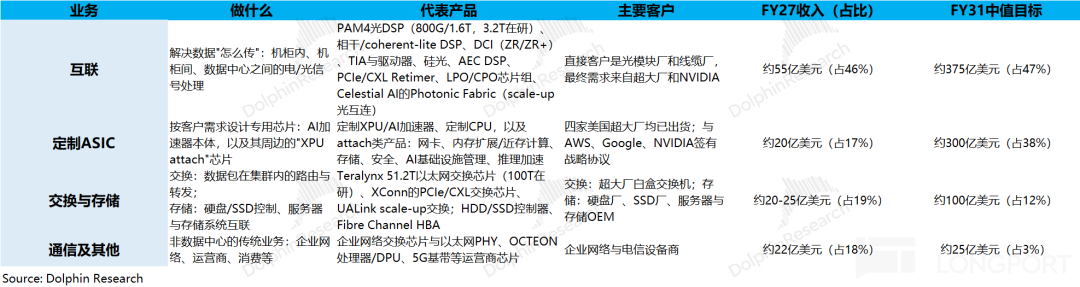
① El segmento de mayor crecimiento es ASIC personalizados,con una tasa de crecimiento compuesta (CAGR) estimada del 75-85% en 5 años (FY2026-FY2031), por encima del crecimiento total de ingresos de la compañía, llevando la participación de ingresos de ASIC personalizados del 17% al 38%.
Como la compañía ya proyectó ingresos por ASIC personalizados de 12 mil millones en FY2029 (20 mil millones más que antes),esto implica que el incremento entre el FY2029 y FY2031 alcanzará los 18 mil millones (con un CAGR de 55% en dos años), y la expansión real de los acuerdos estratégicos con Google será posterior a FY2029.
Cabe destacar, de acuerdo a la proyección de la compañía,el TAM del mercado total de ASIC personalizados a 2030 (aproximadamente FY2031) se espera que alcance los 235 mil millones, por lo que Marvell (30 mil millones) tendría una participación del 13%, por debajo del objetivo previo de la compañía de alcanzar el 20%..
Esto significa que la empresa aumentó notablemente su proyección sobre el tamaño del mercado total de ASIC personalizados. En el evento AI de junio de 2025, la proyección era que para 2028 ese mercado sería de 55,4 mil millones.
Pero según la nueva proyección (CAGR 55% en 5 años), para 2028 el mercado de ASIC personalizados superará los 120 mil millones, más del doble de lo previsto anteriormente, suponiendo una señal positiva para toda la cadena de la industria ASIC..
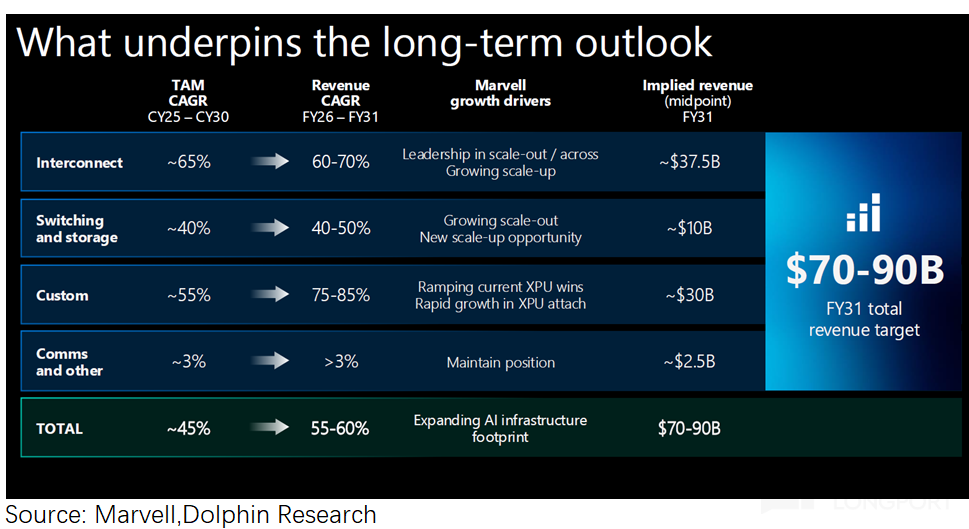
② Negocio de interconexión: es la base del negocio y la principal fuente de crecimiento de corto plazo actualmente.La revisión al alza de 2 mil millones en los ingresos para el FY2028 proviene fundamentalmente de esta división.
Según la previsión de la compañía para el TAM de interconexión a 2030, será de 65 mil millones de dólares, con los 37,5 mil millones proyectados para FY2031 (correspondiente al año 2030), tendría un 58% de cuota de mercado.
Dado que actualmente la participación de Marvell en interconexión ronda el 60%, se espera que el CAGR a 5 años de la empresa se mantenga cercano al del mercado total de interconexión del 65%.
El negocio de interconexión asegura el crecimiento incremental a corto plazo y respalda el crecimiento compuesto superior al 50% en los próximos 5 años de los ingresos totales de la compañía.
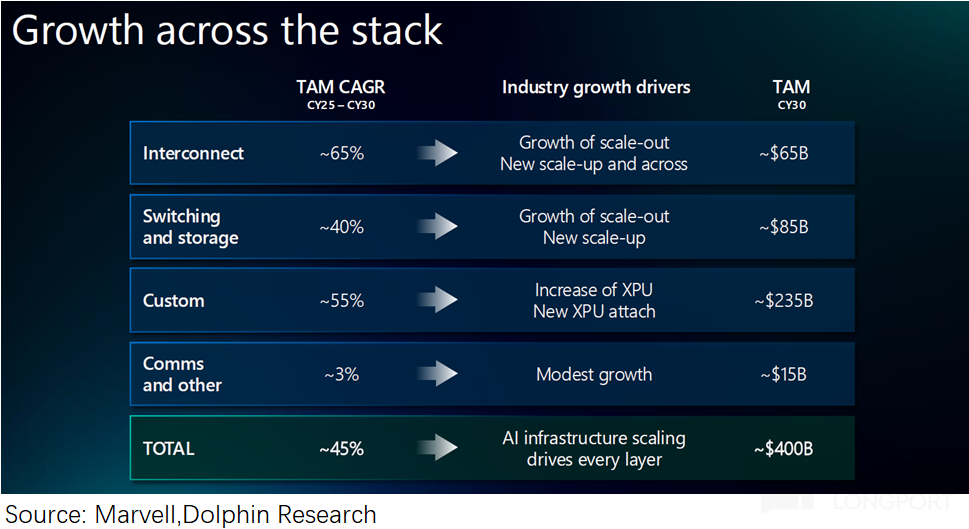
Según las proyecciones de Marvell para 2030 (correspondiente al FY2031), su división de interconexión tendrá el 58% del mercado de su segmento; mientras que switches, almacenamiento y ASIC personalizados un 12-13%..
Esto refleja la posición que se asigna la empresa:en el mercado de interconexión es "monopólica", mientras que enswitches y ASIC personalizados actúa como "desafiante"..
Mantener una cuota del 60% en interconexión implica dos expectativas para la compañía: primero, que el DSP siga dominando ante Broadcom en los ciclos de 1.6T/3.2T; y segundo, que tras incorporar óptica en rack y pasar a NPO/CPO, el valor no sea absorbido por las fábricas de obleas, fabricantes de chips de switches o de GPU.
3. Perspectiva general
La directiva de Marvell brindó directamente su perspectiva hasta el FY2031 en el Día del Inversor, reflejando confianza en el crecimiento sostenido de centros de datos AI.En particular, señalaron que los dos negocios clave, interconexión y ASIC personalizados, tendrán un CAGR del 60-70% y 75-85% respectivamente en 5 años. Originalmente el mercado esperaba que en FY2029 el crecimiento caería, pero esta nueva perspectiva indica que se mantendría acelerado.
Con esta perspectiva positiva se debe revisar la valoración de la empresa. Considerando incertidumbres, en un escenario contasa de descuento del 14% y crecimiento perpetuo del 3%, Marvell podría alcanzar una capitalización de mercado de 400 mil millones de dólares según DCF, equivalente a 450 dólares por acción.
Sin embargo, dicha valoración DCF requiere que la empresa podría cumplir con sus proyecciones dadas.De todos modos, para el FY2031 (correspondiente a 2030) faltan 4 años, un lapso largo donde pueden surgir eventos imprevistos (por ejemplo, una pausa en el ciclo AI, situaciones macroeconómicas, etc.).
En una perspectiva de 2 años, la nueva información incremental relevante en el Día del Inversor es:
① Revisión al alza de 2 mil millones en la guía para FY2028, proviniendo casi exclusivamente de interconexión;
② Revisión al alza de 2 mil millones para ASIC personalizados en FY2029, alcanzando 12 mil millones, y el gran crecimiento y colaboración a gran escala con Google será posterior a ese año fiscal.
En resumen, Marvell efectivamente presentó un panorama optimista,pero la revisión significativa al alza del crecimiento se concentra después de FY2029; para FY2027-2029 los ajustes fueron menores, ya que la mayor parte del crecimiento vendrá después de FY2029.
Por la incertidumbre posterior a FY2029, el mercado no asumirá como garantizada la proyección 2031, confiando más en las proyecciones para FY2028-2029.
En general, Marvell mostró claramente la confianza de su equipo directivo en este Día del Inversor, aunque la revisión al alza se concentra en la segunda mitad del período FY2026-FY2031.
Cuanto más lejano el horizonte temporal, mayores las incertidumbres. En cuanto a los próximos dos años (FY2027-2029), los incrementos revisados fueron menores, y el mercado prefiere creer en esta porción de las proyecciones.
Respecto al Día del Inversor de Marvell, el mercado tiende a creer más en las proyecciones previas a FY2029, mientras que la promesa de "la gran torta de 2031" todavía es vista con signos de interrogación.
- FIN -
El artículo no fue fácil de hacer, dejá un “compartir” para darme un poco de energía~
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Perspectiva del mercado de acciones estadounidense | Los futuros de los tres principales índices bursátiles caen, el barril de petróleo Brent supera nuevamente los 100 dólares, y la rentabilidad de los bonos del Tesoro a 30 años alcanza el nivel más alto desde 2002.
Los futuros de los tres principales índices bursátiles estadounidenses caen.

Maivell (MRVL.US) Día del Inversionista presenta un plan quinquenal "superior a Wall Street": Goldman Sachs no lo acepta y mantiene su calificación "neutral".
Goldman Sachs afirmó que la valoración ya ha incorporado la mayor parte del optimismo en el precio de las acciones; la entidad elevó su precio objetivo de 220 dólares a 270 dólares, manteniendo la calificación en “neutral”.
Precios de las criptos
Más


