
Bonos estadounidenses y oro se estabilizan al mismo tiempo: el enfriamiento del trading de IA y la disminución de expectativas de suba de tasas son las claves

Debido a que se cuestiona la sostenibilidad del auge de las inversiones en inteligencia artificial (IA) y a la vez disminuyen las apuestas del mercado a nuevas subas de tasas por parte de la Reserva Federal, los bonos del Tesoro estadounidense tuvieron esta semana su mejor desempeño semanal desde febrero. Tras otra baja en las acciones tecnológicas, los inversores recurrieron a activos refugio como los bonos del gobierno, lo que puso una pausa temporaria en la prolongada venta global de bonos.
El viernes, el rendimiento de los bonos estadounidenses a 10 años cayó a 5,08%, con un descenso acumulado en la semana de 0,17 puntos porcentuales. Esta tasa de referencia había superado el 5,3% la semana pasada, el nivel más alto desde 2002; mientras que antes del estallido de la guerra entre Irán y EE.UU. a fines de febrero, se ubicaba por debajo del 4%. El rendimiento de los bonos se mueve en sentido opuesto al precio: cuando el rendimiento baja, el precio de los bonos rebota.
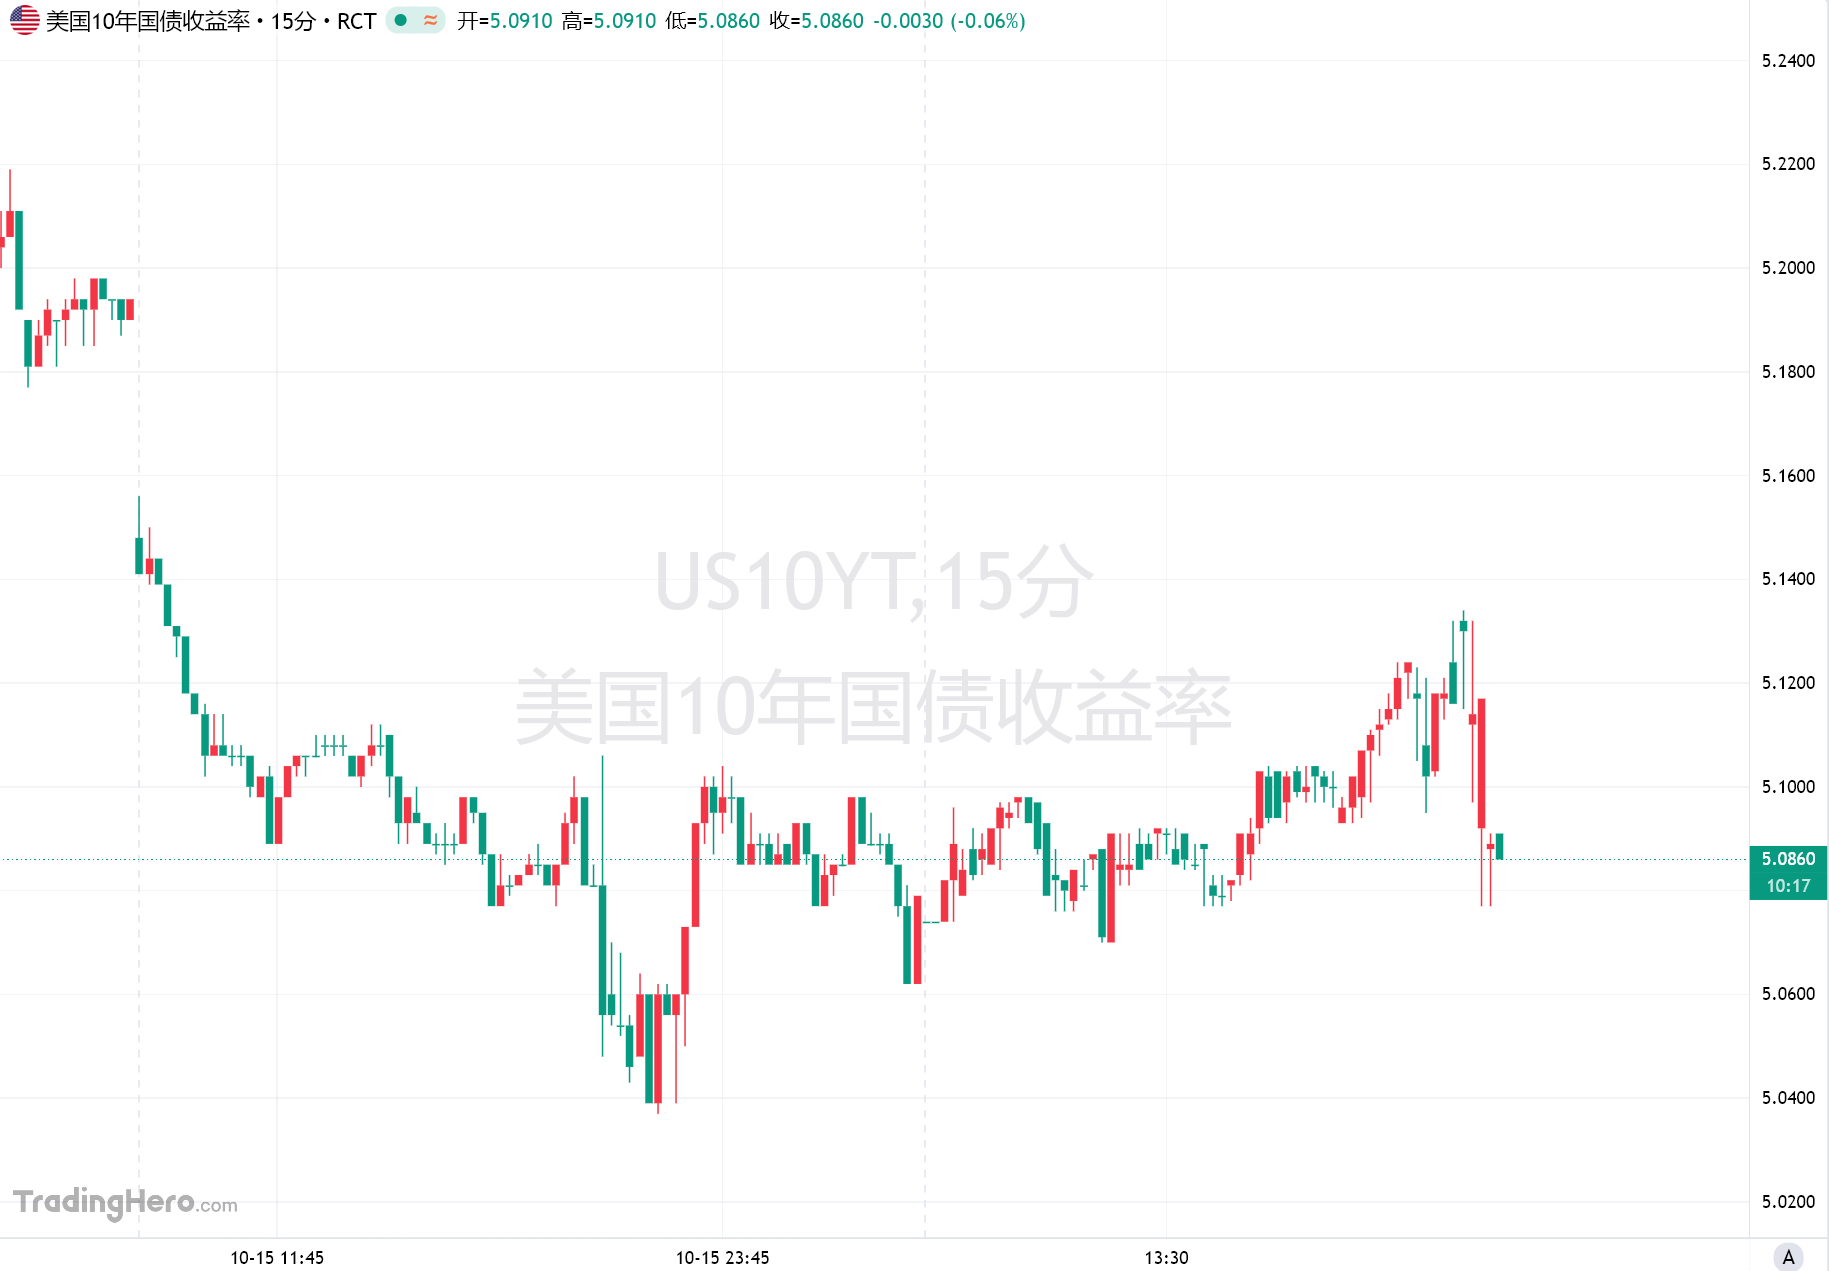
Trevor Greetham, director de inversiones multiactivo de Royal London Asset Management, afirmó que los rendimientos elevados han atraído compradores de bonos del Estado, mientras que el clima de aversión al riesgo en acciones tecnológicas y la perspectiva de que la Reserva Federal podría mantener las tasas sin cambios en octubre también dan respaldo al mercado de bonos.
Preocupaciones por inversiones en IA impulsan el retorno de fondos al mercado de bonos
La caída en los rendimientos de los bonos estadounidenses coincide con una nueva oleada de ventas en las acciones tecnológicas. En la mañana del viernes, el Nasdaq 100 bajó un 1%, ampliando la caída semanal al 4%; los fabricantes de chips y las llamadas compañías "neocloud" siguieron liderando las bajas. Micron Technology (MU) cayó un 3,6% y la empresa de infraestructura cloud CoreWeave (CRWV) retrocedió otro 7,5%, con sus bonos también muy castigados en los últimos días.
Los bonos ligados a data centers bajaron esta semana, lo que intensificó las dudas de los inversores sobre la sostenibilidad de la fiebre inversora en IA. Richard Saldanha, jefe global de acciones de Aviva Investors, señaló que la suba previa de las tecnológicas “realmente ignoró la gravedad por un tiempo”, pero la presión del aumento sostenido en el costo de financiamiento finalmente comenzó a sentirse.
Mohit Kumar, analista de Jefferies, vinculó el rebote del mercado de bonos con las dudas de los inversores acerca del ciclo de inversiones en IA y con un reacomodamiento de posiciones en el mercado. Según indicó, recientemente se ha observado un típico flujo hacia activos refugio, y algunos inversores se vieron forzados a desarmar apuestas bajistas previas sobre el mercado de bonos del Estado.
Desde principios de año, el aumento en el costo del crédito viene restringiendo a los tomadores de deuda en todo el mundo, con especial presión sobre las empresas de baja calificación crediticia. Un inversor calificó el presente de los prestatarios relacionados con la IA como un “momento Darwin”, haciendo referencia a que la presión del mercado está testeando su capacidad de supervivencia.
Además, los rendimientos elevados de los bonos estadounidenses ya han atraído importantes flujos de capital hacia el mercado de bonos. Las grandes gestoras de bonos, como Pimco, opinan que, en comparación con las valoraciones elevadas de las acciones y los márgenes crediticios históricamente acotados, los rendimientos de los bonos son “más atractivos”. El reciente repunte en el mercado de bonos ha aliviado también las presiones de financiación en algunas economías europeas.
El rendimiento de los bonos británicos a 10 años retrocedió del más de 5,5% registrado a principios de mes al 5,37%; mientras que el de los bonos italianos a 10 años cayó de casi 4,75% a 4,48%. Durante la reciente venta masiva de bonos a nivel global, el costo de financiamiento a largo plazo de Europa llegó a niveles no vistos en décadas.
Datos de inflación y expectativas de política de la Fed van y vienen
El repunte en el mercado de bonos no se debe a una disminución de la presión inflacionaria. Según los datos publicados esta semana, el IPC de EE.UU. en septiembre registró un aumento interanual del 3,7%. Más allá del impacto del conflicto en Medio Oriente sobre los precios de la energía, la presión inflacionaria se está transfiriendo del sector energético hacia otros bienes y servicios.
Tras la publicación del dato de IPC el miércoles, los traders vendieron bonos al apostar a que la Reserva Federal subirá las tasas más de lo esperado previamente. Durante esa jornada, llegó a descontarse un escenario de hasta cuatro subas de 25 puntos básicos cada una en el próximo año.
Pero, a medida que la venta se trasladó al mercado accionario, los inversores volvieron a comprar activos refugio y el mercado de bonos revirtió la tendencia. Kevin Warsh, presidente de la Reserva Federal, en una actividad del Fondo Monetario Internacional (IMF) celebrada el viernes en Bangkok, se mostró optimista sobre la economía de EE.UU., aunque no sugirió si prevé futuras subas de tasas ni estableció un cronograma concreto.
Actualmente, el mercado de futuros anticipa que la Fed subirá tasas tres veces en los próximos 12 meses, por debajo de las cuatro subas que se llegaron a descontar. Los operadores también recortaron la probabilidad de una suba en octubre. Previamente, la probabilidad de suba este mes era de aproximadamente un tercio; luego del discurso de Warsh, cayó al 15%. El mercado en general espera que la Reserva Federal mantenga las tasas sin cambios este mes.
Gerald Gan, CIO de Reed Capital Partners, comentó que Warsh busca contener las expectativas agresivas de suba de tasas y devolver cierta estabilidad al mercado de bonos estadounidense. A la vez, advirtió que la inflación sigue siendo un motivo de preocupación y no puede descartarse un endurecimiento adicional de la política monetaria; sin embargo, las recientes declaraciones de Warsh indican que la Reserva Federal no tiene apuro en implementar subas consecutivas.
El rebote de los bonos estadounidenses estabiliza el oro
La caída en los rendimientos de los bonos también dio soporte al oro. El viernes, el oro al contado internacional llegó a cotizar cerca de los 4.200 dólares la onza, casi recuperando todas las pérdidas de la semana. El jueves, el precio del oro subió un 1,6%, marcada como la mayor suba diaria en más de dos semanas.
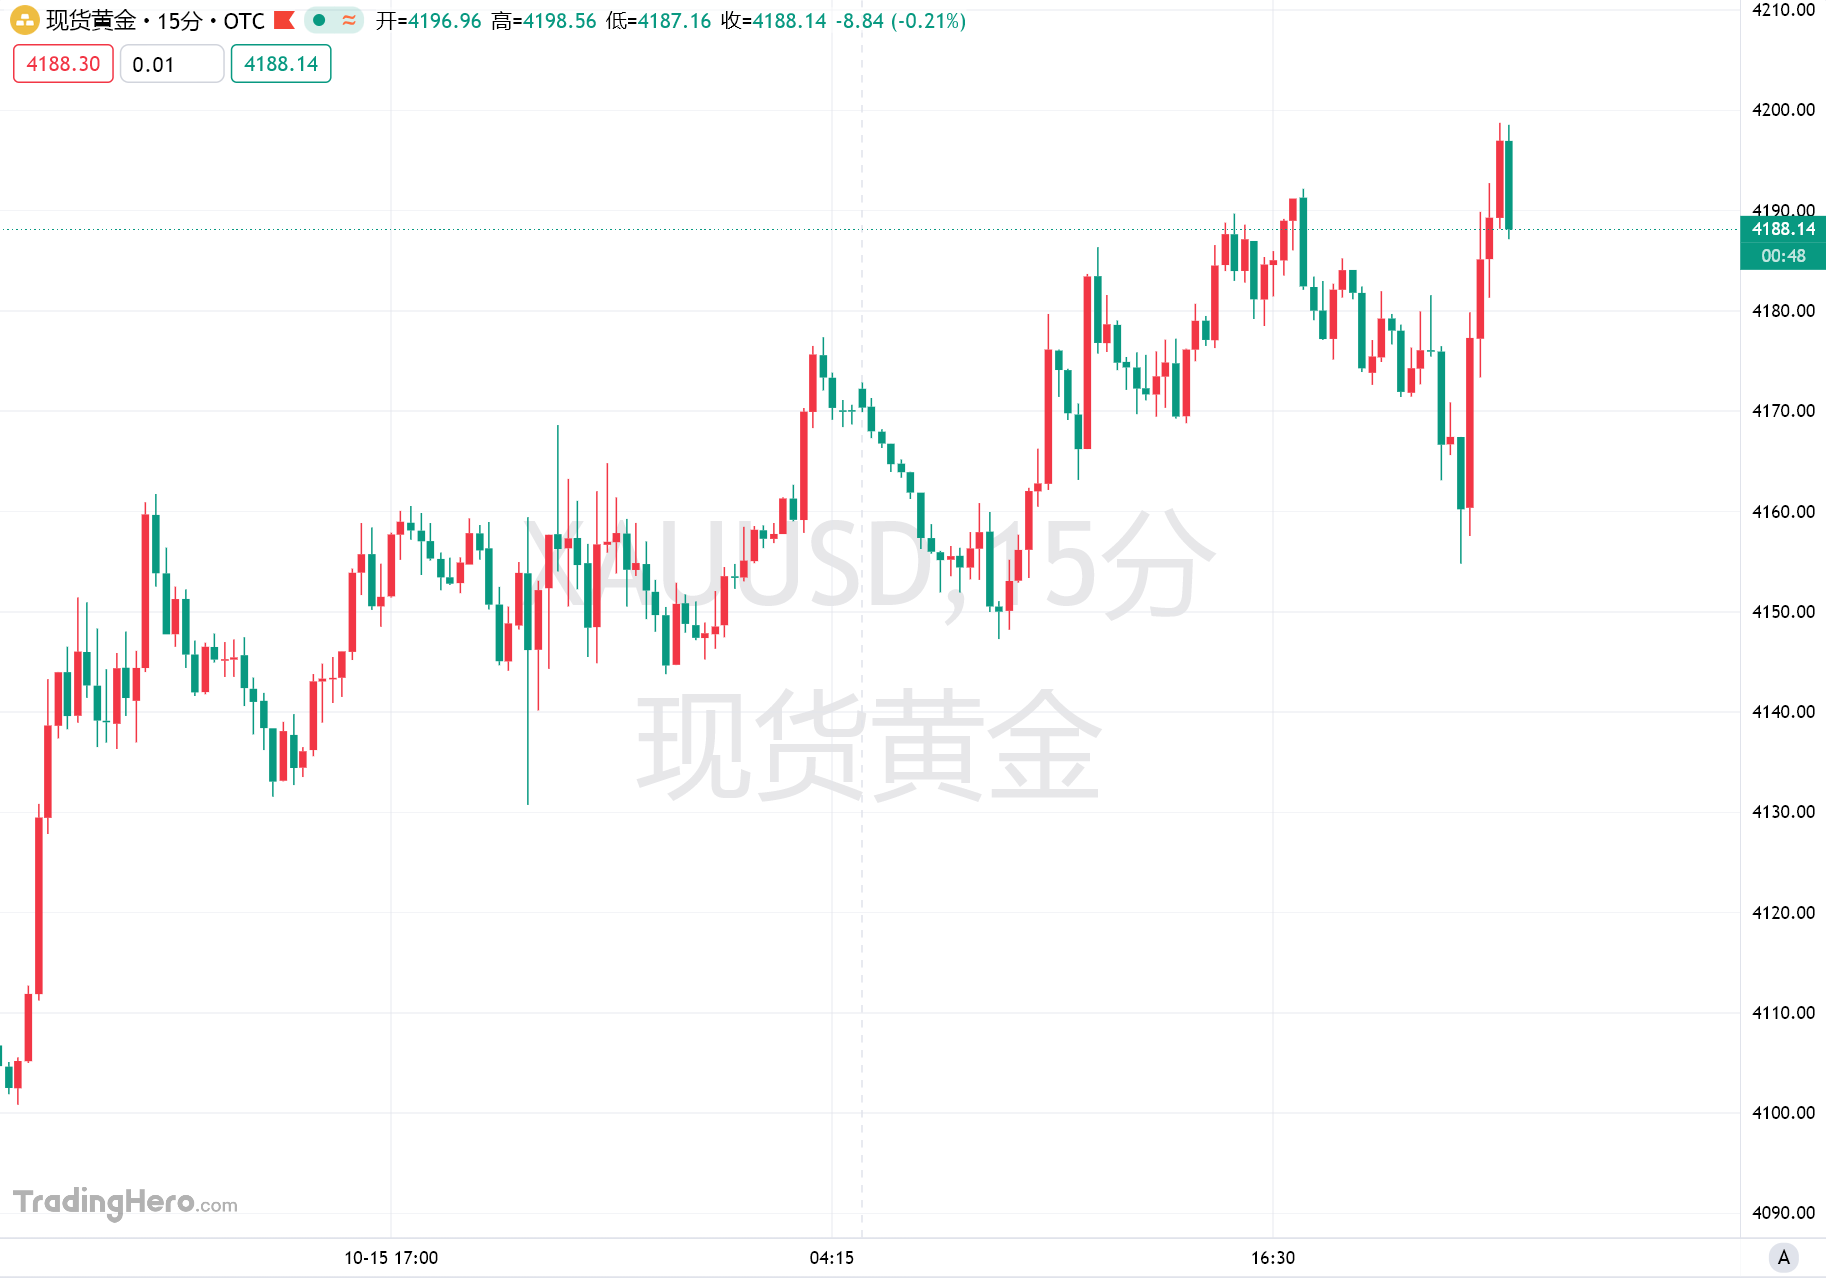
La debilidad del dólar impulsó adicionalmente al oro. El dólar apunta a cerrar su primera semana bajista en cinco, lo que vuelve al oro más barato para inversores con otras monedas. Nikos Tzabouras, analista financiero independiente, opinó que Warsh no dio nuevas señales de política en su discurso en el IMF, y el mercado sigue esperando que la Fed no tome medidas en octubre, lo que deja margen para que el oro siga recuperando terreno en el corto plazo.
Sin embargo, la perspectiva de tasas de interés sigue siendo una variable clave para el oro. Normalmente el oro es visto como un activo de cobertura contra la inflación, pero al no ofrecer intereses, pierde atractivo cuando suben las tasas.
El precio del oro ha estado presionado este año por la expectativa de tasas más altas: desde el estallido de la guerra entre Estados Unidos e Irán a fines de febrero, el metal dorado perdió alrededor de una quinta parte de su valor. El conflicto bélico desordenó el mercado energético e impulsó la inflación, lo que llevó a que los principales bancos centrales ajustaran su política monetaria; la Reserva Federal también subió tasas el mes pasado, la primera vez desde 2023.
Analistas del ANZ señalaron en un informe que si los rendimientos de los bonos y el dólar retroceden, es probable que el oro vuelva a superar los 5.000 dólares la onza para 2027. Sin embargo, varios grandes fondos comunes de India comunicaron el jueves por la noche la suspensión de nuevas suscripciones voluminosas en los fondos de inversión cotizados en oro, generando una nueva dinámica en ese mercado.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El déficit presupuestario de Estados Unidos para el año fiscal 2026 es de 1,99 billones de dólares, un aumento del 12%, con un gasto en intereses que marca un récord.
El gasto fiscal de Estados Unidos para el año 2026 aumentará un 6% hasta alcanzar los 7.4 billones de dólares, mientras que los ingresos crecerán un 3% hasta los 5.4 billones de dólares, ampliando aún más el déficit fiscal. El gasto neto en intereses se incrementará en 81.4 mil millones de dólares, llegando a un récord histórico de 1.05 billones de dólares. La ley de recorte de impuestos impulsada por Trump provocó una reducción de más de 70 mil millones de dólares en los ingresos provenientes del impuesto corporativo. Baysent considera la devolución de aranceles como uno de los factores clave en el aumento del déficit. Tanto el FMI, el Banco Central Europeo como el CBO cuestionan conjuntamente la lógica de "crecimiento para resolver el déficit".

El Departamento del Tesoro de EE.UU. investiga la falta de señales de reducción en la emisión de deuda; los rendimientos de los bonos del Tesoro suben y el bono a 10 años vuelve al 5,12%.
En una encuesta realizada entre los principales operadores, el Tesoro consultó sobre el plan de recompra de bonos a largo plazo, cómo mejorar la eficiencia de las recompras, el momento de emisión de bonos a corto plazo, y las perspectivas económicas y de financiamiento, pero no dirigió las preguntas directamente hacia la reducción de la oferta de bonos a largo plazo. Algunos inversores esperaban que el Tesoro utilizara este cuestionario para indicar de manera más clara que está considerando reducir el tamaño de las subastas de bonos a largo plazo, e incluso suspender la emisión de bonos a 20 años, respondiendo así al esfuerzo del gobierno de Trump por bajar los costos de financiamiento. El anuncio de refinanciación del Tesoro, que se dará a conocer el 4 de noviembre, será el próximo punto de observación.

¿Por qué el oro se mantiene estable después del discurso de Walsh?

Precios de las criptos
Más


