
Perspectiva para el informe financiero del tercer trimestre de SpaceX (SPCX): Primer trimestre con ganancias y verificación de autofinanciamiento independiente mediante IA
 2026/10/20 03:22
1. Resumen de puntos clave de inversión
SpaceX (SPCX.US) publicará su segundo informe financiero completo tras la salida a bolsa (resultados del tercer trimestre) el 20 de octubre de 2026, después del cierre del mercado estadounidense. Según Visible Alpha, se espera que los ingresos alcancen 12.840 millones de dólares (más del doble interanual), con posibilidad de conseguir su primer trimestre rentable y un beneficio por acción de aproximadamente 0,16 dólares; el consenso de Wall Street espera ingresos de unos 12.900 millones y un EPS de 0,14 dólares. Se prevé que el negocio de IA y computación contribuya con 6.470 millones, y Starlink con 4.900 millones.
El precio actual de la acción ronda los 147,96 dólares (más de un 10% por encima del precio de la IPO, pero aún muy por debajo del máximo posterior a la salida a bolsa de 225 dólares). El precio de las opciones sugiere que la volatilidad posterior a los resultados podría alcanzar el 7,5% (lo que corresponde a un rango de aproximadamente 162 o 139 dólares). El mercado se centra en si los contratos de IA pueden acelerar su conversión en ingresos y lograr autofinanciarse, en lugar de depender continuamente del flujo de caja de Starlink, además de prestar atención a los factores de financiación y periodos de bloqueo detrás de la publicación apresurada de los resultados.
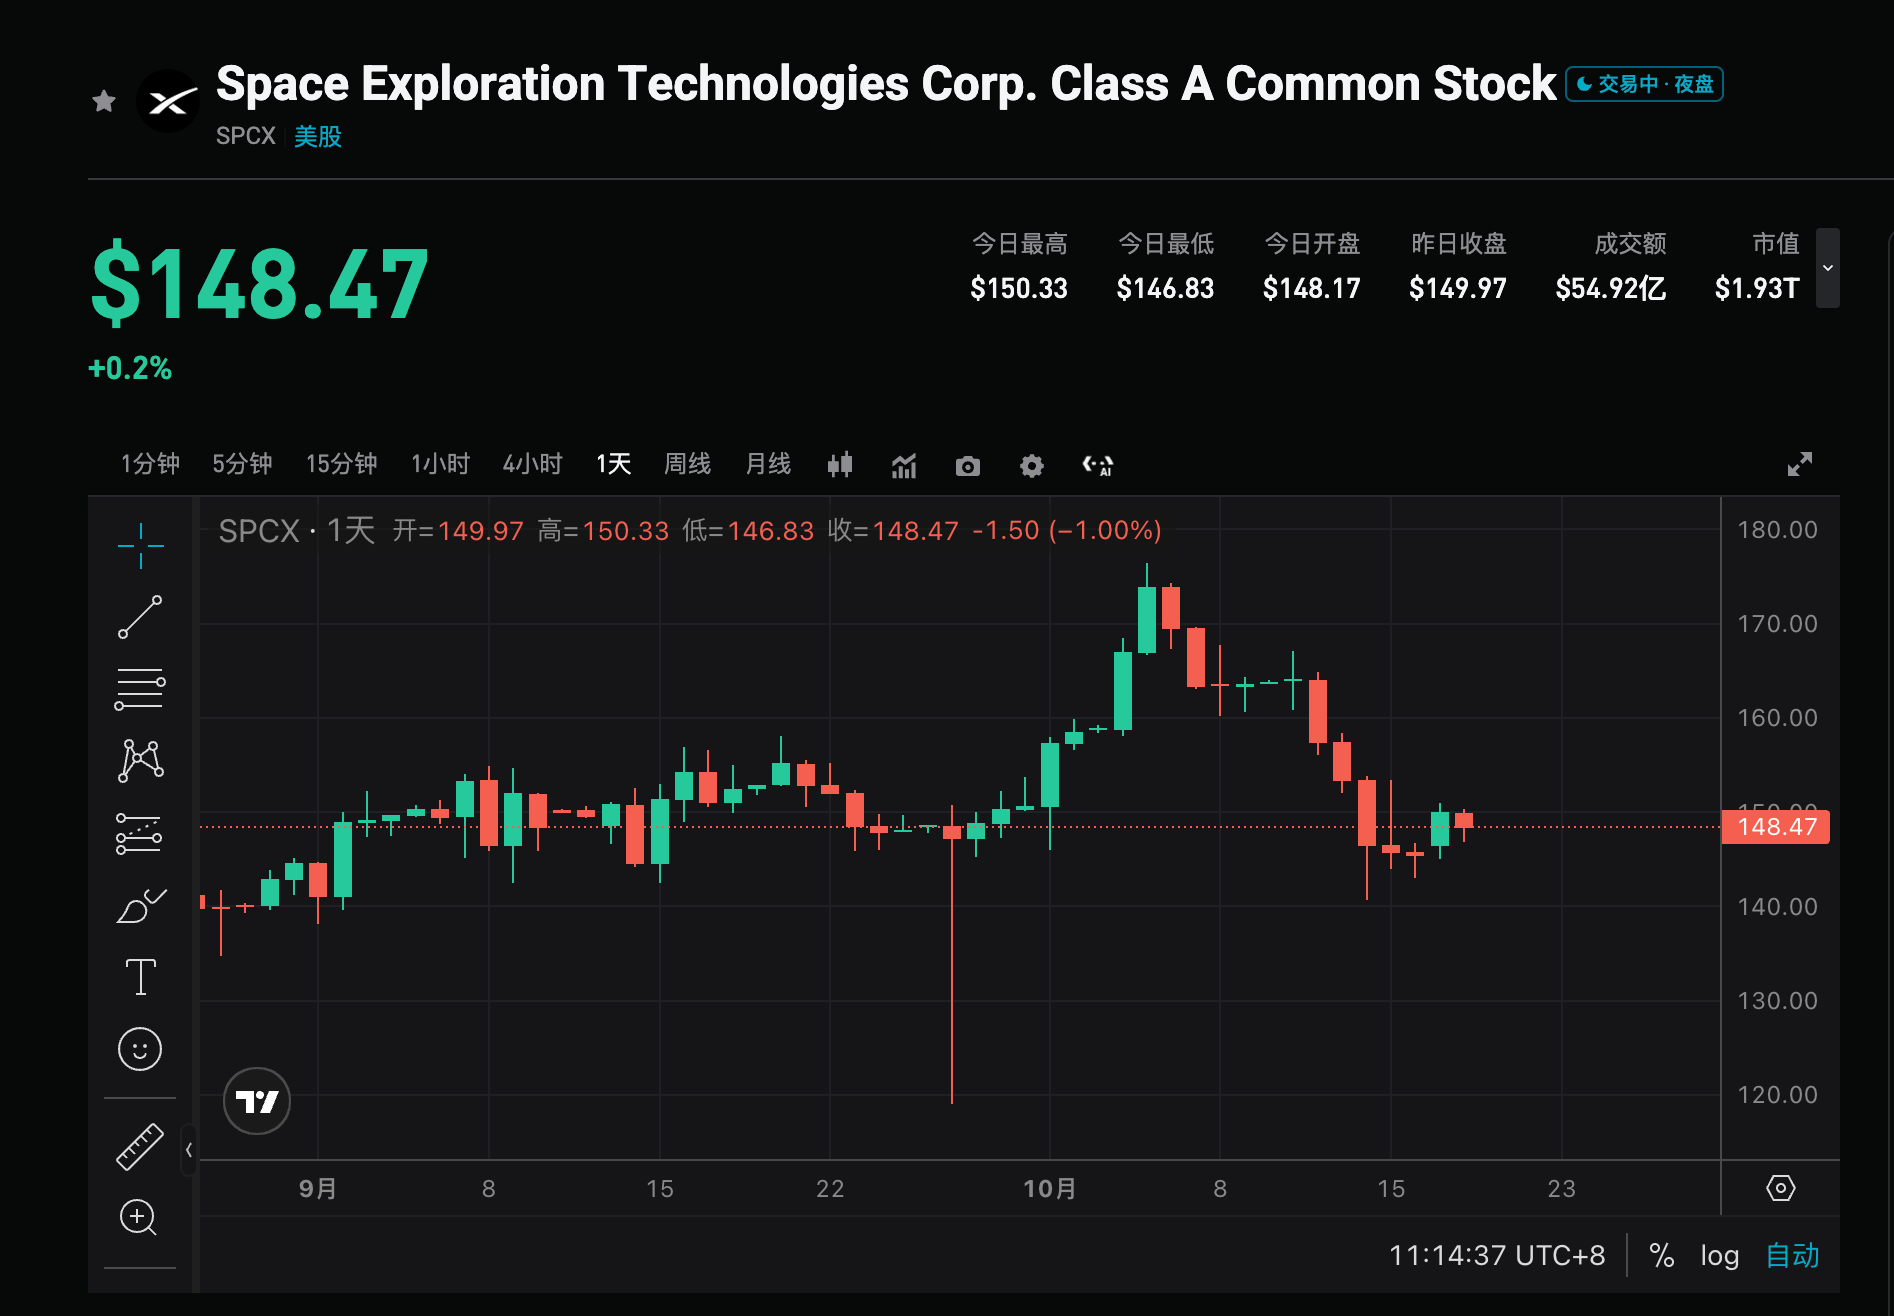
2. Cuatro focos principales de atención
Foco 1: ¿Se logrará el primer trimestre rentable?
El mercado espera que el tercer trimestre sea el primero con ganancias desde la salida a bolsa, un punto crucial para verificar la sostenibilidad del modelo de negocio. Tanto Visible Alpha como el consenso apuntan a un EPS positivo, y si se logra, se reforzará la confianza del mercado en la senda de alto crecimiento; si los resultados sólo cumplen o quedan por debajo de las expectativas mínimas, podrían aumentar las dudas sobre la sostenibilidad de la alta inversión de capital. La clave estará en si los ingresos se acercan o superan los 12.900 millones de dólares y la mejora del margen de ganancia.
Foco 2: Velocidad de monetización de los contratos de IA y capacidad de autofinanciamiento
Se espera que la IA y computación contribuyan casi con la mitad de los ingresos (unos 6.470 millones de dólares), convirtiéndose en el mayor factor de variabilidad. Instituciones como Yorkville Ives señalan que el rendimiento bursátil depende en gran medida del ritmo al que los contratos se convierten en ingresos reales; los inversores quieren ver que el negocio de IA empieza a autofinanciarse y reduce su dependencia del flujo de caja de Starlink. En el segundo trimestre, la IA ya representaba alrededor de un tercio de los ingresos; si en el tercero se acerca o supera la mitad, se confirmará la afirmación del equipo directivo de que “los ingresos de IA superarán a otros negocios” y respaldará el discurso de alta valoración.
Foco 3: Estabilidad de Starlink como generador de caja
Se espera que Starlink contribuya con alrededor de 4.900 millones de dólares, siendo hasta ahora la fuente de beneficios más estable. El mercado observará el crecimiento de usuarios, los cambios en ARPU y la contribución de clientes empresariales/gubernamentales, evaluando si puede seguir aportando fondos internos para el alto gasto de capital de la IA. Si Starlink crece de manera sólida y mantiene altos márgenes, puede aliviar las preocupaciones sobre el consumo de caja total; de lo contrario, aumentará la dependencia de la financiación.
Foco 4: Señales sobre planes de financiación y desbloqueo de acciones
El analista Kutgun Maral de Evercore ISI indicó que la publicación apresurada de los resultados puede estar relacionada con las próximas rondas de financiación o la preparación para el levantamiento del periodo de bloqueo. La empresa está buscando aproximadamente 40.000 millones de dólares en financiación (10.000 millones en préstamos bancarios + 30.000 millones en deuda de grado de inversión) para comprar chips de IA de Nvidia. El 22 de octubre se desbloquearán 1.300 millones de acciones y el 24 de octubre otras 329 millones; el resto, unos 857 millones, continuará bajo periodo de bloqueo de 180 días. Los resultados y comentarios de la gerencia pueden influir en el avance de la financiación posterior y la presión vendedora de accionistas.
3. Riesgos y oportunidades
Catalizadores alcistas:
- Ingresos y EPS claramente por encima del consenso (cerca o por encima de los 12.840 millones de dólares de Visible Alpha / 0,16 dólares), confirmación del primer trimestre con beneficios y aceleración de la monetización de IA.
- La proporción de ingresos de IA se acerca o supera la mitad, y la dirección señala autosuficiencia y la revisión al alza de los objetivos anuales.
- Buen rendimiento de Starlink, sumado a potenciales avances en la integración o adquisición de espectro relacionadas con Tesla, reforzando la narrativa a largo plazo.
Riesgos a la baja:
- Resultados sólo en línea o por debajo del consenso, contratos de IA no se convierten en ingresos como se esperaba, alta dependencia del flujo de caja de Starlink.
- El gasto de capital sigue siendo elevado, dificultades en la financiación, o importante desbloqueo genera presión vendedora.
- Tras la volatilidad implícita de las opciones, sumado a la alta valoración y suba previa, toma de ganancias.
4. Recomendaciones de estrategia de trading
Lógica alcista: Si ingresos y ganancias superan claramente las expectativas, la velocidad de monetización de la IA se acelera y se observa prospectiva de autofinanciamiento, el mercado podría reforzar la posición de SpaceX como líder en computación de IA + satélites, apoyando una recuperación del valor, especialmente si los buenos resultados se absorben antes del fin de los periodos de bloqueo.
Riesgo bajista: Si los datos son neutrales, la IA sigue dependiendo de Starlink y no hay mejora, o aparecen señales de presión por financiamiento/desbloqueo, podría darse una corrección en un ambiente volátil, siendo el rango del 7,5% de las opciones una referencia para los movimientos de corto plazo.
Datos clave:
- Ingresos totales y crecimiento interanual (consenso en torno a los 12.900 millones de dólares)
- Si el EPS es positivo y su magnitud
- Tamaño y proporción de ingresos por IA y computación
- Ingresos de Starlink y métricas relacionadas a usuarios
- Gastos de capital, flujo de caja libre y comentarios sobre financiación
Recomendación de operación: Ante resultados mejores a lo esperado y perspectivas positivas en IA, buscar oportunidades de entrada tras retrocesos; si los datos solo cumplen o las perspectivas son cautas, tener presente la volatilidad de corto plazo y la presión por desbloqueo, evitando comprar en máximos. La posición y stop loss deben ajustarse de forma flexible según tolerancia al riesgo personal.
Descargo de responsabilidad: El contenido es solo para referencia y no constituye asesoramiento de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Nvidia invierte miles de millones de dólares en Alemania, Jensen Huang: La antigua potencia tecnológica se ha quedado atrás, lo cual me causa mucho dolor.
Nvidia firmó una intención de cooperación con el gobierno alemán en la cumbre "Invertir en Alemania" en Berlín, invirtiendo en cuatro startups alemanas que abarcan los sectores de robótica, salud, IA generativa y satélites. Además, colaboran con Siemens para desarrollar soluciones de fábricas con IA, lo que puede reducir los costos hasta un 20%. Jensen Huang lamentó que Alemania esté quedando atrás en la competencia tecnológica: "Los europeos, al hacer las cosas, a veces se complican demasiado y lo piensan demasiado."

¿La señal más directa de que las acciones de EE.UU. están en su punto máximo: exportaciones de chips de Corea?
Actualmente, el mercado de acciones estadounidense se sostiene únicamente por expectativas de ganancias extremadamente altas. Si las exportaciones de semiconductores de Corea del Sur y Taiwán disminuyen, podría advertirse con 3-6 meses de antelación que el gasto de capital ha alcanzado su punto máximo. Una vez que las expectativas cambien, los altos rendimientos podrían llevar a una caída instantánea en la valoración.

¿La crisis crediticia de CoreWeave se parece más al pánico del SVB en 2023 que a la crisis hipotecaria de 2008?
La cuestión clave en este momento no es si CoreWeave colapsará o no, sino si la valoración del poder de cómputo puede sostener la lógica de financiamiento de este ciclo. La respuesta a esta pregunta determinará el destino final de este episodio de pánico.

Precios de las criptos
Más


