
Previsión de los resultados financieros del tercer trimestre de Meta (META): el gran desafío de monetización y flujo de efectivo ante el enorme gasto en IA
 2026/10/20 03:39
1. Resumen de puntos clave de inversión
Meta Platforms (META.US) publicará los resultados del tercer trimestre fiscal de 2026 luego del cierre del mercado estadounidense el 21 de octubre de 2026. La empresa señaló anteriormente una guía de ingresos entre USD 61.000 a 64.000 millones (aprox. +19% a +25% interanual); el consenso de Wall Street espera ingresos de aproximadamente USD 63.300 a 63.900 millones (aprox. +23% a +25% interanual), y ganancias ajustadas por acción de alrededor de USD 5,9 a 6,85.
El foco principal de este informe de resultados no está en si los ingresos alcanzan la meta (el consenso está dentro del rango), sino en si el alto gasto de capital en IA puede probarse como catalizador de un crecimiento sostenible y si el flujo de caja libre sufre una caída significativa hacia negativo. El mercado también observa la capacidad de resiliencia del negocio publicitario gracias a herramientas potenciadas con IA, el avance de Muse AI, y si la guía anual de gasto de capital se mantiene sin cambios.
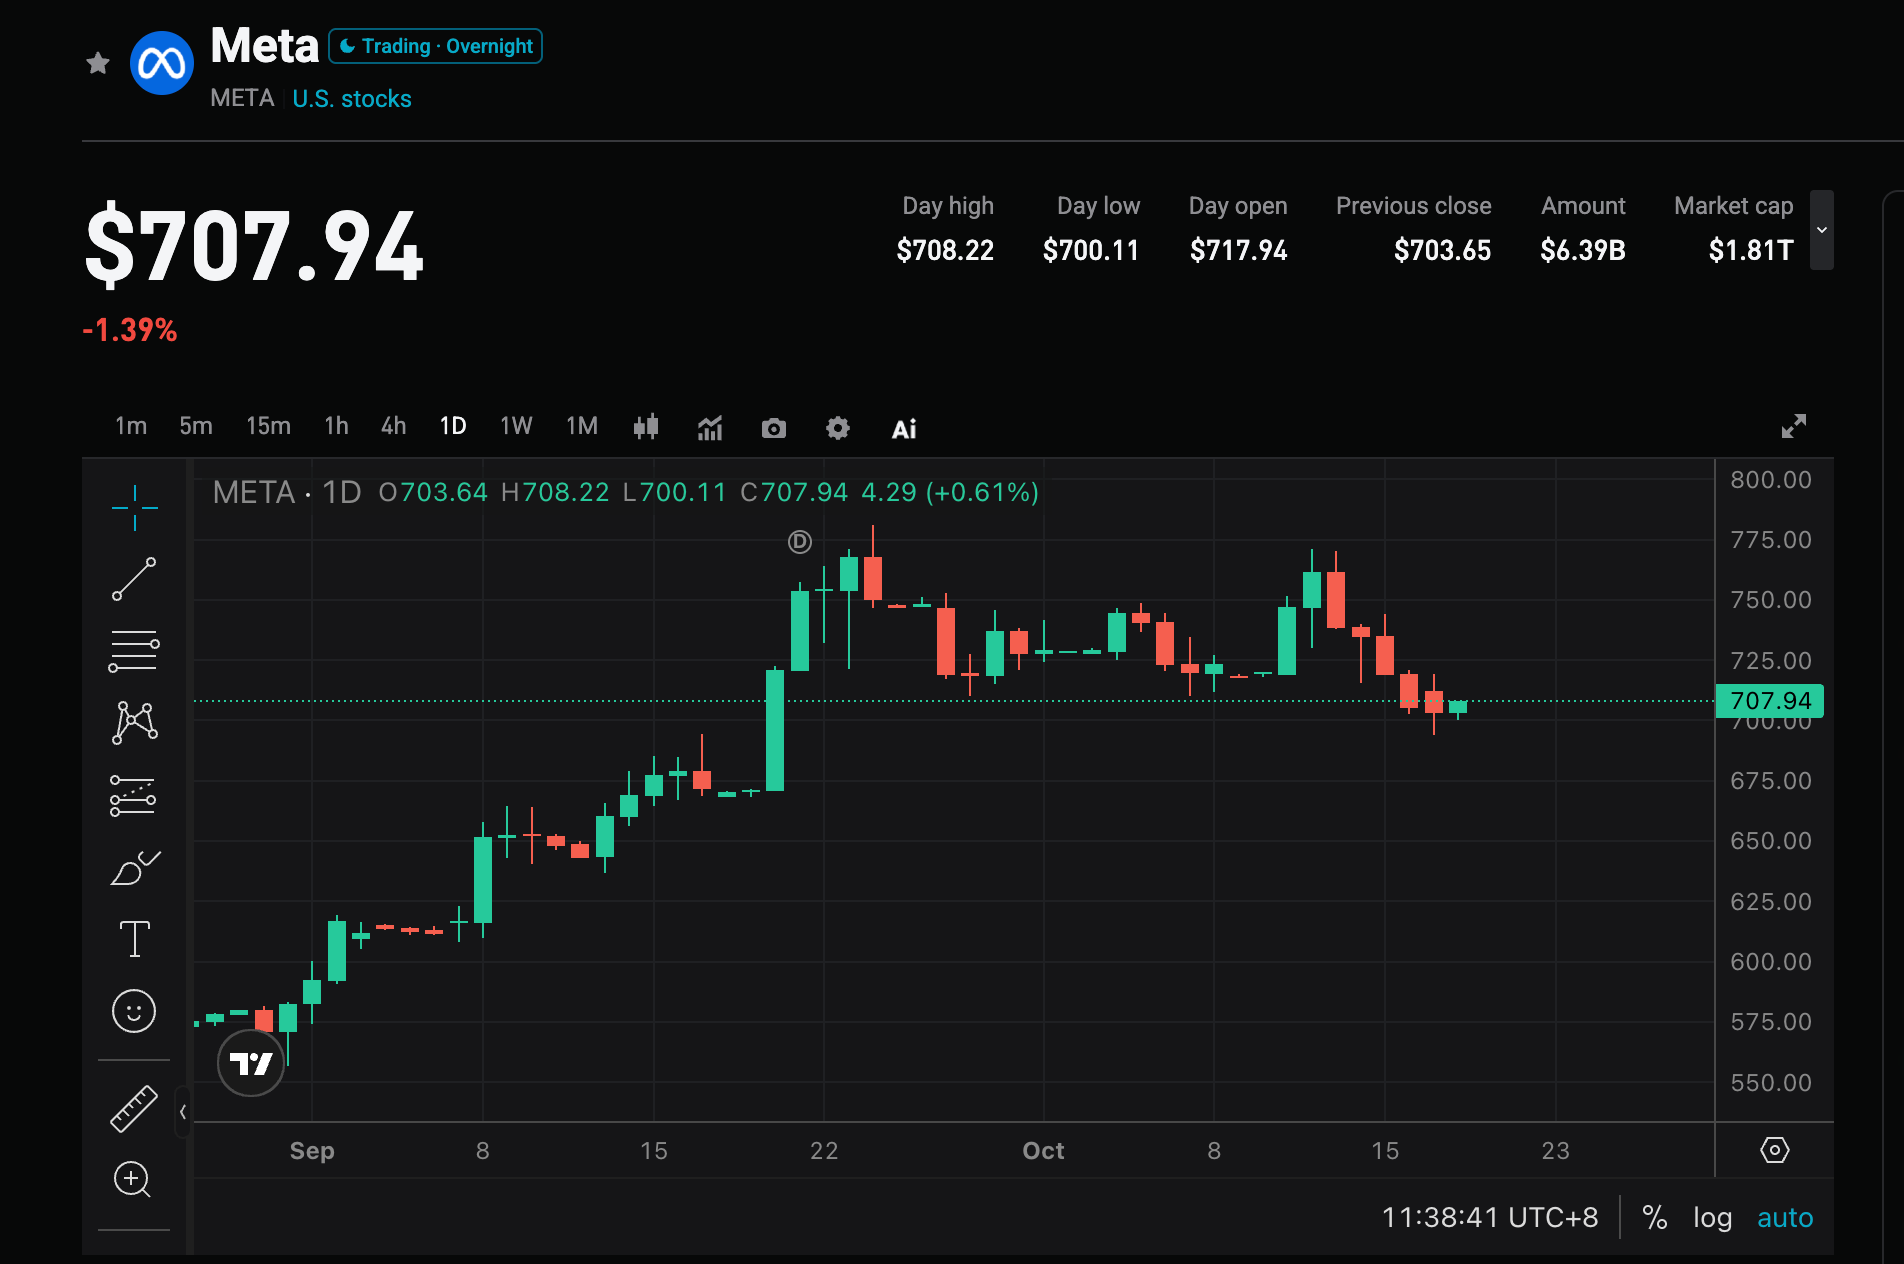
2. Cuatro focos principales de atención
Foco 1: ¿Pueden los ingresos situarse en la parte alta de la guía y mantener un alto crecimiento?
La referencia media de la empresa apunta a un crecimiento de aprox. 22%, desacelerándose respecto al 28% del segundo trimestre. El consenso está cercano a USD 63.300 millones; si se consiguen ingresos cerca del límite superior indicado, esto validaría la resiliencia de la demanda publicitaria. Si apenas alcanzan el límite inferior, podría despertar preocupación sobre una desaceleración del crecimiento. El volumen de impresiones y el precio por anuncio siguen siendo los factores clave.
Foco 2: Retorno de la inversión en IA y presión sobre el flujo de caja libre
El gasto de capital esperado para el tercer trimestre ronda los USD 41.000 millones, con posible flujo de caja libre negativo de alrededor de **USD -9.100 millones**. En el Q2, el flujo de caja operativa fue casi completamente consumido por el gasto de capital, y el flujo de caja libre apenas llegó a unos USD 780 millones. El mercado se fijará en si la guía anual de gasto de capital de USD 130.000 a 145.000 millones se mantiene, así como las perspectivas de la gestión respecto al ritmo y retorno de la inversión en 2027. Si el flujo de caja sigue bajo presión sin señales claras de monetización, podría pesar sobre la valoración.
Foco 3: Progreso de la comercialización de herramientas publicitarias con IA y Muse
La segmentación y recomendación publicitaria impulsada por IA (incluyendo Advantage+) continúa sosteniendo el crecimiento de los ingresos publicitarios. El reciente lanzamiento del agente inteligente Muse AI impulsó la acción al alza, y el mercado está atento a su volumen de uso, feedback de los usuarios y las primeras vías de monetización (como suscripción o e-commerce). Si las herramientas de IA logran mejorar aún más el retorno de la publicidad, proporcionarán una base sólida para los altos gastos.
Foco 4: Reality Labs y control de los gastos generales
Reality Labs sigue en una fase de inversión, con una contribución limitada a los ingresos. El mercado observa si la magnitud de sus pérdidas es manejable, además del impacto de los costos operativos y la depreciación sobre el margen de ganancia total. Si el crecimiento de gastos es controlado y el margen del core de publicidad se mantiene estable, podría aliviar temores sobre el “quemado” de caja.
3. Riesgos y oportunidades coexistiendo
Catalizadores al alza:
- Ingresos cercanos o superiores al límite alto de la guía (USD 64.000 millones), con eficacia evidente de las herramientas publicitarias IA.
- La dirección mantiene o eleva la guía anual de gasto en capital y, a la vez, ofrece un cronograma más claro de monetización y retorno de la IA.
- Indicadores tempranos positivos de nuevos productos como Muse, reforzando la confianza del mercado en el valor a largo plazo de la IA.
Riesgos a la baja:
- Ingresos solo alcanzan el rango inferior de la guía; flujo de caja libre muy negativo y sin señales de mejora.
- Aumento adicional en la guía de gasto en capital, o falta de claridad respecto al gasto planteado para 2027, lo que generaría dudas sobre el retorno.
- Pérdidas de Reality Labs aumentan, sumado a presión por costos regulatorios o legales, afectando el margen general de la compañía.
4. Sugerencias de estrategia de trading
Lógica alcista: Si los ingresos superan las expectativas y la dirección brinda perspectivas positivas sobre el retorno de la inversión en IA, podría reforzarse la confianza del mercado en Meta como líder de la publicidad IA y apoyar la recuperación del valor, especialmente en este contexto de volatilidad en el sector IA.
Riesgo bajista: Si surgen presiones de flujo de caja, la guía de gasto es elevada y no hay avances claros en monetización, podría desencadenar tomas de ganancias; el mercado de opciones ya anticipa alta volatilidad.
Datos clave:
- Ingresos totales y crecimiento interanual (consenso aprox. USD 63.300 millones o más)
- EPS ajustado y margen operativo
- Gasto en capital y flujo de caja libre
- Crecimiento de ingresos publicitarios e indicadores relacionados con IA
- Actualización de la guía anual de gasto y costos
Sugerencia operativa: Si los resultados superan expectativas y la previsión de gastos es controlable, se pueden evaluar oportunidades tras retrocesos; si los datos son neutros o la guía de flujo de caja es débil, atención a riesgos de volatilidad a corto plazo, evitando comprar en máximos. Ajustar posición y stop loss según capacidad personal de riesgo.
Aviso legal: El contenido precedente es solo para referencia y no constituye asesoramiento de inversión.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Nvidia invierte miles de millones de dólares en Alemania, Jensen Huang: La antigua potencia tecnológica se ha quedado atrás, lo cual me causa mucho dolor.
Nvidia firmó una intención de cooperación con el gobierno alemán en la cumbre "Invertir en Alemania" en Berlín, invirtiendo en cuatro startups alemanas que abarcan los sectores de robótica, salud, IA generativa y satélites. Además, colaboran con Siemens para desarrollar soluciones de fábricas con IA, lo que puede reducir los costos hasta un 20%. Jensen Huang lamentó que Alemania esté quedando atrás en la competencia tecnológica: "Los europeos, al hacer las cosas, a veces se complican demasiado y lo piensan demasiado."

¿La señal más directa de que las acciones de EE.UU. están en su punto máximo: exportaciones de chips de Corea?
Actualmente, el mercado de acciones estadounidense se sostiene únicamente por expectativas de ganancias extremadamente altas. Si las exportaciones de semiconductores de Corea del Sur y Taiwán disminuyen, podría advertirse con 3-6 meses de antelación que el gasto de capital ha alcanzado su punto máximo. Una vez que las expectativas cambien, los altos rendimientos podrían llevar a una caída instantánea en la valoración.

¿La crisis crediticia de CoreWeave se parece más al pánico del SVB en 2023 que a la crisis hipotecaria de 2008?
La cuestión clave en este momento no es si CoreWeave colapsará o no, sino si la valoración del poder de cómputo puede sostener la lógica de financiamiento de este ciclo. La respuesta a esta pregunta determinará el destino final de este episodio de pánico.

Precios de las criptos
Más


