
Wilson de Morgan Stanley: ¡La corrección del mercado de acciones está llegando a su fin! ¡Prepárate para una nueva estrategia! (Análisis en profundidad)

Michael Wilson, estratega jefe de renta variable de Morgan Stanley, considera que el ajuste interno de varios meses en las acciones estadounidenses está llegando a su fin y los inversores deben prepararse para aumentar su exposición al riesgo. El factor calidad alcanzó un nuevo máximo, la dispersión en las revisiones de ganancias se amplió, sumado a una compresión en la valuación de los sectores cíclicos, lo que está enviando señales de un cambio de ciclo a mediano plazo. Las perspectivas de ganancias del S&P 500 siguen siendo sólidas y Wilson recomienda priorizar una cartera de acciones de alta calidad, prestando atención a sectores de bienes de capital con mejoría en ganancias y valuaciones más atractivas.
El valor central de este informe de Michael Wilson no reside en su conclusión direccionalmente “alcista”, sino en su análisis sobre la naturaleza del ajuste actual del mercado estadounidense: esto no es el preludio de un mercado bajista cíclico, sino una “depuración interna” que ocurre debajo de la aparente calma del índice y representa una transición del ciclo temprano al ciclo medio. La caída de los índices ponderados iguales, la compresión de valuación en acciones cíclicas y el nuevo máximo del factor calidad apuntan a una misma realidad estructural: el “dolor” de la corrección se concentra en activos de baja calidad y sensibles a tasas de interés, mientras que el foco de los precios del mercado está migrando sistemáticamente hacia activos de alta calidad. Comprender esta distinción es la base para la recomendación de Wilson de “preparar la cartera”.
1. La dispersión oculta por el índice: la verdadera forma del ajuste
El índice S&P 500 ponderado por capitalización se encuentra a solo cerca del 2% de su máximo histórico, pero la versión de igual ponderación ha caído casi un 4% desde los máximos del 14 de agosto, siendo los sectores cíclicos como financieros, industriales y consumo discrecional los que más han recibido el golpe de la compresión de valuaciones. El “calma” del nivel índice y el “deterioro” en la amplitud interna son evidencia de que el ajuste está ocurriendo –solo que no adopta una forma de caída generalizada, sino de una repricing estructural.
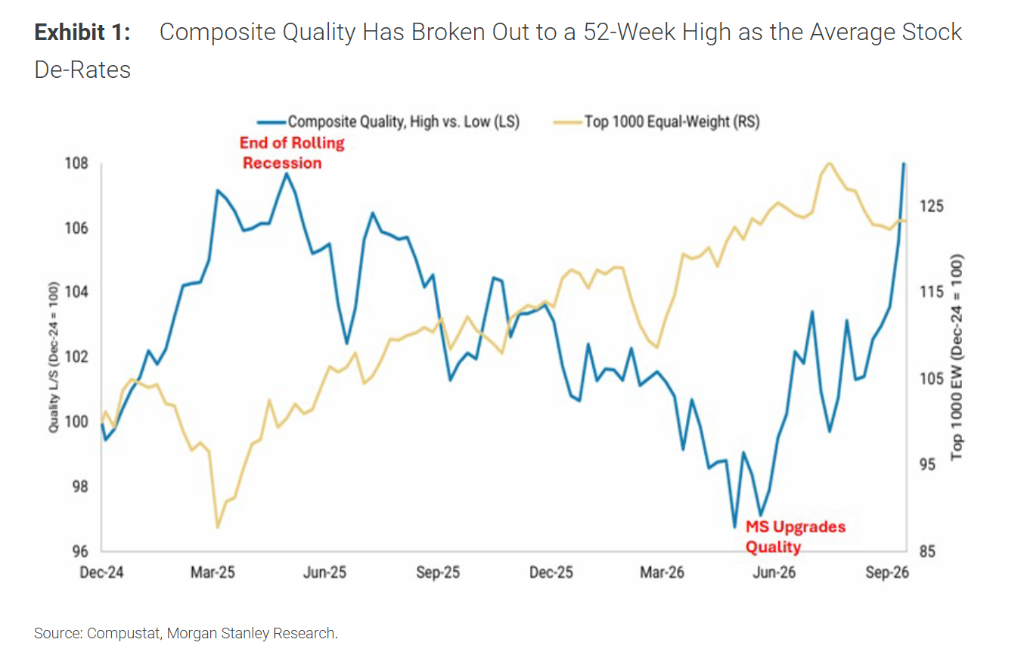
Esta dispersión se refleja aún más en factores: el índice de factor calidad compuesto de Morgan Stanley llegó a un nuevo máximo de 52 semanas, con una suba de aproximadamente 6% desde mediados de agosto, claramente divergente del S&P 500 ponderado igual. Wilson lo interpreta como una clara señal del cambio de liderazgos: del liderazgo de acciones de baja calidad de ciclo temprano a las de alta calidad de ciclo medio. Es decir, el dinero no ha salido del mercado estadounidense, sino que internamente ha cambiado de “prioridad de ciclo” a “prioridad de calidad de ganancias”.
El punto de anclaje temporal de este análisis remonta al “Día de la Liberación” en abril de 2025. Wilson sostiene que el shock arancelario de ese momento significó el piso de la recesión rotacional que comenzó en 2022 y el inicio de un nuevo ciclo económico; hacia junio de 2026, la amplitud de las revisiones a ganancias de líderes de baja calidad y ciclo temprano como semiconductores, consumo discrecional y finanzas tocó techo, sumado a un giro más hawkish bajo el nuevo presidente de la Fed, Warsh, confirmando la transición al ciclo medio. Lo que está ocurriendo actualmente es la fase final de digestión de esta transición a nivel precios.
2. Brecha de revisiones a ganancias: la prima de calidad aún no se refleja plenamente en precios
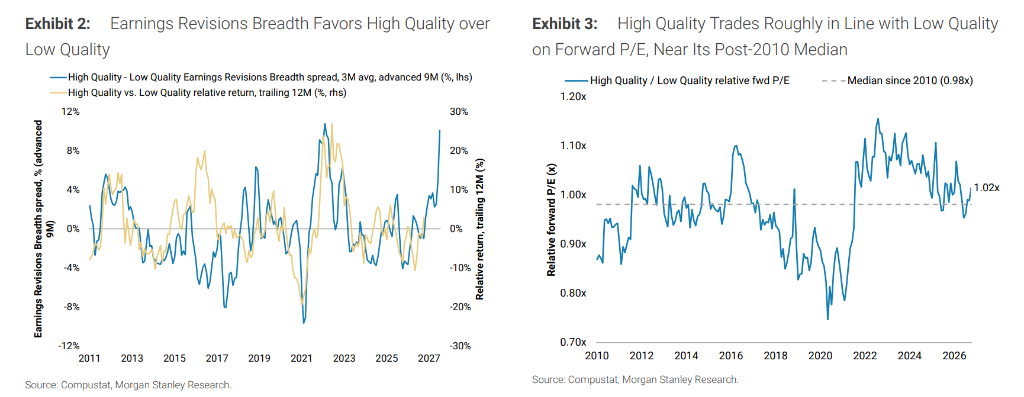
Los datos de revisión de ganancias respaldan la “rotación a calidad” de manera más fundamentada que los precios. La brecha de amplitud en las revisiones entre acciones de alta y baja calidad se amplió a cerca del 10%, el segundo mayor nivel desde 2010. Los análisis históricos dan una referencia clave: cuando esta brecha ha estado en el top 20% histórico, las acciones de alta calidad superaron a las de baja calidad en promedio por 8% en los siguientes 12 meses; el promedio de todos los periodos es apenas de 1%.
Aún más relevante es la valuación: la relación precio/utilidad (P/E) forward relativa de las acciones de alta calidad sigue cerca de su media histórica, lo que significa que los inversores aún no han pagado una prima extra por esta ventaja de ganancias. En el marco de Wilson, esto representa una estructura de oportunidad asimétrica: la dirección de las revisiones de ganancias ya favorece a las de calidad, pero los precios aún no reflejan plenamente esta tendencia. El juicio de que el ajuste está llegando a su fin es, en esencia, el reconocimiento de un “rezago en los precios respecto a los fundamentales” y no una simple apuesta contraria al sentimiento.
3. El “ajuste sustituto” de las condiciones financieras: una restricción aún no reconocida formalmente por la Fed
Otra línea central del ajuste actual es el impacto independiente del endurecimiento de condiciones financieras sobre los sectores cíclicos. El índice de condiciones financieras construido por Morgan Stanley, que mezcla tasas, dólar y precios de energía, se ha endurecido hasta casi 1.4 desviaciones estándar, el nivel más alto desde el ciclo de subas agresivas de tasas de 2022; el rendimiento del bono a 10 años del Tesoro estadounidense superó 5.3%, el dólar está en el máximo de este ciclo y el precio del petróleo se mantiene elevado. En la métrica de igual ponderación, financieros, materiales, consumo discrecional e industriales han tenido un pobre desempeño desde mediados de agosto.
La clave que señala Wilson es: el mercado, en gran medida, ya cumplió por la Fed la tarea de endurecer las condiciones. El aumento de los rendimientos de largo plazo, la fortaleza del dólar y los altos precios de la energía, han limitado de manera sustantiva a los activos sensibles a tasa. Esto convierte la interpretación de Warsh sobre el endurecimiento de condiciones financieras en una variable clave a corto plazo: si él reconoce que el mercado ya absorbió parte de esa función, el estrés para los activos sensibles a tasa podría aflojar; si sigue enfocado en los riesgos de inflación e ignora el endurecimiento ya ocurrido, los rendimientos de largo plazo y los cíclicos podrían seguir bajo presión. En la última reunión del FMI, Warsh no ofreció nuevas pistas y el mercado interpretó esto como alineado a los precios actuales; los economistas de Morgan Stanley proyectan que en octubre la tasa se mantendrá sin cambios.
La importancia de esta variable no reside en predecir el próximo movimiento de la Fed, sino en identificar una estructura de riesgo asimétrica: las condiciones financieras se han ajustado hasta niveles que solo se comparan con algunos periodos históricos, por lo que el margen para un mayor endurecimiento es limitado, y cualquier reconocimiento de esta realidad puede desencadenar una liberación de presión en los activos sensibles a tasa.
4. La resiliencia estructural en los fundamentos de ganancias: ¿por qué el ajuste no es preludio de recesión?
La confianza de Wilson en que el ajuste terminará pronto se fundamenta en las ganancias, no en valuaciones o sentimientos. Las perspectivas de utilidades del tercer trimestre en el S&P 500 apuntan a un crecimiento interanual de entre 24.6% y 27% (según la fuente), y los pronósticos de crecimiento de EPS para 2026 y 2027 son de 33% y 16%, respectivamente. Más importante aún es la fuente estructural de ese crecimiento: el gasto de capital en IA está generando una cadena de transmisión con claro efecto multiplicador.
Morgan Stanley estima que para 2027 el gasto en IA de grandes proveedores de cloud y nuevos jugadores alcanzará los 1.58 billones de dólares, cerca del 65% de los cuales irá a empresas del S&P 500, contribuyendo con alrededor del 5% de ventas y el 25% del crecimiento de ventas del índice; las ganancias de empresas vinculadas a IA crecerían un 25% en 2027, frente a solo el 4% para las que no lo están. Esta diferencia estructural implica que el “centro de gravedad” del crecimiento se desplaza de una recuperación cíclica amplia hacia la infraestructura y el ecosistema de adopción de IA. Las señales tempranas de la temporada actual (en alrededor del 10% de las compañías ya reportadas, la reacción mediana al día siguiente fue de -0.4%, y solo el 41% tuvieron reacción positiva) señalan que la tolerancia a los resultados se ha moderado, lo cual refleja más un aumento en las expectativas que una reversión en la tendencia de ganancias.
5. Marco de asignación: calidad como base, bienes de capital brindan elasticidad cíclica
La recomendación de Wilson no es simplemente “pasar de defensa a ataque”, sino expandir el concepto de “calidad” bajo el marco de ciclo medio.
La cartera central sigue anclada en acciones de alta calidad, con los siguientes criterios: estar entre las 1000 de mayor capitalización, rango superior en calidad, revisión alcista de EPS a corto plazo y recomendación de compra de Morgan Stanley. Entre los ejemplos de la firma destacan Alphabet, Apple, Broadcom, Micron, Visa, Mastercard, Costco, Trane Technologies y Vertiv, abarcando tecnología, pagos, consumo e industria. El rasgo de este portafolio es: orientación positiva en revisiones de ganancias, valuación relativa todavía cerca de su media histórica y costo de entrada para capturar la prima de calidad aún manejable.
La elasticidad táctica proviene del sector de bienes de capital. Ya a comienzos de octubre, Wilson señaló que las revisiones de ganancias en bienes de capital lideraban entre los sectores, y que tras la corrección de valuaciones “las industrias intensivas en activos fijos comenzaban a verse más atractivas”. En el informe del 19 de octubre, esta tesis se especificó: la mejora en la amplitud de revisiones de ganancias coincide con un backlog creciente en pedidos manufactureros, posicionando a bienes de capital como la apuesta más elástica dentro del marco de calidad. El atractivo de bienes de capital radica en que cumple ambos requisitos: “calidad” (revisiones de ganancias al alza) y “exposición cíclica” (sensibilidad a la manufactura), sin necesidad de elegir entre uno y otro.
Wilson resume tres indicadores para vigilar el final real de la corrección: el desempeño sectorial relativo de los financieros durante la temporada de resultados, la estabilidad de la volatilidad de bonos y los comentarios de Warsh sobre condiciones financieras. Los tres apuntan a un solo problema fundamental— si el círculo “auto-reforzado” de endurecimiento de las condiciones financieras está llegando a su límite.
6. Condiciones a considerar
Esta conclusión depende en gran medida de dos condiciones y no implica un impulso alcista incondicional.
Primero, que las condiciones financieras no continúen un endurecimiento sistémico a partir del nivel actual. Si los rendimientos de largo plazo suben aún más bajo la giros hawkish de Warsh, la compresión de valuación en cíclicos podría pasar de “cerca del final” a una “nueva corrección”. El escenario base de Wilson es que los rendimientos se estabilicen y las ganancias retomen el protagonismo; en caso de riesgo, la protección relativa histórica de las acciones de calidad sigue siendo la opción de refugio, descartando una exposición total e incondicional al riesgo.
Segundo, que la cadena de transmisión del gasto en IA no se interrumpa. El crecimiento de ganancias del S&P 500 para 2027 depende de modo altamente concentrado en el gasto de capital relacionado a IA. Si los grandes jugadores de cloud frenan más de lo previsto su inversión, el sustento estructural para las ganancias debe reestimarse y la narrativa de “cambio de ciclo medio” tendría que revisarse.
El informe de Wilson refiere a un cambio de estructura interna en la bolsa de EE. UU., no constituye una señal alcista global para activos riesgosos en el mundo.
Las conclusiones de Wilson pueden resumirse en una frase: el ajuste está llegando a su fin no porque la caída haya sido lo suficientemente profunda, sino porque “ha sido suficientemente adecuada”: recayó precisamente sobre activos de baja calidad y sensibles a tasas, y el sentido de las revisiones a ganancias, las reacciones de los factores de calidad y los registros extremos históricos en condiciones financieras marcan una ventana de oportunidad cada vez más ajustada. Pero esta ventana exige una exposición selectiva y no una persecución indiscriminada del ciclo. Calidad como base, bienes de capital como elasticidad y tres indicadores como ajuste de ritmo, son la forma más disciplinada dentro de este marco.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Las acciones coreanas caen a niveles históricamente "baratos" pero nadie las compra, JPMorgan advierte: la venta por fondos apalancados podría continuar
Excluyendo el impacto de gigantes como Samsung y SK Hynix, el índice KOSPI se negocia a un PER adelantado de solo 8,4 veces, situándose en el percentil 11 histórico. Actualmente, con la finalización de los programas de recompra de acciones de Samsung y SK Hynix, ventas netas por parte de capital extranjero y una demanda débil de los inversores locales, el mercado accionario surcoreano está perdiendo fuentes de compra justo cuando más las necesita. JPMorgan señala que, a pesar de fuertes ventas, el volumen de posiciones en ETF apalancados sigue siendo alto, por lo que no se descarta una nueva ronda de ventas.

El desplome de los bonos de CoreWeave enciende las alarmas, la Reserva Federal podría tener que reconsiderar el ritmo de las subidas de tasas.
El rendimiento de los bonos de CoreWeave llegó a alcanzar el 15%, con los rendimientos de bonos basura y de inversión alcanzando máximos desde 2025 y 2023 respectivamente. Una columna de Bloomberg señala que el pico de vencimiento de bonos de alto rendimiento para 2028 se está acercando; si los diferenciales de crédito se expanden de manera desordenada, podría desencadenar una ola de incumplimientos y aumento del desempleo. La Reserva Federal debería mantenerse sin cambios en la reunión de octubre, manteniendo la tasa entre 3,75% y 4%, y considerar la decisión de diciembre con cautela.

Nvidia invierte miles de millones de dólares en Alemania, Jensen Huang: La antigua potencia tecnológica se ha quedado atrás, lo cual me causa mucho dolor.
Nvidia firmó una intención de cooperación con el gobierno alemán en la cumbre "Invertir en Alemania" en Berlín, invirtiendo en cuatro startups alemanas que abarcan los sectores de robótica, salud, IA generativa y satélites. Además, colaboran con Siemens para desarrollar soluciones de fábricas con IA, lo que puede reducir los costos hasta un 20%. Jensen Huang lamentó que Alemania esté quedando atrás en la competencia tecnológica: "Los europeos, al hacer las cosas, a veces se complican demasiado y lo piensan demasiado."

¿La señal más directa de que las acciones de EE.UU. están en su punto máximo: exportaciones de chips de Corea?
Actualmente, el mercado de acciones estadounidense se sostiene únicamente por expectativas de ganancias extremadamente altas. Si las exportaciones de semiconductores de Corea del Sur y Taiwán disminuyen, podría advertirse con 3-6 meses de antelación que el gasto de capital ha alcanzado su punto máximo. Una vez que las expectativas cambien, los altos rendimientos podrían llevar a una caída instantánea en la valoración.

Precios de las criptos
Más


