
El oro sigue sin superar máximos; Goldman Sachs revela la disputa entre la presión de las tasas de interés a corto plazo y la demanda de reservas a largo plazo.

El oro no logró romper al alza la semana pasada en un contexto macroeconómico que se volvió más defensivo, lo que pone en el centro de atención su evolución a corto plazo. El riesgo financiero asociado a la inteligencia artificial comenzó a extenderse al mercado de crédito, los inversores están reevaluando las perspectivas de crecimiento económico y los riesgos fiscales y políticos a ambos lados del Atlántico van en aumento. Según la lógica tradicional de refugio seguro, estos factores deberían haber favorecido al oro.
Pero el precio del oro no respondió adecuadamente a estos cambios, lo que indica que los capitales especulativos aún no han adoptado plenamente una lógica de inversión que tenga más en cuenta la geopolítica, el balance de activos soberanos y la seguridad de las reservas. El dólar, los rendimientos reales, las expectativas sobre la política de la Reserva Federal y el costo de oportunidad de tener oro, un activo que no genera intereses, siguen siendo los principales factores que determinan la volatilidad de los precios del oro a corto plazo.
Mientras tanto, otra fuerza está modificando la estructura subyacente de la demanda de oro. Los bancos centrales otorgan cada vez más importancia a la seguridad y diversificación de las reservas oficiales, y ya no se basan solo en cambios de las tasas de interés a corto plazo para decidir la asignación de sus activos.
Lina Thomas y Daan Struyven, investigadores de materias primas de Goldman Sachs, señalaron en el informe "Revisión de metales preciosos" publicado el 19 de octubre que, hasta agosto, la compra oficial de oro sigue siendo excepcionalmente fuerte. Incluso cuando los fondos especulativos carecen de confianza y el precio del oro encuentra resistencia en superar niveles clave, los bancos centrales siguen aportando un importante apoyo al mercado.
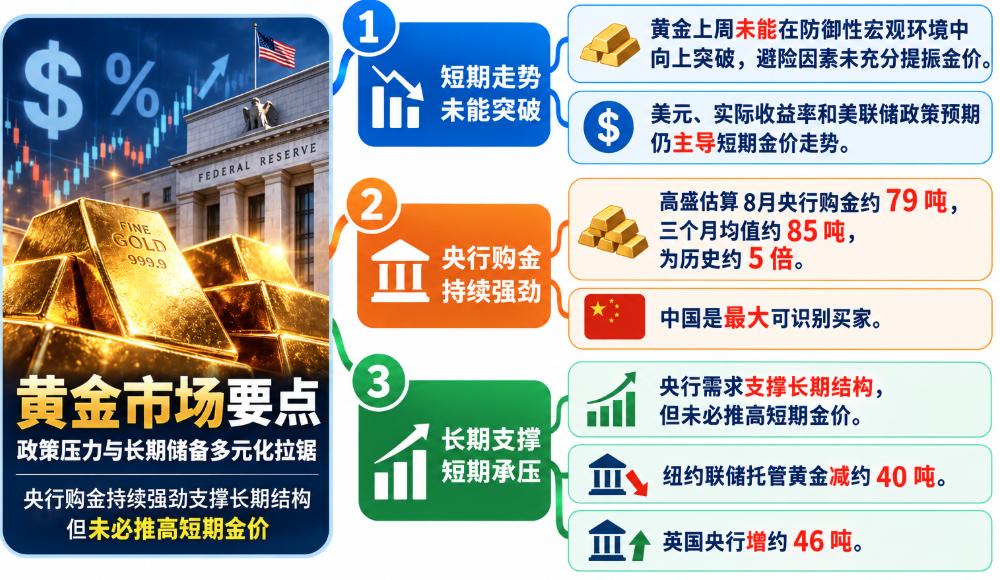
El volumen mensual promedio de compra de oro por parte de los bancos centrales es unas 5 veces el promedio histórico
La última estimación de Goldman Sachs muestra que, en agosto, los bancos centrales de todo el mundo compraron aproximadamente 79 toneladas de oro, mientras que el promedio mensual histórico antes de 2022 era de solo 17 toneladas.
Según los cálculos en base a una media móvil de tres meses ajustada estacionalmente, el volumen mensual actual de compra de oro por parte de los bancos centrales ronda las 85 toneladas, lo que equivale a unas 5 veces el nivel de referencia histórica.
Los datos mensuales inevitablemente presentan fluctuaciones y las estimaciones instantáneas de Goldman Sachs no equivalen a un registro completo de todas las operaciones oficiales. Más allá de los vaivenes de la compra mensual, el tamaño sostenido de la demanda ilustra mejor los cambios que vive el mercado.
En comparación con el período anterior a 2022, los bancos centrales están aumentando sus reservas de oro a un ritmo notablemente superior. Esto indica que los factores que impulsan la diversificación oficial de las reservas se están integrando en las decisiones de inversión a largo plazo de los países, y no reflejan únicamente el sentimiento del mercado en un momento dado.
Goldman Sachs sigue considerando este tipo de demanda como un respaldo estructural clave para el oro, especialmente en el caso de los bancos centrales de mercados emergentes, cuyas actuales asignaciones de oro siguen siendo bajas en relación a los objetivos razonables de una cartera de inversión de largo plazo.
No obstante, que los bancos centrales compren oro no implica necesariamente que el precio suba de inmediato. Las instituciones de gestión de reservas suelen manejar horizontes de inversión más extensos, sus decisiones no dependen forzosamente del próximo ajuste de tasas de la Reserva Federal ni se modifican automáticamente ante la volatilidad a corto plazo de los rendimientos de los bonos estadounidenses.
Esto diferencia la demanda de los bancos centrales del comportamiento de los inversores privados. Incluso si algunos inversores privados venden oro o se niegan a comprar más por la fortaleza del dólar, el sector oficial puede seguir adelante con sus planes de adquisición a largo plazo.
Por lo tanto, la fuerte demanda de los bancos centrales probablemente modifique la estructura de la demanda y la forma en que el mercado de oro reacciona a las caídas, en lugar de garantizar subidas constantes a corto plazo.
La importancia de la seguridad de las reservas sigue en aumento
China sigue desempeñando un papel importante en el proceso de diversificación global de reservas. Según cálculos de Goldman Sachs, China fue el comprador oficial más grande e identificable en agosto, contribuyendo notablemente a la compra mundial de oro por parte de los bancos centrales.
Sin embargo, los motivos detrás de la compra de oro de los bancos centrales no se limitan a China. A medida que la situación geopolítica se complejiza, muchos países se preocupan más por el riesgo de sanciones financieras y los peligros de tener reservas oficiales concentradas en monedas emitidas por el G7.
No obstante, aumentar las reservas de oro no significa que el sistema monetario internacional esté al borde de un colapso fundamental, ni que el dólar perderá su papel dominante en breve. La diversificación de reservas suele ser un proceso gradual y es poco probable que el oro desplace rápidamente al dólar en su rol de financiamiento, pagos y colateral en los mercados globales.
Lo más relevante es que está cambiando la composición de la demanda de oro: los bancos centrales no solo aumentan su tenencia del metal, sino que también reevalúan dónde almacenar sus reservas, la facilidad de acceso a los activos y si las condiciones de custodia satisfacen las necesidades de seguridad a largo plazo.
Según el análisis de Goldman Sachs, en agosto las reservas de oro extranjeras depositadas en la Reserva Federal de Nueva York disminuyeron alrededor de 40 toneladas, mientras que el oro custodiado en el Banco de Inglaterra aumentó en unas 46 toneladas.
Estos datos no prueban que el mismo oro haya sido trasladado directamente de Nueva York a Londres, ni permiten determinar los motivos concretos detrás del reajuste en la custodia. Pero este cambio sí convive con el creciente interés de los países por la seguridad de sus reservas.
La importancia de dónde se almacena oficialmente el oro está vinculada a las relaciones de confianza entre bancos centrales, la necesidad de liquidez, la facilidad de acceso a los activos y los acuerdos de custodia. Cuando el riesgo geopolítico y la infraestructura financiera pueden verse impactados por decisiones políticas, estos factores ganan incluso más relevancia.
La lógica de inversión a largo plazo en oro ya no se limita a cubrirse contra la inflación o políticas monetarias expansivas, sino también incluye la gestión de activos soberanos, la reducción de la dependencia de ciertos sistemas financieros y la garantía de que los activos de reserva podrán utilizarse cuando sea necesario.
Siguen las presiones por tasas de corto plazo; la compra de bancos centrales no garantiza suba del oro
Pese a la fuerte demanda de largo plazo, el oro no logró romper al alza la semana pasada, lo que constituye una señal de corto plazo a observar.
El hecho de que el oro no haya respondido como se esperaba ante el deterioro de la aversión al riesgo indica que los operadores aún no han abandonado el marco tradicional de precios enfocado en el dólar y los rendimientos reales. Factores como la inestabilidad geopolítica, la sostenibilidad fiscal y la seguridad de las reservas, pese a ganar importancia, aún no han desplazado del todo al impacto de la política monetaria sobre los precios.
Las expectativas de inflación en aumento, los altos precios energéticos y el riesgo de una postura monetaria más restrictiva pueden seguir presionando al oro. Si los rendimientos reales se mantienen atractivos, los inversores deberán considerar el costo de oportunidad de tener oro, que no paga intereses.
Por eso, aun si el clima geopolítico genera preocupación, no se puede asumir automáticamente que el precio del oro subirá solo por el incremento de los riesgos. La relación entre el dólar, rendimientos reales y el precio del oro sigue requiriendo confirmación en el mercado.
La capacidad del oro para lograr un quiebre convincente al alza será un indicador clave de cómo evolucionan estas fuerzas. Si el precio supera niveles clave de resistencia mientras el entorno de rendimientos reales deja de ser tan adverso, el oro mejora frente a las principales monedas y la demanda oficial se mantiene estable, podría indicar que la demanda estructural a largo plazo está atrayendo a más inversores privados.
Por el contrario, si el dólar se fortalece de forma sostenida, suben los rendimientos reales y el oro sigue sin repuntar, entonces, aun con compras oficiales en máximos históricos, las presiones bajistas a corto plazo podrían persistir.
Para entender el rendimiento actual del oro es necesario distinguir entre su función de refugio tradicional a corto plazo y su rol de cobertura a largo plazo frente a riesgos fiscales soberanos y de seguridad de las reservas.
En fases de repentino deterioro del apetito por riesgo, el comportamiento a corto plazo del oro puede ser altamente sensible a la liquidez del mercado y a los movimientos de los rendimientos de los bonos estadounidenses. Como activo de reserva a largo plazo, su atractivo depende en mayor medida de cómo los bancos centrales valoran la composición de sus reservas, la seguridad de los activos y la credibilidad del balance soberano.
La investigación más reciente de Goldman Sachs muestra que la base de demanda a largo plazo para el oro sigue siendo sólida. Los bancos centrales del mundo continúan comprando grandes cantidades, China sigue siendo un actor clave y los aspectos de seguridad y custodia de reservas oficiales ganan protagonismo.
Sin embargo, queda por ver si el mercado privado otorgará mayor importancia a estos factores estructurales. El fracaso del oro la semana pasada para superar resistencias recuerda a los inversores que las tendencias de corto plazo no siempre reflejan los fundamentos de largo plazo; al mismo tiempo, la persistente demanda de los bancos centrales evidencia que no debe asumirse que el respaldo estructural del oro se está debilitando solo por su rendimiento reciente.
Actualmente, el mercado del oro se encuentra en una lucha entre las presiones de política monetaria de corto plazo y la demanda estructural por diversificación de reservas a largo plazo. Las compras oficiales aportan un apoyo fundamental, pero para que el precio del oro suba más, los inversores privados tendrán que darle mayor peso a la seguridad de reservas, los riesgos geopolíticos y fiscales en sus lógicas de valoración.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Los sólidos informes trimestrales impulsan el trading de IA, los futuros de acciones estadounidenses suben, SpaceX aumenta un 9% en la preapertura, Super Micro Computer sube alrededor del 15% y el precio del petróleo vuelve a aumentar.
Impulsadas por los sólidos resultados trimestrales de SpaceX y Super Micro Computer, las acciones estadounidenses relacionadas con IA subieron en la preapertura del mercado. Nvidia aumentó un 1,8%, AMD subió un 2,5% e Intel un 2,9%. SanDisk avanzó un 2,9%, Western Digital un 2,1% y Seagate Technology un 2,4%.
Waymo, de Alphabet (GOOGL.US), expande su presencia en Europa: abre las puertas en España y planea lanzar servicios el próximo año.
Waymo, subsidiaria de Alphabet, ampliará aún más su presencia en el mercado europeo y planea lanzar su servicio en Madrid en 2027.

Precios de las criptos
Más


