
¡Eli Lilly vuela alto! GLP-1 impulsa a ISRG, DXCM, TMO, y las acciones farmacéuticas estadounidenses pasan de ser refugio seguro a convertirse en una mina de oro.
 2026/10/22 03:22
I. Situación del sector: doble impulso de defensividad y crecimiento, nuevo foco para la rotación de fondos
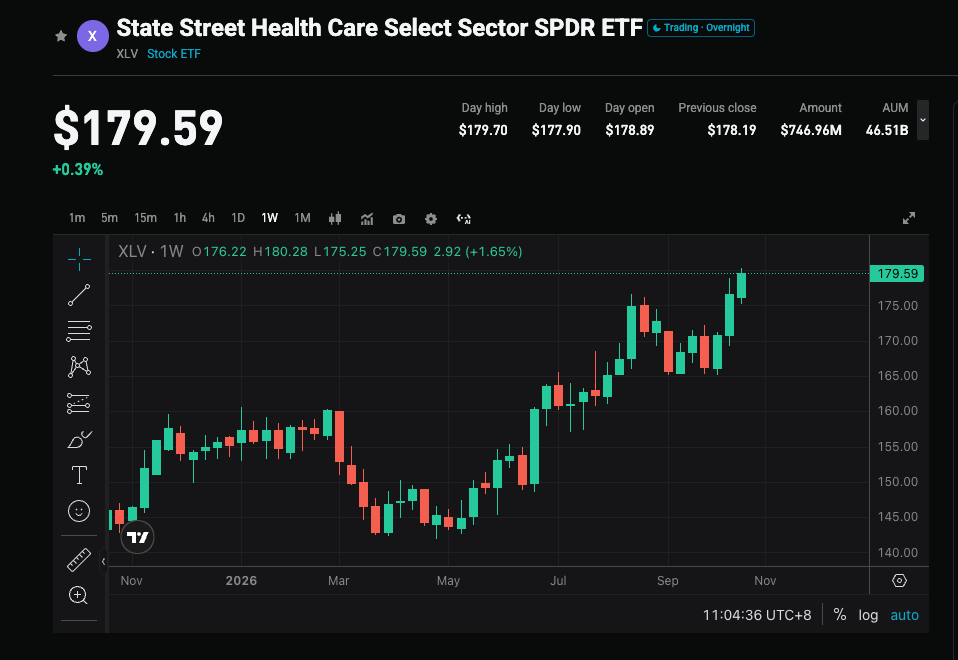
- Crecimiento explosivo de GLP-1: el mercado de enfermedades metabólicas fue reevaluado en 150 mil millones de dólares. Eli Lilly superó con tirzepatide a Novo Nordisk y se consolidó como líder del sector.
- Riesgo regulatorio despejado temporalmente: la negociación de precios de medicamentos y la amenaza de aranceles están bajo control en general, las expectativas pesimistas del mercado ya están incorporadas en los precios.
- Ola de fusiones y adquisiciones para cubrir el “desfiladero de patentes”: para enfrentar el vencimiento de patentes de medicamentos de marca superior a los 300 mil millones de dólares entre 2028 y 2030, la actividad en fusiones y adquisiciones aumentó y se espera que el volumen anual de transacciones se acerque a esa cifra.
Punto clave: el sector farmacéutico está transitando de ser un “activo defensivo” puro a un activo híbrido de “defensividad + crecimiento”; la fortaleza actual se debe a la búsqueda de certezas por parte de los fondos.
II. Activos clave: liderazgo de las multinacionales, oportunidades emergentes en segmentos específicos
- Big Pharma: base estable
Eli Lilly (LLY): líder absoluto, capitalización de mercado superior a 1.1-1.2 billones de dólares. Aumento de 19% en el año y casi 60% en los últimos 12 meses. Sólido impulso de la línea de productos GLP-1, con expectativa de crecimiento anual compuesto en ventas superior al 13% en 2026-2028.AbbVie (ABBV): los productos Skyrizi y Rinvoq continúan incrementando su volumen en el segmento inmune, el precio de la acción se acerca a máximos históricos.Johnson & Johnson (JNJ): diversificación sólida, con meta de ingresos próximos a los 100 mil millones de dólares.Merck (MRK): pese al desafío del vencimiento de la patente de Keytruda, la reserva de pipeline en oncología y la actividad en fusiones y adquisiciones siguen siendo atractivas.UnitedHealth (UNH): margen de rentabilidad en servicios de salud gestionada en recuperación, con beneficios claros.
- Acciones con alta popularidad y elasticidad
- Dispositivos médicos y herramientas para ciencias de la vida
Intuitive Surgical (ISRG): líder en robots quirúrgicos, se beneficia del aumento en la penetración de la cirugía mínimamente invasiva.Dexcom (DXCM) / Insulet: se benefician directamente del manejo de enfermedades crónicas y del efecto de desborde de la demanda de monitoreo generada por GLP-1.
- Farmacéutica con AI y plataformas de datos
Recursion / Tempus: empresas pequeñas y medianas con alta flexibilidad gracias a hitos clínicos y acuerdos de colaboración, pero con riesgos asociados a alta volatilidad.
III. Estrategia de inversión: la selección de acciones es más importante que la elección de sector
- Envejecimiento de la población y aumento estructural de enfermedades crónicas.
- La medicina innovadora (metabolismo, oncológica, inmunológica, terapia génica) aún tiene espacio para crecer estructuralmente.
- Tecnologías de AI mejoran la eficiencia en la búsqueda de medicamentos y los ensayos clínicos.
- Posición central: invertir en Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ y otras grandes farmacéuticas para obtener crecimiento sólido y defensividad.
- Posición satélite: asignar pequeñas porciones a biotecnológicas o de dispositivos con catalizadores claros, para captar rentabilidad adicional y flexibilidad.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Nomura advierte: El riesgo crediticio actual de la IA es sorprendentemente similar a la burbuja de internet y a la crisis previa a Lehman, todo depende del precio del petróleo
Nomura construyó un marco de "ciclo de crédito de diez años", calificando la actual tecnología de IA y la agitación del crédito soberano francés como la "segunda ola de impacto". Según la historia, después de esta etapa, en aproximadamente uno o dos años, suele estallar la "tercera ola de impacto", que desencadena una recesión. La variable clave es el precio del petróleo: si el aumento de precio se debe a un sobrecalentamiento de la demanda, la Reserva Federal de Estados Unidos enfrentará una situación de estanflación y no podrá recortar las tasas de interés, haciendo que la crisis sea inevitable y se agrave; si la causa principal es geopolítica, entonces todavía hay espacio para ajustar las políticas.

Pérdidas de 80.700 millones de dólares en seis meses y una apuesta de 750.000 millones en potencia computacional: ¿por qué la probabilidad de quiebra de Anthropic solo se valora en un 17%?
Los argumentos que respaldan una baja probabilidad de quiebra incluyen: el crecimiento de los ingresos sigue siendo elevado; inversores estratégicos como Google y Amazon tienen fuertes incentivos para mantener la operación de la compañía; la IPO en sí proporcionará nuevos canales de capital; y la mayor parte de la pérdida neta de 80.700 millones de dólares corresponde a partidas no monetarias, lo que no genera una presión inmediata sobre el efectivo.
 VIPEstrategia semanal Tesla

VIPEstrategia semanal SpaceX
Precios de las criptos
Más


