
Déclaration d'un KOL crypto : notre époque est révolue

Dans le prochain cycle, les KOL devront vraiment passer à l’action, les paroles seules ne suffiront plus.
Dans le prochain cycle, les paroles seules ne suffiront plus, les KOL devront vraiment passer à l’action.
Auteur : TM
Traduction : Luffy, Foresight News
Je n’ai aucun grief personnel contre les personnes que je vais mentionner, même si la plupart d’entre elles me détestent parce que j’ose dire la vérité. Peu importe, il ne s’agit pas d’affaires personnelles, mais de vérité.
Avant de « blâmer » les autres, laissez-moi vous expliquer comment je suis devenu KOL.
Comment je suis devenu KOL
J’ai commencé à trader des cryptomonnaies en 2017 et je suis actif dans la communauté crypto sur Twitter depuis 2020.
Lors du dernier bull run, la situation était encore simple : d’un côté, il y avait des voix éclairées, de l’autre, des « joueurs de l’audience » cherchant à générer de l’interaction. Mais à l’époque, personne ne s’en souciait vraiment, car le principal jeu était de spéculer sur les altcoins. Les personnes influentes ne pouvaient pas, à elles seules, faire monter le prix d’un token ; ce qui comptait vraiment, c’était de partager une logique d’investissement et des points de vue clés.
Pour moi, devenir KOL était un rêve : gagner de l’argent en parlant de la technologie que j’aimais.
Mais après que le bear market ait englouti la majeure partie de mon patrimoine net, j’ai commencé à vouloir gagner activement de l’argent, au lieu de simplement « hold » et d’espérer la chance.
C’est à partir de là que tout a changé.
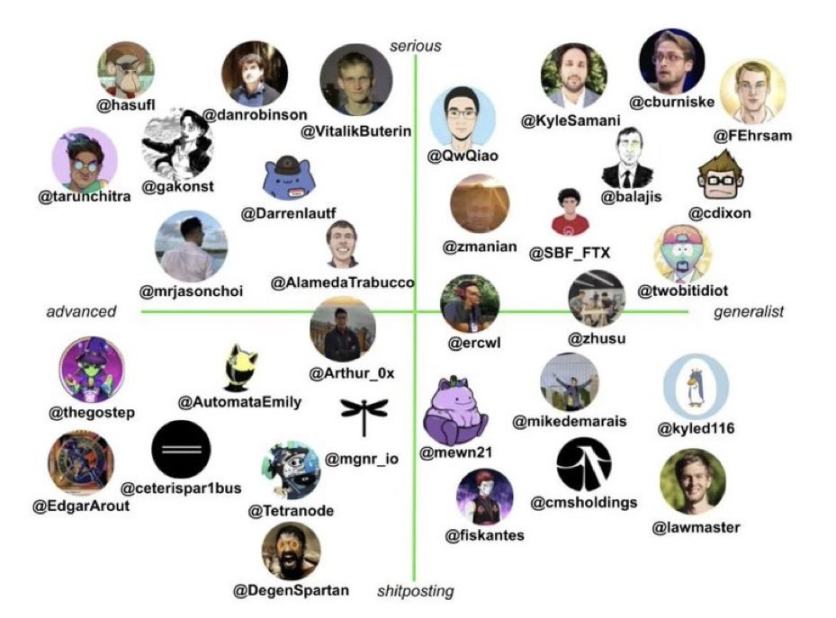
Les KOL du bull run 2021
L’ascension des KOL des Meme coins
À l’hiver 2023, le premier Meme coin influent de l’écosystème Solana, WIF, est rapidement devenu viral, sa capitalisation atteignant plusieurs milliards de dollars. Ils avaient promis un grand coup marketing : projeter le logo de WIF sur la sphère de Las Vegas, mais cela n’a jamais eu lieu. Les 3 millions de dollars collectés auprès de la communauté sont toujours gelés à ce jour.
Malgré cela, émettre un Meme coin n’était pas chose aisée à l’époque. Cette situation a changé à l’été 2024 avec l’apparition de Pump.fun (plateforme d’émission de Meme coins), et Mitch fut le premier à y lancer le token Xiwifhat.
Il y a une règle ici : les KOL arrivent toujours à capter la tendance en avance, puis deviennent le centre de l’attention. Mais demandez-vous : ont-ils vraiment du flair, ou bien sont-ils directement connectés aux plateformes et aux fonds ?
Prenons l’exemple de Mitch : il « récupère » ses followers avec son portefeuille public, car les gens copient réellement ses trades. Il sélectionne soigneusement les tokens, prend position en premier, puis, lorsque ses followers achètent et font monter le prix, il vend la moitié de sa position après un doublement. Pour lui, c’est une opération sans risque.
Il n’est pas un cas isolé, il est juste plus visible.
Avant cela, promouvoir des Meme coins était considéré comme une pure arnaque. Mais du jour au lendemain, ces « arnaqueurs » sont devenus populaires.
Puis est arrivé Murad. Ancien banquier, il sait parfaitement se mettre en scène : il crée des slides, propose des logiques d’investissement apparemment crédibles, analyse la « psychologie des fans », le tout enveloppé d’un vernis professionnel.
Il a également construit sa propre plateforme de copy trading, publié des « listes de tokens sélectionnés », tout en manipulant l’offre de tokens en coulisses. Par coïncidence, l’un des tokens qu’il « recommandait », SPX, a été listé sur une plateforme centralisée une semaine plus tard. Simple coïncidence ?
C’est à ce moment-là que j’ai compris : dans ce cycle, pour gagner de l’argent, il fallait devenir KOL des Meme coins. J’ai vendu mes principes, et j’en ai payé le prix.
Pourquoi ne parler que des KOL des Meme coins ? Parce que ces deux dernières années, les KOL des autres domaines sont devenus insignifiants. Si tu as raté tout un cycle, tes opinions n’ont plus de poids.
L’émergence de nouveaux visages
En octobre 2024, j’ai soudain vu apparaître de nouveaux visages : Orangie, Rasmr, Mika. Leur nombre d’abonnés a explosé à une vitesse folle, sans prévenir, et de façon très coordonnée : typique des « faiseurs de tendances » de l’industrie.
Cela dit, soyons justes, Threadguy ne fait pas partie de ce groupe. Il s’est fait connaître en publiant de longs threads et en s’exprimant librement sur X Spaces, gagnant son influence étape par étape.
Faze Banks est revenu sur le devant de la scène, amenant avec lui le « petit cercle de la vape de Los Angeles » : un groupe d’arnaqueurs qui s’entraident pour « récupérer » les fonds. La suite, inutile de la raconter.
Ensuite, Orangie est devenu viral sur tout le web, attirant une foule de jeunes fans de Fortnite et Friday Night Funkin’, qui s’identifient facilement à lui.
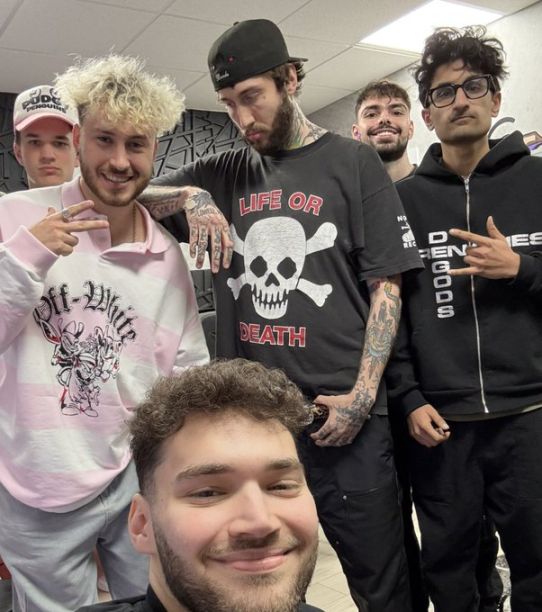
Le moment où Adin Ross réalise qu’il s’est fait arnaquer
La zone grise des KOL
Aujourd’hui, dans la crypto, il n’y a plus de véritables « figures centrales ». Les gens n’écoutent plus les KOL, ils les détestent même.
J’ai demandé dans plusieurs groupes : « Quel est votre KOL préféré ? » La réponse était toujours : « Aucun. Ils méritent tous de disparaître. »
Il n’y a même plus de « mainstream » clair, c’est plutôt la « fin de partie » des Meme coins : aucune utilité réelle, juste l’émission de tokens. Chaque projet se bat pour attirer l’attention des mêmes petits traders disposant de fonds.
La dimension « extractive » du marché a atteint son paroxysme, la plupart des traders perdent énormément. L’attitude « on ne pleure pas au casino » pousse les gens à miser leurs derniers fonds sur des tokens avec « une chance sur mille de faire x1000, 999 chances sur mille de se faire rug ».
C’est un marché triste. Les KOL survivent grâce à cet environnement, et l’aggravent, mais on ne peut pas tout leur reprocher. C’est nous qui les avons portés à ce niveau, ou plutôt, nous avons toléré leur ascension.
Ils jouent aux échecs, nous regardons le spectacle
Quand 99 % des gens dans ce secteur n’ont même pas d’opinion propre, le mot « KOL » devient une blague. Ils sont comme des plumes au vent, ballotés par les vagues de trafic, sans aucune conviction.
À quand remonte la dernière fois que vous avez vu un conseil sincère, « sans intérêts cachés, sans manipulation d’engagement » ?
Tous les KOL mentionnés dans cet article m’ont bloqué.
Pourquoi ? Parce que je pense par moi-même, j’ose dire la vérité, et cela menace leur « jeu ».
D’après mon expérience, les gens préfèrent vous bloquer que de faire face à la vérité. Ne pas voir les dégâts qu’ils causent leur permet de continuer à arnaquer sans remords.
Mais le karma existe vraiment, et la « spiritualité on-chain » (c’est-à-dire que tout comportement on-chain laisse une trace, le bien comme le mal sera récompensé ou puni) n’est pas un vain mot. On récolte ce que l’on sème.
À ce stade, il n’y a plus rien à ajouter.
L’avenir des KOL
Dans la crypto, rien ne se répète à l’identique, que ce soit les narratifs, les arnaques ou les farces absurdes. L’histoire peut parfois rimer, mais elle ne se répète jamais complètement.
Quel sera l’avenir ? Je pense que le marché se tournera vers « l’utilité ». Dans le prochain cycle, les paroles seules ne suffiront plus, les KOL devront vraiment agir, au moins investir de l’argent réel. Ainsi, le pouvoir reviendra aux véritables bâtisseurs, et non à ceux qui « font semblant ».
J’ai déjà constaté que les revenus des communautés payantes baissent. Les gens commencent à se réveiller, ils ne veulent plus se faire avoir. À l’avenir, la résistance aux KOL sera encore plus forte.
Avant, les développeurs qui faisaient un rug recevaient des menaces de mort. Je ne dis pas que c’est une bonne chose, mais cela les poussait à réfléchir à deux fois. Nous ne reviendrons probablement pas à ces extrêmes, mais le marché évoluera vers un « système basé sur la réputation ». Et cela, changera tout.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Apple (AAPL.US) s’associe à LG pour entrer sur le marché de la maison intelligente : des accessoires comme des sonnettes, des thermostats et des caméras porteront la marque LG.
Selon des sources proches du dossier, Apple s'apprête à renforcer sa présence sur le marché des appareils domestiques intelligents, y compris les sonnettes, thermostats et autres accessoires, et ces produits seront développés en collaboration avec LG Electronics grâce à une forme de partenariat inhabituelle.
Rétrospective-ROI-Pour le Trésor dirigé par Trump, la « queue » des enchères est la partie la plus délicate : McKeefer
Répétition, le contenu principal reste inchangé. Jamie McGeever, Reuters, Orlando, Floride, 6 octobre – Les adjudications de bons du Trésor américain devraient normalement être des affaires routinières, prévisibles et dépourvues d'intérêt médiatique. Mais l’époque actuelle n'est pas ordinaire, et l'administration Trump risque de voir la faiblesse des ventes de bons du Trésor faire la une de l’actualité. Le Trésor américain prévoit d'émettre près de 120 milliards de dollars de bons cette semaine, marquant la première émission depuis deux semaines, à l’exception des bons du Trésor à court terme : 58 milliards de dollars de bons à trois ans mardi, 39 milliards de dollars à dix ans mercredi, et 22 milliards de dollars à trente ans jeudi. Dans des conditions normales, ces adjudications n'auraient guère d'importance, mais l’intérêt s’est accru à cause des résultats extrêmement décevants des ventes des 22 au 24 septembre—en particulier celle du 23 septembre concernant les bons à cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis lors, les rendements non seulement n’ont pas baissé, mais ils ont grimpé à des niveaux inégalés depuis des décennies sur la majorité des maturités. Il est important de noter que la probabilité d’un « échec » d’une adjudication de bons du Trésor américain est quasiment nulle. Les primary dealers—les 26 banques et institutions actuellement agréées par la Fed de New York pour intervenir sur ce marché—sont toujours tenus de participer, agissant en tant que souscripteurs pour garantir le bon fonctionnement du marché des bons du Trésor américain, le plus liquide au monde, pesant 30 000 milliards de dollars. Cela permet, en retour, la continuité du fonctionnement du système financier mondial. Des milliers de milliards de dollars de dette, d’actifs et de produits dérivés mondiaux prennent les bons du Trésor américain comme référence. Ceux-ci servent aussi de garantie pour lubrifier les rouages du système financier américain et global, comme dans les opérations de pension, les prêts interbancaires et autres financements. En résumé, tant que les bons du Trésor restent le pilier du système financier mondial, il y aura toujours des acheteurs lors des adjudications. La question demeure, comme toujours, à quel prix ces obligations sont finalement attribuées. Actuellement, le coût d’emprunt sur le marché secondaire a atteint ses niveaux les plus élevés depuis le milieu des années 2000, il est donc logique de penser que le Trésor paiera également des taux élevés sur le marché primaire. Mais, comme l'ont montré les récentes adjudications, un choc négatif reste possible. « Trop gros pour être absorbé par le marché ? » L’adjudication de 70 milliards de dollars de bons à cinq ans du 23 septembre a été la plus préoccupante de ces dernières années. La demande, mesurée par le « bid-to-cover ratio », a été la plus faible depuis neuf ans. Le Trésor a finalement vendu ces obligations à un rendement de 5,033 %, soit plus de 3 points de base au-dessus du rendement marché à la clôture des offres. Trois points de base peuvent sembler insignifiants, mais pour une adjudication à cinq ans, c’est exceptionnel. Il s'agit du plus grand « tail » (écart entre le rendement moyen adjugé et le marché) depuis juin 2022. D’après les analystes de JP Morgan, il faut remonter à 2011 pour retrouver un écart de 3 points pour une telle adjudication, à l’époque de la crise du plafond de la dette qui avait conduit à une dégradation de la note de crédit américaine en août. Aujourd’hui, les craintes liées à la situation budgétaire américaine tendent à faire grimper les coûts d’emprunt à long terme. Ainsi, le marché anticipe que l’administration Trump déplacera progressivement ses besoins de financement massifs sur des maturités intermédiaires ou plus courtes—celles avec un coût moindre. C’est pourquoi l’adjudication des cinq ans d’il y a deux semaines a tellement inquiété. Un « tail » de 3 points n’est pas rare sur les émissions de longue maturité, mais il l’est pour des obligations au « ventre » de la courbe. Si le Trésor devait recourir à des primes plus élevées pour les placer, cela indiquerait de sérieux problèmes. Des « tails » importants peuvent être causés par divers facteurs, comme une volatilité du marché le jour de l’adjudication, ou des inquiétudes fondamentales plus profondes susceptibles d’éroder la demande au fil du temps. Il est souvent difficile de distinguer ces deux dynamiques, qui ne s’excluent pas mutuellement. D’un point de vue plus optimiste, cette inquiétude ne s’est pas encore propagée aux échéances courtes—du moins pas pour l’instant. Les rendements des bons à trois et dix ans ont augmenté, en hausse d’environ 50 points de base par rapport à l’adjudication précédente un mois plus tôt, oscillant respectivement autour de 4,96 % et 5,32 %. Le rendement à trente ans a grimpé de près de 35 points de base, atteignant 5,65 %. Ce niveau paraît assez élevé po
Annuler l'émission de bons du Trésor américain à 20 ans pourrait être contre-productif ? BNP Paribas avertit d'un risque de ventes accrues sur le marché et maintient sa prévision de rendement à 30 ans à 5,8%.
La BNP Paribas avertit que la secrétaire au Trésor des États-Unis, Janet Yellen, devrait résister aux appels à supprimer l’émission d’obligations du Trésor américain à 20 ans. Selon la banque, cette mesure, qui semble viser à réduire le coût du financement à long terme, pourrait produire l’effet inverse : au lieu de maintenir les rendements des obligations à un niveau bas, elle risquerait d’augmenter les coûts d’emprunt et d’affaiblir la liquidité du marché.
Prix des cryptos
Plus


