
Quelles Meme coins possèdent la base la plus solide ?

Source : The DeFi Report
Auteur : Michael Nadeau
Traduction et compilation : BitpushNews
Dans le domaine politique, la force d’un candidat dépend souvent de la loyauté de sa "base" (Base). Dans le secteur du sport, les clubs ayant la base de supporters la plus fidèle et transmise de génération en génération sont souvent les plus précieux. Dans le domaine religieux, le "noyau de fidèles" convertit de nouveaux croyants pour propager la doctrine.
La même règle s’applique également aux entreprises de biens de consommation et aux marques médiatiques.
Tesla possède des "fans inconditionnels".
Apple a ses "Apple fans".
Barstool Sports a ses "spectateurs fidèles".
Fox News a sa "base", tout comme CNN.
Le "noyau fidèle" ne part jamais. Ces personnes lient profondément leur identité à un politicien, une équipe sportive, une croyance religieuse ou une philosophie de produit.
Leur loyauté signifie :
-
Promotion gratuite et spontanée (la forme de diffusion la plus efficace)
-
Esprit d’évangélisation du produit
-
Sentiment d’appartenance au groupe
-
Canal d’accès au capital
-
Système de croyances collectives
À travers cette perspective, nous appliquons également ce cadre aux communautés de meme coins.
Quels meme coins possèdent la "base" la plus puissante, et que cela nous dit-il sur la valeur de la communauté ?
Nous visons à utiliser les données on-chain pour répondre à cette question.
Groupes de détenteurs de tokens
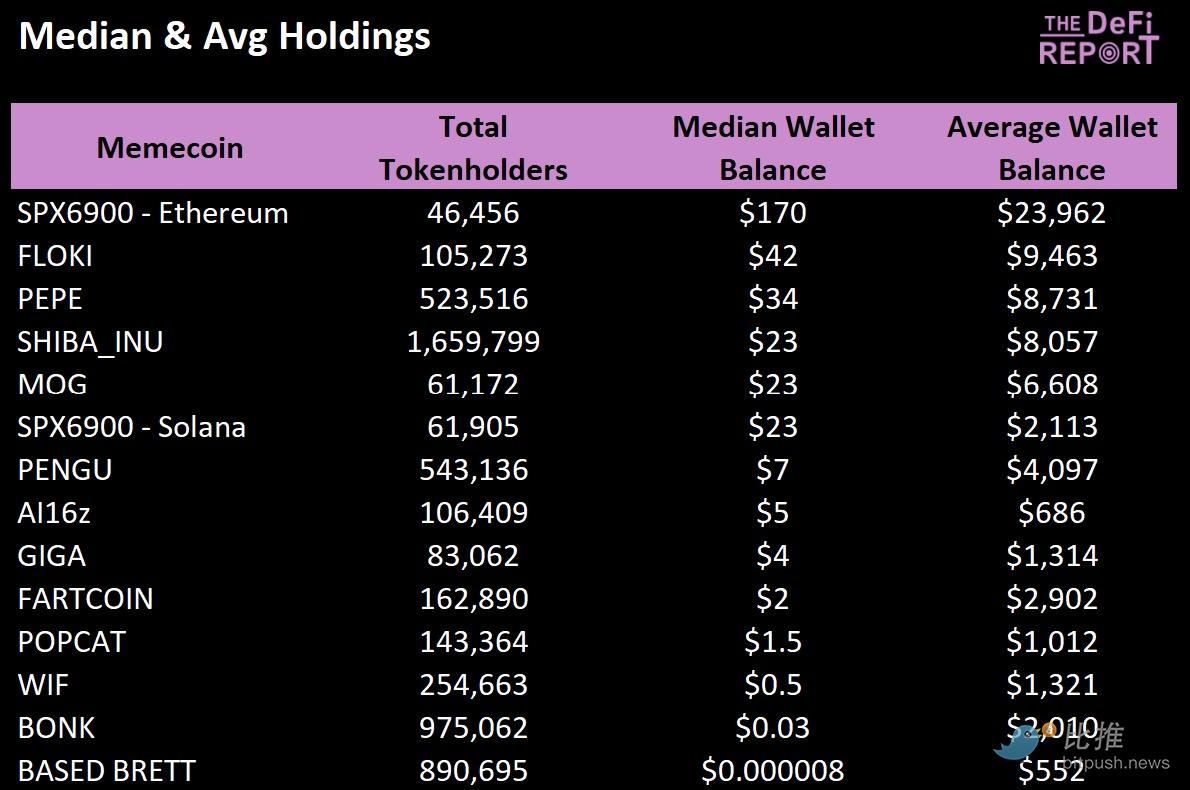
Moyenne et médiane des avoirs par portefeuille
D’après les données, SPX6900 est une anomalie en termes de médiane et de moyenne des avoirs par portefeuille. Son solde médian sur Ethereum est quatre fois supérieur à celui de tout autre meme coin "blue chip".
Vous pourriez vous demander pourquoi la médiane des soldes de WIF, BONK et Based Brett est si basse. La réponse : les portefeuilles issus d’airdrops ou de "dust".
Détenteurs avec un avoir > 1 000 dollars
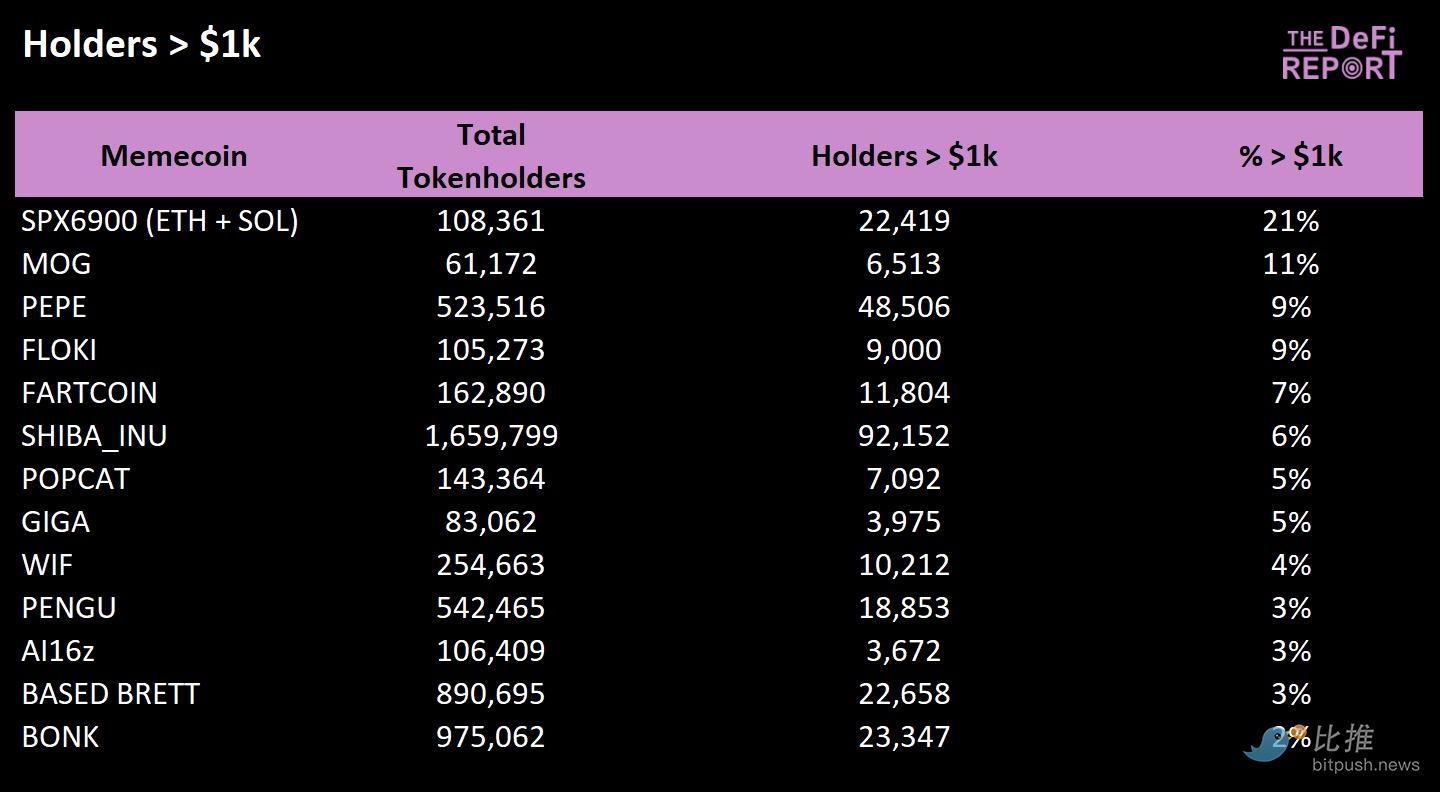
En ce qui concerne le pourcentage de détenteurs avec plus de 1 000 dollars, SPX6900 se démarque également — presque le double du deuxième, MOG.
Détenteurs avec un avoir > 10 000 dollars
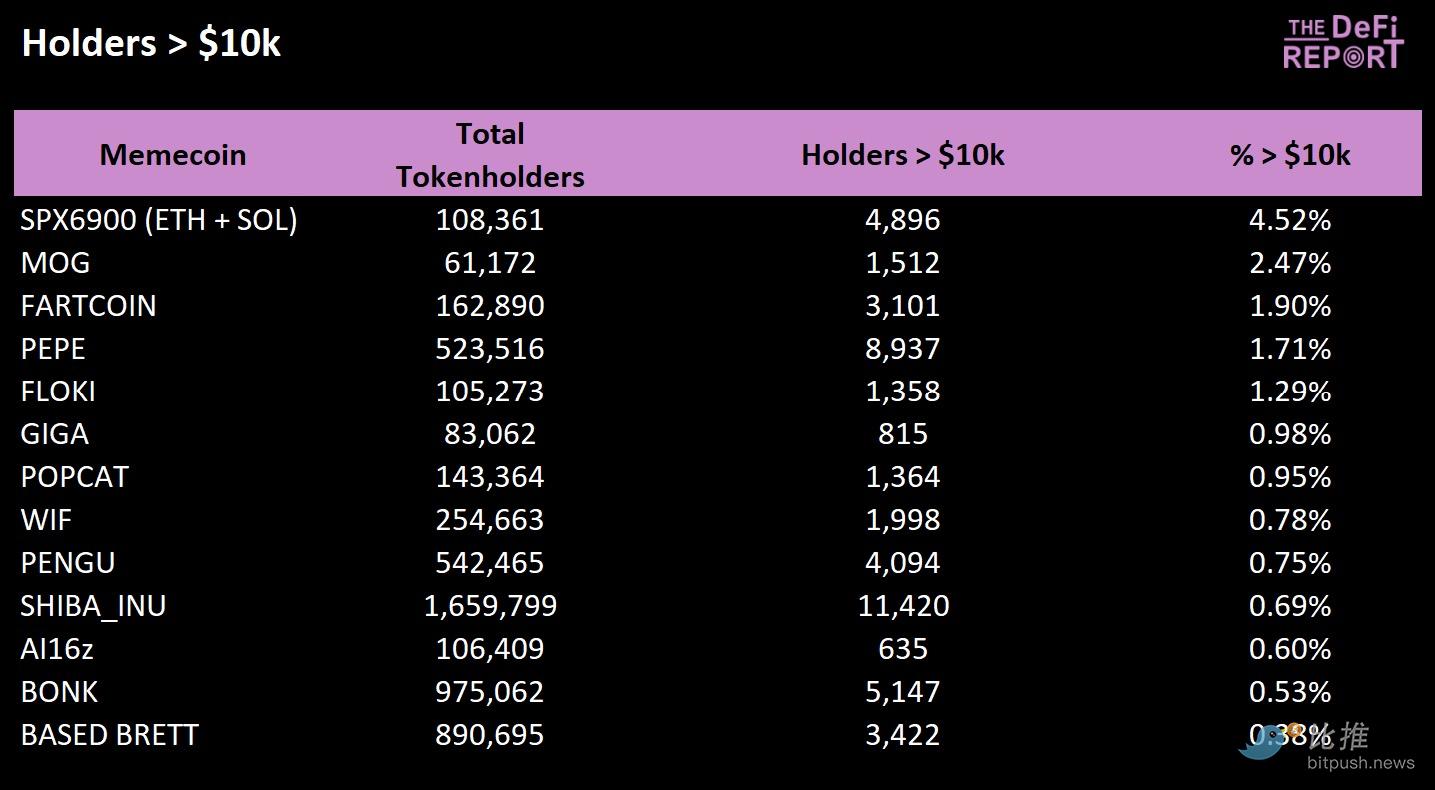
Aujourd’hui, parmi tous les portefeuilles détenant SPX6900 sur Ethereum et Solana, 4,52 % détiennent plus de 10 000 dollars — presque le double du token classé deuxième.
Détenteurs avec un avoir > 100 000 dollars
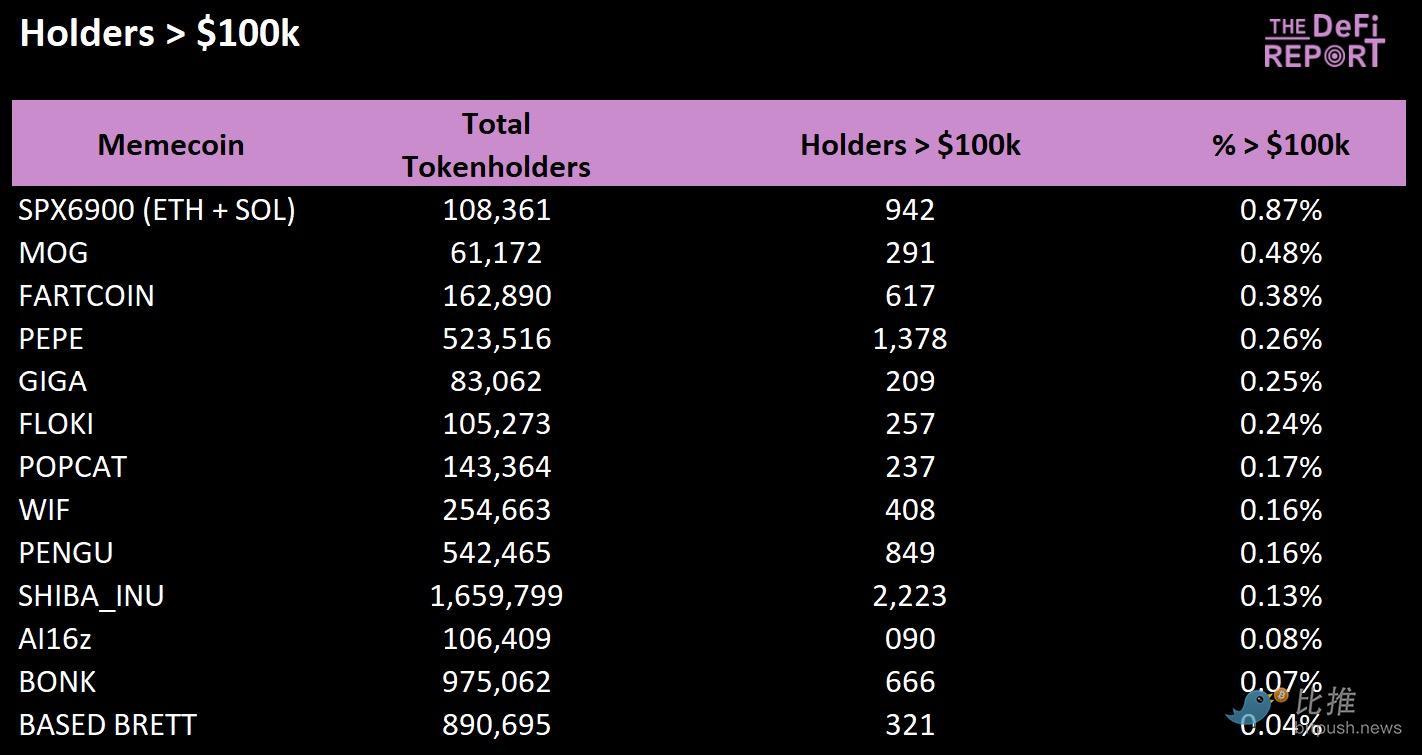
Parmi tous les portefeuilles détenant SPX6900 sur Ethereum et Solana, moins de 1 % détiennent plus de 100 000 dollars.
À titre de référence, Bitcoin (BTC) compte 167 000 portefeuilles avec plus de 1 million de dollars (soit 0,8 %). Ethereum (ETH) compte 18 276 portefeuilles avec plus de 1 million de dollars (soit 0,015 %). Il y a 141 000 portefeuilles avec plus de 100 000 dollars (soit 0,1 %).
Pourcentage de détenteurs avec un avoir < 100 dollars
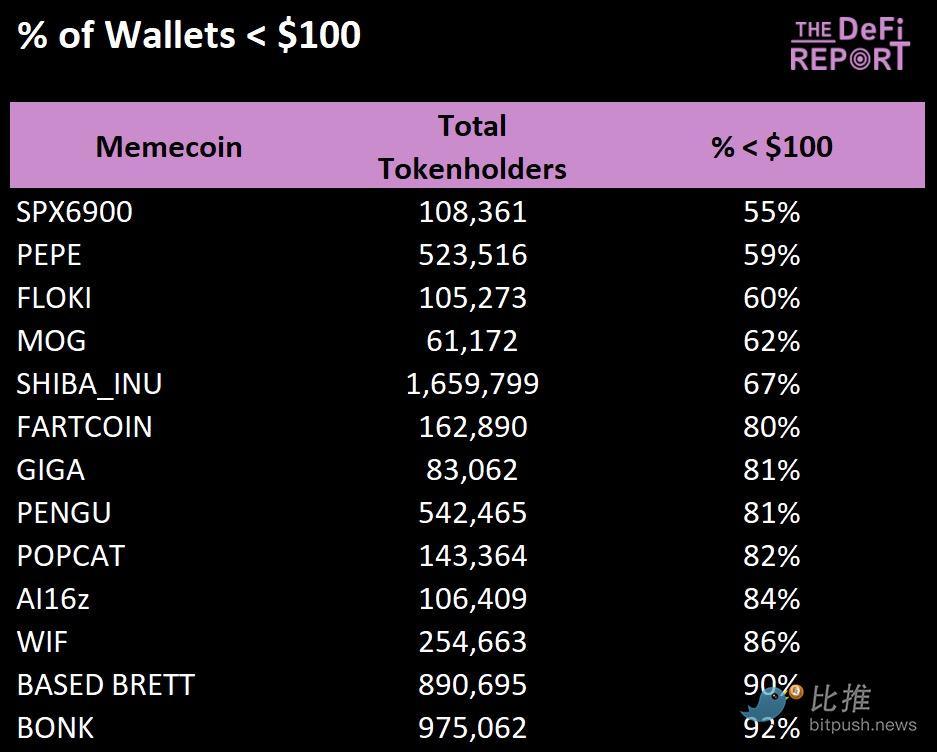
SPX6900 est en tête en ce qui concerne le nombre de détenteurs à forte conviction et à gros avoirs. Il n’est donc pas surprenant que le pourcentage de portefeuilles avec moins de 100 dollars soit plus faible.
Taux de rétention des détenteurs de tokens
Nous pensons que nos données de rétention offrent le signal le plus fort concernant la "base" des meme coins.
Taux de rétention des whales > 50 %
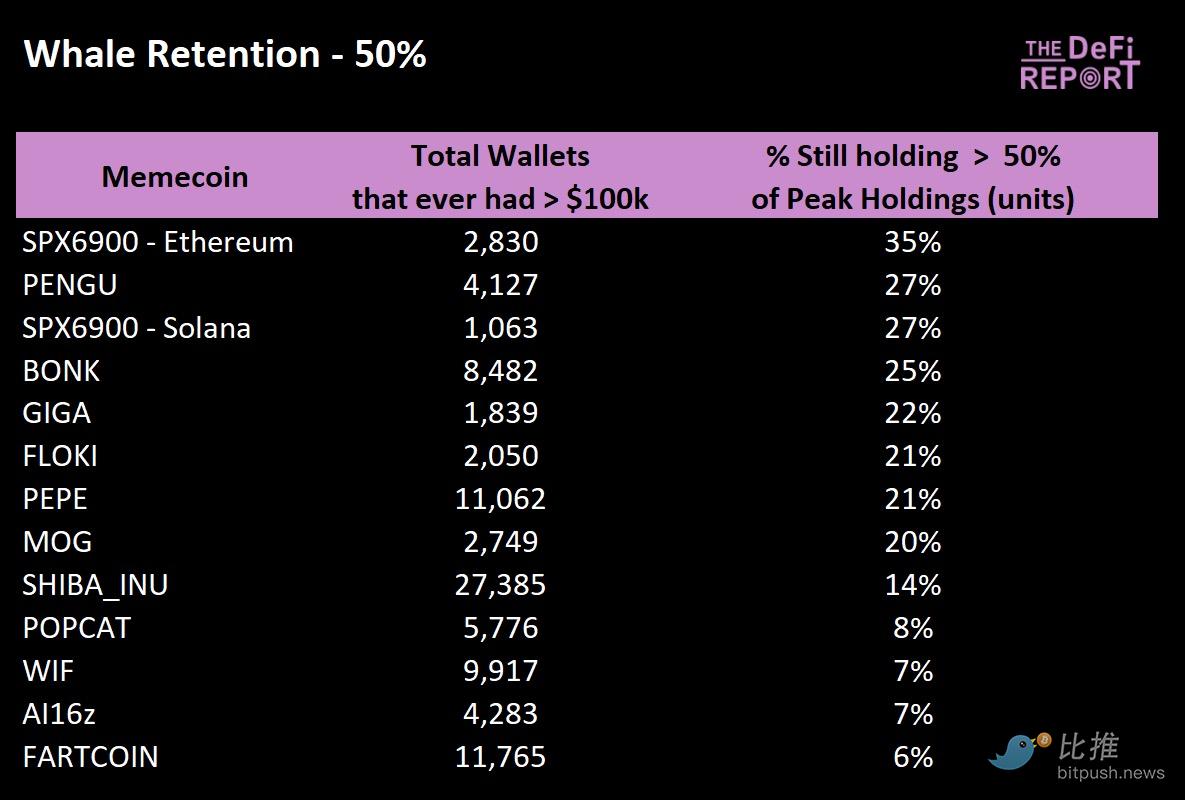
SPX6900 est à nouveau en tête.
Pengu (Pudy Penguins), BONK et GIGA suivent de près, occupant les quatre premières places.
BONK et GIGA ont une médiane et une moyenne d’avoirs très basses, mais apparaissent en tête de ce classement. Nous accordons plus d’importance aux données de rétention des whales.
Taux de rétention des whales > 75 %
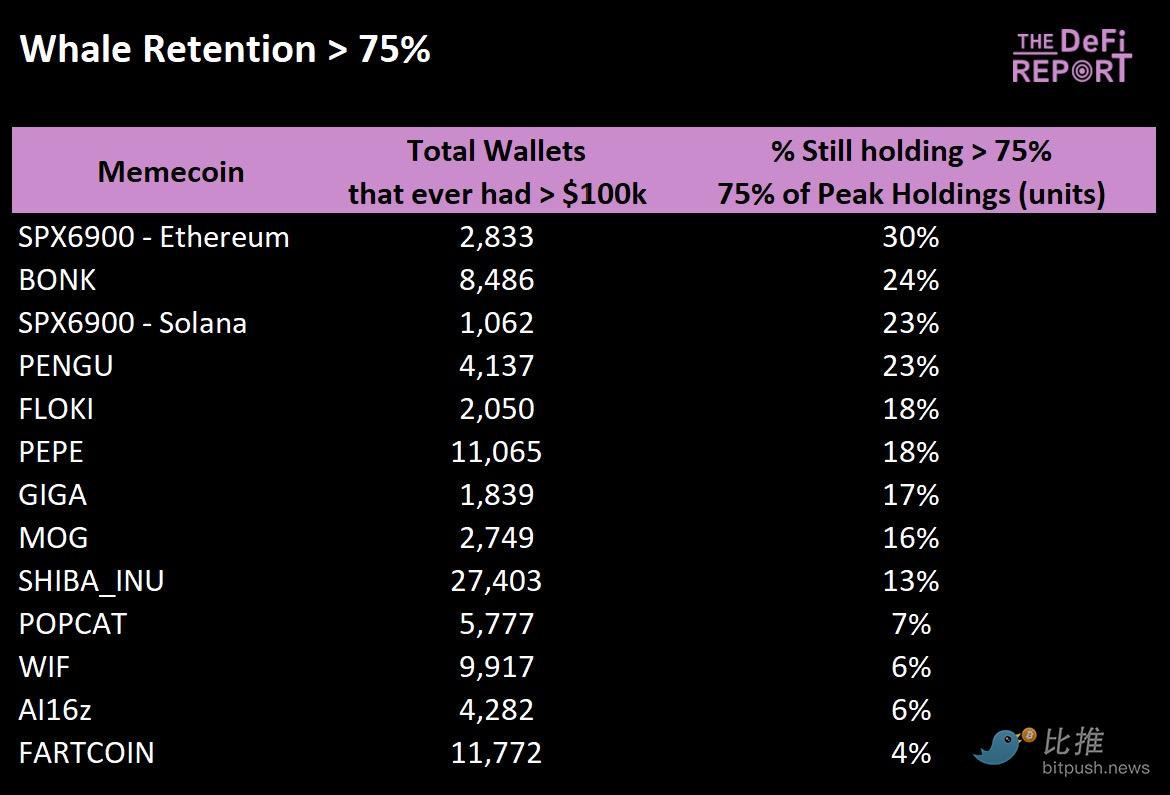
Sur Ethereum, parmi les portefeuilles SPX6900 ayant atteint 100 000 dollars, 30 % détiennent encore plus de 75 % de leur avoir au pic.
C’est intéressant.
Certains pensent qu’investir dans les meme coins, c’est "brûler de l’argent".
Mais ici, nous voyons qu’environ un tiers des détenteurs de SPX ont investi massivement et restent fidèles même après une hausse de 10 à 20 fois suivie d’une correction de 80 %.
C’est une conviction profonde.
Taux de rétention des petits porteurs > 50 %
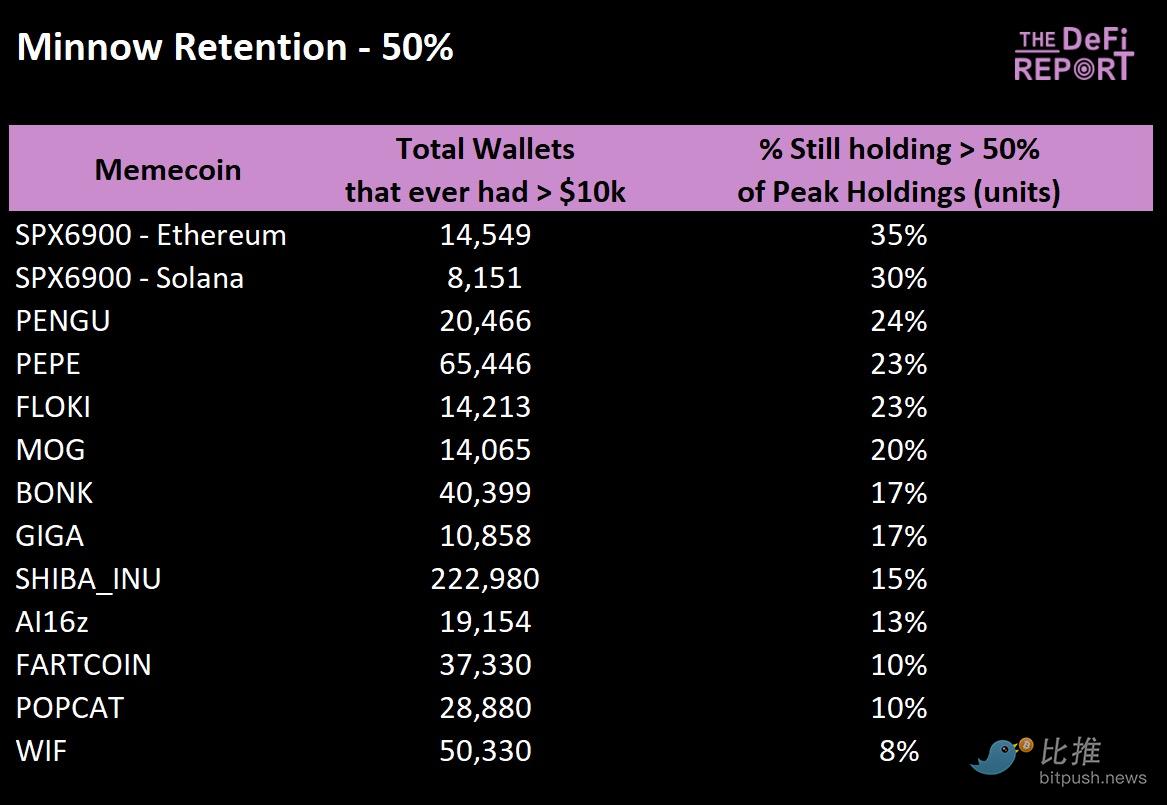
Nous observons le même niveau de conviction dans tous les groupes de détenteurs de SPX6900.
Taux de rétention des petits porteurs > 75 %
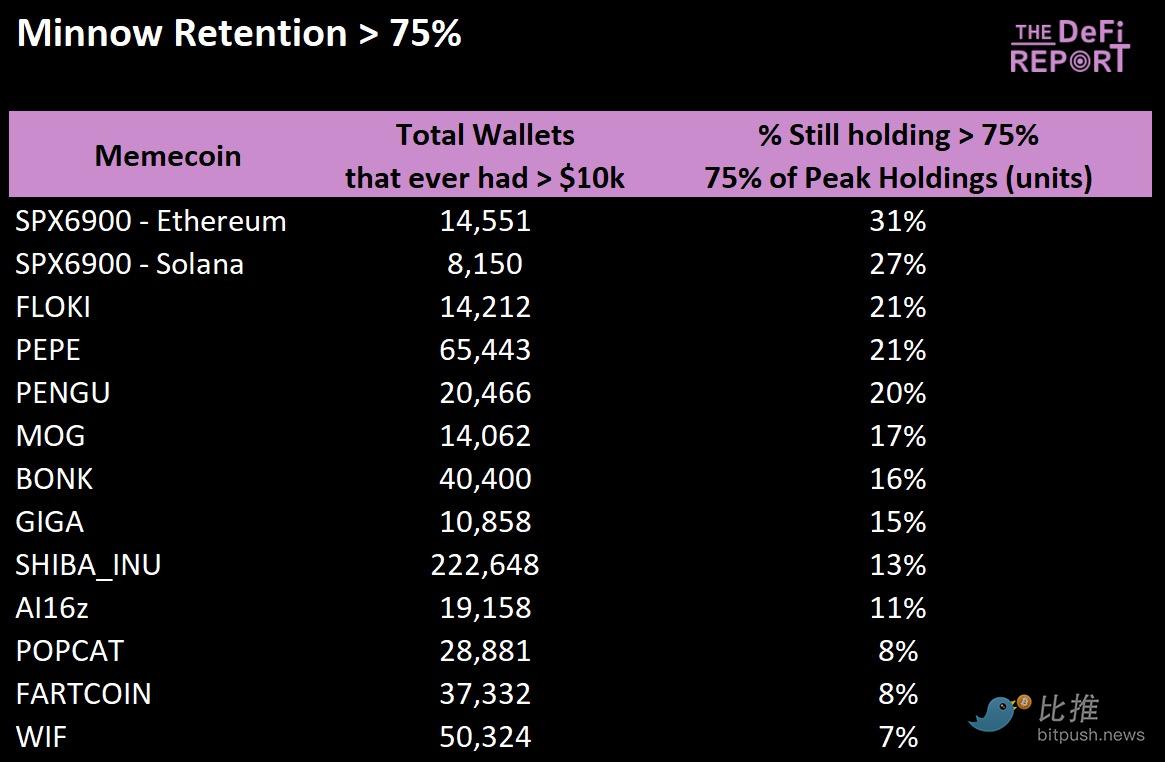
Encore une fois, parmi les détenteurs de SPX6900 ayant détenu 10 000 dollars de tokens, environ un tiers détiennent encore plus de 75 % de leur avoir au pic.
Conviction. Délire ? Appelez cela comme vous voulez. Les données ne mentent pas, elles envoient un signal.
Flux de capitaux sur DEX
Flux net sur 30 jours : portefeuilles > 1 000 dollars
En plus d’analyser les avoirs et les taux de rétention des groupes de portefeuilles, nous examinons également les flux nets d’entrées/sorties sur les exchanges décentralisés (DEX) à des moments clés afin de comprendre les comportements d’achat/vente des différentes communautés.
-
Entrée nette = activité de vente.
-
Sortie nette = activité d’achat.
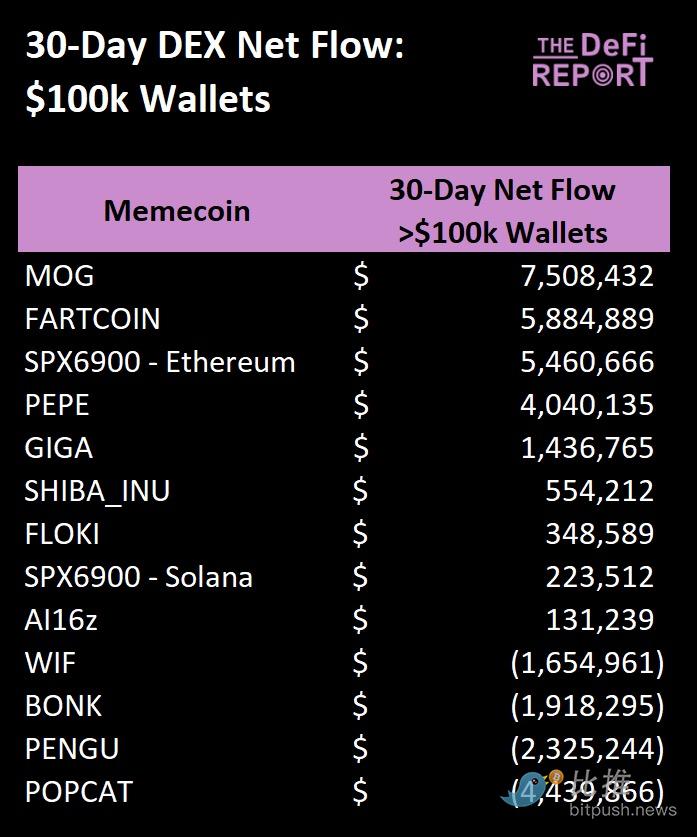
C’est la première catégorie où SPX6900 n’est pas en tête.
*Veuillez noter que les meme coins plus matures (Pepe, Shiba, Bonk) sont également négociés sur la plupart des exchanges centralisés, en plus des données présentées ici.
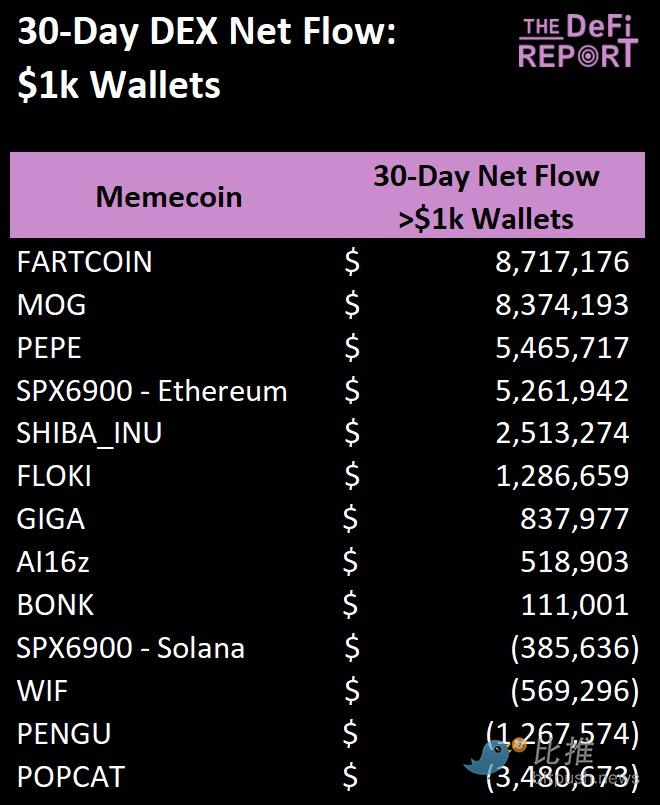
Rappelez-vous, entrée = tokens envoyés vers le DEX (vente).
Flux net sur 30 jours : portefeuilles > 100 000 dollars
Variation du prix sur 30 jours
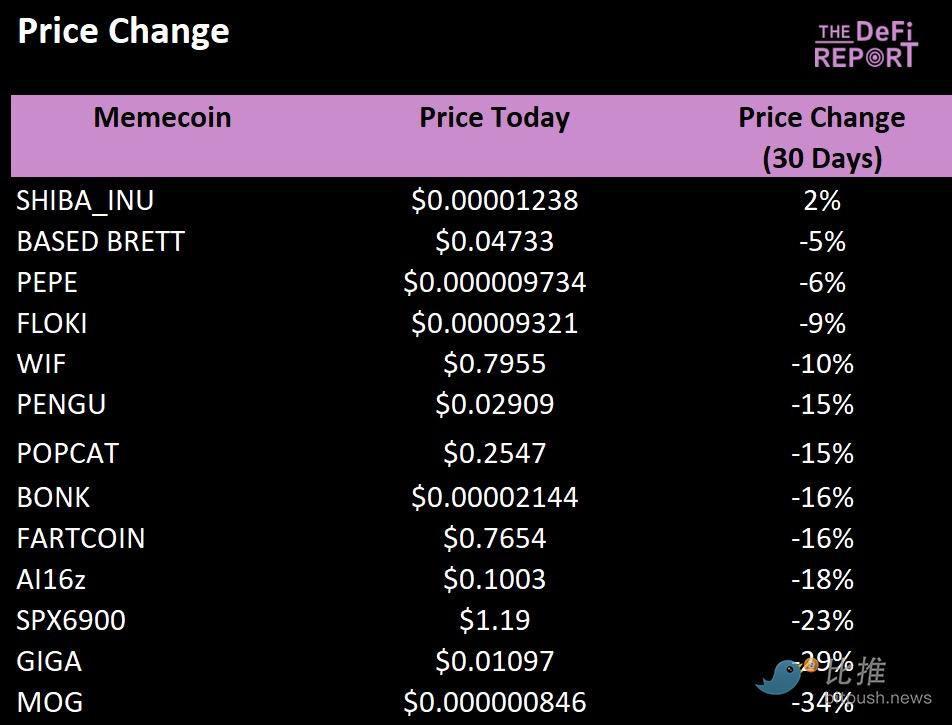
Sans surprise, les tokens avec le plus fort flux entrant sur DEX sont généralement ceux dont la performance de prix a été la plus faible au cours des 30 derniers jours.
Juste valeur
MVRV (ratio capitalisation boursière/valeur réalisée)
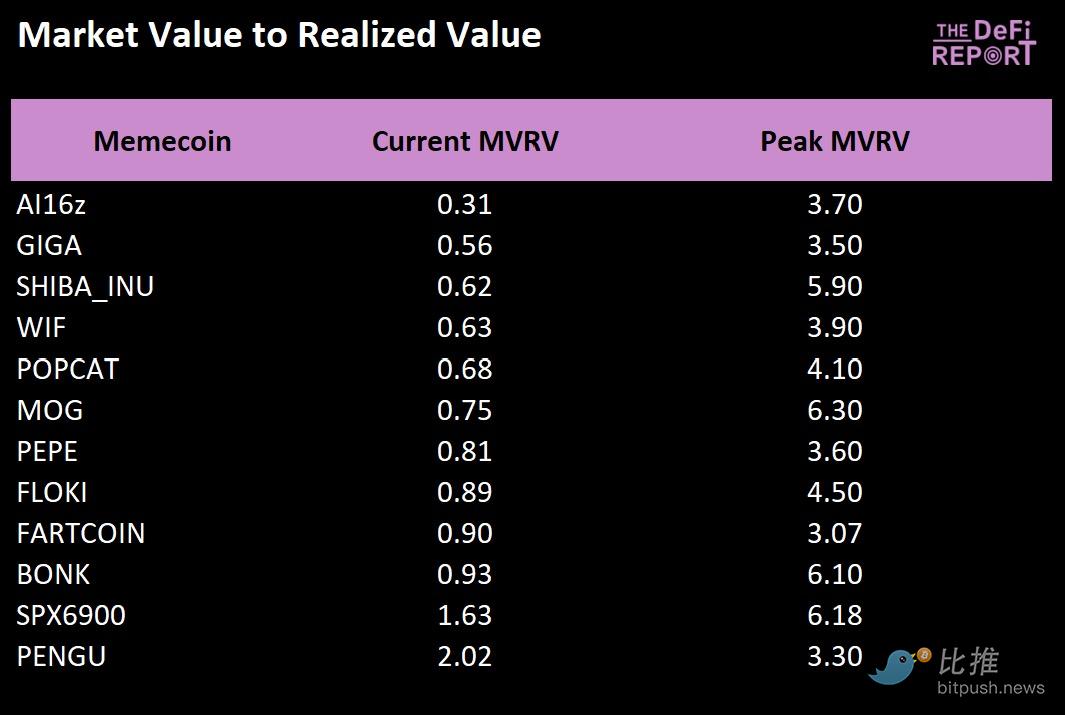
Le MVRV mesure le "prix réalisé", qui est une estimation du coût de base de tous les tokens en circulation par rapport à leur prix de marché.
Le MVRV de SPX6900 est de 1,63, ce qui indique que les détenteurs de SPX6900 ont en moyenne 63 % de gains non réalisés (les détenteurs de Pengu sont en hausse de 102 % en moyenne).
Pour les autres tokens, la moyenne des détenteurs est actuellement en perte non réalisée (MVRV inférieur à 1).
Pas étonnant que le sentiment du marché soit mauvais.
Momentum et tendance des prix
RSI (indice de force relative)
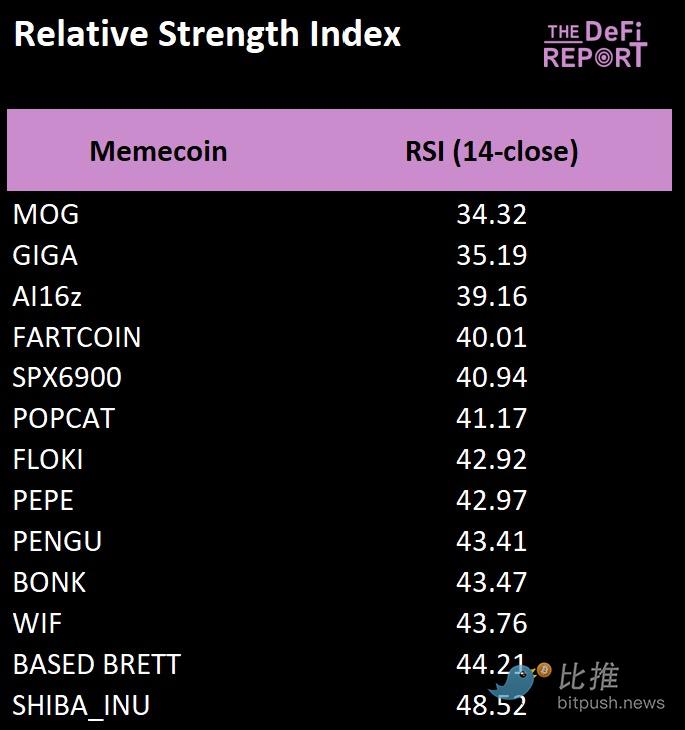
Lorsque le RSI approche ou passe sous 30, cela indique que le token est en situation de "survente".
Historiquement, allouer une petite part à certains projets à ces points de retournement a permis d’obtenir des rendements excédentaires sur 3 à 6 mois.
L’essentiel est d’être convaincu que la structure du bull market reste intacte.
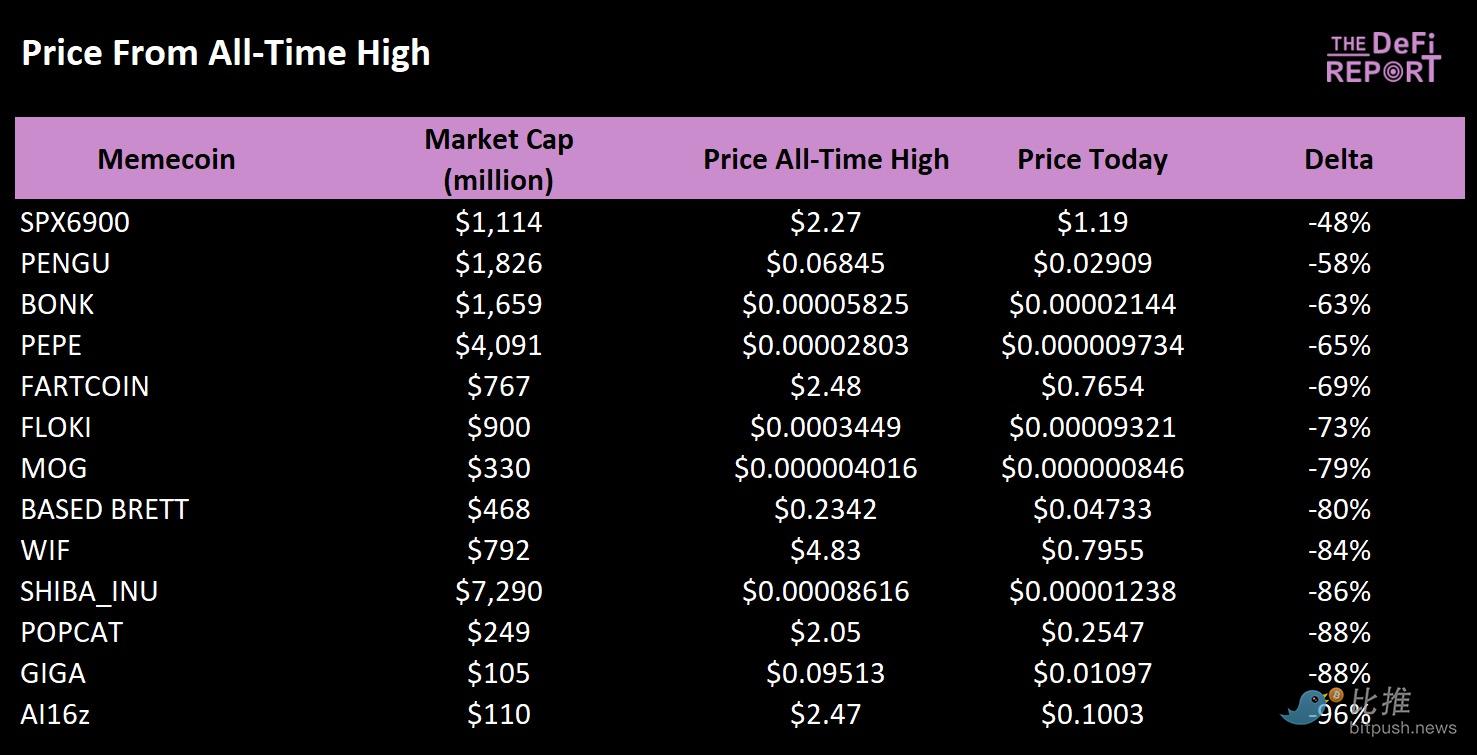
Pourcentage du prix par rapport au plus haut historique
Conclusion
La tendance des prix relie tout cela. Les meme coins avec les meilleures données de groupes de détenteurs et de rétention performent également le mieux sur le marché.
À notre avis, la "base" en est la raison.
Soit vous en avez une, soit non.
Nous pensons que les tokens avec la "base" la plus forte sont les suivants :
-
SPX6900
-
PENGU
-
BONK
-
PEPE
-
MOG
-
GIGA
SPX6900 est particulièrement intéressant pour nous.
Pourquoi ?
Ses données sont impressionnantes, mais quelle est la raison derrière cela ? Pourquoi SPX6900 parvient-il à réaliser une "foi MEME" que d’autres communautés n’atteignent pas ?
Nous pensons que les points clés sont les suivants :
-
Une "personnalité centrale" qui investit réellement et jouit d’une grande confiance de la communauté (par exemple Murad) ;
-
Un "problème de masse" ciblé. Le slogan de SPX6900 est "renverser la bourse". Cela peut sembler absurde, mais cela touche précisément la détresse de la jeune génération mondiale — difficulté à s’en sortir, sentiment d’être abandonné par l’époque. Cette résonance émotionnelle soude la communauté ;
-
Une culture communautaire unique. "Renverser la bourse", "Arrêtez de trader, croyez en quelque chose", "Éternité", "Pas de chandeliers, mais je t’aime", "Investir chaque jour". Ces slogans peuvent sembler obscurs, mais pour la communauté, ils représentent une identité et un sentiment d’appartenance ;
-
Une croyance irréaliste + un objectif de prix extravagant. Si vous repensez aux débuts du Bitcoin, SPX6900 lui ressemble un peu : un petit groupe de personnes avec une foi absurde, une grande idée, et une communauté extrêmement soudée ;
-
Il a résisté à plusieurs fortes baisses. SPX6900 est très volatil, a déjà fait x10, mais aussi chuté de 80 %. Cette volatilité a éliminé les spéculateurs, mais la "communauté hardcore" n’est jamais partie ;
-
Un groupe de personnes qui travaillent gratuitement pour le projet. Ils appellent cela — "alimenté par l’amour".
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

Apple (AAPL.US) s’associe à LG pour entrer sur le marché de la maison intelligente : des accessoires comme des sonnettes, des thermostats et des caméras porteront la marque LG.
Selon des sources proches du dossier, Apple s'apprête à renforcer sa présence sur le marché des appareils domestiques intelligents, y compris les sonnettes, thermostats et autres accessoires, et ces produits seront développés en collaboration avec LG Electronics grâce à une forme de partenariat inhabituelle.
Rétrospective-ROI-Pour le Trésor dirigé par Trump, la « queue » des enchères est la partie la plus délicate : McKeefer
Répétition, le contenu principal reste inchangé. Jamie McGeever, Reuters, Orlando, Floride, 6 octobre – Les adjudications de bons du Trésor américain devraient normalement être des affaires routinières, prévisibles et dépourvues d'intérêt médiatique. Mais l’époque actuelle n'est pas ordinaire, et l'administration Trump risque de voir la faiblesse des ventes de bons du Trésor faire la une de l’actualité. Le Trésor américain prévoit d'émettre près de 120 milliards de dollars de bons cette semaine, marquant la première émission depuis deux semaines, à l’exception des bons du Trésor à court terme : 58 milliards de dollars de bons à trois ans mardi, 39 milliards de dollars à dix ans mercredi, et 22 milliards de dollars à trente ans jeudi. Dans des conditions normales, ces adjudications n'auraient guère d'importance, mais l’intérêt s’est accru à cause des résultats extrêmement décevants des ventes des 22 au 24 septembre—en particulier celle du 23 septembre concernant les bons à cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis lors, les rendements non seulement n’ont pas baissé, mais ils ont grimpé à des niveaux inégalés depuis des décennies sur la majorité des maturités. Il est important de noter que la probabilité d’un « échec » d’une adjudication de bons du Trésor américain est quasiment nulle. Les primary dealers—les 26 banques et institutions actuellement agréées par la Fed de New York pour intervenir sur ce marché—sont toujours tenus de participer, agissant en tant que souscripteurs pour garantir le bon fonctionnement du marché des bons du Trésor américain, le plus liquide au monde, pesant 30 000 milliards de dollars. Cela permet, en retour, la continuité du fonctionnement du système financier mondial. Des milliers de milliards de dollars de dette, d’actifs et de produits dérivés mondiaux prennent les bons du Trésor américain comme référence. Ceux-ci servent aussi de garantie pour lubrifier les rouages du système financier américain et global, comme dans les opérations de pension, les prêts interbancaires et autres financements. En résumé, tant que les bons du Trésor restent le pilier du système financier mondial, il y aura toujours des acheteurs lors des adjudications. La question demeure, comme toujours, à quel prix ces obligations sont finalement attribuées. Actuellement, le coût d’emprunt sur le marché secondaire a atteint ses niveaux les plus élevés depuis le milieu des années 2000, il est donc logique de penser que le Trésor paiera également des taux élevés sur le marché primaire. Mais, comme l'ont montré les récentes adjudications, un choc négatif reste possible. « Trop gros pour être absorbé par le marché ? » L’adjudication de 70 milliards de dollars de bons à cinq ans du 23 septembre a été la plus préoccupante de ces dernières années. La demande, mesurée par le « bid-to-cover ratio », a été la plus faible depuis neuf ans. Le Trésor a finalement vendu ces obligations à un rendement de 5,033 %, soit plus de 3 points de base au-dessus du rendement marché à la clôture des offres. Trois points de base peuvent sembler insignifiants, mais pour une adjudication à cinq ans, c’est exceptionnel. Il s'agit du plus grand « tail » (écart entre le rendement moyen adjugé et le marché) depuis juin 2022. D’après les analystes de JP Morgan, il faut remonter à 2011 pour retrouver un écart de 3 points pour une telle adjudication, à l’époque de la crise du plafond de la dette qui avait conduit à une dégradation de la note de crédit américaine en août. Aujourd’hui, les craintes liées à la situation budgétaire américaine tendent à faire grimper les coûts d’emprunt à long terme. Ainsi, le marché anticipe que l’administration Trump déplacera progressivement ses besoins de financement massifs sur des maturités intermédiaires ou plus courtes—celles avec un coût moindre. C’est pourquoi l’adjudication des cinq ans d’il y a deux semaines a tellement inquiété. Un « tail » de 3 points n’est pas rare sur les émissions de longue maturité, mais il l’est pour des obligations au « ventre » de la courbe. Si le Trésor devait recourir à des primes plus élevées pour les placer, cela indiquerait de sérieux problèmes. Des « tails » importants peuvent être causés par divers facteurs, comme une volatilité du marché le jour de l’adjudication, ou des inquiétudes fondamentales plus profondes susceptibles d’éroder la demande au fil du temps. Il est souvent difficile de distinguer ces deux dynamiques, qui ne s’excluent pas mutuellement. D’un point de vue plus optimiste, cette inquiétude ne s’est pas encore propagée aux échéances courtes—du moins pas pour l’instant. Les rendements des bons à trois et dix ans ont augmenté, en hausse d’environ 50 points de base par rapport à l’adjudication précédente un mois plus tôt, oscillant respectivement autour de 4,96 % et 5,32 %. Le rendement à trente ans a grimpé de près de 35 points de base, atteignant 5,65 %. Ce niveau paraît assez élevé po
Annuler l'émission de bons du Trésor américain à 20 ans pourrait être contre-productif ? BNP Paribas avertit d'un risque de ventes accrues sur le marché et maintient sa prévision de rendement à 30 ans à 5,8%.
La BNP Paribas avertit que la secrétaire au Trésor des États-Unis, Janet Yellen, devrait résister aux appels à supprimer l’émission d’obligations du Trésor américain à 20 ans. Selon la banque, cette mesure, qui semble viser à réduire le coût du financement à long terme, pourrait produire l’effet inverse : au lieu de maintenir les rendements des obligations à un niveau bas, elle risquerait d’augmenter les coûts d’emprunt et d’affaiblir la liquidité du marché.
Prix des cryptos
Plus


