
Rapport de recherche|Analyse détaillée du projet avantisfi & Analyse de la capitalisation boursière d’AVNT
I. Présentation du projet
II. Points forts du projet
-
Couche de trading à effet de levier universelle, couvrant diverses classes d'actifs
-
Effet de levier élevé et modèle sans frais, amélioration de l'efficacité du capital
-
Innovation technologique, expérience on-chain à faible latence
-
Communauté dynamique et développement durable
III. Perspectives de valorisation
IV. Modèle économique
Offre totale de tokens
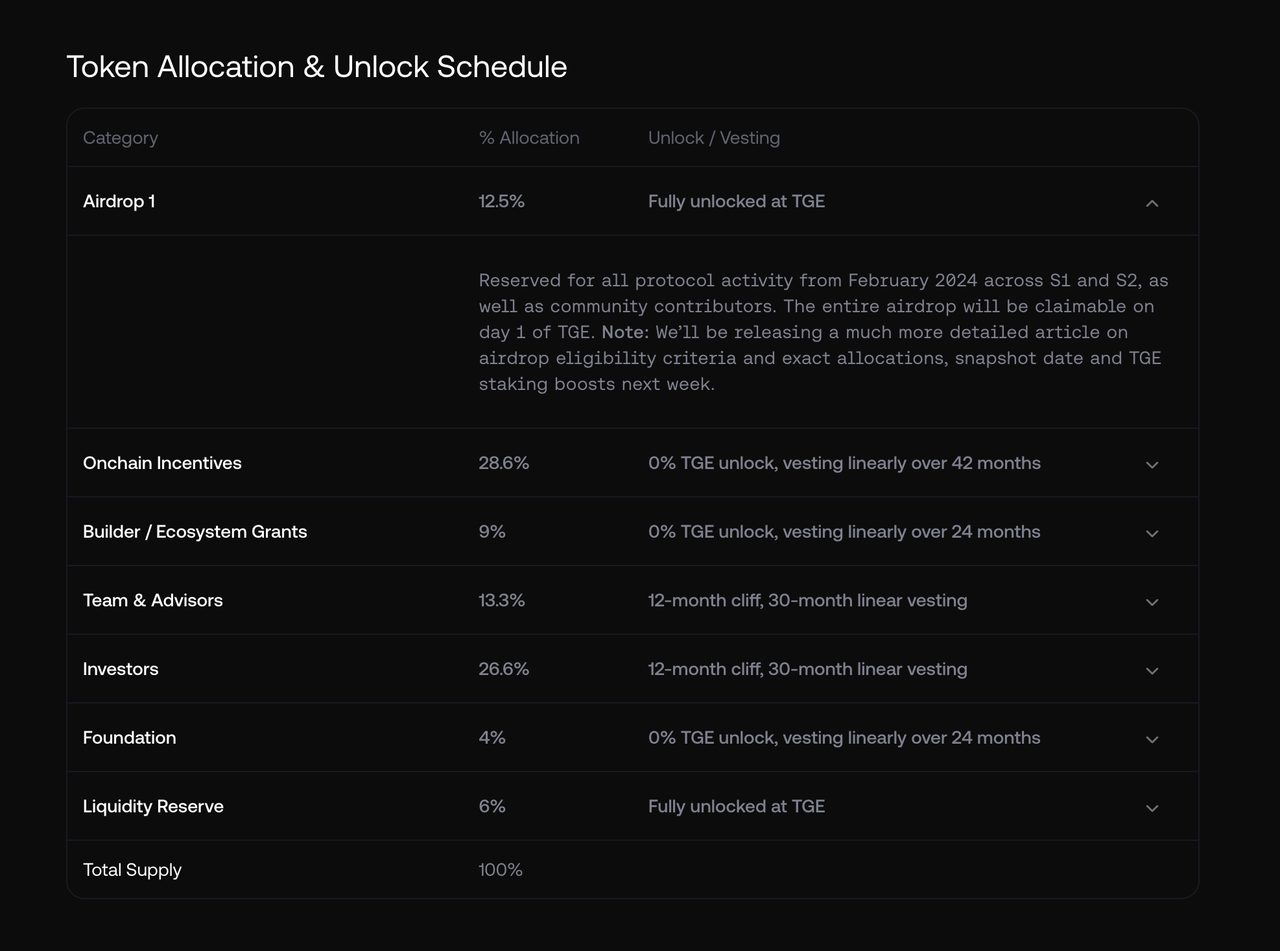
Structure de répartition
-
Premier airdrop 12,5% : déblocage complet au lancement du TGE ;
-
Incitations on-chain 28,6% : 0% au TGE, déblocage linéaire sur 42 mois ;
-
Builders et subventions écosystème 9% : 0% au TGE, déblocage linéaire sur 24 mois ;
-
Équipe et conseillers 13,3% : déblocage à partir de 12 mois après le TGE, linéaire sur 30 mois ;
-
Investisseurs 26,6% : déblocage à partir de 12 mois après le TGE, linéaire sur 30 mois ;
-
Fondation 4% : 0% au TGE, déblocage linéaire sur 24 mois ;
-
Réserve de liquidité 6% : déblocage complet au lancement du TGE.
Utilisation du token
-
Vote de gouvernance : les détenteurs de tokens peuvent participer à la gouvernance du protocole pour décider de l'orientation du projet et des ajustements de paramètres.
-
Revenus de staking : les utilisateurs peuvent staker leurs tokens pour obtenir des récompenses, améliorant la sécurité du réseau et la demande de tokens.
-
Fourniture de liquidité : les tokens peuvent être utilisés dans des pools de liquidité pour gagner des frais de transaction et stimuler l'activité de trading dans l'écosystème.
-
Paiement dans l'écosystème : utilisé comme moyen de paiement pour les frais de service de la plateforme et les coûts de transaction.
-
Mécanisme d'incitation : récompense des utilisateurs via le mining ou des missions, stimulant l'activité communautaire et l'expansion de l'écosystème.
V. Informations sur l'équipe et le financement
Informations sur l'équipe
Situation du financement
VI. Risques potentiels
-
La libération de liquidité lors du TGE initial représente 18,5%, ce qui entraîne un risque de pression à la vente après l'airdrop ;
-
Risque de pression à la vente après le déblocage linéaire mensuel pour les investisseurs et l'équipe ;
-
Risque de pression à la vente de la part de l'équipe et de la fondation.
-
La partie incitations on-chain représente 28,6%, il n'est pas exclu que les équipes ayant reçu des incitations vendent après le déblocage.
VII. Liens officiels
-
Website: https://www.avantisfi.com
-
Twitter: https://x.com/avantisfi
-
Discord : Aucun
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le rapport financier de Delta Air Lines (DAL.US) révèle que le secteur aérien est "un consommateur d'énergie qui réduit les profits"! Les revenus du troisième trimestre atteignent un niveau record, mais les prix élevés du pétrole pèsent sur les perspectives de bénéfices.
Les dépenses de carburant ajustées de Delta Air Lines au troisième trimestre ont augmenté de 62 % en glissement annuel, tandis que la marge opérationnelle ajustée est passée de 11,1 % à 9,4 %. Par conséquent, ce bilan de performance et de perspectives futures illustre la résilience opérationnelle de ce géant aéronautique face à des prix du pétrole élevés, mais n’a pas encore donné le signal d’une nouvelle expansion de la marge bénéficiaire.
Morgan Stanley optimiste sur SpaceX : le potentiel de "Tera'Merica" est sous-estimé, l'expansion de l'IA d'entreprise et de la puissance de calcul ouvre un espace de croissance
Morgan Stanley estime que la logique de croissance de SpaceX s’étend désormais de l’aérospatiale et des communications par satellite à l’IA d’entreprise et aux infrastructures de calcul, tandis que la reconstruction de l’industrie manufacturière avancée aux États-Unis pourrait ouvrir un espace de croissance à long terme encore plus vaste. La commercialisation de l’IA d’entreprise et l’expansion des capacités de calcul constituent un soutien direct à la croissance, tandis que les opportunités manufacturières représentées par “Tera’Merica” apportent un potentiel de croissance supplémentaire à long terme pour la société.
Delta Airlines révise à la baisse ses prévisions de bénéfices en raison d'une hausse des coûts du carburant supérieure à celle des tarifs des billets
Delta Air Lines a revu à la baisse la prévision de ses bénéfices annuels en raison de l’augmentation des coûts de carburant, qui devraient grimper de 6 milliards de dollars. La hausse significative des prix des billets met à l’épreuve la capacité des voyageurs à absorber ces coûts. Son activité de raffinage devrait générer 700 millions de dollars de profits, aidant à atténuer l’impact des coûts de carburant. Selon Rajesh Kumar Singh, Reuters Chicago, le 9 octobre – Delta Air Lines (DAL.N) a réduit vendredi de près d’un quart la médiane de ses prévisions de bénéfices annuels, les coûts de carburant en hausse ayant compensé l’effet positif d’une demande de voyage robuste et de prix de billets plus élevés. Cette révision met en lumière le défi grandissant auquel font face les compagnies aériennes américaines : les passagers accepteront-ils encore des hausses de prix si le coût du carburant reste élevé ? Les compagnies ont déjà augmenté leurs tarifs cette année et les analystes avertissent qu’une nouvelle hausse pourrait tester la volonté de consommation des voyageurs. La société basée à Atlanta prévoit que ses dépenses annuelles de carburant augmenteront d’environ 6 milliards de dollars par rapport à l'année précédente. Au troisième trimestre, les dépenses de carburant ont grimpé de 62% sur un an, atteignant 4,1 milliards de dollars, soit plus de 500 millions de dollars au-dessus des prévisions de juillet. Interrogé sur les raisons de la révision, Erik Snell, le directeur financier de Delta Air Lines, a déclaré : "C'est entièrement une question de carburant", notant que les prix du pétrole brut et du carburant aérien raffiné ont augmenté depuis l’été. Delta prévoit désormais un bénéfice ajusté par action annuel compris entre 5,10 et 5,60 dollars, contre une estimation de 6,50 à 7,50 dollars en juillet. Selon les données de London Stock Exchange Group (LSEG), la nouvelle médiane de 5,35 dollars est inférieure à l’attente moyenne des analystes qui était de 5,46 dollars. La société prévoit un bénéfice ajusté avant impôts de 4,5 milliards de dollars en 2026. Pour le troisième trimestre, le bénéfice ajusté par action s’établit à 1,72 dollar, légèrement en dessous de la prévision moyenne de 1,76 dollar. Sa marge opérationnelle ajustée a reculé de 11,1% à 9,4%. Delta est la première grande compagnie aérienne américaine à publier ses résultats trimestriels. Ses concurrentes United Airlines UAL.O, American Airlines AAL.O et Southwest Airlines LUV.N publieront leurs résultats plus tard ce mois-ci. Hausse des prix des billets Selon le Bureau américain des statistiques des transports, au cours des huit premiers mois de 2026, les compagnies aériennes américaines ont dépensé 42,9 milliards de dollars en carburant pour les vols réguliers, soit près de 13,2 milliards de dollars de plus qu’à la même période l’année précédente, malgré une légère baisse de la consommation de carburant. Une forte demande et une croissance limitée du nombre de sièges ont permis aux compagnies aériennes de répercuter le coût du carburant sur les passagers. Selon l’indice des prix à la consommation du Bureau of Labor Statistics américain, le prix moyen des billets pour les cinq mois jusqu’en août était environ 25% plus élevé qu’un an auparavant. Avec des prix du carburant élevés et l’expansion de la capacité du secteur prévue pour accélérer encore au quatrième trimestre, les analystes surveillent de près la capacité des compagnies, dont Delta, à augmenter davantage les prix des billets sans freiner la demande. Les analystes de Deutsche Bank estiment que la proportion des coûts de carburant récupérée par les mesures de revenus sera en baisse au quatrième trimestre et qu’il faudra attendre le début de 2027 pour un remboursement complet. Delta affirme que la demande reste forte. Selon Snell, avec un taux de réservation des billets pour le quatrième trimestre déjà proche de 60%, la société prévoit une croissance du revenu d’environ 20% sur un an. Selon LSEG, Delta prévoit un bénéfice ajusté par action pour le quatrième trimestre entre 1,15 et 1,65 dollar, la médiane de 1,40 dollar étant proche de la prévision moyenne des analystes de 1,39 dollar. Le bénéfice du raffinage Delta dispose d’un avantage par rapport à ses concurrents américains : elle possède une raffinerie située près de Philadelphie, que Snell prévoit générer 700 millions de dollars de bénéfice cette année. "Nous avons une raffinerie qui nous fournit une couverture partielle contre les fluctuations des prix du carburant, ce qu’aucune autre société ne possède," a-t-il déclaré. Acquise en 2012, la raffinerie Monroe transforme le pétrole brut en carburant pour avion et autres produits. Delta doit toujours payer le carburant à sa branche aérienne au prix du marché, mais les bénéfices du raffinage restent en interne. Lorsque la différence entre les prix du pétrole brut et des produits raffinés augmente, cela aide Delta à atténuer le coût du carburant acheté auprès de fournisseurs e
La théorie de l’« apocalypse du SaaS » en faillite ? Autodesk (ADSK.US) et Intuit (INTU.US) mènent la hausse à contre-courant, Wall Street revalorise la narration « l’IA dévore les logiciels »
Cette semaine, Autodesk et Intuit devraient enregistrer leur plus forte hausse hebdomadaire depuis plusieurs mois. Alors que le secteur technologique subit une pression générale, ces entreprises résistent à la tendance, envoyant un signal d’optimisme renouvelé sur les perspectives de croissance du secteur SaaS (Software as a Service).
Prix des cryptos
Plus


