
L'essor des stablecoins : le rêve de paiement monétaire du bitcoin est-il encore réalisable ?

La conception centralisée du dollar américain et sa dépendance à la politique des États-Unis déterminent en fin de compte son destin en tant que monnaie. Cependant, pour être réaliste, sa disparition ne sera peut-être pas visible avant 10, 50, voire 100 ans.
Auteur : Juan Galt, traduction originale : AididiaoJP, Foresight News
Alors que la loi « GENIUS Act » consolide le statut des stablecoins adossés à la dette américaine, le réseau décentralisé de Bitcoin en fait une blockchain mieux adaptée à l’adoption mondiale, et capable de répondre à la tendance de baisse de la demande pour les obligations américaines dans un monde multipolaire.
À mesure que le monde passe d’un ordre unipolaire dominé par les États-Unis à une configuration multipolaire menée par les BRICS, le dollar fait face à une pression sans précédent en raison de la baisse de la demande pour les obligations et de la hausse du coût de la dette. L’adoption en juillet 2025 de la loi « GENIUS Act » marque une stratégie audacieuse des États-Unis pour répondre à cette situation, en reconnaissant par la législation les stablecoins adossés à la dette américaine, libérant ainsi une demande massive d’obligations américaines à l’étranger.
La blockchain qui hébergera ces stablecoins façonnera l’économie mondiale pour les décennies à venir. Grâce à son caractère inégalé de décentralisation, à la confidentialité du Lightning Network et à sa sécurité robuste, Bitcoin apparaît comme le choix supérieur pour propulser cette révolution du dollar numérique, garantissant des coûts de conversion plus faibles lorsque la monnaie fiduciaire déclinera inévitablement. Cet article explore pourquoi le dollar doit et va être numérisé via la blockchain, et pourquoi Bitcoin doit devenir son infrastructure, afin que l’économie américaine puisse atterrir en douceur depuis sa position d’empire mondial.
La fin du monde unipolaire
Le monde est en train de passer d’un ordre mondial unipolaire — où les États-Unis étaient la seule superpuissance, capable d’influencer les marchés et de dominer les conflits mondiaux — à un monde multipolaire, où des alliances orientales peuvent s’organiser indépendamment de la politique étrangère américaine. Cette alliance orientale, appelée BRICS, est composée de pays majeurs comme le Brésil, la Russie, la Chine et l’Inde. L’ascension des BRICS entraîne inévitablement une réorganisation géopolitique, remettant en cause l’hégémonie du système du dollar.
De nombreux éléments apparemment isolés indiquent cette réorganisation de l’ordre mondial, comme l’alliance militaire entre les États-Unis et l’Arabie Saoudite. Les États-Unis ne défendent plus l’accord du pétrodollar, qui stipulait que le pétrole saoudien ne serait vendu qu’en dollars en échange d’une protection militaire américaine dans la région. La stratégie du pétrodollar était la principale source de demande pour le dollar, considérée comme la clé de la puissance économique américaine depuis les années 1970, mais elle a en réalité pris fin ces dernières années. Depuis le début de la guerre en Ukraine, l’Arabie Saoudite accepte d’autres devises que le dollar pour le commerce pétrolier.
La faiblesse du marché obligataire américain
Un autre indicateur clé de la transformation géopolitique de l’ordre mondial est la faiblesse du marché obligataire américain, où la confiance dans la solvabilité à long terme du gouvernement américain s’érode de plus en plus. Certains craignent l’instabilité politique interne, d’autres doutent que la structure gouvernementale actuelle puisse s’adapter à un monde technologique en mutation rapide et à l’ascension des BRICS.
Elon Musk serait l’un de ces sceptiques. Il a récemment passé plusieurs mois avec l’administration Trump, tentant de réorganiser le gouvernement fédéral et la situation financière du pays via un ministère de l’efficacité gouvernementale, avant de se retirer soudainement de la politique en mai.
Lors d’un récent sommet, Musk a choqué Internet en déclarant : « Je ne suis pas allé à Washington depuis mai. Le gouvernement est fondamentalement irrécupérable. J’apprécie les efforts nobles de David Sacks… mais au bout du compte, si vous regardez notre dette nationale… si l’intelligence artificielle et les robots ne peuvent pas résoudre notre problème de dette, nous sommes fichus. »
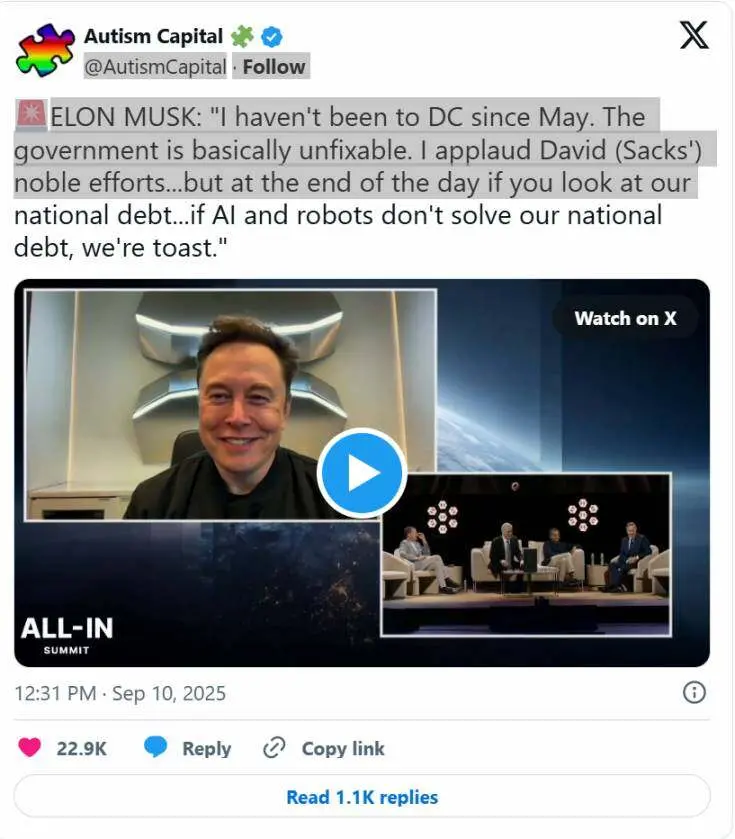
Si même Musk ne peut pas sauver le gouvernement américain de la ruine financière, qui le pourra ?
Ces inquiétudes se reflètent dans la faible demande pour les obligations américaines à long terme, ce qui oblige à augmenter les taux d’intérêt pour attirer les investisseurs. Aujourd’hui, le rendement des obligations américaines à 30 ans est de 4,75 %, un sommet depuis 17 ans. Selon Reuters, la demande pour les obligations à long terme comme celles à 30 ans est également en baisse, et la demande pour 2025 est jugée « décevante ».
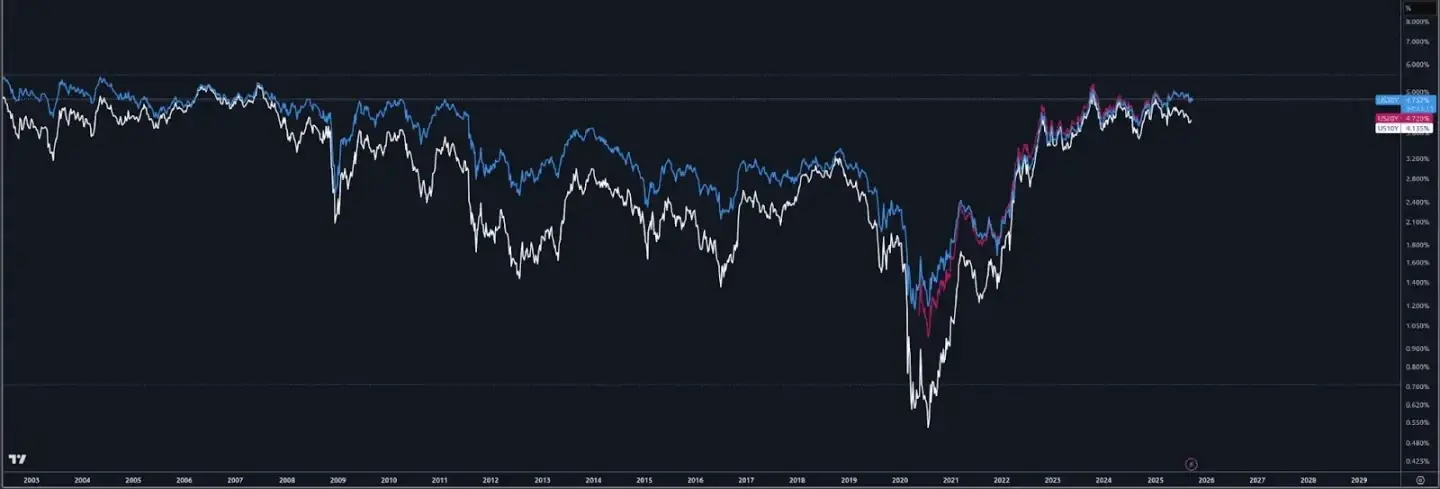
L’affaiblissement de la demande pour les obligations américaines à long terme a un impact majeur sur l’économie américaine. Le Trésor doit offrir des taux plus élevés pour attirer les investisseurs, ce qui augmente à son tour les intérêts que le gouvernement doit payer sur sa dette. Aujourd’hui, les paiements d’intérêts des États-Unis approchent les 1 000 milliards de dollars par an, dépassant le budget militaire national.
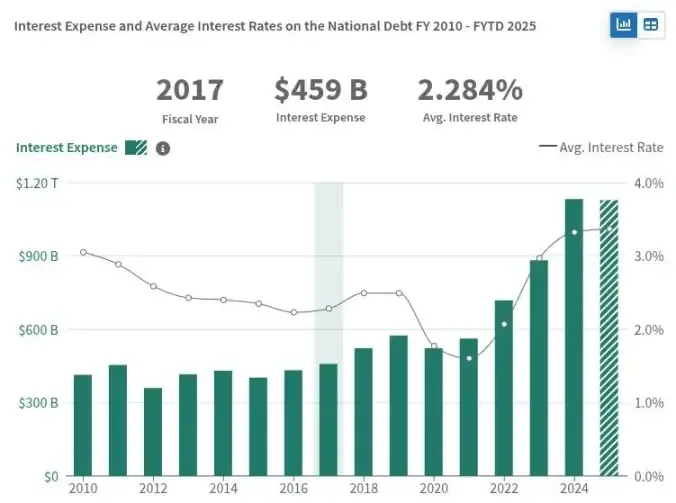
Si les États-Unis ne trouvent pas assez d’acheteurs pour leur dette future, ils pourraient avoir du mal à payer leurs factures immédiates et devoir compter sur la Fed pour acheter cette dette, ce qui gonflerait son bilan et l’offre monétaire. Les conséquences, bien que complexes, risquent fort de provoquer une inflation du dollar, nuisant encore à l’économie américaine.
Comment les sanctions ont frappé le marché obligataire
Le marché obligataire américain a été encore affaibli en 2022, lorsque les États-Unis ont manipulé le marché des obligations qu’ils contrôlent pour punir la Russie après son invasion de l’Ukraine. Lors de l’invasion, les États-Unis ont gelé les réserves de trésorerie étrangères détenues par la Russie, qui étaient destinées à rembourser sa dette envers les investisseurs occidentaux. Il a été rapporté que, pour forcer la Russie à faire défaut, les États-Unis ont également commencé à bloquer tous les paiements de la Russie à ses créanciers étrangers.
Une porte-parole du Trésor américain a alors confirmé que certains paiements n’étaient plus autorisés.
« Aujourd’hui est la date limite pour un autre paiement de la dette russe », a-t-elle déclaré.
« À partir d’aujourd’hui, le Trésor américain n’autorisera aucun paiement de dette en dollars provenant des comptes du gouvernement russe dans les institutions financières américaines. La Russie doit choisir entre épuiser ses réserves restantes en dollars ou de nouvelles sources de revenus, ou faire défaut. »
En utilisant son mécanisme de sanctions diplomatiques, les États-Unis ont effectivement transformé le marché obligataire en arme contre la Russie. Mais les sanctions sont à double tranchant : depuis lors, la demande étrangère pour les obligations américaines a diminué, car les pays en désaccord avec la politique étrangère américaine cherchent à diversifier leurs risques. La Chine a mené cette tendance, son portefeuille d’obligations américaines ayant culminé à plus de 1 250 milliards de dollars en 2013, puis chuté rapidement depuis le début de la guerre en Ukraine, pour atteindre aujourd’hui environ 750 milliards de dollars.
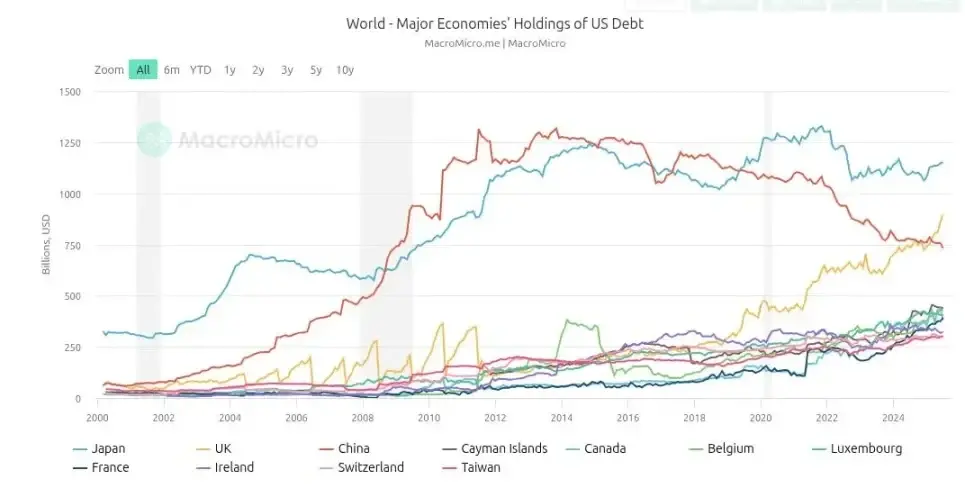
Bien que cet épisode ait démontré la puissance destructrice des sanctions, il a aussi profondément entamé la confiance dans le marché obligataire. Non seulement la Russie a été empêchée de rembourser sa dette sous les sanctions de l’administration Biden, mais les investisseurs ont aussi été lésés en dommages collatéraux. Le gel des réserves de trésorerie étrangères a montré au monde que si un État souverain s’oppose à la politique étrangère américaine, toutes les garanties, y compris celles du marché obligataire, peuvent disparaître.
L’administration Trump n’utilise plus les sanctions comme stratégie principale, car elles nuisent au secteur financier américain, et s’est tournée vers une politique étrangère basée sur les tarifs douaniers. Ces tarifs ont eu des résultats mitigés. Bien que l’administration Trump se vante de recettes fiscales record et d’investissements privés dans les infrastructures nationales, les pays orientaux ont accéléré leur coopération via l’alliance des BRICS.
Le manuel de la stratégie des stablecoins
Alors que la Chine a réduit ses avoirs en obligations américaines au cours de la dernière décennie, un nouvel acheteur est apparu et s’est rapidement hissé au sommet du pouvoir. Tether, une fintech née aux débuts de Bitcoin, détient aujourd’hui pour 171 milliards de dollars d’obligations américaines, soit près d’un quart des avoirs chinois, et plus que la plupart des autres pays.
Tether est l’émetteur du stablecoin le plus populaire, USDT, dont la capitalisation en circulation atteint 171 milliards de dollars. La société a déclaré un bénéfice de 1 milliard de dollars au premier trimestre 2025, avec un modèle d’affaires simple et efficace : acheter des obligations américaines à court terme, émettre des tokens USDT adossés 1:1, et encaisser les intérêts des coupons du gouvernement américain. Avec 100 employés au début de l’année, Tether serait l’une des entreprises les plus rentables par employé au monde.
Circle, l’émetteur de l’USDC, le deuxième stablecoin le plus populaire du marché, détient également près de 50 milliards de dollars de bons du Trésor à court terme. Les stablecoins sont utilisés partout dans le monde, notamment en Amérique latine et dans les pays en développement, comme alternative aux monnaies locales, souvent frappées d’une inflation bien pire que celle du dollar et soumises à des contrôles de capitaux.
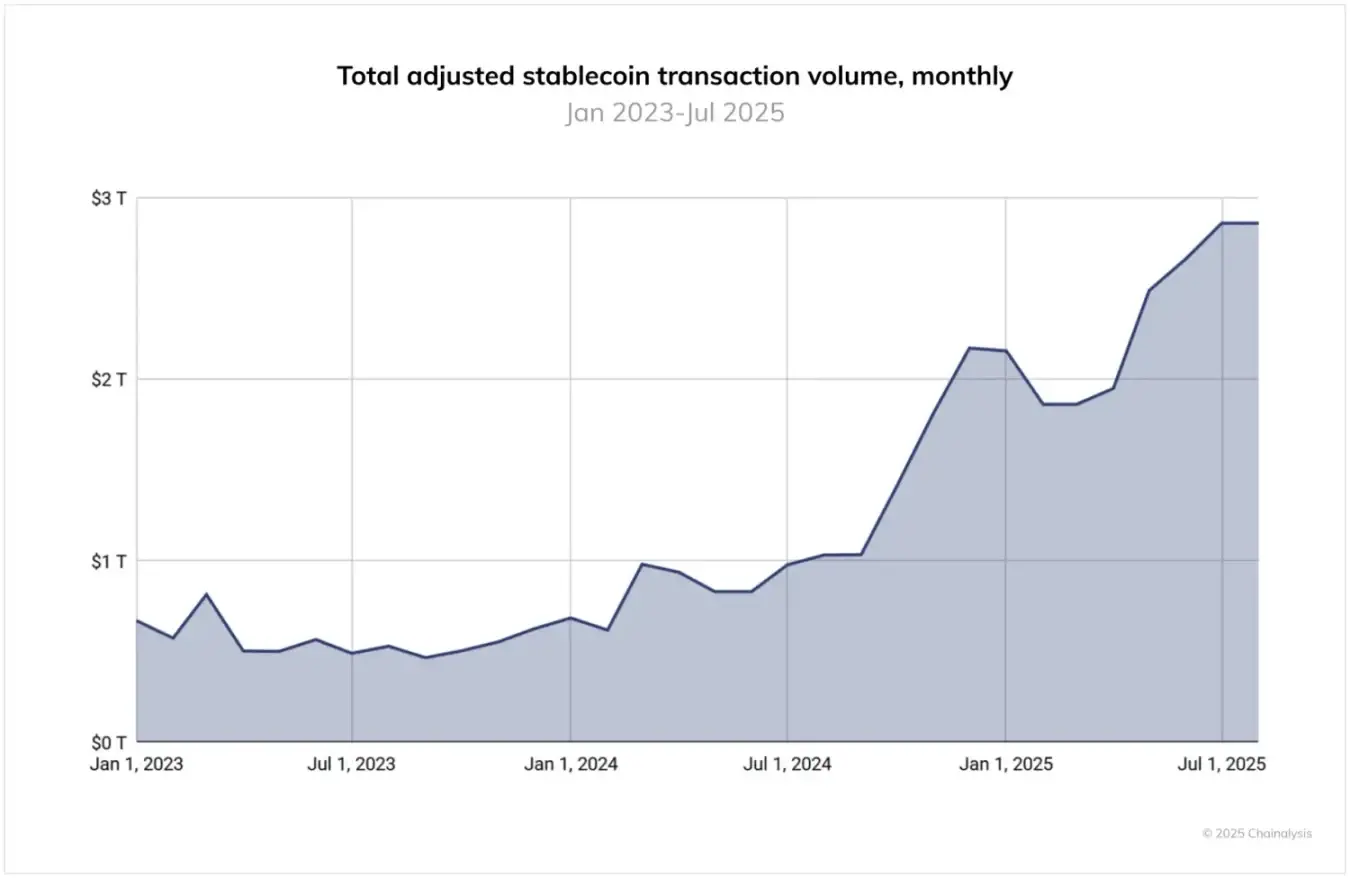
Aujourd’hui, le volume des transactions traitées par les stablecoins n’est plus un jouet financier de niche pour geeks, il atteint des milliers de milliards de dollars. Un rapport Chainalysis de 2025 indique : « Entre juin 2024 et juin 2025, USDT a traité plus de 1 000 milliards de dollars par mois, atteignant un pic de 1 140 milliards de dollars en janvier 2025. Pendant ce temps, le volume mensuel de l’USDC a varié entre 1 240 et 3 290 milliards de dollars. Ces volumes soulignent le rôle central et durable de Tether et USDC dans l’infrastructure des marchés crypto, notamment pour les paiements transfrontaliers et les activités institutionnelles. »
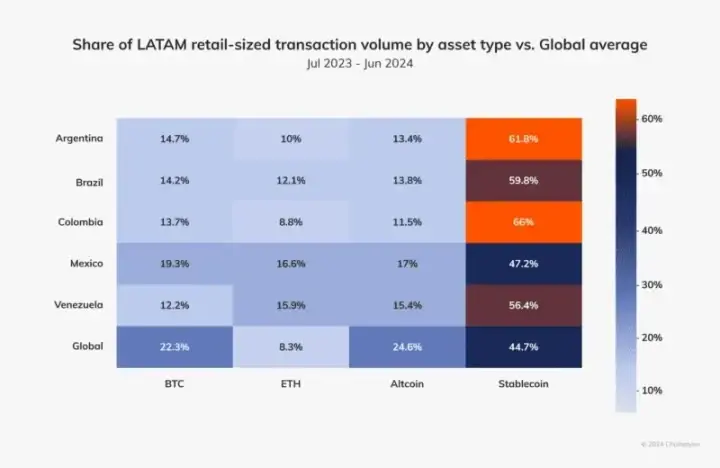
Par exemple, selon un rapport Chainalysis de 2024 axé sur l’Amérique latine, la région a représenté 9,1 % de la valeur totale reçue en crypto entre 2023 et 2024, avec une croissance annuelle de l’utilisation comprise entre 40 % et 100 %, dont plus de 50 % en stablecoins, démontrant la forte demande de monnaies alternatives dans le monde en développement.
Les États-Unis ont besoin d’une nouvelle demande pour leurs obligations, et celle-ci se manifeste sous la forme d’une demande pour le dollar, car la plupart des gens dans le monde sont piégés dans des monnaies fiduciaires bien moins performantes que le dollar. Si le monde évolue vers une structure géopolitique où le dollar doit rivaliser à armes égales avec toutes les autres monnaies, il pourrait rester le meilleur choix. Malgré ses défauts, les États-Unis restent une superpuissance dotée d’une richesse, d’un capital humain et d’un potentiel économique impressionnants, surtout comparés à de nombreux petits pays et à leurs pesos douteux.
L’Amérique latine a déjà montré un fort appétit pour le dollar, mais l’offre pose problème, car les États locaux résistent aux canaux bancaires traditionnels en dollars. Dans de nombreux pays hors des États-Unis, il n’est pas facile d’obtenir un compte en dollars. Les banques locales sont généralement strictement réglementées et obéissent aux gouvernements locaux, qui ont intérêt à défendre leur peso. Après tout, les États-Unis ne sont pas les seuls à savoir imprimer de la monnaie et défendre la valeur de leur devise.
Les stablecoins résolvent ces deux problèmes : ils créent une demande pour les obligations américaines et permettent de transmettre la valeur libellée en dollars à toute personne, partout dans le monde.
Les stablecoins tirent parti de la résistance à la censure de leur blockchain sous-jacente, une fonctionnalité que les banques locales ne peuvent offrir. Ainsi, en promouvant les stablecoins, les États-Unis peuvent atteindre des marchés étrangers inaccessibles, élargir leur base d’utilisateurs et de demande, tout en exportant l’inflation du dollar vers des pays sans influence politique directe sur les États-Unis — une tradition ancienne du dollar. Stratégiquement, cela semble idéal pour les États-Unis et n’est qu’une extension du mode de fonctionnement du dollar depuis des décennies, mais basée sur une nouvelle technologie financière.
Le gouvernement américain a compris cette opportunité. Selon Chainalysis : « Le paysage réglementaire des stablecoins a connu des changements significatifs au cours des 12 derniers mois. Bien que la loi américaine “GENIUS Act” ne soit pas encore en vigueur, son adoption a déjà suscité un fort intérêt institutionnel. »
Pourquoi les stablecoins devraient dépasser Bitcoin
La meilleure façon de garantir que Bitcoin aide le monde en développement à échapper à des monnaies fiduciaires médiocres, c’est de s’assurer que le dollar utilise Bitcoin comme infrastructure. Chaque portefeuille de stablecoin en dollars devrait aussi être un portefeuille Bitcoin.
Les critiques de la stratégie Bitcoin-dollar diront que cela trahit les racines libertariennes de Bitcoin, qui devait remplacer le dollar, non le renforcer ou l’amener au XXIe siècle. Mais cette inquiétude est largement centrée sur les États-Unis. Il est facile de critiquer le dollar quand on est payé en dollars et que son compte bancaire est en dollars. Il est facile de le critiquer quand on subit une inflation de 2 à 8 % par an. Mais dans de nombreux pays hors des États-Unis, une inflation de 2 à 8 % est une bénédiction.
Une grande partie de la population mondiale souffre de monnaies fiduciaires bien pires que le dollar, avec des taux d’inflation allant de deux chiffres bas à trois chiffres, ce qui explique pourquoi les stablecoins ont déjà été massivement adoptés dans le tiers-monde. Le monde en développement doit d’abord quitter ce navire en perdition. Une fois à bord d’un navire stable, ils chercheront peut-être à passer au yacht Bitcoin.
Malheureusement, bien que la plupart des stablecoins aient commencé sur Bitcoin, ils ne fonctionnent plus dessus aujourd’hui, ce qui crée beaucoup de frictions et de risques pour les utilisateurs. Aujourd’hui, la majorité du volume des stablecoins circule sur la blockchain Tron, un réseau centralisé exploité par Justin Sun sur quelques serveurs, facilement ciblable par des gouvernements étrangers hostiles à la diffusion des stablecoins en dollars sur leur territoire.
La plupart des blockchains sur lesquelles reposent les stablecoins sont également totalement transparentes. Les adresses publiques des utilisateurs sont traçables, souvent liées aux données personnelles via les exchanges locaux, et facilement accessibles aux gouvernements locaux. C’est un levier que les pays étrangers peuvent utiliser pour contrer la diffusion des stablecoins en dollars.
Bitcoin n’a pas ces risques d’infrastructure. Contrairement à Ethereum, Tron, Solana, etc., Bitcoin est hautement décentralisé, avec des dizaines de milliers de nœuds dans le monde et un réseau peer-to-peer robuste pour transmettre les transactions, capable de contourner facilement tout goulot d’étranglement ou obstacle. Sa couche de preuve de travail offre une séparation des pouvoirs que les blockchains en preuve d’enjeu n’ont pas. Par exemple, Michael Saylor, bien qu’il détienne 3 % de l’offre totale de Bitcoin, n’a aucun droit de vote direct dans la gouvernance du réseau. Ce n’est pas le cas pour Vitalik avec Ethereum ou Justin Sun avec Tron.
De plus, le Lightning Network construit sur Bitcoin permet des règlements instantanés, bénéficiant de la sécurité de la blockchain sous-jacente, tout en offrant une confidentialité notable, car toutes les transactions Lightning sont hors chaîne et ne laissent aucune trace sur la blockchain publique. Cette différence fondamentale permet aux utilisateurs de préserver leur vie privée lors des paiements. Ainsi, le nombre d’acteurs pouvant violer la vie privée des utilisateurs passe de toute personne pouvant consulter la blockchain à quelques entrepreneurs ou sociétés technologiques, dans le pire des cas.
Les utilisateurs peuvent aussi exécuter leur propre nœud Lightning localement et choisir comment se connecter au réseau, ce que beaucoup font, gardant ainsi la confidentialité et la sécurité entre leurs mains. Ces caractéristiques sont absentes de la plupart des blockchains utilisées aujourd’hui pour les stablecoins.
Les politiques de conformité et même les sanctions peuvent toujours s’appliquer aux stablecoins en dollars, leur gouvernance étant ancrée à Washington, avec les mêmes méthodes analytiques et basées sur les smart contracts utilisées aujourd’hui pour empêcher l’utilisation criminelle des stablecoins. Fondamentalement, le dollar ne peut pas être décentralisé, car il est conçu pour être centralisé. Cependant, si la majorité de la valeur des stablecoins circule via le Lightning Network, la vie privée des utilisateurs sera préservée, protégeant ainsi les utilisateurs des pays en développement contre la criminalité organisée ou même leur propre gouvernement.
Au final, les utilisateurs se soucient des frais de transaction, du coût du transfert de fonds, ce qui explique pourquoi Tron domine encore le marché. Mais avec l’arrivée de l’USDT sur le Lightning Network, cela pourrait bientôt changer. Dans un ordre mondial Bitcoin-dollar, le réseau Bitcoin deviendra le moyen d’échange du dollar, tandis que le dollar restera l’unité de compte dans un avenir prévisible.
Bitcoin peut-il supporter tout cela ?
Les critiques de cette stratégie craignent aussi que la stratégie Bitcoin-dollar n’affecte Bitcoin lui-même. Ils se demandent si placer le dollar au-dessus de Bitcoin ne va pas déformer sa structure sous-jacente. Une superpuissance comme le gouvernement américain pourrait vouloir manipuler Bitcoin, par exemple en l’obligeant à se conformer aux sanctions, ce qu’ils pourraient théoriquement faire au niveau de la preuve de travail.
Cependant, comme mentionné plus haut, le régime des sanctions a probablement atteint son apogée, laissant place à l’ère des tarifs douaniers, qui cherchent à contrôler les flux de marchandises plutôt que de capitaux. Ce changement de stratégie de politique étrangère américaine post-Trump et post-guerre d’Ukraine allège en fait la pression sur Bitcoin.
À mesure que les entreprises occidentales, comme BlackRock, et même le gouvernement américain, continuent d’adopter Bitcoin comme stratégie d’investissement à long terme, ou, selon les mots du président Trump, comme « réserve stratégique de Bitcoin », elles s’alignent aussi sur la réussite et la survie du réseau Bitcoin. Attaquer la résistance à la censure de Bitcoin nuirait non seulement à leurs investissements, mais affaiblirait aussi la capacité du réseau à acheminer les stablecoins vers le monde en développement.
Dans un ordre mondial Bitcoin-dollar, le compromis le plus évident pour Bitcoin est d’abandonner son rôle d’unité de compte. C’est une mauvaise nouvelle pour de nombreux bitcoiners, et à juste titre. L’unité de compte est l’objectif ultime de l’hyperbitcoinisation, et beaucoup vivent déjà dans ce monde, prenant leurs décisions économiques en fonction de l’impact sur leur nombre de satoshis. Mais pour ceux qui comprennent que Bitcoin est la monnaie la plus saine de l’histoire, rien ne peut vraiment leur enlever cela. En fait, la croyance en Bitcoin comme réserve de valeur et moyen d’échange sera renforcée par cette stratégie Bitcoin-dollar.
Malheureusement, après 16 ans à essayer de faire de Bitcoin une unité de compte omniprésente comme le dollar, certains réalisent qu’à moyen terme, le dollar et les stablecoins répondront probablement à ce besoin. Les paiements en Bitcoin ne disparaîtront jamais, les entreprises dirigées par des bitcoiners continueront d’émerger et devraient continuer à accepter Bitcoin pour constituer leurs réserves, mais dans les décennies à venir, les stablecoins et la valeur libellée en dollars domineront probablement le commerce crypto.
Rien ne peut arrêter ce train
À mesure que le monde s’adapte à la montée en puissance de l’Orient et à l’émergence d’un ordre mondial multipolaire, les États-Unis devront peut-être prendre des décisions difficiles et cruciales pour éviter une crise financière durable. En théorie, les États-Unis pourraient réduire leurs dépenses, se réorienter et se restructurer pour devenir plus efficaces et compétitifs au XXIe siècle. L’administration Trump tente clairement de le faire, comme le montrent les politiques tarifaires et autres efforts visant à rapatrier l’industrie et à former les talents locaux.
Bien que plusieurs miracles puissent résoudre la crise fiscale américaine — comme une automatisation intelligente digne de la science-fiction, ou même la stratégie Bitcoin-dollar —, au final, même mettre le dollar sur la blockchain ne changera pas son destin : devenir une pièce de collection pour les amateurs d’histoire, une relique d’empire à exposer dans un musée.
La conception centralisée du dollar et sa dépendance à la politique américaine scellent finalement son destin en tant que monnaie, mais soyons réalistes, sa disparition ne se produira peut-être pas avant 10, 50 ou même 100 ans. Lorsque ce moment viendra, si l’histoire se répète, Bitcoin devrait être là comme infrastructure, prêt à ramasser les morceaux et à réaliser la prophétie de l’hyperbitcoinisation.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Version mise à jour 4 - Delta Air Lines avertit que, sous l'effet du choc des prix du carburant sur les bénéfices, la capacité aérienne continuera de se resserrer
Delta Air Lines a revu à la baisse ses prévisions de bénéfices annuels, prévoyant que les coûts de carburant augmenteront jusqu’à 6 milliards de dollars. Le directeur général a indiqué que le prix des billets a déjà augmenté d’environ 20 % cette année, avec une résistance limitée de la part des passagers. Les analystes avertissent que la capacité à maintenir des tarifs élevés en 2027 est essentielle pour améliorer la marge bénéficiaire. L'article inclut les commentaires lors de la conférence téléphonique sur les résultats financiers, ainsi que les analyses des experts. Chicago, 9 octobre (Reuters) – Delta Air Lines (DAL.N) a déclaré vendredi que, malgré une forte demande de voyages et une hausse des prix des billets, la flambée des coûts du carburant l’a contraint à réduire ses prévisions de bénéfices pour 2026 d’environ un quart. Cela signifie que le secteur aérien devra probablement limiter davantage la croissance des vols l’an prochain pour préserver la rentabilité. Cet avertissement met en évidence les défis croissants auxquels font face les compagnies aériennes américaines. Si une demande robuste et une capacité limitée leur ont permis d’augmenter considérablement les prix des billets pour compenser la hausse des coûts du carburant, une extension excessive de l’offre pourrait intensifier la concurrence pour les passagers, rendant plus difficile le maintien de tarifs élevés et la protection des profits. Delta, basée à Atlanta, prévoit maintenant que ses dépenses annuelles de carburant augmenteront d’environ 6 milliards de dollars par rapport à l’année dernière, soit 2 milliards de plus que ses estimations de juillet, en raison de la guerre en Iran ayant provoqué une forte hausse mondiale des prix du carburant d’aviation. Les compagnies aériennes du monde entier se préparent à un choc durable des prix du carburant. Michael O’Leary, directeur général de Ryanair Group RYA.I, a déclaré jeudi que les prix élevés du carburant d’aviation pourraient perdurer pendant 12 à 18 mois, ce qui accroît la pression sur les compagnies aériennes pour augmenter les tarifs et contrôler les coûts. « Dans un contexte de coûts élevés, la croissance seule ne suffit pas », a déclaré Ed Bastian, directeur général de Delta, lors de la conférence téléphonique sur les résultats. Il a ajouté que le secteur a déjà pris des mesures en limitant sa capacité, mais qu'il faudra en faire plus l'année prochaine pour améliorer la rentabilité. Bastian a souligné que Delta a augmenté les prix des billets d’environ 20 % cette année, avec peu de résistance de la part des voyageurs. Il est confiant que ces tarifs élevés pourront être maintenus même si les coûts du carburant finissent par redescendre. Delta a abaissé sa prévision de bénéfice par action ajusté pour l’année, passant de 6,50-7,50 dollars (estimations de juillet) à 5,10-5,60 dollars. Selon LSEG, le point médian de ce nouveau range est inférieur à la moyenne des attentes des analystes (5,46 dollars). Pour le troisième trimestre, le bénéfice ajusté par action s’élève à 1,72 dollar, soit 4 cents de moins que les prévisions des analystes. À la mi-journée, l’action Delta reculait de 1,7 %, tandis que United Airlines UAL.O perdait 1,4 %. American Airlines AAL.O et Southwest Airlines LUV.N étaient aussi en baisse d’environ 1 %. Delta, qui possède une raffinerie en banlieue de Philadelphie, est partiellement protégé contre la hausse des coûts du carburant, en anticipant que cette raffinerie générera plus de 700 millions de dollars de gains cette année. Malgré ce tampon, Delta prévoit que le coût du carburant au quatrième trimestre grimpera à 4,25 dollars le gallon, contre 3,61 dollars au troisième trimestre. Delta s'attend à un bénéfice par action ajusté pour le quatrième trimestre compris entre 1,15 et 1,65 dollar, avec un point médian (1,40 dollar) correspondant à la moyenne des analystes (1,39 dollar). Hausse des prix des billets : Selon les données gouvernementales, au cours des huit premiers mois de 2026, les compagnies aériennes américaines ont dépensé 42,9 milliards de dollars en carburant, soit 13,2 milliards de plus que lors de la même période de l’année précédente, malgré une baisse légère de la consommation. D’après le Bureau américain des statistiques du travail, la forte demande et la croissance limitée de la capacité ont entraîné une hausse de 25 % des prix moyens des billets d’avion entre avril et août. Les analystes de Melius Research indiquent que malgré la flambée des coûts du carburant, la capacité de Delta à augmenter les tarifs lui a permis de maintenir ses bénéfices au second semestre. Toutefois, ils avertissent que la marge bénéficiaire de l’entreprise peine à s’améliorer depuis des années. Leur rapport écrit : « La capacité à maintenir ou à augmenter les prix des billets en 2027 sera la clé pour améliorer la marge bénéficiaire. » Avec une augmentation plus rapide prévue de la capacité du secteur au quatrième trimestre, ce défi pourrait devenir plus difficile
Les résultats financiers des grandes banques de Wall Street seront dévoilés la semaine prochaine : les revenus du trading d’actions devraient approcher les 19 milliards de dollars, l’époque du « tout le monde est gagnant » pourrait être révolue.
Selon les prévisions compilées par Bloomberg, le revenu total des cinq plus grandes banques américaines provenant des transactions sur actions devrait approcher 19 milliards de dollars au troisième trimestre, tandis que les revenus issus des transactions sur titres à revenu fixe devraient tomber à leur plus bas niveau de l’année et que l’activité de fusions-acquisitions montre également des signes de ralentissement. Parallèlement, les outils d’optimisation de trésorerie alimentés par l’IA pourraient entraîner une fuite des dépôts, suscitant l’inquiétude du marché envers les actions bancaires. Les analystes estiment que, même si la rentabilité des différentes banques pourrait encore diverger, les inquiétudes du marché concernant l’impact de l’IA pourraient être exagérées.
Le rapport financier de Delta Air Lines (DAL.US) révèle que le secteur aérien est "un consommateur d'énergie qui réduit les profits"! Les revenus du troisième trimestre atteignent un niveau record, mais les prix élevés du pétrole pèsent sur les perspectives de bénéfices.
Les dépenses de carburant ajustées de Delta Air Lines au troisième trimestre ont augmenté de 62 % en glissement annuel, tandis que la marge opérationnelle ajustée est passée de 11,1 % à 9,4 %. Par conséquent, ce bilan de performance et de perspectives futures illustre la résilience opérationnelle de ce géant aéronautique face à des prix du pétrole élevés, mais n’a pas encore donné le signal d’une nouvelle expansion de la marge bénéficiaire.
Prix des cryptos
Plus


