
Nouvelle ère pour les lives crypto : Zora peut-elle briser la domination de Pump.fun ?

Depuis le début de l'année, les revenus totaux de Pump.fun s'élèvent à environ 578 millions de dollars, soit presque le double des revenus totaux de Twitch en 2017.
Depuis le début de l'année, les revenus totaux de Pump.fun s'élèvent à environ 578 millions de dollars, soit presque le double des revenus totaux de Twitch en 2017.
Auteur : Byron Gilliam
Traduction : Chopper
La cryptomonnaie suscite à nouveau l'intérêt dans le domaine du streaming en direct. Mais qui pourra se développer durablement, et qui disparaîtra progressivement ?
En mettant de côté les plateformes Web2 telles que X, Twitch, YouTube ou Kick, parmi les plateformes de streaming natives crypto actuelles, Pump.fun, Zora et The Arena sont les meilleurs candidats. Il y a aussi Abstract, mais cette plateforme n'autorise le streaming qu'aux utilisateurs invités ou ayant soumis une demande acceptée.
Pump.fun domine le marché
Pour l’instant, Pump.fun (ci-après Pump) semble être en tête. Cependant, la montée récente de plateformes Memecoin sur Binance Chain telles que Four.meme lui a volé la vedette, et le token de Pump a chuté de 50 % au cours du dernier mois.
Il suffit d’un coup d’œil pour constater que plus de vingt projets liés au streaming sur Pump ont une capitalisation boursière supérieure à 100 000 dollars. Pour les créateurs, streamer sur cette plateforme peut effectivement générer des profits.
Le mois dernier, les revenus totaux de Pump étaient d’environ 55 millions de dollars, légèrement supérieurs au niveau de l’été, mais toujours en forte baisse par rapport au pic du début d’année.
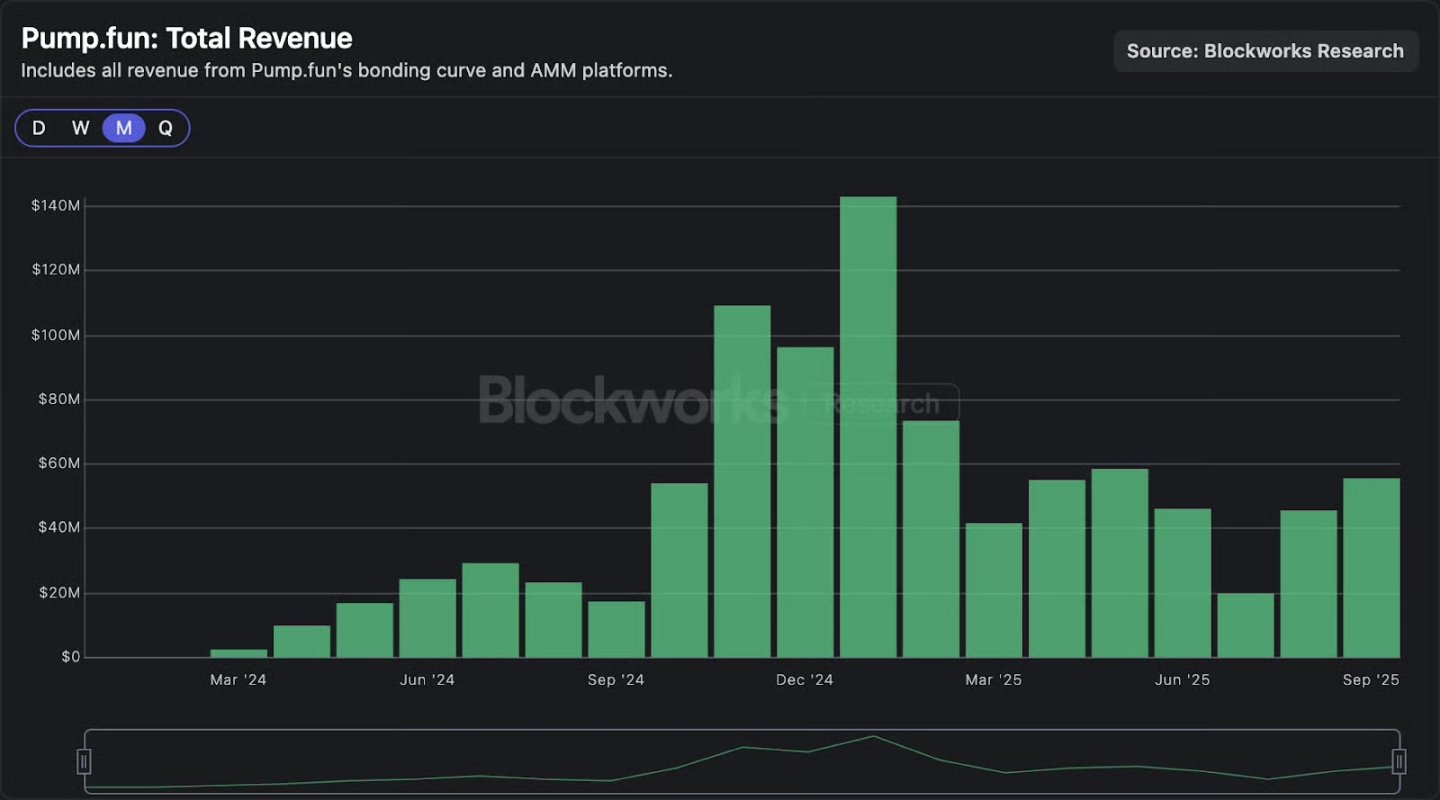
Selon les données de Blockworks Research, depuis son lancement début 2024, Pump a versé un total de 98,65 millions de dollars de frais aux créateurs, et les revenus totaux de la plateforme dépassent 982 millions de dollars.
Bien qu’il ne soit pas possible de comparer directement, selon Business of Apps, les revenus de Twitch en 2024 sont d’environ 1,8 milliards de dollars.
Cela signifie qu’en termes de revenus, Pump reste inférieur à Twitch ; mais compte tenu du fait que Twitch existe depuis 14 ans et appartient à Amazon, la performance de Pump dépasse déjà largement les attentes pour une plateforme de cette taille.
Depuis le début de l'année, les revenus totaux de Pump s'élèvent à environ 578 millions de dollars, soit presque le double des revenus totaux de Twitch en 2017.
Les autres concurrents peuvent-ils ébranler la position de leader de Pump dans le streaming crypto ?
À court terme, je pense qu’aucun concurrent ne pourra voir ses revenus exploser et dépasser Pump, non pas parce qu’ils n’essaient pas.
La stratégie de streaming de Zora
Depuis son arrivée sur la plateforme d’échange Robinhood, le prix du token Zora a augmenté de plus de 83 % la semaine dernière, avec une capitalisation boursière actuelle d’environ 400 millions de dollars et une valorisation totalement diluée (FDV) de plus de 987 millions de dollars.
Bien que Zora ait laissé entendre qu’elle lancerait une fonctionnalité de streaming, ce n’est qu’il y a deux jours que l’équipe a confirmé l’arrivée prochaine de cette fonctionnalité, ce qui a fait grimper le prix du token de 15 % supplémentaires.
Jacob Horne, cofondateur de Zora, a indiqué que la fonctionnalité de streaming est actuellement en phase de test et n’est accessible qu’aux utilisateurs invités.
Cependant, les revenus de Zora restent bien inférieurs à ceux de Pump. Son meilleur trimestre a été le troisième trimestre de cette année, avec un peu plus de 2,7 millions de dollars de revenus.
Les content tokens et creator tokens de Zora peuvent-ils rivaliser avec les Memecoins de Pump ? Je pense que oui. Les deux sont fondamentalement similaires en termes de forme et de fonction ; la plupart des tokens Zora sont essentiellement des supports de memes, de créativité ou des outils pour soutenir les créateurs.
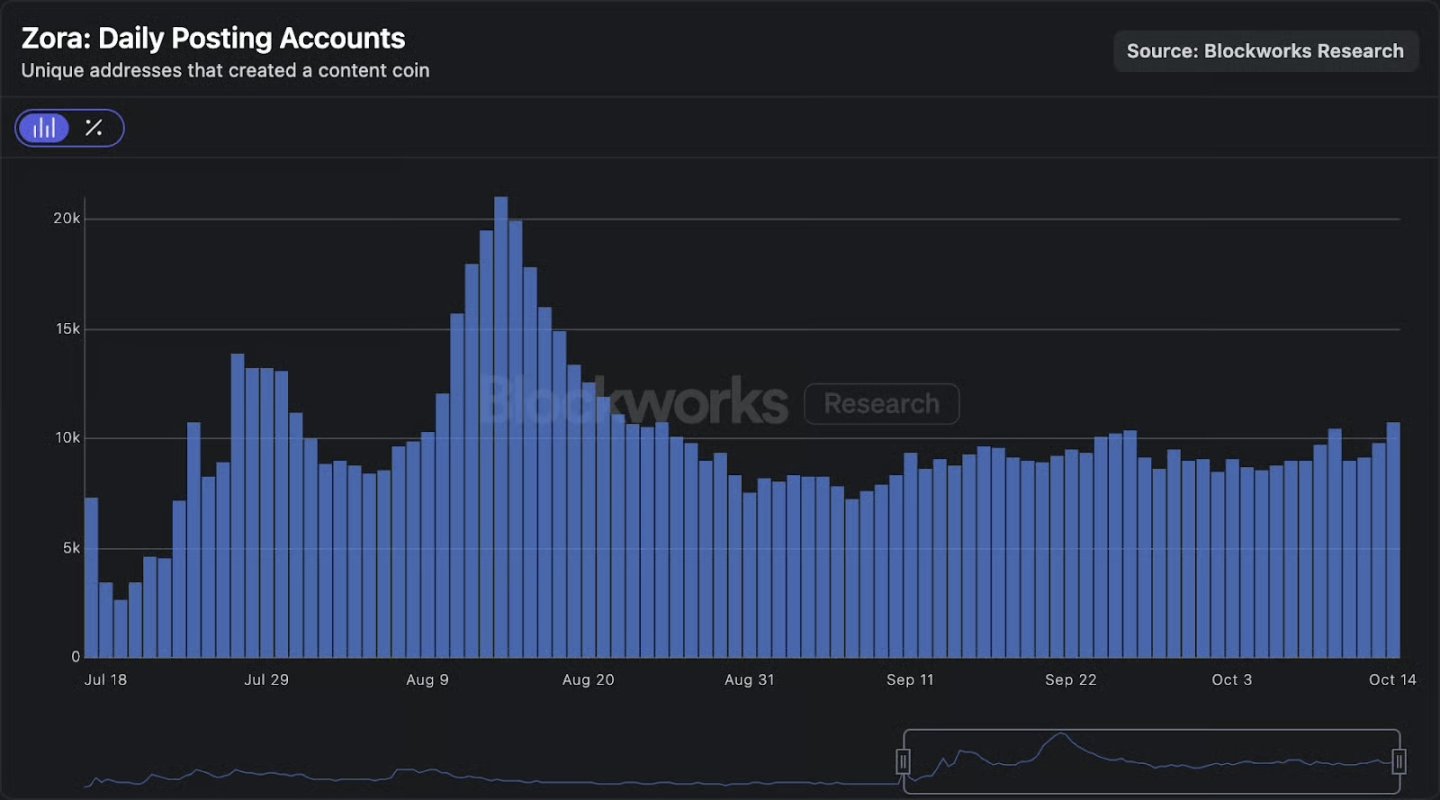
Selon Blockworks Research, environ 10 000 comptes publient du contenu chaque jour sur Zora. Cela indique que la base d’utilisateurs actifs atteint au moins cette taille, mais il n’est pas clair combien de traders il y a par rapport aux créateurs.
À mon avis, pour que Zora tienne dans la compétition, la fonctionnalité de streaming est cruciale. Certes, son interface est plus conviviale, son style plus raffiné et l’ambiance spéculative moins marquée que chez Pump, mais elle doit tout de même rivaliser pour attirer l’attention des utilisateurs.
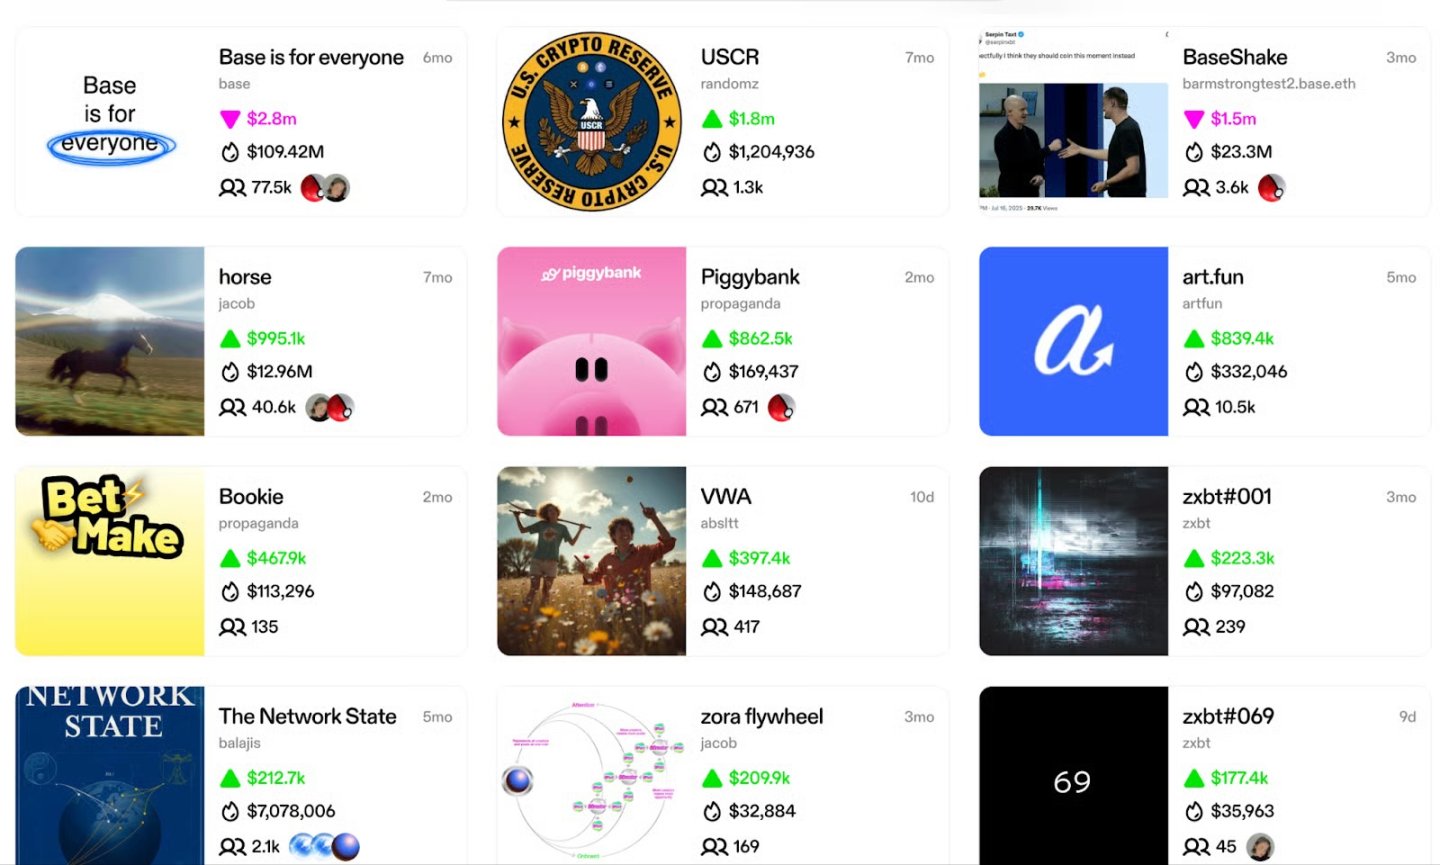
Mercredi matin, parmi les 12 posts les plus valorisés sur Zora, 3 provenaient de Horne lui-même ou de l’écosystème Base, et seulement 1 ou 2 étaient des créations artistiques, ce qui montre que l’art n’est pas le principal facteur d’attraction pour les traders de la plateforme.
Après le pic d’utilisateurs en août, la volonté de créer de nouveaux comptes Zora a fortement chuté en septembre. Ce mois-là, plus de 57 000 nouveaux creator tokens ont été créés ; avec une moyenne de 10 000 comptes actifs par jour, il semble que de nombreux utilisateurs ouvrent un compte sur Zora sans continuer à publier du contenu.
Alors, ces utilisateurs inactifs de Zora attendent-ils de nouveaux incitatifs pour revenir, ou sont-ils occupés sur d’autres plateformes ?
La différenciation de The Arena
The Arena est une autre plateforme sociale crypto où les créateurs peuvent tokeniser leur présence, et le streaming est également l’une de ses fonctionnalités principales. La plateforme utilise son propre token + AVAX, mais ces deux tokens ont récemment sous-performé.
The Arena était auparavant Stars Arena, initialement un outil similaire à Friendtech.
Au début et à la fin de 2024, l’activité sur la plateforme a explosé à deux reprises, car les utilisateurs crypto de Twitter étaient friands d’échanger les shares les uns des autres.
Selon Dune, depuis son lancement, The Arena a versé plus de 1,8 million de dollars de revenus aux créateurs, loin des 98 millions de dollars de frais versés par Pump aux créateurs.
Ce que j’apprécie chez The Arena, c’est qu’elle fait office d’alternative à Twitter : les utilisateurs peuvent publier simultanément sur The Arena et Twitter en un seul clic ; de plus, la saturation des créateurs sur la plateforme est faible, ce qui augmente la visibilité du contenu.
Bien que dans l’écosystème du streaming crypto, The Arena soit un petit joueur, elle a su se créer une niche — principalement pour les détenteurs d’AVAX et les petits/moyens créateurs.
Au cours de l’année écoulée, Solana (SOL) a augmenté de 25 %, tandis que AVAX a chuté d’environ 25 %.
Conclusion
Si l’on compare la situation actuelle à une partie d’échecs :
- Pump est le roi : sa position de leader est difficile à ébranler à court terme ;
- Zora est peut-être le fou : elle pourrait rapidement prendre des mesures majeures et détourner davantage d’utilisateurs de Pump ;
- The Arena est le pion : même confrontée à la faiblesse du prix de son token, elle progresse régulièrement ; on pourrait aussi dire qu’elle est l’outsider.
Bien qu’il existe d’autres plateformes de streaming dans le secteur crypto, je pense que ces trois-là sont les plus dignes d’attention.
La tendance du streaming peut-elle se poursuivre ? Je pense que oui, car Twitch continue de croître, et des plateformes pour créateurs indépendants comme Substack, Beehiiv, Patreon, OnlyFans se développent également.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Delta Airlines révise à la baisse ses prévisions de bénéfices en raison d'une hausse des coûts du carburant supérieure à celle des tarifs des billets
Delta Air Lines a revu à la baisse la prévision de ses bénéfices annuels en raison de l’augmentation des coûts de carburant, qui devraient grimper de 6 milliards de dollars. La hausse significative des prix des billets met à l’épreuve la capacité des voyageurs à absorber ces coûts. Son activité de raffinage devrait générer 700 millions de dollars de profits, aidant à atténuer l’impact des coûts de carburant. Selon Rajesh Kumar Singh, Reuters Chicago, le 9 octobre – Delta Air Lines (DAL.N) a réduit vendredi de près d’un quart la médiane de ses prévisions de bénéfices annuels, les coûts de carburant en hausse ayant compensé l’effet positif d’une demande de voyage robuste et de prix de billets plus élevés. Cette révision met en lumière le défi grandissant auquel font face les compagnies aériennes américaines : les passagers accepteront-ils encore des hausses de prix si le coût du carburant reste élevé ? Les compagnies ont déjà augmenté leurs tarifs cette année et les analystes avertissent qu’une nouvelle hausse pourrait tester la volonté de consommation des voyageurs. La société basée à Atlanta prévoit que ses dépenses annuelles de carburant augmenteront d’environ 6 milliards de dollars par rapport à l'année précédente. Au troisième trimestre, les dépenses de carburant ont grimpé de 62% sur un an, atteignant 4,1 milliards de dollars, soit plus de 500 millions de dollars au-dessus des prévisions de juillet. Interrogé sur les raisons de la révision, Erik Snell, le directeur financier de Delta Air Lines, a déclaré : "C'est entièrement une question de carburant", notant que les prix du pétrole brut et du carburant aérien raffiné ont augmenté depuis l’été. Delta prévoit désormais un bénéfice ajusté par action annuel compris entre 5,10 et 5,60 dollars, contre une estimation de 6,50 à 7,50 dollars en juillet. Selon les données de London Stock Exchange Group (LSEG), la nouvelle médiane de 5,35 dollars est inférieure à l’attente moyenne des analystes qui était de 5,46 dollars. La société prévoit un bénéfice ajusté avant impôts de 4,5 milliards de dollars en 2026. Pour le troisième trimestre, le bénéfice ajusté par action s’établit à 1,72 dollar, légèrement en dessous de la prévision moyenne de 1,76 dollar. Sa marge opérationnelle ajustée a reculé de 11,1% à 9,4%. Delta est la première grande compagnie aérienne américaine à publier ses résultats trimestriels. Ses concurrentes United Airlines UAL.O, American Airlines AAL.O et Southwest Airlines LUV.N publieront leurs résultats plus tard ce mois-ci. Hausse des prix des billets Selon le Bureau américain des statistiques des transports, au cours des huit premiers mois de 2026, les compagnies aériennes américaines ont dépensé 42,9 milliards de dollars en carburant pour les vols réguliers, soit près de 13,2 milliards de dollars de plus qu’à la même période l’année précédente, malgré une légère baisse de la consommation de carburant. Une forte demande et une croissance limitée du nombre de sièges ont permis aux compagnies aériennes de répercuter le coût du carburant sur les passagers. Selon l’indice des prix à la consommation du Bureau of Labor Statistics américain, le prix moyen des billets pour les cinq mois jusqu’en août était environ 25% plus élevé qu’un an auparavant. Avec des prix du carburant élevés et l’expansion de la capacité du secteur prévue pour accélérer encore au quatrième trimestre, les analystes surveillent de près la capacité des compagnies, dont Delta, à augmenter davantage les prix des billets sans freiner la demande. Les analystes de Deutsche Bank estiment que la proportion des coûts de carburant récupérée par les mesures de revenus sera en baisse au quatrième trimestre et qu’il faudra attendre le début de 2027 pour un remboursement complet. Delta affirme que la demande reste forte. Selon Snell, avec un taux de réservation des billets pour le quatrième trimestre déjà proche de 60%, la société prévoit une croissance du revenu d’environ 20% sur un an. Selon LSEG, Delta prévoit un bénéfice ajusté par action pour le quatrième trimestre entre 1,15 et 1,65 dollar, la médiane de 1,40 dollar étant proche de la prévision moyenne des analystes de 1,39 dollar. Le bénéfice du raffinage Delta dispose d’un avantage par rapport à ses concurrents américains : elle possède une raffinerie située près de Philadelphie, que Snell prévoit générer 700 millions de dollars de bénéfice cette année. "Nous avons une raffinerie qui nous fournit une couverture partielle contre les fluctuations des prix du carburant, ce qu’aucune autre société ne possède," a-t-il déclaré. Acquise en 2012, la raffinerie Monroe transforme le pétrole brut en carburant pour avion et autres produits. Delta doit toujours payer le carburant à sa branche aérienne au prix du marché, mais les bénéfices du raffinage restent en interne. Lorsque la différence entre les prix du pétrole brut et des produits raffinés augmente, cela aide Delta à atténuer le coût du carburant acheté auprès de fournisseurs e
La théorie de l’« apocalypse du SaaS » en faillite ? Autodesk (ADSK.US) et Intuit (INTU.US) mènent la hausse à contre-courant, Wall Street revalorise la narration « l’IA dévore les logiciels »
Cette semaine, Autodesk et Intuit devraient enregistrer leur plus forte hausse hebdomadaire depuis plusieurs mois. Alors que le secteur technologique subit une pression générale, ces entreprises résistent à la tendance, envoyant un signal d’optimisme renouvelé sur les perspectives de croissance du secteur SaaS (Software as a Service).
Starlink vise le marché américain des télécommunications, SpaceX (SPCX.US) ouvre de nouveaux horizons de croissance : Wall Street se concentre sur la restructuration du secteur des télécommunications
En combinant la capacité satellitaire existante, SpaceX est en train de compléter les capacités nécessaires pour passer d’une « connexion d’urgence occasionnelle » à un « service mobile quotidien ». Le réseau satellitaire assure une couverture à grande échelle et compense les zones mortes au sol, tandis que le réseau terrestre à basse fréquence améliore la connectivité à l’intérieur des bâtiments et dans des environnements à forte obstruction. Les deux systèmes sont complémentaires.

Prix des cryptos
Plus


