
Revue hebdomadaire de la volatilité de BTC (du 27 octobre au 3 novembre)
Indicateurs clés (du 27 octobre 16h00 heure de Hong Kong au 3 novembre 16h00 heure de Hong Kong) : BTC/USD a chuté de 7,3%...
Indicateurs clés (27 octobre 16h00 heure de Hong Kong – 3 novembre 16h00 heure de Hong Kong)
- BTC/USD en baisse de 7,3 % (115 600 $ -> 107 200 $)
- ETH/USD en baisse de 12,1 % (4 200 $ -> 3 690 $)
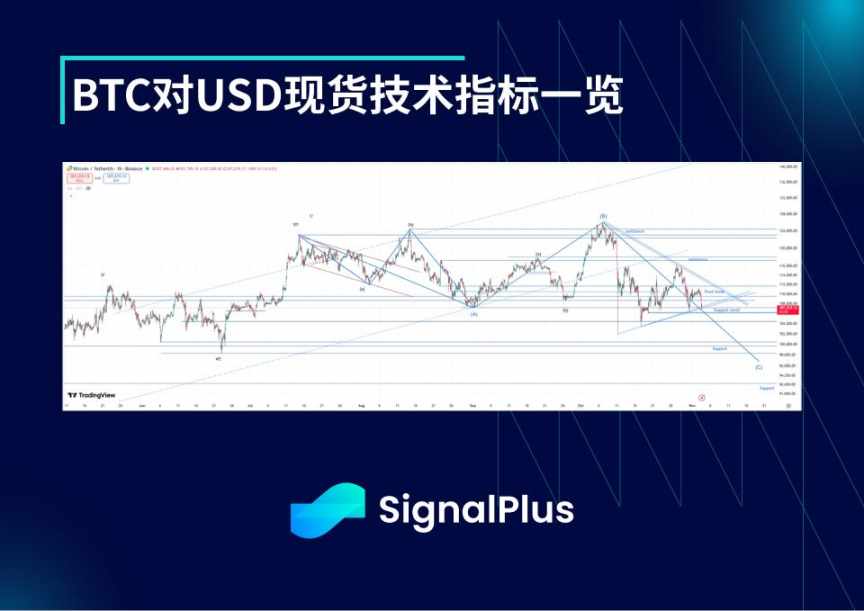
- Le marché continue de fluctuer dans la fourchette de 104/105k à 115/116k dollars. Bien que l’amplitude absolue se soit resserrée, la volatilité réalisée reste élevée — ce qui indique que le marché a du mal à trouver un point d’équilibre, se montre perplexe face à la décorrélation entre les cryptomonnaies et les actions technologiques / actions à bêta élevé, et s’inquiète d’un éventuel repli plus substantiel de l’or / des métaux précieux. D’un point de vue technique, nous prévoyons que le marché entamera une nouvelle vague de baisse afin de compléter la phase actuelle de correction plate (qui pourrait être la première phase d’une correction plate en trois temps potentiellement étalée sur plusieurs mois, voire années ?), mais il est également possible que le marché continue à évoluer dans cette fourchette au cours des prochaines semaines.
Thèmes du marché
- La semaine dernière, l’attention du marché s’est concentrée sur la réunion du FOMC, les résultats financiers américains et la rencontre Trump-Xi Jinping. Au final, ces trois événements ont maintenu un environnement global favorable au risque : la Fed a abaissé ses taux de 25 points de base comme prévu / requis, et bien que Powell ait tenté de minimiser les attentes d’une nouvelle baisse en décembre (« ce n’est en aucun cas acquis »), cela n’a été qu’un léger contretemps sans réel impact sur les anticipations du marché ; malgré les inquiétudes concernant le ralentissement de « l’économie réelle », les résultats des entreprises américaines sont globalement très solides ; enfin, la rencontre Trump-Xi Jinping a abouti à une percée, avec une réduction des droits de douane et quelques concessions, rendant la conclusion d’un accord désormais quasi certaine.
- Cependant, les cryptomonnaies peinent à nouveau à se stabiliser, les « baleines » originelles continuant de vendre leurs positions, ce qui empêche BTC et ETH de se maintenir au-dessus de 115 000 $ et 4 000 $. Alors que le S&P et le Nasdaq, ainsi que les actions IA à bêta élevé, continuent d’atteindre de nouveaux sommets, le coût d’opportunité de la détention de cryptomonnaies reste élevé. Parallèlement, avec l’or retombant sous les 4 000 $ et le dollar connaissant un rebond de soulagement, les anticipations d’une baisse de taux de 25 points de base en décembre sont passées de 90 % à près de 50 %, et le dollar s’est renforcé face à la plupart des devises du G10. De nombreux actifs des sociétés DAT se négocient désormais à une valeur nette (ou inférieure) de 1,0 fois, ce qui a fait perdre de son attrait à cette thématique.
Volatilité implicite du BTC
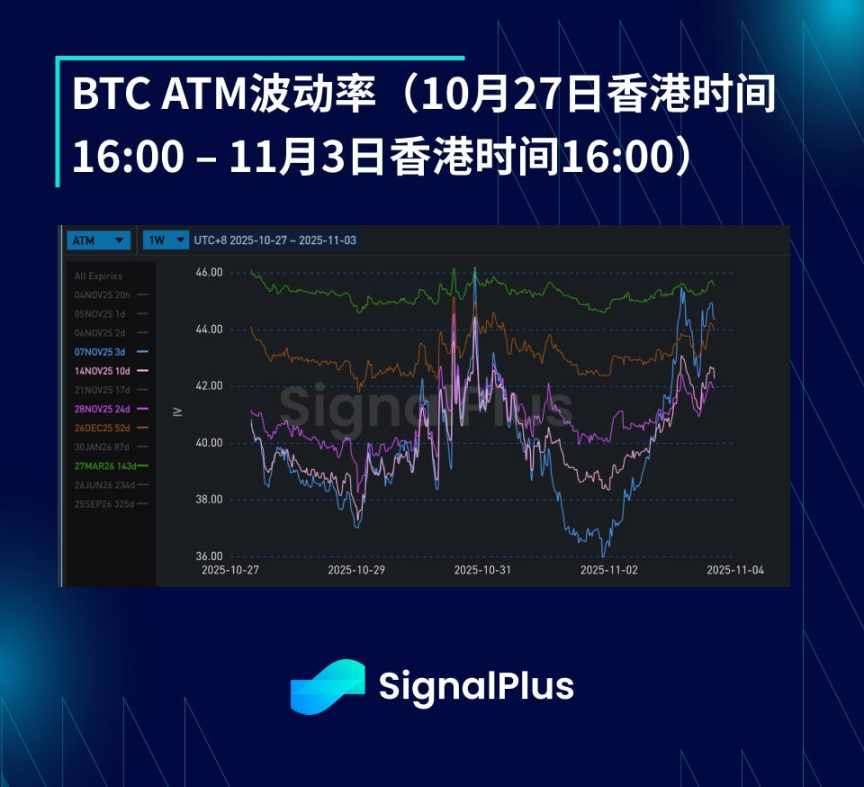
- La volatilité implicite est restée globalement stable cette semaine, la volatilité réalisée se maintenant juste au-dessus de 40 (fréquence élevée à l’heure), confirmant la justesse du recalibrage de la volatilité implicite à ce niveau. Cela dit, la majeure partie de la volatilité réalisée a été générée par la réaction aux événements de la semaine dernière (réunion du FOMC et rencontre Trump-Xi Jinping), tandis qu’à une fréquence plus basse, la volatilité réalisée a diminué à mesure que le prix du BTC s’est resserré dans la fourchette 106–112k dollars. Cela a exercé une certaine pression vendeuse sur les échéances Gamma à court terme avant le week-end, mais dès que le prix est revenu à 107k dollars lundi, la pression vendeuse a rapidement disparu, la liquidité du marché restant plus faible qu’auparavant.
- La structure par échéance de la volatilité implicite est restée globalement inchangée, la pente étant soutenue par la dynamique macroéconomique, car le mois de novembre est relativement calme côté données américaines (pas de réunion du FOMC non plus), tandis que décembre s’annonce comme un mois de fin d’année riche en événements.
Skew / Kurtosis BTC/USD
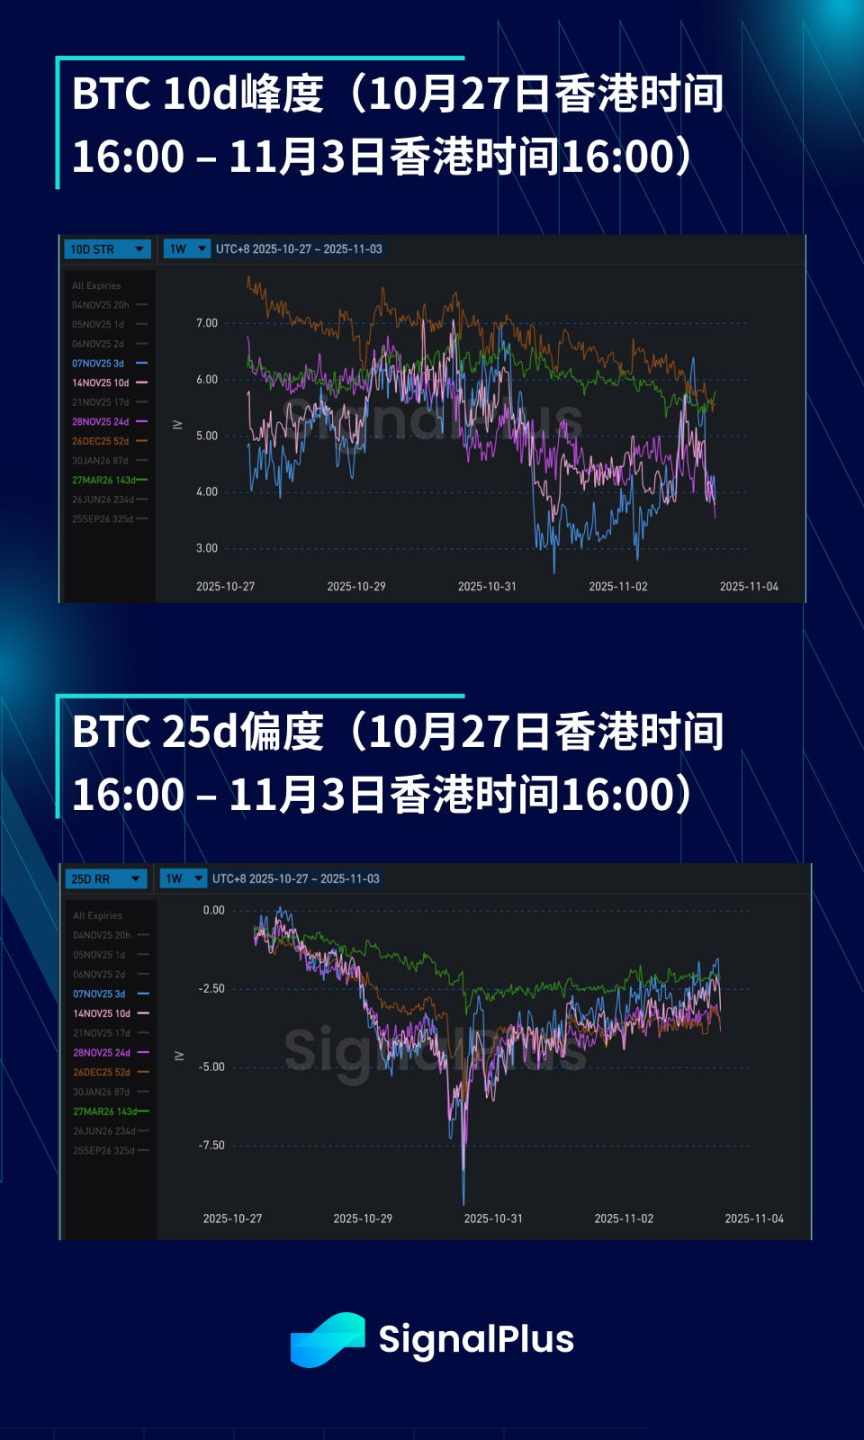
- La semaine dernière, le skew des options de vente s’est généralement accentué, la volatilité réalisée à la hausse restant faible, avec de fortes ventes dans la fourchette 112–116k dollars, tandis que la volatilité à la baisse continue de présenter une volatilité réalisée plus élevée. Le marché semble exposé à des risques importants sous les 106k dollars, ce qui a provoqué jeudi une chute du skew à des niveaux très profonds, mais à moins d’une véritable cassure de la fourchette, il sera difficile de maintenir de tels niveaux extrêmes.
- À mesure que la fourchette d’activité du spot s’est resserrée la semaine dernière entre 106–112k dollars, la kurtosis a continué de baisser, la liquidité étant bonne de part et d’autre de cette fourchette (c’est-à-dire que lorsque le prix s’approche des extrémités, il n’y a pas de mouvements extrêmes). Il existe toujours de nombreuses stratégies de spreads put/call directionnels, ce qui exerce également une pression vendeuse sur la kurtosis. La volatilité de la volatilité reste localement un peu élevée, mais moins extrême que ces dernières semaines, ce qui contribue également à contenir temporairement la kurtosis.
Bonne chance pour vos transactions cette nouvelle semaine !

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Guerre ou négociation ? Les États-Unis et l'Iran entrent dans une "semaine cruciale", les prix du pétrole restent au-dessus du seuil des 100 yuans
Récemment, Trump a intensifié ses déclarations envers l'Iran : « soit vous signez l'accord, soit vous cessez d'exister ». Trois groupes aéronavals américains se regroupent simultanément au Moyen-Orient. Selon des informations, l'Arabie Saoudite prépare une contre-offensive majeure contre les Houthis, et le détroit de Bab-el-Mandeb est en état d'alerte. Bank of America indique que le Brent à environ 103 dollars se situe précisément entre « conflits sporadiques » et « combats intenses ». Cette semaine, les décisions de Trump, la réponse de l'Iran via le Qatar, ainsi que l'évolution de la situation au Yémen seront les indices clé pour l'évolution du prix du pétrole, et les limites entre guerre ou négociations entre les États-Unis et l'Iran pourraient devenir plus claires.
Le marché attend de nouveaux indices sur la politique à venir ! Les minutes de la réunion de septembre de la Fed seront le test clé de la semaine ; les résultats financiers de Pepsi et Delta Air Lines ouvriront le bal.
Au cours de la semaine à venir, l’orientation de la politique de la Réserve fédérale américaine restera au centre des préoccupations des marchés. Le compte-rendu de la réunion du FOMC de septembre, qui sera publié mercredi, offrira aux investisseurs davantage d’indices pour déterminer si la Fed procédera à une nouvelle hausse des taux en octobre.
Morgan Stanley repositionne Nvidia (NVDA.US) comme l'action préférée dans le secteur des semi-conducteurs ; les principaux défis de l'industrie se déplacent vers les infrastructures des centres de données ; la coopération entre SpaceX et Amazon ouvre de nouveaux espaces de croissance.
Morgan Stanley souligne que, pour l'exercice fiscal 2028, le ratio cours/bénéfice (PER) de Nvidia n'est que de 15, ce qui rend son évaluation particulièrement attractive. Même sans expansion du PER, la croissance des résultats financiers devrait offrir un rendement sur investissement solide.
Prix des cryptos
Plus


