
Point de vue de Musk GROK 4.1 : Le bottom du bitcoin se situe autour de 82 000 dollars

Le bitcoin a connu une correction de plus de 30 % en novembre 2025, passant de son sommet historique de 126,198 dollars à 85,328 dollars. Selon l’analyse, il s’agit d’un ajustement à mi-parcours du marché haussier, la zone de creux étant probablement comprise entre 78,000 et 84,000 dollars, et il est conseillé d’acheter progressivement à la baisse. Les prochains moteurs de hausse incluent une politique pro-crypto de l’administration Trump, le retour de capitaux dans les ETF spot, et le choc d’offre après le halving. L’objectif de prix pour 2026 est estimé entre 200,000 et 300,000 dollars. Résumé généré par Mars AI. Le contenu généré par Mars AI est encore en phase d’itération et d’amélioration pour ce qui concerne son exactitude et son exhaustivité.
En novembre 2025, Bitcoin a connu le plus fort repli mensuel depuis le début du marché haussier. Le prix, après avoir atteint un sommet historique de 126 198 USD en octobre, a chuté sous les seuils psychologiques de 100 000 USD et 90 000 USD, atteignant un minimum de 85 328 USD, avec une baisse mensuelle maximale dépassant 30 %.
Ce repli a effacé la majeure partie des gains de 2025, piégeant de nombreux investisseurs ayant acheté à des niveaux élevés, tout en suscitant un débat intense parmi les observateurs : s'agit-il de la fin du marché haussier ou d'une opportunité d'achat exceptionnelle ?
Cet article propose l'analyse la plus complète et professionnelle à ce jour, en combinant les dernières données on-chain, l'analyse technique, les politiques macroéconomiques, la comparaison des cycles historiques et les opinions de plusieurs institutions de premier plan :
Conclusions clés en premier
- Il s'agit d'une correction typique de mi-cycle haussier, et non de la fin du marché haussier.
- Zone de creux la plus probable : 78 000–84 000 USD (probabilité maximale dans la zone 81 000–82 000).
- Fenêtre temporelle pour le creux : de la mi-décembre 2025 à janvier 2026 (au plus tôt fin décembre, au plus tard février 2026).
- Stratégie d'achat en trois étapes : prise de position légère à 85 000–86 000, position intermédiaire à 81 000–82 000, position forte à 77 000–79 000.
- Prochains moteurs de hausse : mise en œuvre de politiques pro-crypto par l'administration Trump + retour des capitaux institutionnels via les ETF spot + effet retardé du choc d'offre post-halving + poursuite du cycle accommodant de la Fed, avec un objectif de 200 000–300 000 USD pour 2026.
Nous allons maintenant détailler chaque point avec données, graphiques et sources.
I. Situation actuelle du marché : zone de survente technique atteinte, mais pas encore de panique extrême
(Données au 21 novembre 2025) :
- Prix du Bitcoin : 85 634,18 USD (24h -7,39 %)
- Plus bas sur 24h : 85 328,44 USD
- Plus haut sur 24h : 92 346,93 USD
- Baisse sur 7 jours : -12,1 %
- Baisse depuis l'ATH de 126 198 USD : -32,13 %
- Capitalisation : 1,7 trillions USD
- Volume sur 24h : 99,05 milliards USD (+23,11 % sur 24h, augmentation du volume après ventes de panique, signal de rebond)
Selon CoinGecko, la baisse sur 7 jours est de 12,1 %, et le RSI sur 14 jours est tombé sous 30, entrant en zone de survente technique.
Selon CoinDesk (18 novembre), le RSI a déjà donné un "signal de survente" ; historiquement, chaque fois que le RSI 14 jours passe sous 30, Bitcoin a progressé en moyenne de 68 % dans les 3 à 8 semaines suivantes.
Points saillants des données on-chain (CoinDesk, 17 novembre) : le nombre d'adresses détenant plus de 1 000 BTC a fortement augmenté la semaine dernière, les baleines accumulant massivement à bas prix. C'est la première fois en 2025 que les gros porteurs achètent plus qu'ils ne vendent, inversant complètement la tendance de désengagement observée toute l'année.
Dernier rapport de JPMorgan (21 novembre) : ce repli a été principalement causé par les investisseurs particuliers qui ont vendu environ 4 milliards USD d'ETF spot BTC/ETH ; les institutions ne sont pas sorties massivement, et dès que la panique des particuliers cessera, les capitaux reviendront rapidement.
II. Analyse technique : niveaux de support clés et retracements de Fibonacci
Bitcoin se trouve actuellement dans la phase la plus dangereuse mais aussi la plus attrayante du marché haussier — une correction normale de 30 à 40 % depuis le sommet.
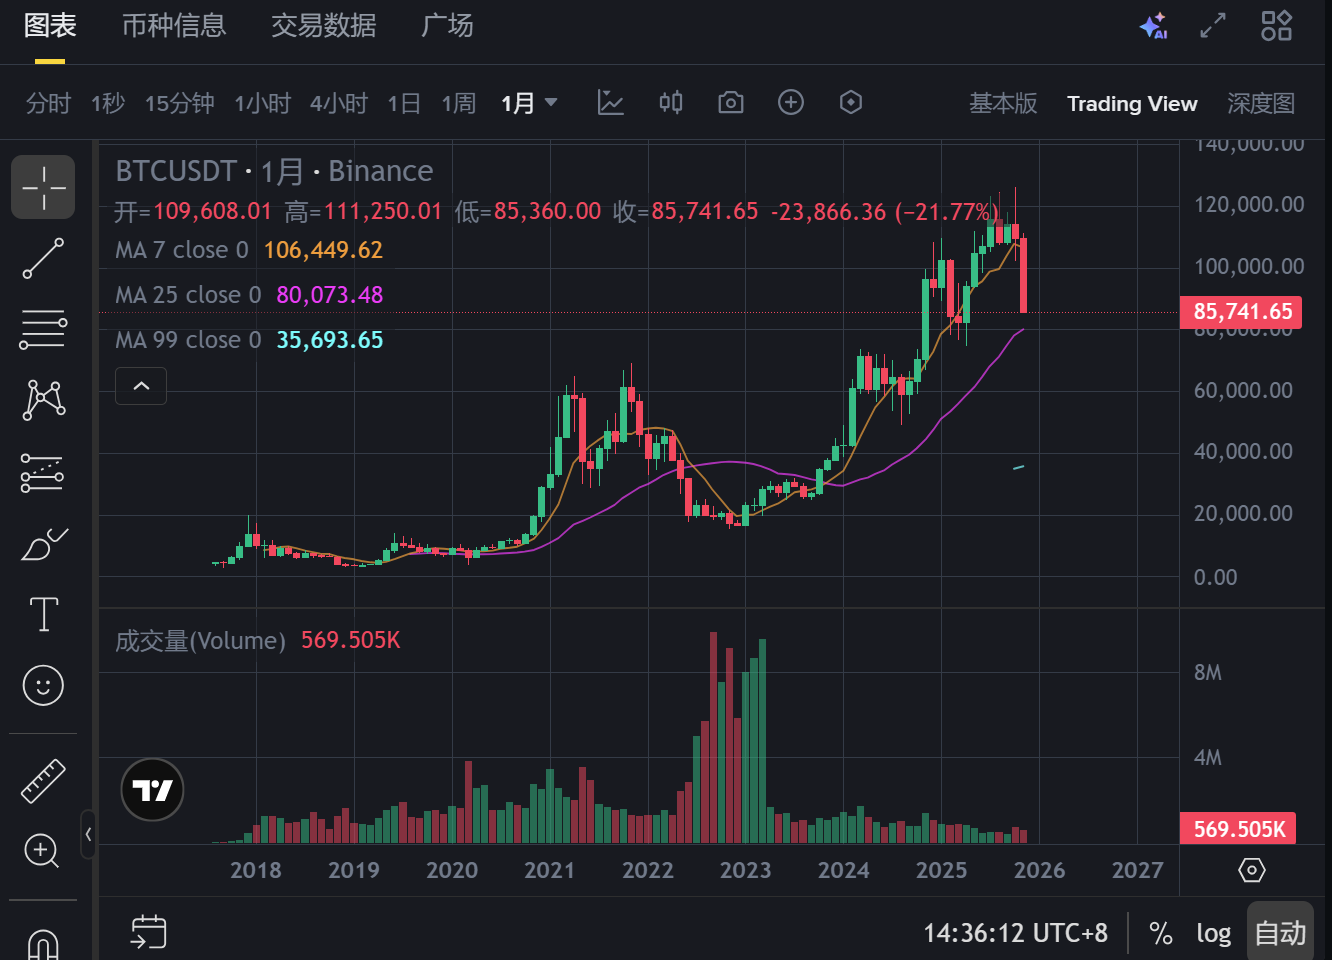
Graphique 1 : évolution du prix du Bitcoin en 2025 (journalier)

Le graphique montre clairement qu'après avoir atteint 126 198 USD en octobre, le marché a connu une stagnation avec de forts volumes, suivie d'une chute verticale en novembre, effaçant les gains des six derniers mois.
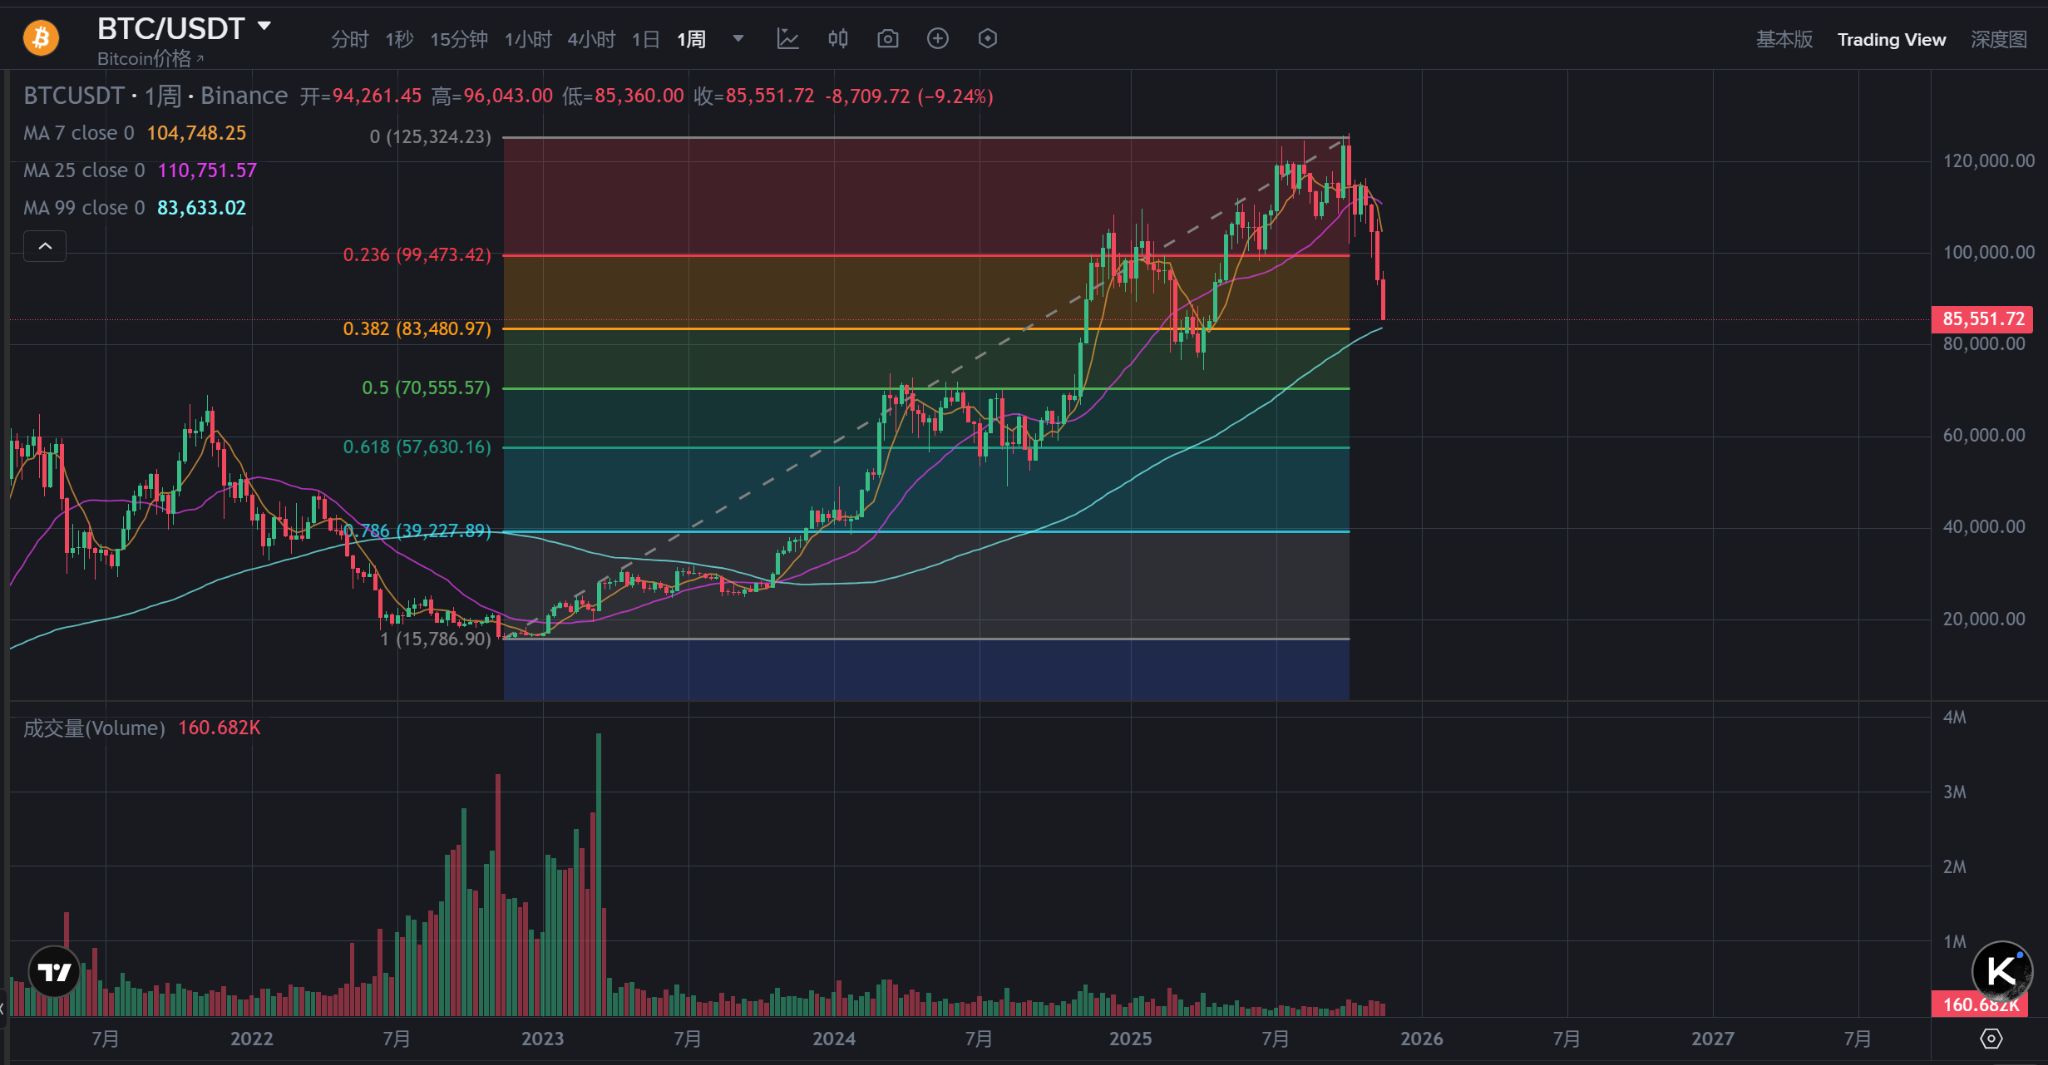
Graphique 2 : retracements de Fibonacci du creux du bear market 2022 au sommet 2025 (vue cycle complet)
 La correction suit parfaitement la logique du marché haussier post-halving
Le quatrième halving de Bitcoin a eu lieu le 20 avril 2024, avec un prix d'environ 64 500 USD au moment de l'événement.
Règles historiques (sommet 12–18 mois après le halving) :
- Halving 2012 → sommet en décembre 2013 (+9 000 %)
- Halving 2016 → sommet en décembre 2017 (+2 900 %, 19 mois après le halving)
- Halving 2020 → sommet en novembre 2021 (+1 800 %, 18 mois après le halving)
- Halving 2024 → sommet intermédiaire atteint en octobre 2025 à 126 198 USD (18 mois après le halving)
La correction actuelle de 32 % depuis le sommet s'approche du retracement de Fibonacci 0,382. Elle ressemble fortement aux corrections de 54 % de mai-juillet 2021 et de 40 % de janvier-février 2018, qui étaient toutes de grandes secousses avant le sommet final.
Le dernier rapport de Standard Chartered (18 novembre) titre : “Bitcoin Sell-Off Likely 'Complete', Rally Into Year-End Still in Play” (La vente massive est probablement terminée, le rebond de fin d'année reste d'actualité).
IV. Scénarios les plus probables pour le creux en termes de timing et de prix
En combinant analyse technique, données on-chain, indicateurs de sentiment et rapports institutionnels, voici trois scénarios :
Scénario principal (probabilité 70 %) :
Prix plancher : 81 000–84 000 USD
Période de creux : de fin décembre 2025 à janvier 2026
Déclencheurs : fin des sorties des ETF particuliers + RSI sous 25 (survente extrême) + augmentation continue des adresses baleines
Scénario optimiste (probabilité 20 %) :
Prix plancher : 85 000–88 000 USD (presque atteint actuellement)
Période de creux : rebond en V dès la mi-décembre 2025 (si Trump signe un décret sur la réserve stratégique de Bitcoin en décembre)
Scénario pessimiste (probabilité 10 %) :
Prix plancher : 68 000–74 000 USD
Période de creux : février–mars 2026 (si la Fed ne baisse pas ses taux en décembre ou en cas d'escalade géopolitique)
Ma préférence va au scénario principal : la zone autour de 82 000 USD (±2 000) sera probablement le creux final de cette correction, avec un timing autour de Noël.
V. Les cinq moteurs clés de la prochaine hausse de Bitcoin (vague principale du bull run 2026)
Mise en œuvre des politiques pro-crypto de l'administration Trump (plus grand catalyseur)
Trump a promis pendant sa campagne de faire des États-Unis la "capitale mondiale de la crypto" et de créer une réserve stratégique nationale de Bitcoin. Depuis novembre 2025, aucune loi majeure n'a été adoptée, mais le marché s'attend à ce qu'au moins une mesure importante soit prise au premier semestre 2026 (par exemple, inclusion de Bitcoin dans les actifs de la Réserve fédérale, approbation de nouveaux produits crypto par la SEC, avantages fiscaux, etc.). Historiquement, chaque fois que la politique américaine devient favorable, le BTC grimpe de 3 à 10 fois en 6 à 12 mois.
Retour des capitaux institutionnels via les ETF spot (signal d'arrêt de la baisse déjà visible)
Le rapport de JPMorgan indique que les particuliers ont vendu 4 milliards USD d'ETF en novembre, mais les institutions n'ont pas suivi. Historiquement, chaque vente de panique des particuliers a été la meilleure opportunité d'achat pour les institutions (après l'effondrement de Three Arrows/FTX en 2022, les institutions ont massivement accumulé entre 15 000 et 20 000 USD). BlackRock IBIT, Fidelity et d'autres géants continuent d'accumuler ; dès que l'indice Fear & Greed repasse sous 10, les capitaux afflueront massivement.
Effet retardé du choc d'offre post-halving (facteur le plus sous-estimé)
Après le halving d'avril 2024, l'offre quotidienne est passée de 900 à 450 BTC, mais ce n'est qu'en octobre 2025 que l'effet du choc d'offre s'est vraiment fait sentir (historiquement, le pic survient toujours 18–22 mois après le halving).
Selon Glassnode, la part des détenteurs de long terme (HODLers) a atteint un record historique de 76 %, l'offre en circulation continue de diminuer, ce qui est un signal haussier très fort.
Poursuite du cycle accommodant de la Fed
La Fed a déjà baissé ses taux de 150 points de base en 2025, et le marché s'attend à ce que la politique reste accommodante en 2026. Historiquement, la corrélation entre Bitcoin et le Nasdaq atteint 0,85 ; dès que le Nasdaq retrouve ses sommets historiques, Bitcoin redémarre en parallèle.
Accélération de l'adoption souveraine mondiale
L'Argentine et le Salvador continuent d'accumuler, MicroStrategy détient désormais plus de 400 000 BTC, MetaPlanet, le fonds de pension japonais, le fonds souverain norvégien et d'autres géants traditionnels ont tous fortement augmenté leurs positions en 2025. 2026 sera l'année où "États et institutions se battront pour acheter du Bitcoin".
Objectifs de prix 2026 selon plusieurs institutions :
- Standard Chartered : 250 000 USD
- VanEck : 180 000–250 000 USD
- Bernstein : 300 000 USD fin 2026
- Tom Lee (Fundstrat) : jusqu'à 250 000–350 000 USD en 2026
VI. Conseils pour l'achat au creux et la gestion du risque
Profil agressif : prise de position de 10–20 % à 85 000–86 000 USD (niveau actuel)
Profil prudent : attendre un repli à 81 000–82 000 USD pour une position de 30–40 %
Profil conservateur : attendre une chute sous 80 000 USD pour prendre une position de 50 %+ à 77 000–79 000 USD
Stop-loss fixé uniformément à 72 000 USD (sortie totale en cas de cassure, probabilité <8 %)
VII. Conclusion
Le repli de plus de 30 % en novembre 2025 est un cadeau du marché haussier pour les derniers entrants, et non la fin du cycle.
Tous les indicateurs techniques, données on-chain, cycles historiques et attentes politiques pointent dans la même direction : la zone autour de 82 000 USD a de très fortes chances d'être le creux, et 2026 verra la phase d'accélération la plus folle du cycle post-halving.
Quand tout le monde a peur, c'est le meilleur moment pour être avide.
Les points d'achat les plus rentables de l'histoire de Bitcoin apparaissent toujours lorsque "le sang coule dans les rues", jamais au milieu des applaudissements.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Apple (AAPL.US) s’associe à LG pour entrer sur le marché de la maison intelligente : des accessoires comme des sonnettes, des thermostats et des caméras porteront la marque LG.
Selon des sources proches du dossier, Apple s'apprête à renforcer sa présence sur le marché des appareils domestiques intelligents, y compris les sonnettes, thermostats et autres accessoires, et ces produits seront développés en collaboration avec LG Electronics grâce à une forme de partenariat inhabituelle.
Rétrospective-ROI-Pour le Trésor dirigé par Trump, la « queue » des enchères est la partie la plus délicate : McKeefer
Répétition, le contenu principal reste inchangé. Jamie McGeever, Reuters, Orlando, Floride, 6 octobre – Les adjudications de bons du Trésor américain devraient normalement être des affaires routinières, prévisibles et dépourvues d'intérêt médiatique. Mais l’époque actuelle n'est pas ordinaire, et l'administration Trump risque de voir la faiblesse des ventes de bons du Trésor faire la une de l’actualité. Le Trésor américain prévoit d'émettre près de 120 milliards de dollars de bons cette semaine, marquant la première émission depuis deux semaines, à l’exception des bons du Trésor à court terme : 58 milliards de dollars de bons à trois ans mardi, 39 milliards de dollars à dix ans mercredi, et 22 milliards de dollars à trente ans jeudi. Dans des conditions normales, ces adjudications n'auraient guère d'importance, mais l’intérêt s’est accru à cause des résultats extrêmement décevants des ventes des 22 au 24 septembre—en particulier celle du 23 septembre concernant les bons à cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis lors, les rendements non seulement n’ont pas baissé, mais ils ont grimpé à des niveaux inégalés depuis des décennies sur la majorité des maturités. Il est important de noter que la probabilité d’un « échec » d’une adjudication de bons du Trésor américain est quasiment nulle. Les primary dealers—les 26 banques et institutions actuellement agréées par la Fed de New York pour intervenir sur ce marché—sont toujours tenus de participer, agissant en tant que souscripteurs pour garantir le bon fonctionnement du marché des bons du Trésor américain, le plus liquide au monde, pesant 30 000 milliards de dollars. Cela permet, en retour, la continuité du fonctionnement du système financier mondial. Des milliers de milliards de dollars de dette, d’actifs et de produits dérivés mondiaux prennent les bons du Trésor américain comme référence. Ceux-ci servent aussi de garantie pour lubrifier les rouages du système financier américain et global, comme dans les opérations de pension, les prêts interbancaires et autres financements. En résumé, tant que les bons du Trésor restent le pilier du système financier mondial, il y aura toujours des acheteurs lors des adjudications. La question demeure, comme toujours, à quel prix ces obligations sont finalement attribuées. Actuellement, le coût d’emprunt sur le marché secondaire a atteint ses niveaux les plus élevés depuis le milieu des années 2000, il est donc logique de penser que le Trésor paiera également des taux élevés sur le marché primaire. Mais, comme l'ont montré les récentes adjudications, un choc négatif reste possible. « Trop gros pour être absorbé par le marché ? » L’adjudication de 70 milliards de dollars de bons à cinq ans du 23 septembre a été la plus préoccupante de ces dernières années. La demande, mesurée par le « bid-to-cover ratio », a été la plus faible depuis neuf ans. Le Trésor a finalement vendu ces obligations à un rendement de 5,033 %, soit plus de 3 points de base au-dessus du rendement marché à la clôture des offres. Trois points de base peuvent sembler insignifiants, mais pour une adjudication à cinq ans, c’est exceptionnel. Il s'agit du plus grand « tail » (écart entre le rendement moyen adjugé et le marché) depuis juin 2022. D’après les analystes de JP Morgan, il faut remonter à 2011 pour retrouver un écart de 3 points pour une telle adjudication, à l’époque de la crise du plafond de la dette qui avait conduit à une dégradation de la note de crédit américaine en août. Aujourd’hui, les craintes liées à la situation budgétaire américaine tendent à faire grimper les coûts d’emprunt à long terme. Ainsi, le marché anticipe que l’administration Trump déplacera progressivement ses besoins de financement massifs sur des maturités intermédiaires ou plus courtes—celles avec un coût moindre. C’est pourquoi l’adjudication des cinq ans d’il y a deux semaines a tellement inquiété. Un « tail » de 3 points n’est pas rare sur les émissions de longue maturité, mais il l’est pour des obligations au « ventre » de la courbe. Si le Trésor devait recourir à des primes plus élevées pour les placer, cela indiquerait de sérieux problèmes. Des « tails » importants peuvent être causés par divers facteurs, comme une volatilité du marché le jour de l’adjudication, ou des inquiétudes fondamentales plus profondes susceptibles d’éroder la demande au fil du temps. Il est souvent difficile de distinguer ces deux dynamiques, qui ne s’excluent pas mutuellement. D’un point de vue plus optimiste, cette inquiétude ne s’est pas encore propagée aux échéances courtes—du moins pas pour l’instant. Les rendements des bons à trois et dix ans ont augmenté, en hausse d’environ 50 points de base par rapport à l’adjudication précédente un mois plus tôt, oscillant respectivement autour de 4,96 % et 5,32 %. Le rendement à trente ans a grimpé de près de 35 points de base, atteignant 5,65 %. Ce niveau paraît assez élevé po
Annuler l'émission de bons du Trésor américain à 20 ans pourrait être contre-productif ? BNP Paribas avertit d'un risque de ventes accrues sur le marché et maintient sa prévision de rendement à 30 ans à 5,8%.
La BNP Paribas avertit que la secrétaire au Trésor des États-Unis, Janet Yellen, devrait résister aux appels à supprimer l’émission d’obligations du Trésor américain à 20 ans. Selon la banque, cette mesure, qui semble viser à réduire le coût du financement à long terme, pourrait produire l’effet inverse : au lieu de maintenir les rendements des obligations à un niveau bas, elle risquerait d’augmenter les coûts d’emprunt et d’affaiblir la liquidité du marché.
Les perspectives de hausse des taux par la Fed restent incertaines : Daly s'intéresse à la durabilité du choc inflationniste, Bowman poursuit la réforme de la régulation bancaire.
La Réserve fédérale des États-Unis avance simultanément sur des ajustements importants en matière de politique monétaire et de supervision bancaire.

Prix des cryptos
Plus


