Bitget App
Trade smarter
Acheter des cryptosMarchésTradingFuturesStocksEarnInstitutionIA & plus
Ethereum surpasse Bitcoin : la rotation des cryptomonnaies a-t-elle commencé ?

Ethereum surpasse Bitcoin : la rotation des cryptomonnaies a-t-elle commencé ?

Coinpedia2025/12/06 08:50
Afficher le texte d'origine
Par:Coinpedia
Points forts de l'histoire

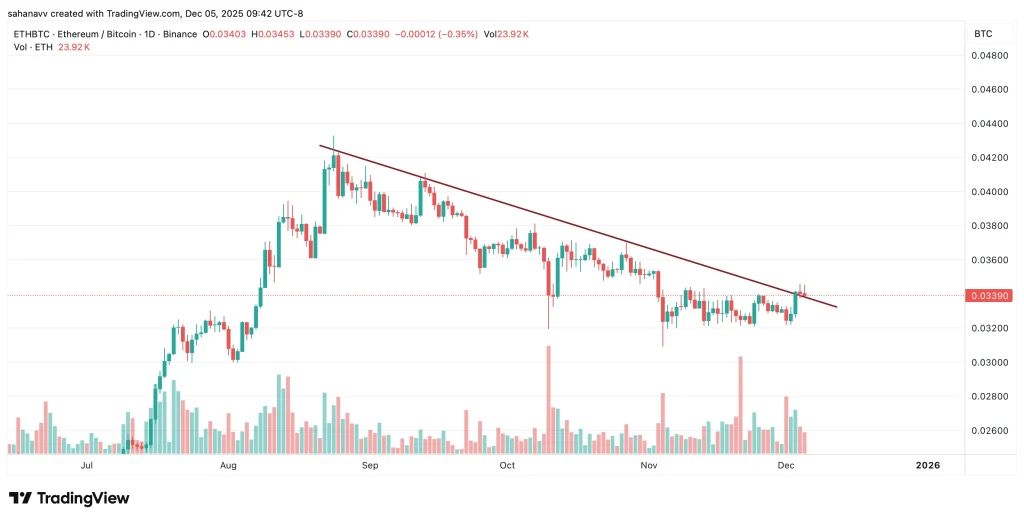
Le prix d'Ethereum (ETH) a enfin montré son premier véritable signe de force depuis des mois. La paire ETH/BTC a franchi une ligne de tendance descendante de 3,5 mois — un niveau qui a constamment bloqué la performance relative d'Ethereum depuis début septembre. Bien que ce mouvement ait déclenché un nouvel optimisme sur le marché, le qualifier de « déclencheur de la saison des altcoins » serait prématuré. La cassure est significative, mais les preuves indiquent un signal précoce plutôt qu'un retournement de tendance confirmé.

Publicité

La cassure est structurellement valide : ETH/BTC a clôturé au-dessus de la ligne de tendance descendante avec des mèches de rejet claires qui se transforment en support. L'élan s'améliore, et la posture de la paire est plus forte qu'à n'importe quel moment du quatrième trimestre. Cependant, le volume reste modéré, ce qui signifie que le mouvement est davantage dû à une épuisement structurel qu'à une accumulation agressive.
Ethereum surpasse Bitcoin : la rotation des cryptomonnaies a-t-elle commencé ? image 0 Ethereum surpasse Bitcoin : la rotation des cryptomonnaies a-t-elle commencé ? image 1

Cela est important car les cassures de lignes de tendance sans volume se comportent souvent comme des « signaux d'alerte précoces », et non comme des rotations définitives. ETH/BTC n'a pas encore non plus formé de sommet plus élevé — une autre exigence clé pour un retournement de tendance durable. En résumé : la cassure est importante, mais ce n'est pas une garantie.

ETH/BTC est l'un des signaux macroéconomiques les plus fiables dans la crypto. Lorsque Ethereum se renforce face à Bitcoin, les capitaux circulent souvent de BTC → ETH → grandes capitalisations → moyennes capitalisations → tokens spéculatifs. Mais ce cycle ne s'active que si ETH montre une poursuite convaincante.

Si ETH/BTC continue de progresser à partir d'ici, les altcoins à grande capitalisation comme SOL, AVAX, LINK, ADA et APT sont généralement les premiers bénéficiaires. Les paires ETH deviennent plus attractives, la liquidité s'élargit et l'appétit pour le risque commence à réapparaître.

Si la cassure échoue, les altcoins stagnent immédiatement. Le marché revient à une domination menée par Bitcoin, et le thème de la rotation s'effondre avant même d'avoir commencé.

La rupture de la tendance baissière de 3,5 mois par ETH/BTC constitue un changement structurel important — mais ce n'est que le premier mouvement, pas toute l'histoire. Si la cassure tient, Ethereum pourrait mener la prochaine vague de rotation du marché. Si elle échoue, le marché reste fermement sous l'emprise de Bitcoin. Les prochaines séances révéleront quelle voie le marché choisira.

0
0

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.

PoolX : Bloquez vos actifs pour gagner de nouveaux tokens
Jusqu'à 12% d'APR. Gagnez plus d'airdrops en bloquant davantage.
Bloquez maintenant !

Vous pourriez également aimer

Apple (AAPL.US) s’associe à LG pour entrer sur le marché de la maison intelligente : des accessoires comme des sonnettes, des thermostats et des caméras porteront la marque LG.

Selon des sources proches du dossier, Apple s'apprête à renforcer sa présence sur le marché des appareils domestiques intelligents, y compris les sonnettes, thermostats et autres accessoires, et ces produits seront développés en collaboration avec LG Electronics grâce à une forme de partenariat inhabituelle.

智通财经•2026/10/06 23:52

Rétrospective-ROI-Pour le Trésor dirigé par Trump, la « queue » des enchères est la partie la plus délicate : McKeefer

Répétition, le contenu principal reste inchangé. Jamie McGeever, Reuters, Orlando, Floride, 6 octobre – Les adjudications de bons du Trésor américain devraient normalement être des affaires routinières, prévisibles et dépourvues d'intérêt médiatique. Mais l’époque actuelle n'est pas ordinaire, et l'administration Trump risque de voir la faiblesse des ventes de bons du Trésor faire la une de l’actualité. Le Trésor américain prévoit d'émettre près de 120 milliards de dollars de bons cette semaine, marquant la première émission depuis deux semaines, à l’exception des bons du Trésor à court terme : 58 milliards de dollars de bons à trois ans mardi, 39 milliards de dollars à dix ans mercredi, et 22 milliards de dollars à trente ans jeudi. Dans des conditions normales, ces adjudications n'auraient guère d'importance, mais l’intérêt s’est accru à cause des résultats extrêmement décevants des ventes des 22 au 24 septembre—en particulier celle du 23 septembre concernant les bons à cinq ans, qui a provoqué la plus forte hausse des rendements obligataires depuis avril dernier. Depuis lors, les rendements non seulement n’ont pas baissé, mais ils ont grimpé à des niveaux inégalés depuis des décennies sur la majorité des maturités. Il est important de noter que la probabilité d’un « échec » d’une adjudication de bons du Trésor américain est quasiment nulle. Les primary dealers—les 26 banques et institutions actuellement agréées par la Fed de New York pour intervenir sur ce marché—sont toujours tenus de participer, agissant en tant que souscripteurs pour garantir le bon fonctionnement du marché des bons du Trésor américain, le plus liquide au monde, pesant 30 000 milliards de dollars. Cela permet, en retour, la continuité du fonctionnement du système financier mondial. Des milliers de milliards de dollars de dette, d’actifs et de produits dérivés mondiaux prennent les bons du Trésor américain comme référence. Ceux-ci servent aussi de garantie pour lubrifier les rouages du système financier américain et global, comme dans les opérations de pension, les prêts interbancaires et autres financements. En résumé, tant que les bons du Trésor restent le pilier du système financier mondial, il y aura toujours des acheteurs lors des adjudications. La question demeure, comme toujours, à quel prix ces obligations sont finalement attribuées. Actuellement, le coût d’emprunt sur le marché secondaire a atteint ses niveaux les plus élevés depuis le milieu des années 2000, il est donc logique de penser que le Trésor paiera également des taux élevés sur le marché primaire. Mais, comme l'ont montré les récentes adjudications, un choc négatif reste possible. « Trop gros pour être absorbé par le marché ? » L’adjudication de 70 milliards de dollars de bons à cinq ans du 23 septembre a été la plus préoccupante de ces dernières années. La demande, mesurée par le « bid-to-cover ratio », a été la plus faible depuis neuf ans. Le Trésor a finalement vendu ces obligations à un rendement de 5,033 %, soit plus de 3 points de base au-dessus du rendement marché à la clôture des offres. Trois points de base peuvent sembler insignifiants, mais pour une adjudication à cinq ans, c’est exceptionnel. Il s'agit du plus grand « tail » (écart entre le rendement moyen adjugé et le marché) depuis juin 2022. D’après les analystes de JP Morgan, il faut remonter à 2011 pour retrouver un écart de 3 points pour une telle adjudication, à l’époque de la crise du plafond de la dette qui avait conduit à une dégradation de la note de crédit américaine en août. Aujourd’hui, les craintes liées à la situation budgétaire américaine tendent à faire grimper les coûts d’emprunt à long terme. Ainsi, le marché anticipe que l’administration Trump déplacera progressivement ses besoins de financement massifs sur des maturités intermédiaires ou plus courtes—celles avec un coût moindre. C’est pourquoi l’adjudication des cinq ans d’il y a deux semaines a tellement inquiété. Un « tail » de 3 points n’est pas rare sur les émissions de longue maturité, mais il l’est pour des obligations au « ventre » de la courbe. Si le Trésor devait recourir à des primes plus élevées pour les placer, cela indiquerait de sérieux problèmes. Des « tails » importants peuvent être causés par divers facteurs, comme une volatilité du marché le jour de l’adjudication, ou des inquiétudes fondamentales plus profondes susceptibles d’éroder la demande au fil du temps. Il est souvent difficile de distinguer ces deux dynamiques, qui ne s’excluent pas mutuellement. D’un point de vue plus optimiste, cette inquiétude ne s’est pas encore propagée aux échéances courtes—du moins pas pour l’instant. Les rendements des bons à trois et dix ans ont augmenté, en hausse d’environ 50 points de base par rapport à l’adjudication précédente un mois plus tôt, oscillant respectivement autour de 4,96 % et 5,32 %. Le rendement à trente ans a grimpé de près de 35 points de base, atteignant 5,65 %. Ce niveau paraît assez élevé po

路透社•2026/10/06 23:41

Annuler l'émission de bons du Trésor américain à 20 ans pourrait être contre-productif ? BNP Paribas avertit d'un risque de ventes accrues sur le marché et maintient sa prévision de rendement à 30 ans à 5,8%.

La BNP Paribas avertit que la secrétaire au Trésor des États-Unis, Janet Yellen, devrait résister aux appels à supprimer l’émission d’obligations du Trésor américain à 20 ans. Selon la banque, cette mesure, qui semble viser à réduire le coût du financement à long terme, pourrait produire l’effet inverse : au lieu de maintenir les rendements des obligations à un niveau bas, elle risquerait d’augmenter les coûts d’emprunt et d’affaiblir la liquidité du marché.

智通财经•2026/10/06 23:21