En 2022, les espoirs que le Bitcoin puisse servir de couverture fiable contre l’inflation se sont évaporés. Alors que l’inflation grimpait, le Bitcoin a flanché, poussant les sceptiques à remettre en question ses atouts en tant que refuge financier. Parallèlement, des fissures sont apparues dans la corrélation autrefois vantée entre le Bitcoin et l’or, sapant davantage le récit de l’or numérique. Aujourd’hui, des commentateurs crypto de renom comme Ran Neuner et Willy Woo portent un regard critique sur des développements qui soulèvent de sérieuses questions quant à l’avenir du Bitcoin en tant qu’actif protecteur.
L’Alerte Quantique de Willy Woo
Réputé pour ses prédictions sur les cycles de marché, l’analyste en cryptomonnaies Willy Woo capte l’attention des investisseurs en actifs numériques. Woo a récemment comparé le Bitcoin à l’or, avertissant : « Si vous ne voulez pas perdre espoir, vous ne voudrez peut-être pas m’écouter. » Il a évoqué une rupture majeure dans la tendance de douze ans qui soutenait la force du Bitcoin, notant que les risques liés à l’informatique quantique ont perturbé les schémas établis—et que d’autres bouleversements pourraient suivre.
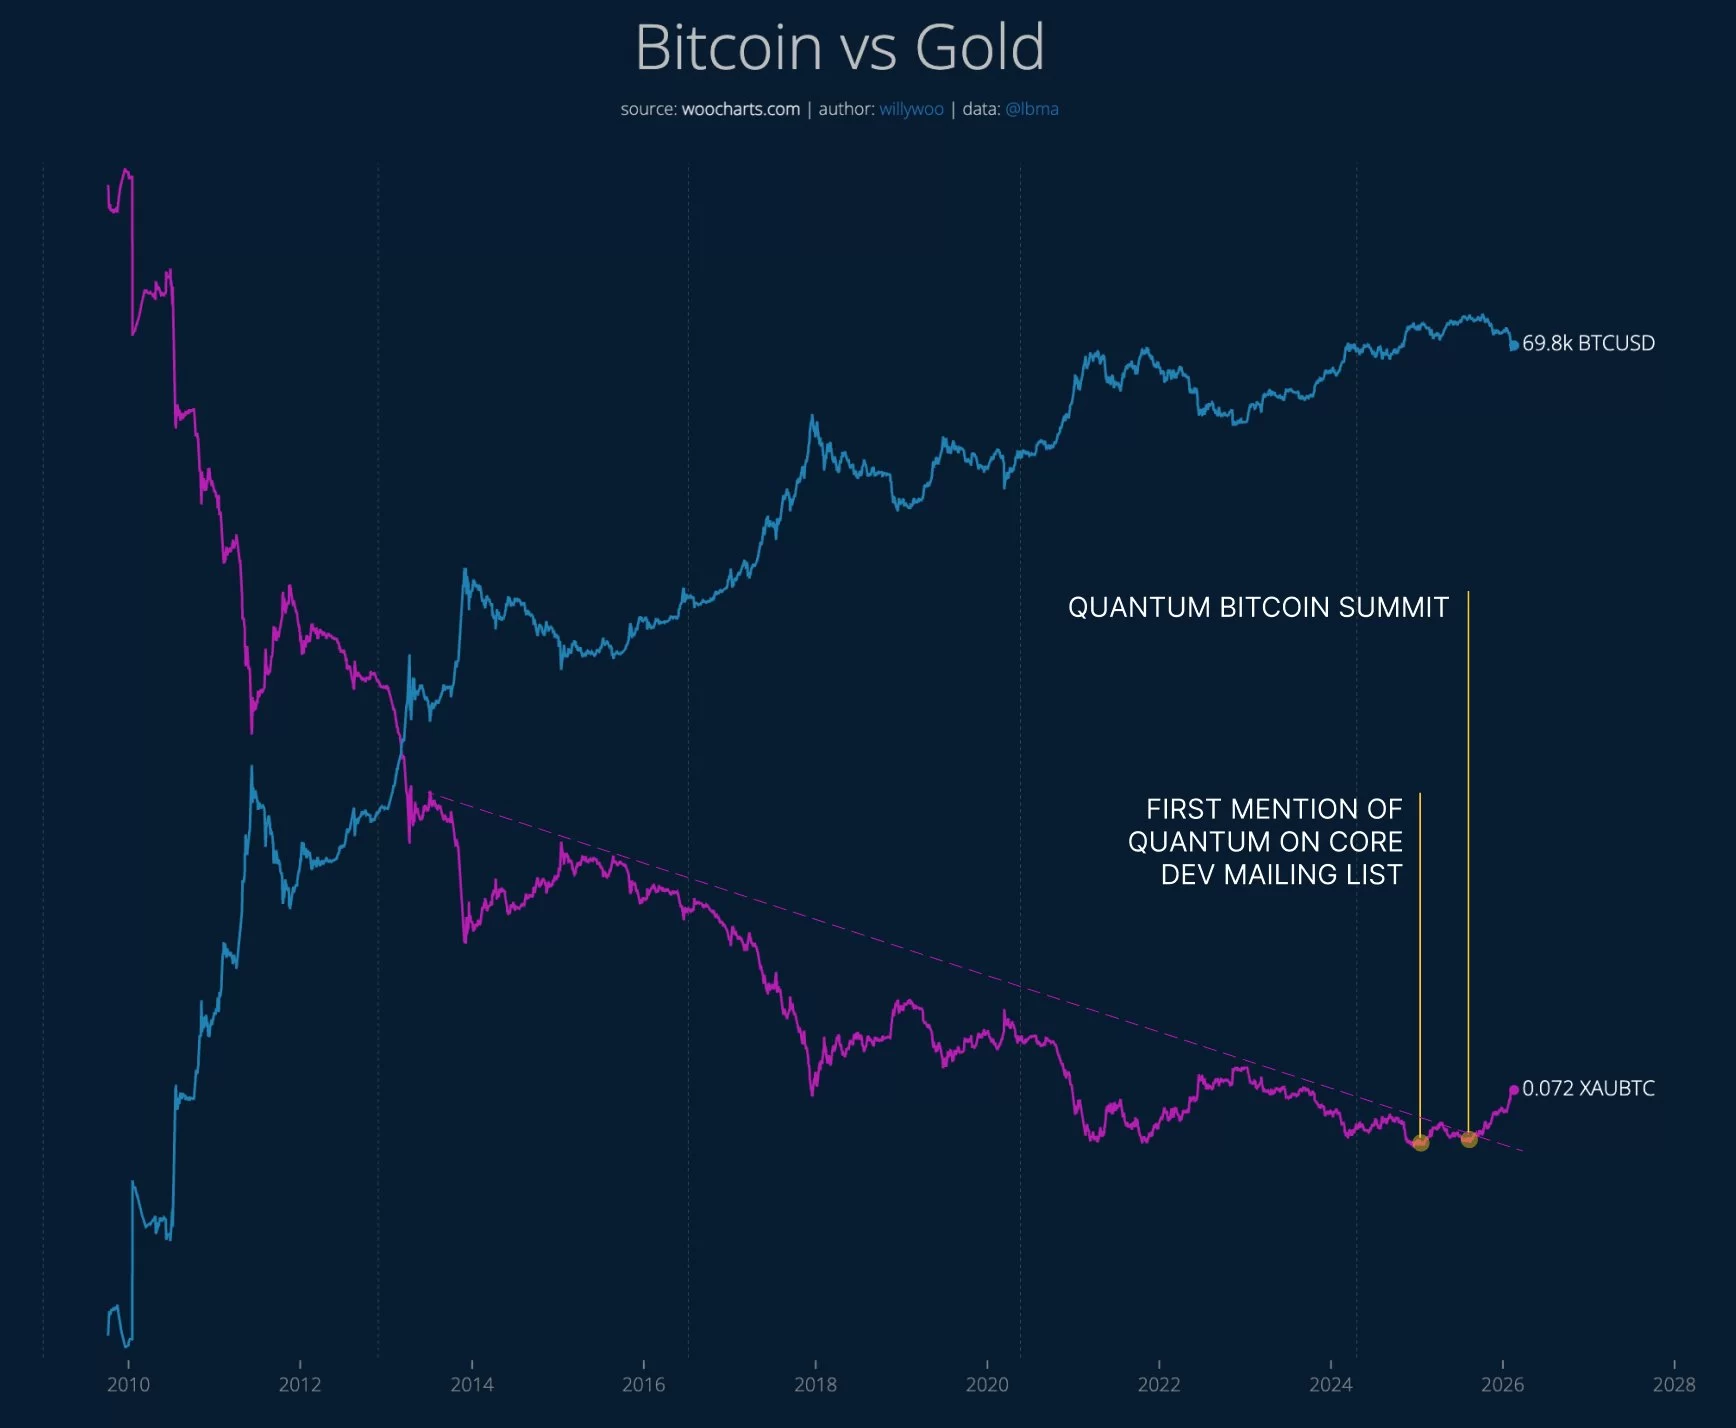
« Il est très probable que BTC sera mis à jour avec des signatures résistantes à l’informatique quantique. Mais cela ne résoudra pas le problème des 4 millions de coins perdus susceptibles de réapparaître en circulation. J’estime qu’il y a 75 % de chances qu’un hard fork du protocole ne gèle pas ces coins perdus.
Cela signifie que le trading ajusté au risque doit intégrer la possibilité du retour de ces 4 millions de coins. Pour mettre cela en perspective, depuis que Strategy a commencé à accumuler du BTC en 2020, toutes les entreprises et les ETF spot réunis n’ont acquis que 2,8 millions de BTC.
Ces 4 millions de BTC perdus représentent huit années d’accumulation institutionnelle.
Le marché a déjà commencé à intégrer le retour potentiel de ces coins. Ce processus prendra fin lorsque le risque du Q-Day sera véritablement écarté. D’ici là, le BTCUSD reflétera cette incertitude.
On estime que le Q-Day pourrait survenir dans cinq à quinze ans. Ainsi, pendant un temps considérable, le marché fera face à ce nuage d’incertitude. Ironiquement, la prochaine décennie est celle où le BTC sera le plus nécessaire—à la fin d’un cycle d’endettement de long terme, lorsque les investisseurs macro et les gouvernements chercheront refuge face à la réduction de la dette mondiale en se tournant vers des actifs tangibles comme l’or », a expliqué Woo.
Réévaluation du Rôle du Bitcoin
Ran Neuner partage en grande partie le scepticisme de Woo, admettant que, pour la première fois en douze ans, il se surprend à remettre en question le but initial du Bitcoin. Neuner s’inquiète moins de la baisse des prix que du comportement du Bitcoin lorsque les marchés sont confrontés à de réels risques et incertitudes. Lancé comme un système de « cash pair-à-pair »—un véhicule décentralisé pour les paiements quotidiens—le Bitcoin s’est ensuite repositionné comme un supposé refuge, assimilé à de l’or numérique.
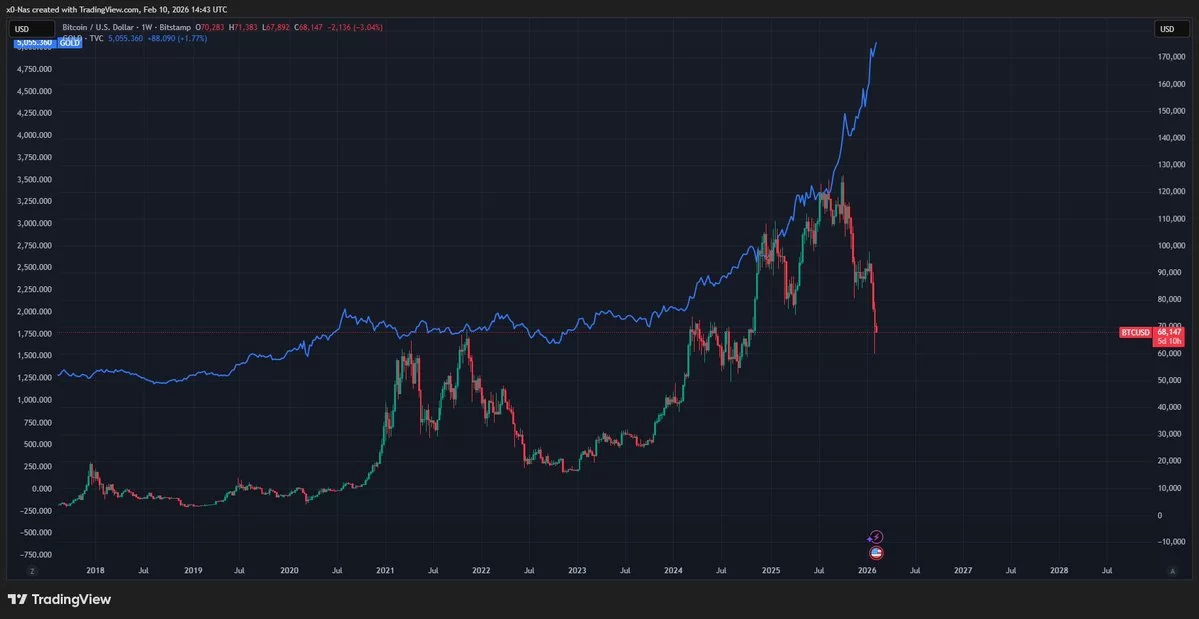
Ce qui était autrefois une perspective exaltante—l’intégration du Bitcoin au système financier traditionnel—est désormais le développement même qui érode une grande partie de l’optimisme dans l’écosystème.
- Nous nous sommes battus pour l’approbation des ETF.
- Nous avons plaidé pour l’accès institutionnel.
- Nous avons accueilli le Bitcoin au sein de l’établissement financier central.
« Il n’y a plus rien pour quoi se battre. Lorsque les tarifs douaniers, les tensions monétaires et l’instabilité fiscale sont apparus, c’était au tour du Bitcoin de tenir sa promesse de réserve de valeur. Pourtant, les capitaux se sont dirigés vers l’or. Les institutions ont bénéficié d’un accès sans restriction. Il ne restait plus de barrières.
C’est la réalité troublante. Si le Bitcoin n’est pas utilisé comme monnaie et n’absorbe pas de manière significative le stress, alors quelle est sa véritable histoire ? La participation des investisseurs individuels a chuté à son plus bas niveau depuis plusieurs années. Les premiers évangélistes ont en grande partie quitté le marché. » Neuner poursuit,
« Cela ne signifie pas que le Bitcoin est mort. Mais cela m’incite à la réflexion. Fait curieux, mon inquiétude ne concerne pas les cryptomonnaies en général, mais le Bitcoin en particulier. La prochaine vague n’arrivera pas pour des raisons idéologiques. Les agents IA ne détiendront pas de comptes bancaires. Ils n’utiliseront pas de cartes de crédit. Ils auront besoin de canaux de paiement instantanés et programmables—ce qui signifie cryptomonnaie. »
Les analyses de Woo et Neuner soulignent un point d’inflexion dans l’histoire du Bitcoin. Tous deux anticipent de grands défis à venir—des obstacles techniques posés par l’informatique quantique aux doutes existentiels concernant la capacité du Bitcoin à jouer le rôle de réserve de valeur résiliente en temps de crise.
Pendant des années, la théorie de l’or numérique a conféré au Bitcoin une aura d’inévitabilité. Mais la déception face à sa performance inflationniste et son incapacité à absorber les chocs macroéconomiques ont ébranlé même les partisans les plus fervents. Le marché fait désormais face à une incertitude croissante quant à savoir si le Bitcoin mérite encore son statut de refuge non corrélé.
Alors que la prochaine ère technologique et financière se profile, de nombreuses questions subsistent quant au rôle du Bitcoin dans un paysage où l’argent programmable et les interactions pilotées par l’IA pourraient dominer. Tandis que les principes fondamentaux de la blockchain perdurent, le mouvement crypto lui-même évolue—et avec lui, les mythes et réalités entourant la place du Bitcoin dans la finance mondiale.