
Derrière la montée fulgurante de Sandisk : l’IA est-elle en train de reconfigurer l’ADN du stockage, ou n’est-ce qu’une nouvelle illusion épique de cycle ?

Selon Zhitong Finance, basé sur la logique selon laquelle « NAND a réalisé une ‘dé-cyclicité’ grâce à des contrats à long terme de 42 milliards de dollars signés avec des géants du cloud à très grande échelle », SanDisk (SNDK.US) a enregistré un rendement de plus de 356% depuis le début de l'année. L'analyste Louis Gérard précise qu'il reste à déterminer si cette hausse traduit une évolution permanente du modèle économique ou représente simplement le sommet cyclique le plus extrême de l'histoire de l'industrie de la mémoire flash.
SanDisk a été séparée de Western Digital (WDC.US) en février 2025, mettant ainsi fin à la « décote de conglomérat » qui masquait auparavant le potentiel de la flash en raison de l’activité HDD, faisant des deux sociétés des acteurs purs dans le méga-cycle de l’IA.
Le dernier rapport financier montre que SanDisk a réalisé un chiffre d’affaires de 5,95 milliards de dollars au troisième trimestre de l'exercice 2026, en hausse de 252,1% sur un an, avec un bénéfice par action non-GAAP de 23,41 dollars, très supérieur aux attentes. Cependant, cela découle principalement de l’optimisation du mix-produit et du pouvoir de fixation des prix, le volume de bits vendus restant stable sur un an et en baisse séquentielle. L’entreprise a choisi de se retirer délibérément des marchés grand public à faible valeur pour se concentrer sur les centres de données haut de gamme.
L’indicateur le plus frappant est une marge brute non-GAAP de 78,4%, largement supérieure à la moyenne sectorielle de 30%-40% et représentant l’une des courbes d’ascension les plus abruptes de l’histoire des semi-conducteurs. Mais cela repose entièrement sur l'envolée annuelle de 645% du segment des centres de données.
Limites du « nouveau modèle économique »
Le « nouveau modèle économique » (NBM) lancé par SanDisk vise à éliminer la cyclicité via des accords de long terme adossés à des engagements financiers. Toutefois, ces accords présentent un défaut fondamental : la partie longue s’appuie sur des prix variables. Cela signifie que si la garantie financière de 11 milliards de dollars protège contre les ruptures de contrats, elle n’offre aucune protection contre une baisse des prix.
À mesure que les nouvelles capacités de Samsung et SK Hynix (telles que la technologie 321 couches) seront mises en ligne en 2026-2027, le prix flottant sera ajusté au marché spot. Le marché considère actuellement les 42 milliards de dollars de RPO comme des revenus garantis, ce qui pourrait être une erreur d’interprétation.
Valorisation extrêmement élevée
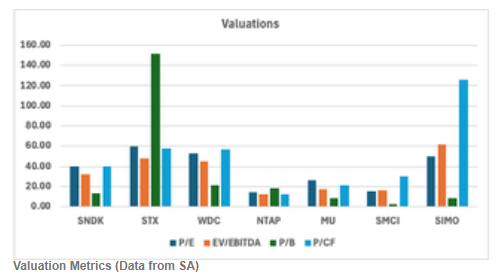
Le PER non-GAAP de SanDisk atteint 40,36, bien au-dessus des 26,30 de Micron. Selon un modèle d’actualisation des flux de trésorerie (DCF), en tenant compte de la normalisation des prix après 2027, le prix cible implicite n'est que de 372,42 dollars, soit un potentiel de baisse d’environ 70% par rapport au cours actuel. Les analyses de scénarios pondérés par probabilité suggèrent également un rendement potentiel négatif. Contrairement à Micron, la prime de valorisation de SanDisk n’est actuellement pas justifiée par les fondamentaux.
Risques et conclusion
Le principal risque pour SanDisk réside dans le déséquilibre persistant entre l’offre et la demande – les fabricants privilégiant la rentabilité et orientant leurs capacités vers la HBM, ce qui limite l’approvisionnement en NAND ; de plus, la garantie financière de 1,1 milliard de dollars renforce la solidité des contrats.
L’analyste Louis Gérard estime que l’envolée du cours de SanDisk de 33 à 1406 dollars en un an, alimentée par le narratif IA et une offre restreinte, relève de l’absurdité. Puisque une marge brute de 78% est intenable dans une activité commoditisée, et que ce cycle a établi un record d’expansion de la marge, un recul tout aussi marqué pourrait survenir à l’avenir. Il attribue à la société une recommandation « vendre ».
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Malgré la baisse des prix du pétrole et le ton accommodant des responsables de la Fed, les rendements des bons du Trésor américain continuent d’augmenter.
La vague de vente sur les obligations américaines continue de se propager, les rendements à 30 ans atteignant un sommet de 24 ans à 5,621 %, tandis que ceux à 10 ans grimpent à leur plus haut niveau depuis 2002. La baisse des prix du pétrole et les signaux accommodants n'ont aucun effet, les taux d'intérêt à long terme poursuivent leur propre trajectoire. Les rendements élevés reconfigurent la structure des actions américaines ; alors que la narration autour de l’IA devient le dernier pilier du marché, la moindre fissure pourrait déclencher une série de secousses.
Le desk de trading de JP Morgan, considéré comme le plus précis des deux dernières années, adopte une position haussière.
La logique de soutien repose sur cinq piliers principaux : une conjoncture macroéconomique supérieure aux attentes, la résilience des consommateurs, des prévisions de bénéfices sous-estimées, une stabilisation des rendements et une amélioration des aspects techniques. Lors du précédent changement d’orientation le 31 août, la stratégie de pair trading long Nasdaq 100 et short Russell 2000 a enregistré un gain cumulé de plus de 8 %, rendant ce nouveau retournement haussier encore plus crédible. Stratégiquement, la technologie reste le cœur des positions longues, mais les outils de couverture évoluent en passant de la vente à découvert de RTY vers des produits dérivés, tout en signalant que le risque de hausse des taux d'intérêt à long terme persiste.

Prix des cryptos
Plus


