
L'effet de l'intervention conjointe entre les États-Unis et le Japon s'estompe, le yen revient au seuil de 159, mettant à l'épreuve les limites de la politique monétaire.

L'efficacité de l'intervention conjointe américano-japonaise s'est estompée, l'arbitrage guidé par l'écart de taux d'intérêt pesant à nouveau sur le yen, qui repasse la barre des 159.
Le 12 août, le yen a chuté de 0,1 % à un moment donné, atteignant 159,39, avant de clôturer quasiment inchangé. Toutefois, la dépréciation continue du yen a déjà effacé environ la moitié du gain suscité par l'intervention conjointe américano-japonaise.
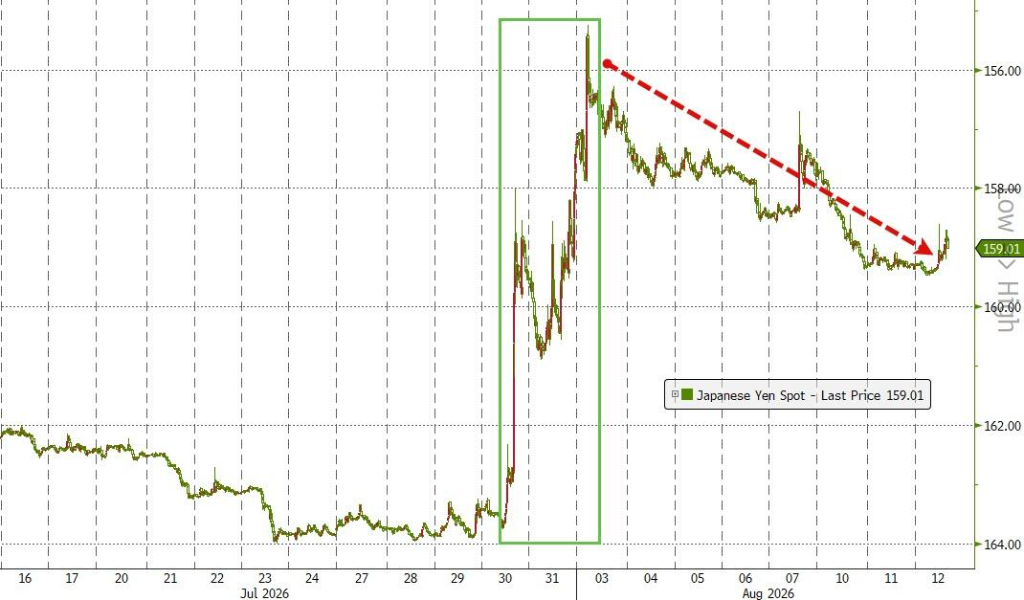
Selon Les Echos de Wall Street, le 31 juillet, le Trésor des États-Unis a chargé la Fed de New York de mandater Goldman Sachs et Morgan Stanley pour vendre des euros et acheter du yen, marquant la première participation directe à une intervention sur le yen depuis près de 30 ans.
Cette intervention avait propulsé le yen de près de 163 à 155, représentant une action historique avec Washington rejoignant Tokyo pour acheter du yen, et les deux parties ont ensuite également suggéré qu'elles prendraient d'autres mesures si nécessaire.
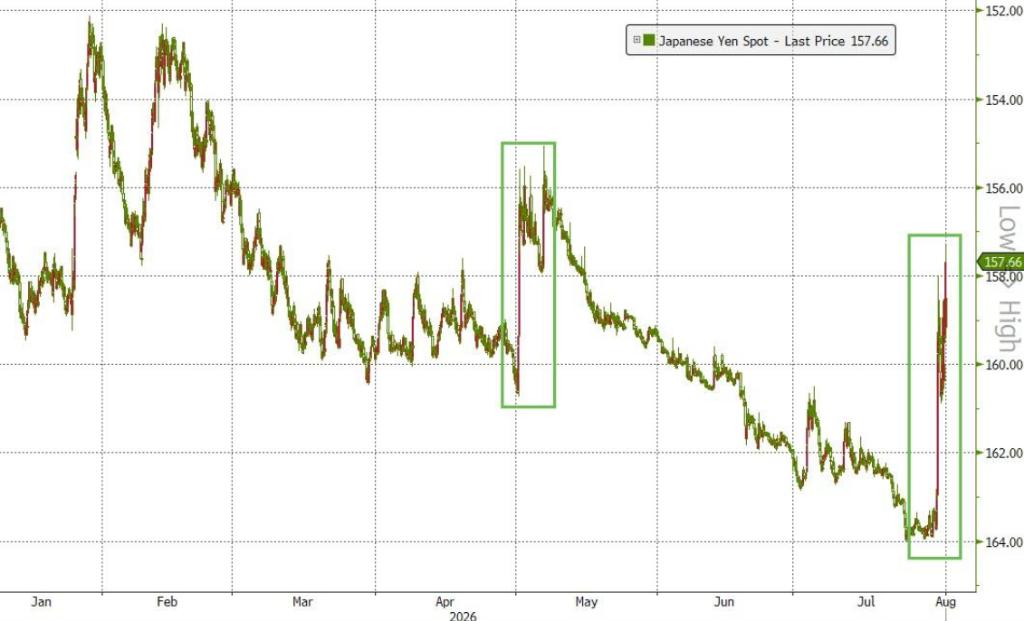
Cependant, le rendement élevé des obligations américaines combiné à la hausse du prix international du pétrole exerce une pression supplémentaire sur le Japon, importateur d'énergie, renforçant le soutien aux positions longues sur le dollar et provoquant une rapide annulation de la hausse du yen.
Les regards du marché se tournent vers la Banque du Japon, dont la prochaine réunion de politique monétaire est prévue pour septembre. Plusieurs stratèges estiment que si la Banque du Japon ne progresse pas plus activement vers une normalisation des politiques, l’efficacité des interventions sera très limitée.Le seuil des 160 est déjà vu comme une ligne rouge politique pour les autorités, et une progression rapide du taux de change vers ce niveau pourrait relancer à tout moment une nouvelle intervention.
L’écart de taux subsiste, l’arbitrage domine la trajectoire du change
La raison fondamentale de l’inefficacité de cette intervention réside dans l’écart de taux d’intérêt qui se creuse entre les États-Unis et le Japon.
Le rendement des obligations américaines à 10 ans s’établit actuellement à 4,686 %, tandis que le rendement des obligations japonaises de même échéance n’est que de 2,846 %. Cet écart de plus de 180 points de base offre aux investisseurs une forte incitation à emprunter du yen à faible taux et à réinvestir dans des actifs en dollars à haut rendement.
Jesper Koll, administrateur expert du Monex Group, déclare :
L’intervention a effrayé le marché mais ne peut stopper la logique financière : les fonds affluent toujours vers la meilleure rentabilité. Tant que le coût du capital au Japon reste inférieur au rendement étranger, l’arbitrage reviendra toujours sur le marché.
Masahiko Loo, stratège FX chez State Street Global Markets, considère que l’intervention n’est pas dénuée de sens, mais son but principal est de réprimer l’excès de spéculation plutôt que de modifier les fondamentaux. Il ajoute :
L’intervention a réussi à réinitialiser la psychologie de marché, démontrant une coordination politique inhabituelle entre les États-Unis et le Japon, mais elle n’a pas éliminé l’avantage du différentiel de taux qui soutient le dollar. La compréhension la plus précise serait que : l’intervention a freiné la spéculation, mais n’a pas encore modifié les fondamentaux.
L’intervention semble plus un garde-fou, 160 la ligne politique rouge
En l’absence d’une résolution de ces contradictions structurelles, la perception du marché à l’égard de l’intervention évolue, celle-ci ne vise peut-être pas à inverser la tendance baissière du yen, mais plutôt à empêcher une accélération incontrôlée de la chute.
Loo de State Street indique que la barre des 160 est désormais « la ligne politique rouge des autorités » : si le taux de change s’en rapproche à nouveau rapidement, la probabilité d’une nouvelle intervention officielle s’élèvera nettement. Il précise :
Je n’exclus pas la possibilité d’une nouvelle intervention, notamment en cas de mouvements rapides ou désordonnés du marché. Mais en fin de compte, l’intervention ne fait que gagner du temps, et le vrai enjeu repose sur la normalisation de la politique monétaire par la Banque du Japon, qui pourrait débuter dès septembre.
Pour renforcer le pouvoir dissuasif de l’intervention, les États-Unis et le Japon ont également mis l’accent sur l’outil de facilité de rachat destiné aux banques centrales étrangères et internationales de la Fed.
Cet outil permet au Japon d’obtenir de la liquidité en dollars en mettant en garantie des obligations américaines, réduisant ainsi la nécessité de vendre des Treasuries pour financer une intervention. Janet Yellen, Secrétaire au Trésor des États-Unis, a déjà exprimé son soutien à l’élargissement de ce mécanisme.
La Banque du Japon, variable clé : relever seulement les taux ne suffira sans doute pas
Dans un contexte où il est difficile pour les taux japonais de monter rapidement et où rien n’indique que les rendements américains vont baisser à court terme, les investisseurs restent fortement incités à placer leurs capitaux à l’étranger.
John Wood, Chief Investment Officer Asie de Lombard Odier, estime que la dernière intervention n’a eu « qu’un effet temporaire », et que la Banque du Japon devra probablement relever ses taux au moins deux fois pour stopper durablement la faiblesse du yen.
Koll de Monex précise que ce qui inquiète le plus les investisseurs, ce n’est pas tant l’intervention elle-même, mais le manque d’empressement de la Banque du Japon à durcir sa politique, ce qui soulève des doutes sur le fait que le système bancaire japonais ou le fardeau de la dette publique freine désormais les décideurs.
Crédit Agricole CIB pense que la racine plus profonde de la faiblesse du yen réside dans « l’asymétrie de la capacité d’investissement » entre les États-Unis et le Japon. Les investissements massifs des États-Unis dans l’intelligence artificielle et d’autres domaines continuent d’attirer les capitaux mondiaux, tandis que le projet d’investissement public-privé voulu par le Premier ministre japonais Sanae Takaichi n’a pas encore été pleinement mis en œuvre.
L’institution déclare :
Pour corriger la faiblesse du yen, ce n’est pas de relever les taux qu’il s’agit, mais d’amplifier l’investissement.
Cela implique que, pour que le yen rebondisse durablement, il faut avant tout améliorer l’attractivité des actifs japonais eux-mêmes, incitant l’épargne domestique à rester au pays plutôt qu’à chercher de meilleurs rendements à l’étranger.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le Japon va-t-il intervenir à nouveau ? La Banque centrale du Japon aurait étudié les taux de change, le yen réduit ses pertes
Selon des médias japonais, le yen a réduit de moitié ses pertes intrajournalières face au dollar après que la Banque du Japon a interrogé les acteurs du marché sur le niveau du taux de change. La hausse des taux décidée vendredi par la Banque du Japon n’a pas réussi à soutenir la monnaie, et le vote de deux membres du comité contre la hausse a semé le doute sur la trajectoire future du resserrement monétaire.
JPMorgan : la part des livraisons de puces personnalisées dépassera celle des GPU en 2027, la "discrétion" de la chaîne d’approvisionnement des TPU de Broadcom ne signifie pas que les commandes sont douteuses
JPMorgan prévoit qu'en 2027, la part des expéditions d'ASIC/XPU atteindra 54 %, dépassant celle des GPU, faisant des puces personnalisées une source majeure de croissance pour la puissance de calcul dédiée à l'IA. Broadcom et Google ont conclu un accord de cinq ans sur les TPU couvrant la période de 2026 à 2031 ; bien que la transparence sur la chaîne d'approvisionnement soit limitée, cela ne remet pas en question les commandes, la visibilité des revenus restant forte. Dans la même période, la demande en équipements pour wafers et en stockage augmente parallèlement, soutenant la continuité du cycle des semi-conducteurs.
La baisse des actions américaines en septembre n'est pas encore terminée ? Le stratège de Citadel avertit : il y a encore une pression à la baisse avant la fin du mois, mais un retournement pourrait avoir lieu en octobre.
Le stratège de Citadel Securities, Rubner, a indiqué que lors du « Triple witching day » vendredi dernier sur les marchés américains, 7 000 milliards de dollars d'options arrivaient à échéance. Les stratégies quantitatives disposent encore d'un potentiel de vente, tandis que la période de silence sur les rachats d'actions et le rééquilibrage de fin de trimestre des fonds de pension favorisent la domination des vendeurs à découvert jusqu'à la fin du mois. Cependant, le recul marqué de l'enthousiasme autour du trading d'IA, les vents saisonniers favorables du quatrième trimestre, la saison des résultats et la reprise des rachats d'actions s'ajoutent pour soutenir une perspective positive sur le marché au quatrième trimestre.
Prix des cryptos
Plus


