
Blackrock reste optimiste quant aux perspectives à long terme de l'or : la dette et les déficits érodent le pouvoir d'achat des monnaies fiduciaires, les actions de sociétés minières aurifères pourraient amplifier la hausse des prix de l'or

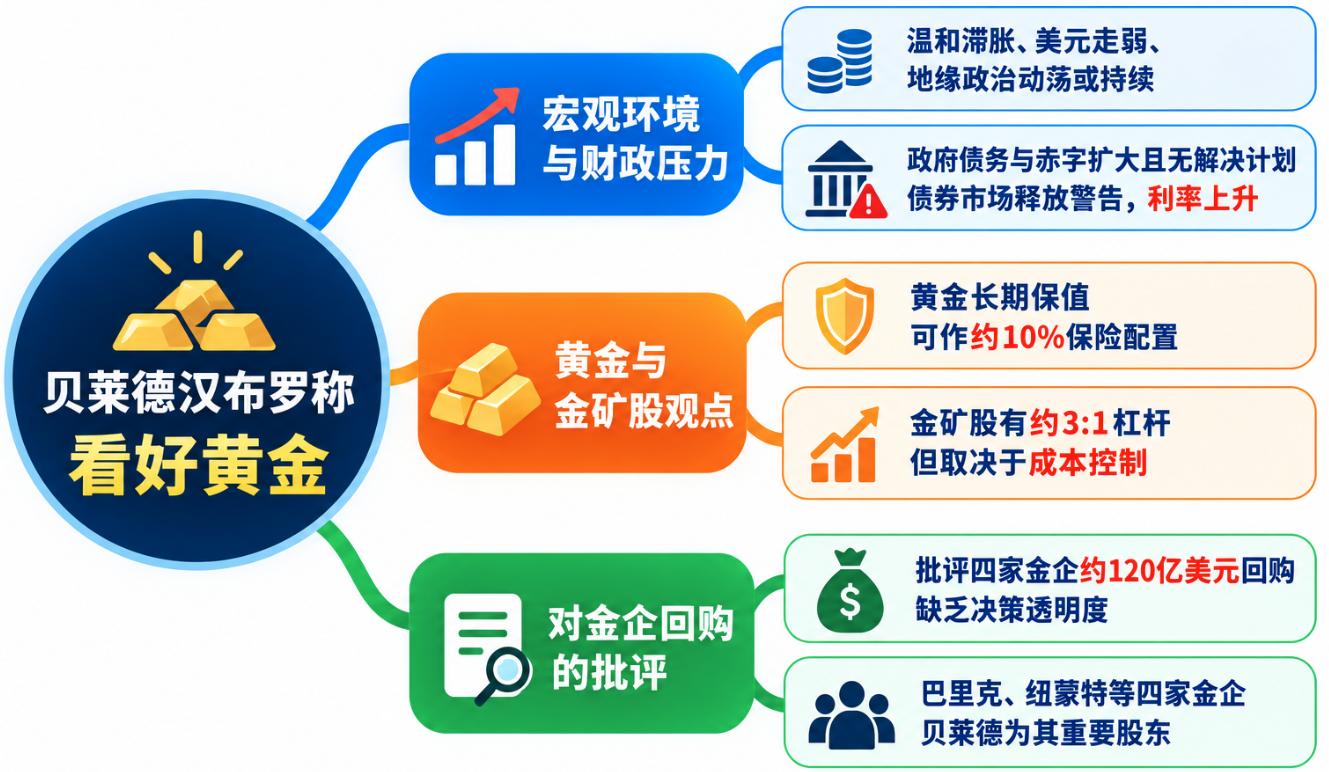
Evy Hambro, responsable mondial des investissements thématiques et sectoriels chez BlackRock, a déclaré dans une interview accordée à « MoneyWeek » que l'environnement actuel caractérisé par une stagflation modérée, un affaiblissement du dollar et des turbulences géopolitiques pourrait perdurer. Selon lui, le marché obligataire, en particulier celui des obligations d'État, envoie continuellement des signaux indiquant une pression budgétaire accrue.
Hambro a souligné que les dettes publiques sont énormes, que les déficits budgétaires annuels continuent de se creuser, et que les gouvernements n'ont pas encore proposé de plans efficaces pour résoudre ces problèmes. Cela accroît non seulement la pression de financement, mais pousse également les investisseurs à réévaluer les risques liés à la détention d'obligations d'État et de monnaies fiduciaires.
Il dit : « Je pense que cela va continuer. Si l'on regarde vers l'avenir et que l'on essaie de comprendre ce qui se passe sur le marché, il me semble qu'une chose est très claire, du moins pour certains : le marché obligataire, en particulier celui des obligations d'État, envoie des signaux d'alerte. Ils vous disent que la situation n'est pas saine. Les taux d'intérêt augmentent alors que les niveaux de dette sont déjà énormes. Les déficits budgétaires annuels que les gouvernements doivent financer s'accroissent également, ce qui crée une pression énorme sur l'ensemble du système financier. »
Selon Hambro, l'inquiétude des investisseurs concernant le pouvoir d'achat de la monnaie est l'une des raisons pour lesquelles les capitaux se tournent vers les actifs physiques.
Il explique : « Les gens diront qu'il y a dix ans, ou même avant, une livre, un dollar ou un euro permettaient d'acheter beaucoup plus de choses qu'aujourd'hui, et ils ne veulent pas prendre ce risque. C'est l'un des facteurs. »
Il critique également le manque d'efficacité de certaines dépenses publiques, estimant que lorsque les gouvernements accumulent sans cesse des déficits sans plan clair pour rembourser, les investisseurs peuvent exiger des taux plus élevés pour compenser le risque potentiel.
Hambro affirme : « Ces gouvernements cumulent de gigantesques déficits budgétaires et une dette colossale, mais ils n'ont pas de plan pour régler le problème, et la situation semble même empirer. S'ils veulent mon argent, ils devront payer des intérêts bien plus élevés qu'auparavant. »
L'or devient un actif clé pour se couvrir contre les risques de dette et de dépréciation monétaire
Face à l'explosion des dettes publiques, à l'élargissement des déficits budgétaires et à la perte de pouvoir d'achat des monnaies, Hambro estime que les actifs physiques peuvent jouer un rôle de préservation du pouvoir d'achat sur le long terme.
Il explique : « Les actifs physiques peuvent être des infrastructures, des matières premières ou de l'or. Sur le long terme, ces actifs protègent le pouvoir d'achat. Il y a plus de trente ans, lorsque j'ai commencé à travailler dans ce secteur, le cuivre valait 0,60 dollar la livre, aujourd'hui il vaut 6 dollars. À l'époque, l'or était à 400 dollars l'once, aujourd'hui il dépasse les 4000 dollars. »
Ainsi, Hambro souligne que la valeur de long terme de l'or ne dépend pas uniquement d'un certain cycle de taux d'intérêt. Selon lui, l'or permet de stocker de la valeur sur une longue période, bien que sa performance puisse varier à certaines étapes.
Il déclare : « Les passionnés d'or aiment plaisanter en disant qu'en 2000 ans, une once d'or a toujours permis d'acheter un costume pour homme. Donc, l'or est largement un actif qui stocke la valeur sur le long terme. Dans l'histoire, il a parfois très bien performé, parfois non ; parfois son pouvoir d'achat a dépassé les attentes, parfois non. Mais globalement, sur le long terme, l'or reste un actif exceptionnel. Je pense que les gens en prennent à nouveau conscience. »
Hambro remarque par ailleurs que les modes de détention de l'or évoluent. Dans les années 1990, les institutions de gestion de patrimoine allouaient généralement une certaine part d'or dans les portefeuilles clients, mais cette pratique a quasi disparu après le début du XXIe siècle. Aujourd'hui, l'or revient sur le devant de la scène, même si la part reste globalement faible.
Il précise : « Les gens disent en général que la part de l'or doit tourner autour de 10 % car il s'agit essentiellement d'une assurance. Si vous ne souscrivez pas d'assurance et qu'un problème survient, la perte sera désastreuse. Si vous payez une assurance chaque année et qu'il ne se passe rien pendant dix ans, vous aurez l'impression d'avoir dépensé pour rien. Mais le jour où il y a vraiment un problème, vous récupérez tout ce qui a été investi. »
Selon Hambro, le rôle de l'or dans un portefeuille s'apparente à celui d'une assurance, et ne vise pas à battre les autres actifs à chaque période. Les investisseurs doivent accepter que l'or puisse sous-performer temporairement, mais peuvent compenser en réalisant des profits sur les autres actifs surperformants, afin de maintenir l'allocation en or.
Il ajoute : « Détenir de l'or dans un portefeuille implique inévitablement des périodes de sous-performance. Si l'or déçoit, vous pouvez alors encaisser une partie des profits générés par vos autres actifs – qui pèsent souvent neuf ou dix fois plus que l'or dans votre portefeuille, voire plus encore. Ensuite, vous pouvez réinvestir une partie de ces profits dans l'or, afin de toujours conserver ce matelas d'assurance. »
Hambro estime que les signaux d'alerte envoyés par le marché obligataire doivent inciter les investisseurs à diversifier leurs allocations pour éviter une dépendance excessive à une seule classe d'actifs.
Il dit : « Il faut absolument diversifier. Ne mettez pas tous vos œufs dans le même panier. Car en fin de compte, comment les dettes publiques seront-elles absorbées ? La manière la moins douloureuse, c'est d'éroder la valeur réelle de la dette via l'inflation. Cela signifie que les gouvernements et les banques centrales ne seront sans doute pas aussi stricts qu'ils le devraient dans la poursuite de leur objectif d'inflation. D'ailleurs, ils n'ont jamais réussi à respecter durablement ces objectifs. »
Il précise aussi : « À mes yeux, c'est très clair. Je pense que le prix de l'or va refléter la douleur dans les autres secteurs. Si la situation empire, l'or s'ajustera ; si elle s'améliore, l'or réagira également. Il est difficile d'imaginer une amélioration rapide de la situation actuelle. »
Les actions de mines d'or offrent un effet de levier, clé : le contrôle des coûts
En dehors de l'or physique, Hambro est également favorable aux entreprises minières aurifères. Il considère que les actions de mines permettent une exposition avec effet de levier que ne procure pas l'or physique, à condition toutefois que la gestion des coûts et la rentabilité des sociétés minières soient maîtrisées.
Selon Hambro, historiquement, il existe une relation d'environ 3:1 entre les cours des producteurs de matières premières et le prix du sous-jacent, en particulier dans l'or.
Il explique : « Historiquement, la valorisation des producteurs de matières premières par rapport à celle des matières elles-mêmes, surtout dans l'or, suit un ratio de trois pour un. C'est-à-dire que pour 1 % de variation du prix de la matière, la valeur des actions connexes évolue d'environ 3 %. Cette relation est stable depuis de nombreuses années. »
Il compare ce rapport à une option et estime que la capacité des sociétés minières à maintenir cet effet de levier dépend de leur maîtrise des coûts d'exploitation. Si les coûts augmentent plus vite que les prix de l'or, la marge se rétracte et l'effet multiplicateur du cours de l'action s'atténue.
Hambro note qu'il y a eu par le passé des périodes où l'or progressait et les actions de mines chutaient, en grande partie à cause des pressions sur les coûts. Cependant, ces dernières années, la corrélation historiquement positive est revenue.
Il dit : « Je suis heureux de constater que depuis quelques années, cette corrélation s’est pleinement rétablie. Non seulement cette année, mais sur les dernières années également : les matières premières ont surperformé, et les actions associées ont offert des rendements démultipliés. C’est aussi le cas pour le cuivre et de nombreuses autres matières premières. »
Il estime que l’inflation des coûts des entreprises minières n’a pas rattrapé la hausse du prix de l’or, les marges bénéficiaires persistent donc à croître, ce qui dope le rendement des actions concernées.
Lorsqu’il s’agit de choisir un véhicule d’investissement sur l'or, Hambro insiste sur le fait que les investisseurs doivent tenir compte de leur propre tolérance au risque. Pour ceux qui souhaitent une exposition calée sur le prix de l’or sans risquer la gestion d'une entreprise, il suggère les ETF adossés à de l’or physique ; pour ceux qui souhaitent davantage de volatilité, les actions minières sont une option.
Il remarque : « On me demande toujours comment investir dans l’or ? Cela dépend du risque que vous êtes prêt à prendre. Si vous cherchez juste une exposition indexée sur le prix de l’or, choisissez un ETF physique. Si vous voulez plus de sensations, investissez dans des actions minières. Pour un effet d’amplification supérieur, allez directement sur les actions de mines. »
Hambro souligne également que les lingots ne paient pas de dividende et ne peuvent pas générer de croissance autonome, alors que les entreprises minières génèrent du flux de trésorerie, des dividendes et de la valeur ajoutée par des opérations de fusion-acquisition.
Il déclare : « Je reste positif sur les actions minières, car les lingots ne rapportent pas de dividende ni ne croissent par eux-mêmes, tandis que les sociétés minières versent des dividendes et peuvent créer de la valeur additionnelle par les fusions-acquisitions. Si vous gérez bien ce risque par la diversification, vous pouvez obtenir un rendement supérieur à la seule hausse du prix des matières de base. »
Cependant, l'effet de levier des actions minières n'est pas garanti. Si les coûts échappent au contrôle de l'entreprise, que les marges se contractent ou qu'il y a des problèmes opérationnels, les actions peuvent décevoir même avec un prix de l'or en hausse.
Hambro critique les plans de rachats pour 12 milliards de dollars, remettant en cause l’allocation du capital des géants miniers
L’optimisme d’Hambro en faveur du secteur minier n’implique pas qu’il approuve toutes les décisions d’allocation de capital du secteur.
La semaine dernière, lors de la conférence FT Mining Summit organisée par le Financial Times britannique, il s'est montré critique à l'égard de plusieurs grands groupes miniers ayant lancé des programmes de rachats d’actions, estimant que ces sociétés investissent massivement sans processus décisionnel suffisant, ce qu’il considère comme un « usage imprudent du capital ».
Hambro déclare : « Sur les 18 derniers mois environ, un point nous a beaucoup déçus : la gestion imprudente du capital consacrée aux rachats d’actions par les sociétés aurifères. Nous avons vu ces sociétés dépenser d’énormes sommes pour racheter leurs propres actions sans véritable processus de décision approfondi. »
Il compare spécifiquement la décision d’achat d’actions à celle d’investissement dans la construction d'une nouvelle mine. Selon lui, lorsqu’une entreprise décide d’investir un milliard de dollars dans une nouvelle mine, un travail de recherche considérable est mené, alors que ce n’est pas toujours le cas lorsque la même somme est engagée dans le rachat d’actions.
Il affirme : « Si vous regardez le travail réalisé par une société avant d'investir un milliard dans une nouvelle mine, vous verrez qu'elle effectue bien plus de recherches que pour un milliard alloué au rachat de ses propres actions. »
À ce jour, quatre géants mondiaux de l'or ont annoncé des rachats pour un total de 12 milliards de dollars : Barrick Mining, Newmont, AngloGold Ashanti et Gold Fields.
Hambro critique aussi le manque de transparence de ces programmes. Il estime que les sociétés devraient justifier l’évaluation qui sous-tend leur décision de rachat et expliquer pourquoi elles achètent massivement à certains niveaux de prix.
Il dit : « Lorsque les cours atteignent un sommet et que des rachats massifs sont annoncés, nous le regrettons vivement. Mais quand l’or redescend à 4000 dollars l’once, les rachats cessent alors que l’action a perdu 40 %. Qu’en était-il donc de leur calcul lors de la décision de rachat initiale ? »
À son avis, plutôt que de s'engager dans des rachats à enveloppe fixe, les groupes miniers devraient privilégier une plus grande flexibilité du capital pour saisir des opportunités vraiment attractives quand elles se présentent sur le marché.
Hambro représente aussi la position de BlackRock, important actionnaire de ces sociétés, détenant actuellement 12 % de Newmont, 10 % d’AngloGold Ashanti et 6 % de Gold Fields.
Ainsi, ses critiques des politiques de rachat abordent aussi la question de la gouvernance dans le secteur, et concernent la façon dont les gros investisseurs institutionnels évaluent l’efficacité de l’allocation du capital, ainsi que l'attention portée par le management aux intérêts de long terme des actionnaires.
L’endettement et les déficits soutiennent la logique de long terme de l’or, la volatilité de court terme reste inévitable
Malgré ses critiques sur l’allocation du capital par les groupes miniers, Hambro reste optimiste concernant les perspectives à long terme de l’or. Il pense que la taille des dettes publiques mondiales et la croissance persistante des déficits, sans solution crédible proposée par les gouvernements, encourageront encore davantage les investisseurs à privilégier les actifs physiques.
Hambro explique : « Si vous observez le monde aujourd’hui, vous verrez que les gouvernements portent des endettements incroyables, et de nombreux pays affichent des déficits énormes et récurrents. On n’aperçoit aucun plan sérieux de résolution de ces problèmes ; les gouvernements se contentent de refaire toujours la même chose. Selon moi, cela signifie que le pouvoir d’achat des monnaies papier continuera de s’éroder. »
Il considère que les tensions budgétaires finiront par se traduire par l’inflation, entre autres effets, et que l'or s'imposera comme l’un des grands gagnants de ce contexte.
Hambro ajoute : « Le résultat final, c'est la hausse des prix des actifs physiques, et l’or sera probablement l’un des principaux bénéficiaires. »
Cependant, il reconnaît également que le prix de l’or peut fluctuer à court terme. Les ajustements constants du marché sur la politique monétaire, les taux d'intérêt ou la croissance économique peuvent influencer les comportements d'achat et de vente des investisseurs.
Il affirme : « Tous ces facteurs créent une volatilité à court terme, mais sur le long terme, la tendance reste en votre faveur. »
Selon Hambro, la logique de hausse de long terme de l'or repose sur l’absence de solution aux problèmes mondiaux de dette et sur la reconsidération du rôle des actifs physiques par les réserves officielles comme par les portefeuilles privés. Les actions minières pourraient offrir davantage d’effet de second tour si le prix de l’or progresse et que les coûts restent maîtrisés.
De leur côté, les sociétés minières doivent aussi impérativement bien gérer leurs coûts, allouer leur capital de façon rationnelle, et améliorer la transparence de leurs décisions de rachat d’actions et d’investissement – des éléments déterminants pour la rémunération finale des actionnaires.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le conflit en Iran bouleverse la situation, les grands exportateurs deviennent importateurs : le Qatar et les États-Unis signent un contrat d'achat annuel de 4 millions de tonnes de GNL jusqu'en 2054
Le Qatar a conclu son premier accord d'achat de GNL avec les États-Unis. Le plus grand exportateur américain de GNL, Cheniere Energy, commencera les livraisons à partir de 2031. En raison des dommages subis par la zone industrielle nationale pendant le conflit et des perturbations du trafic maritime dans le détroit d'Ormuz, le Qatar doit utiliser la capacité de production américaine pour compenser son propre déficit afin de respecter ses engagements contractuels envers ses clients.
Le trading d'IA subit des coups durs ! L'indice des semi-conducteurs chute de plus de 6 % en séance, Meta perd plus de 7 %, et toute la chaîne industrielle des communications optiques s'effondre.
Les dépenses en capital de Meta ont été revues à la hausse, et un engagement futur de 825 milliards soulève des inquiétudes quant au financement ; la capacité limitée de Lam Research à fournir ses produits pousse à une réévaluation du potentiel de croissance des actions d’équipements pour semi-conducteurs ; l’attaque contre l’Arabie Saoudite fait grimper le prix du Brent au-dessus de 110 dollars, accentuant la pression inflationniste et la recherche de valeurs refuges, ce qui pourrait augmenter les coûts d’investissement futurs et réduire les marges de valorisation. Les actions de conception, de fabrication, d’équipements et de stockage de puces subissent toutes des pressions, avec Lam Research chutant de plus de 10% en séance, Marvell de près de 9%, AMD de 8%. Les valeurs des communications optiques et des infrastructures AI sont lourdement touchées : Coherent plonge de plus de 10%, CoreWeave de près de 9%, Dell de près de 8% et SanDisk de près de 7% en séance.
Prix des cryptos
Plus


