
Donasi 256 ETH dari Vitalik: Titik Balik Strategis untuk Sektor Komunikasi Privasi

Penulis: David, Deep Tide TechFlow
Judul asli: Vitalik Mendonasikan 256 ETH ke 2 Aplikasi Chat yang Belum Pernah Kamu Dengar, Sebenarnya Apa yang Dipertaruhkan?
Cara paling langsung untuk benar-benar mendukung sesuatu adalah dengan memberinya dana.
Pada 26 November, Vitalik Buterin mendonasikan masing-masing 128 ETH ke dua aplikasi komunikasi privat, Session dan SimpleX, dengan total nilai sekitar 760 ribu dolar AS.
Dalam cuitannya, ia menulis: Komunikasi terenkripsi sangat penting untuk melindungi privasi digital, langkah kunci berikutnya adalah mewujudkan pembuatan akun tanpa izin dan privasi metadata.
760 ribu dolar AS bukanlah jumlah kecil, namun yang lebih membuat penasaran adalah dua aplikasi penerima dana ini.
Session dan SimpleX hampir tidak dikenal di luar komunitas kripto, mengapa Vitalik memilih untuk mendanai mereka, bukan alat komunikasi privat yang lebih matang?
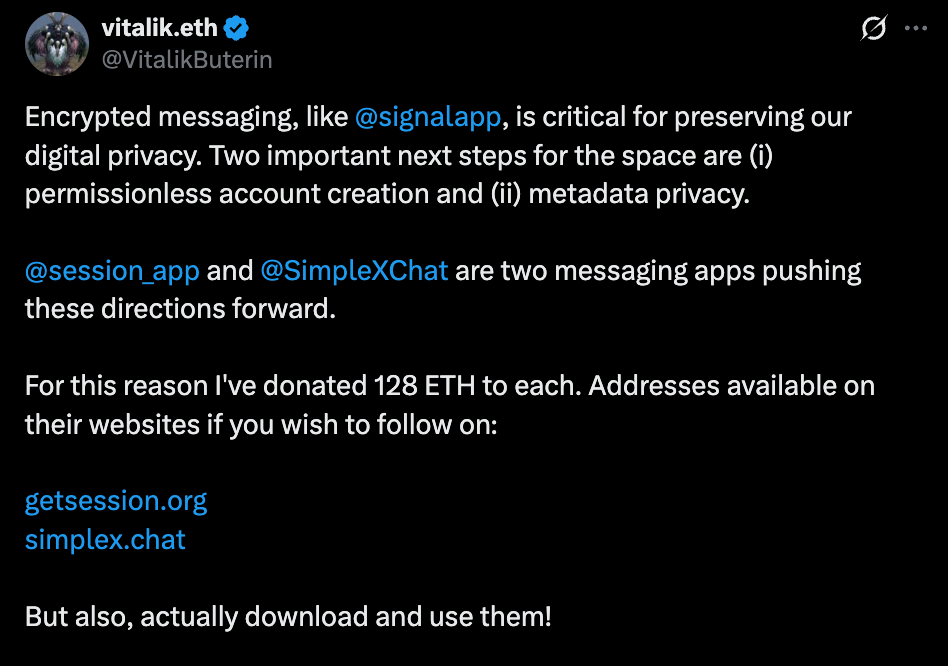
Jumlah donasi itu sendiri juga cukup menarik.
128 bukanlah angka yang nyaman bagi manusia, namun dalam biner itu adalah 2 pangkat 7. Beberapa anggota komunitas menafsirkan ini sebagai pernyataan sikap dari Vitalik, bahwa ini adalah investasi privasi yang terstruktur, bukan sekadar tip sembarangan.
Sehari sebelum donasi, Dewan Uni Eropa baru saja mencapai kesepakatan atas proposal "Chat Control". Proposal ini mengharuskan platform komunikasi untuk memindai pesan pribadi pengguna, yang dianggap oleh para advokat privasi sebagai ancaman langsung terhadap enkripsi end-to-end.
Vitalik memilih untuk mengumumkan donasi pada saat ini, sikapnya sudah sangat jelas: ia menganggap solusi komunikasi privat yang ada masih belum cukup, dan perlu mendukung alternatif yang lebih radikal.
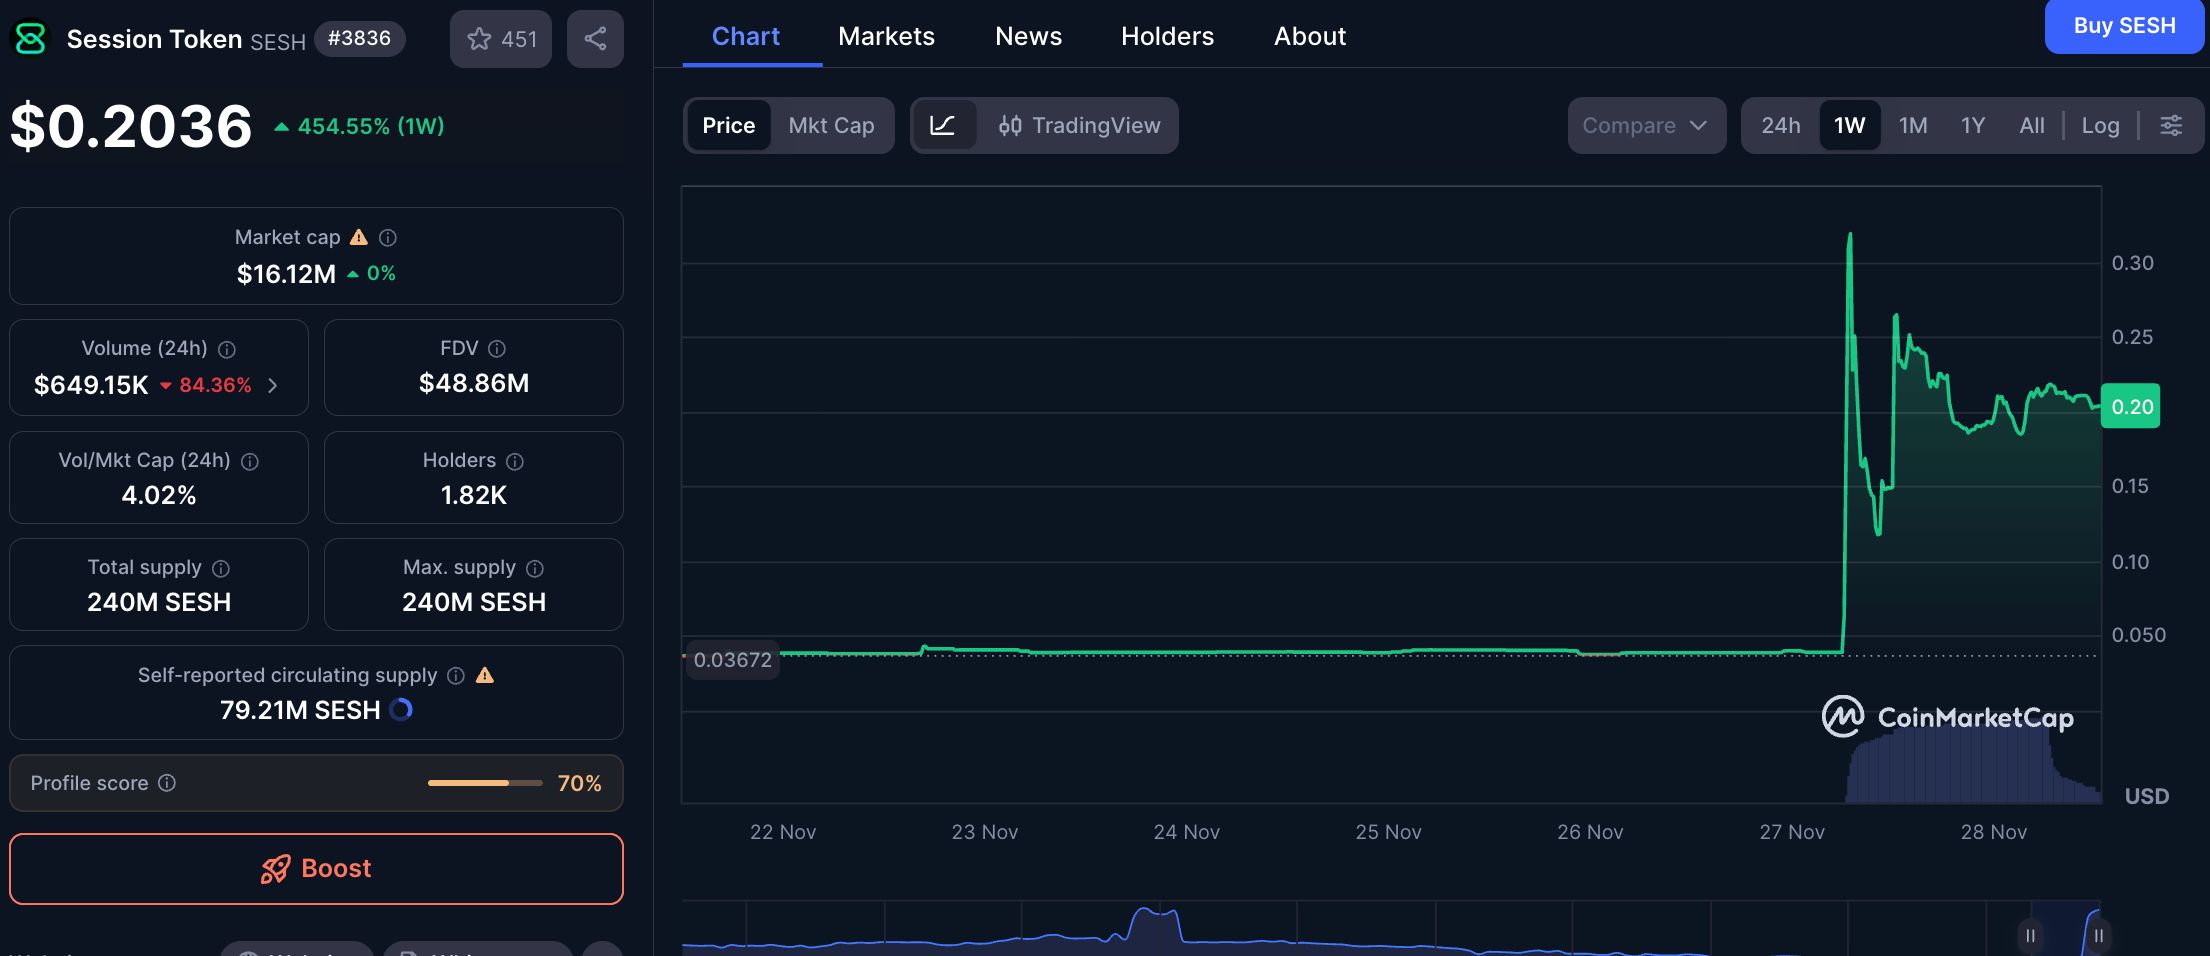
Pasar tampaknya juga memahami sinyal ini. Token SESH milik Session melonjak dari kurang dari 0,04 dolar AS menjadi sekitar 0,40 dolar AS setelah pengumuman, naik lebih dari 450% dalam seminggu.
Kita bisa melihat sekilas apa sebenarnya kedua aplikasi ini, dan mengapa Vitalik berani bertaruh pada mereka?
Session, Menggunakan DePIN untuk Komunikasi Privat
Session adalah aplikasi komunikasi terenkripsi end-to-end terdesentralisasi yang diluncurkan secara resmi pada tahun 2020, dan saat ini memiliki hampir 1 juta pengguna.
Aplikasi ini awalnya dikembangkan oleh Oxen Privacy Tech Foundation dari Australia, namun pada tahun 2024, karena pengetatan undang-undang privasi di Australia, tim memindahkan operasional ke Swiss dan mendirikan Session Technology Foundation.
Keunggulan utama aplikasi ini adalah "tidak memerlukan nomor ponsel".
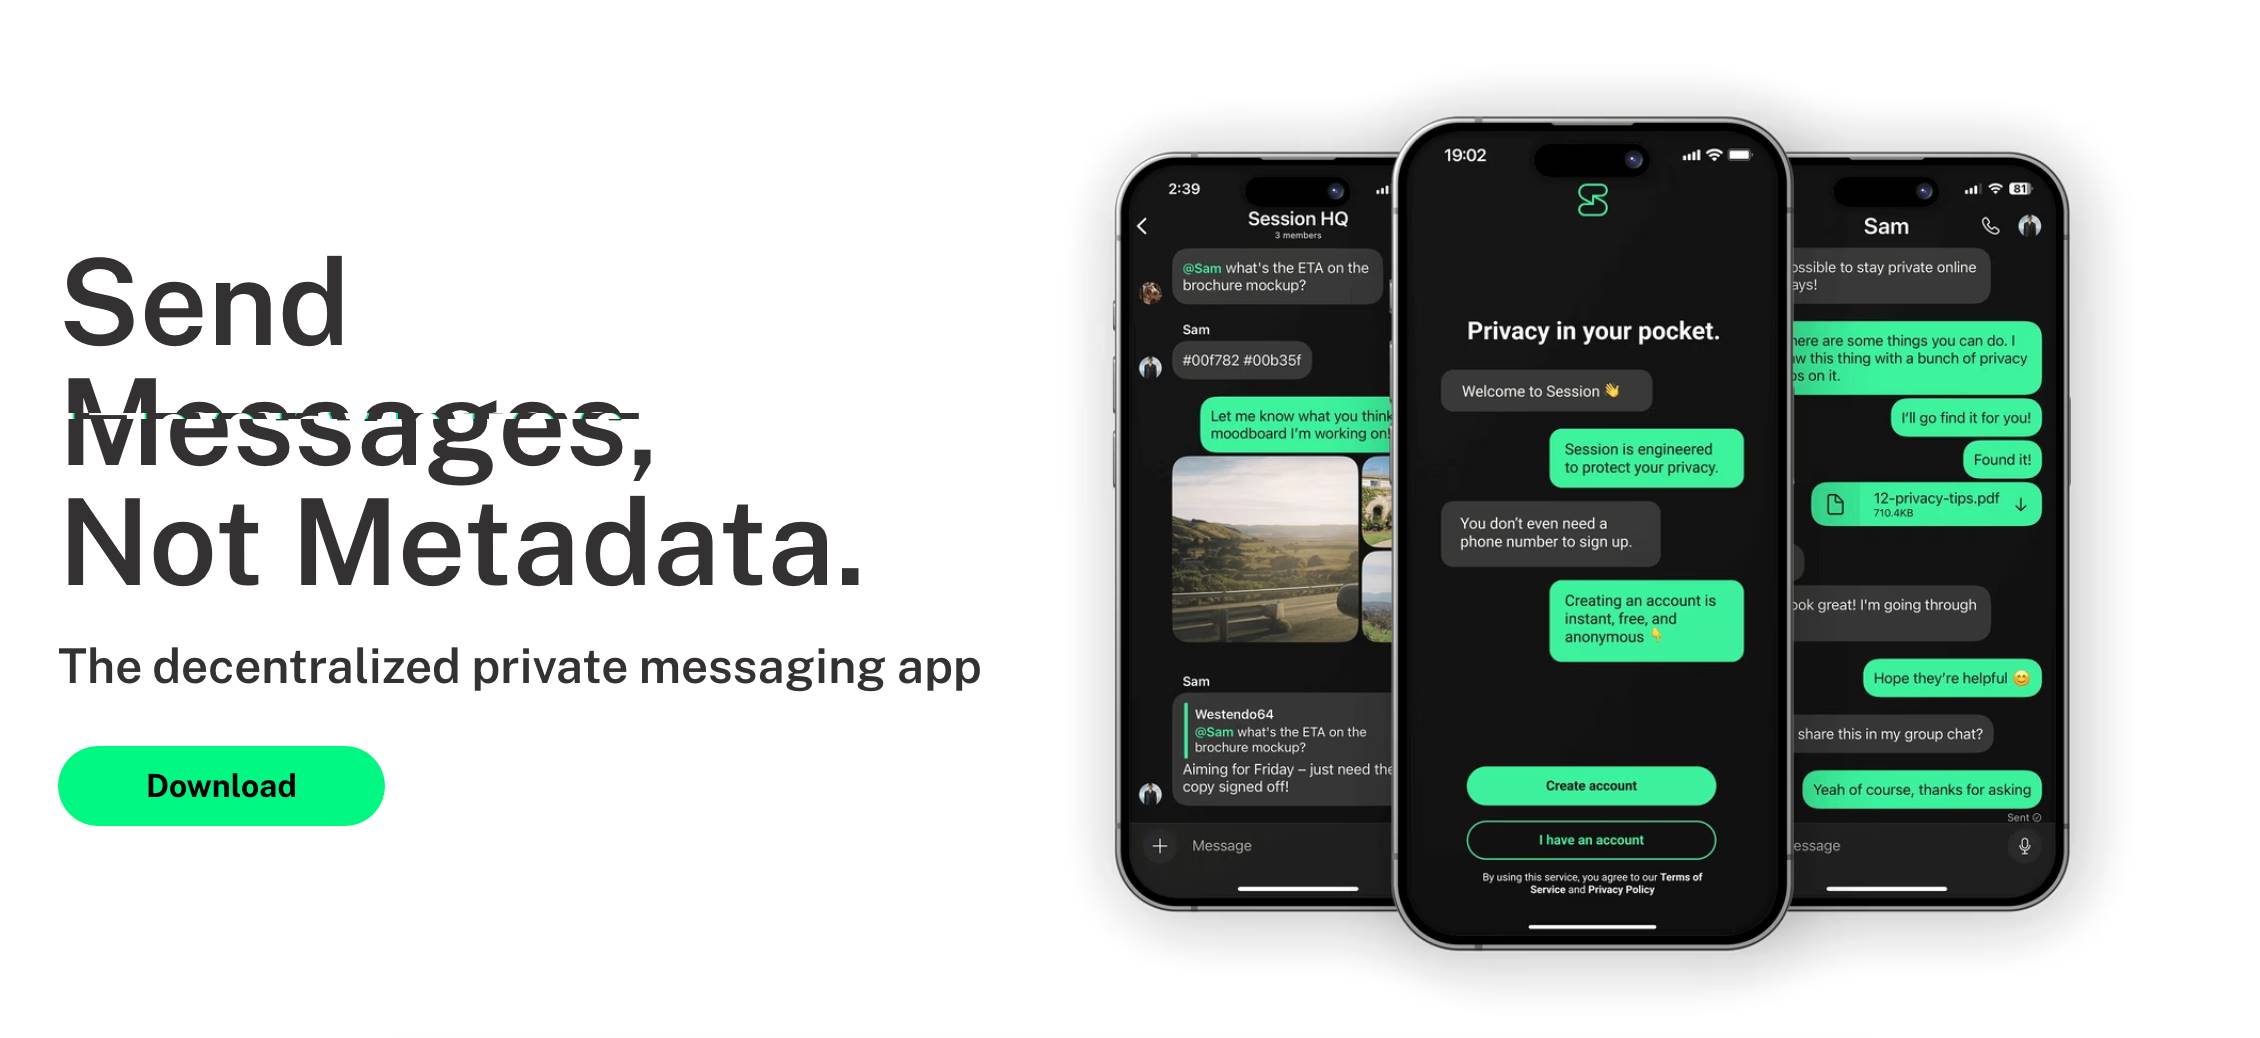
Saat mendaftar, Session akan menghasilkan string acak 66 digit sebagai Session ID Anda, sekaligus memberikan satu set mnemonic untuk pemulihan akun. Tidak ada nomor ponsel, tidak ada verifikasi email, tidak ada informasi apapun yang dapat dikaitkan dengan identitas asli Anda.
Dari sisi teknis, Session menggunakan arsitektur mirip onion routing untuk menjamin privasi.
Setiap pesan yang Anda kirimkan akan dienkripsi tiga lapis, melewati tiga node yang dipilih secara acak secara berurutan, setiap node hanya dapat mendekripsi lapisan miliknya sendiri dan tidak dapat melihat jalur pesan secara lengkap. Ini berarti tidak ada satu node pun yang dapat mengetahui pengirim dan penerima pesan secara bersamaan.
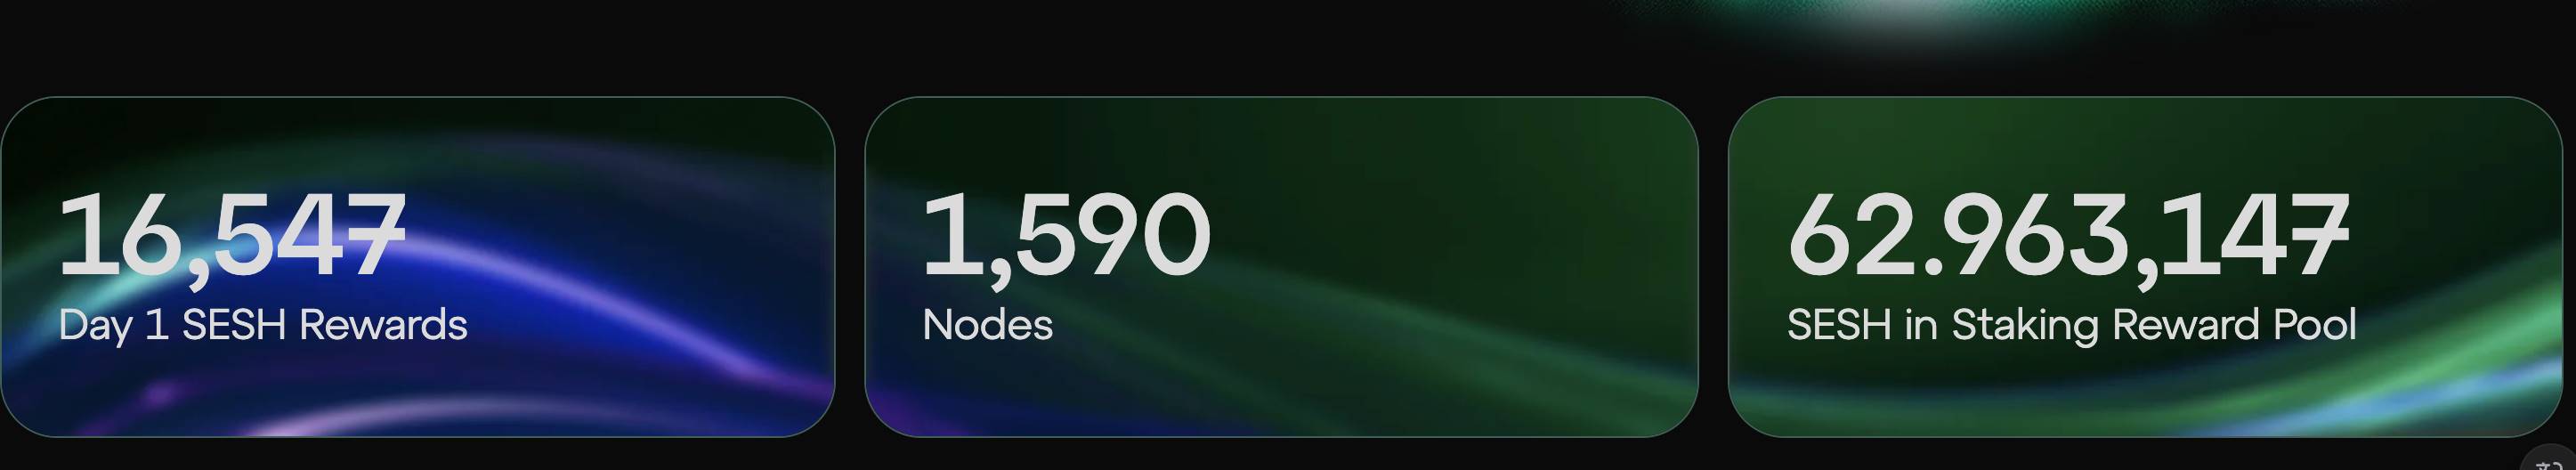
Node-node ini bukan server resmi Session, melainkan berasal dari komunitas. Saat ini ada lebih dari 1.500 Session Node tersebar di lebih dari 50 negara, siapa pun dapat menjalankan node asalkan melakukan staking 25.000 token SESH.
Pada Mei 2025, Session menyelesaikan upgrade penting, bermigrasi dari jaringan Oxen ke jaringan Session Network miliknya sendiri. Jaringan baru ini berbasis konsensus proof-of-stake, operator node berpartisipasi dalam pemeliharaan jaringan dan mendapatkan reward dengan staking SESH.
Dari pengalaman penggunaan, antarmuka Session tidak jauh berbeda dengan aplikasi komunikasi utama, mendukung pesan teks, suara, gambar, dan transfer file, serta grup terenkripsi hingga 100 orang. Panggilan suara dan video masih dalam tahap pengujian.
Satu kekurangan yang jelas adalah notifikasi yang terlambat, karena pesan harus melewati beberapa node, kadang pesan sampai lebih lambat beberapa detik atau bahkan lebih lama dibanding aplikasi terpusat. Sinkronisasi multi-perangkat juga kurang mulus, ini adalah masalah umum arsitektur terdesentralisasi.
SimpleX, Privasi Ekstrem Tanpa ID Sama Sekali
Jika keunggulan Session adalah "tidak perlu nomor ponsel", SimpleX bahkan lebih radikal:
Bahkan tidak ada ID pengguna.
Hampir semua aplikasi komunikasi di pasaran, seberapa pun menekankan privasi, tetap memberikan semacam identifier kepada pengguna. Telegram menggunakan nomor ponsel, Signal menggunakan nomor ponsel, Session menggunakan Session ID yang dihasilkan secara acak.
Identifier ini, meskipun tidak terkait identitas asli, tetap meninggalkan jejak: jika Anda menggunakan akun yang sama untuk berbicara dengan dua orang, kedua orang itu secara teori dapat memastikan mereka berbicara dengan orang yang sama.
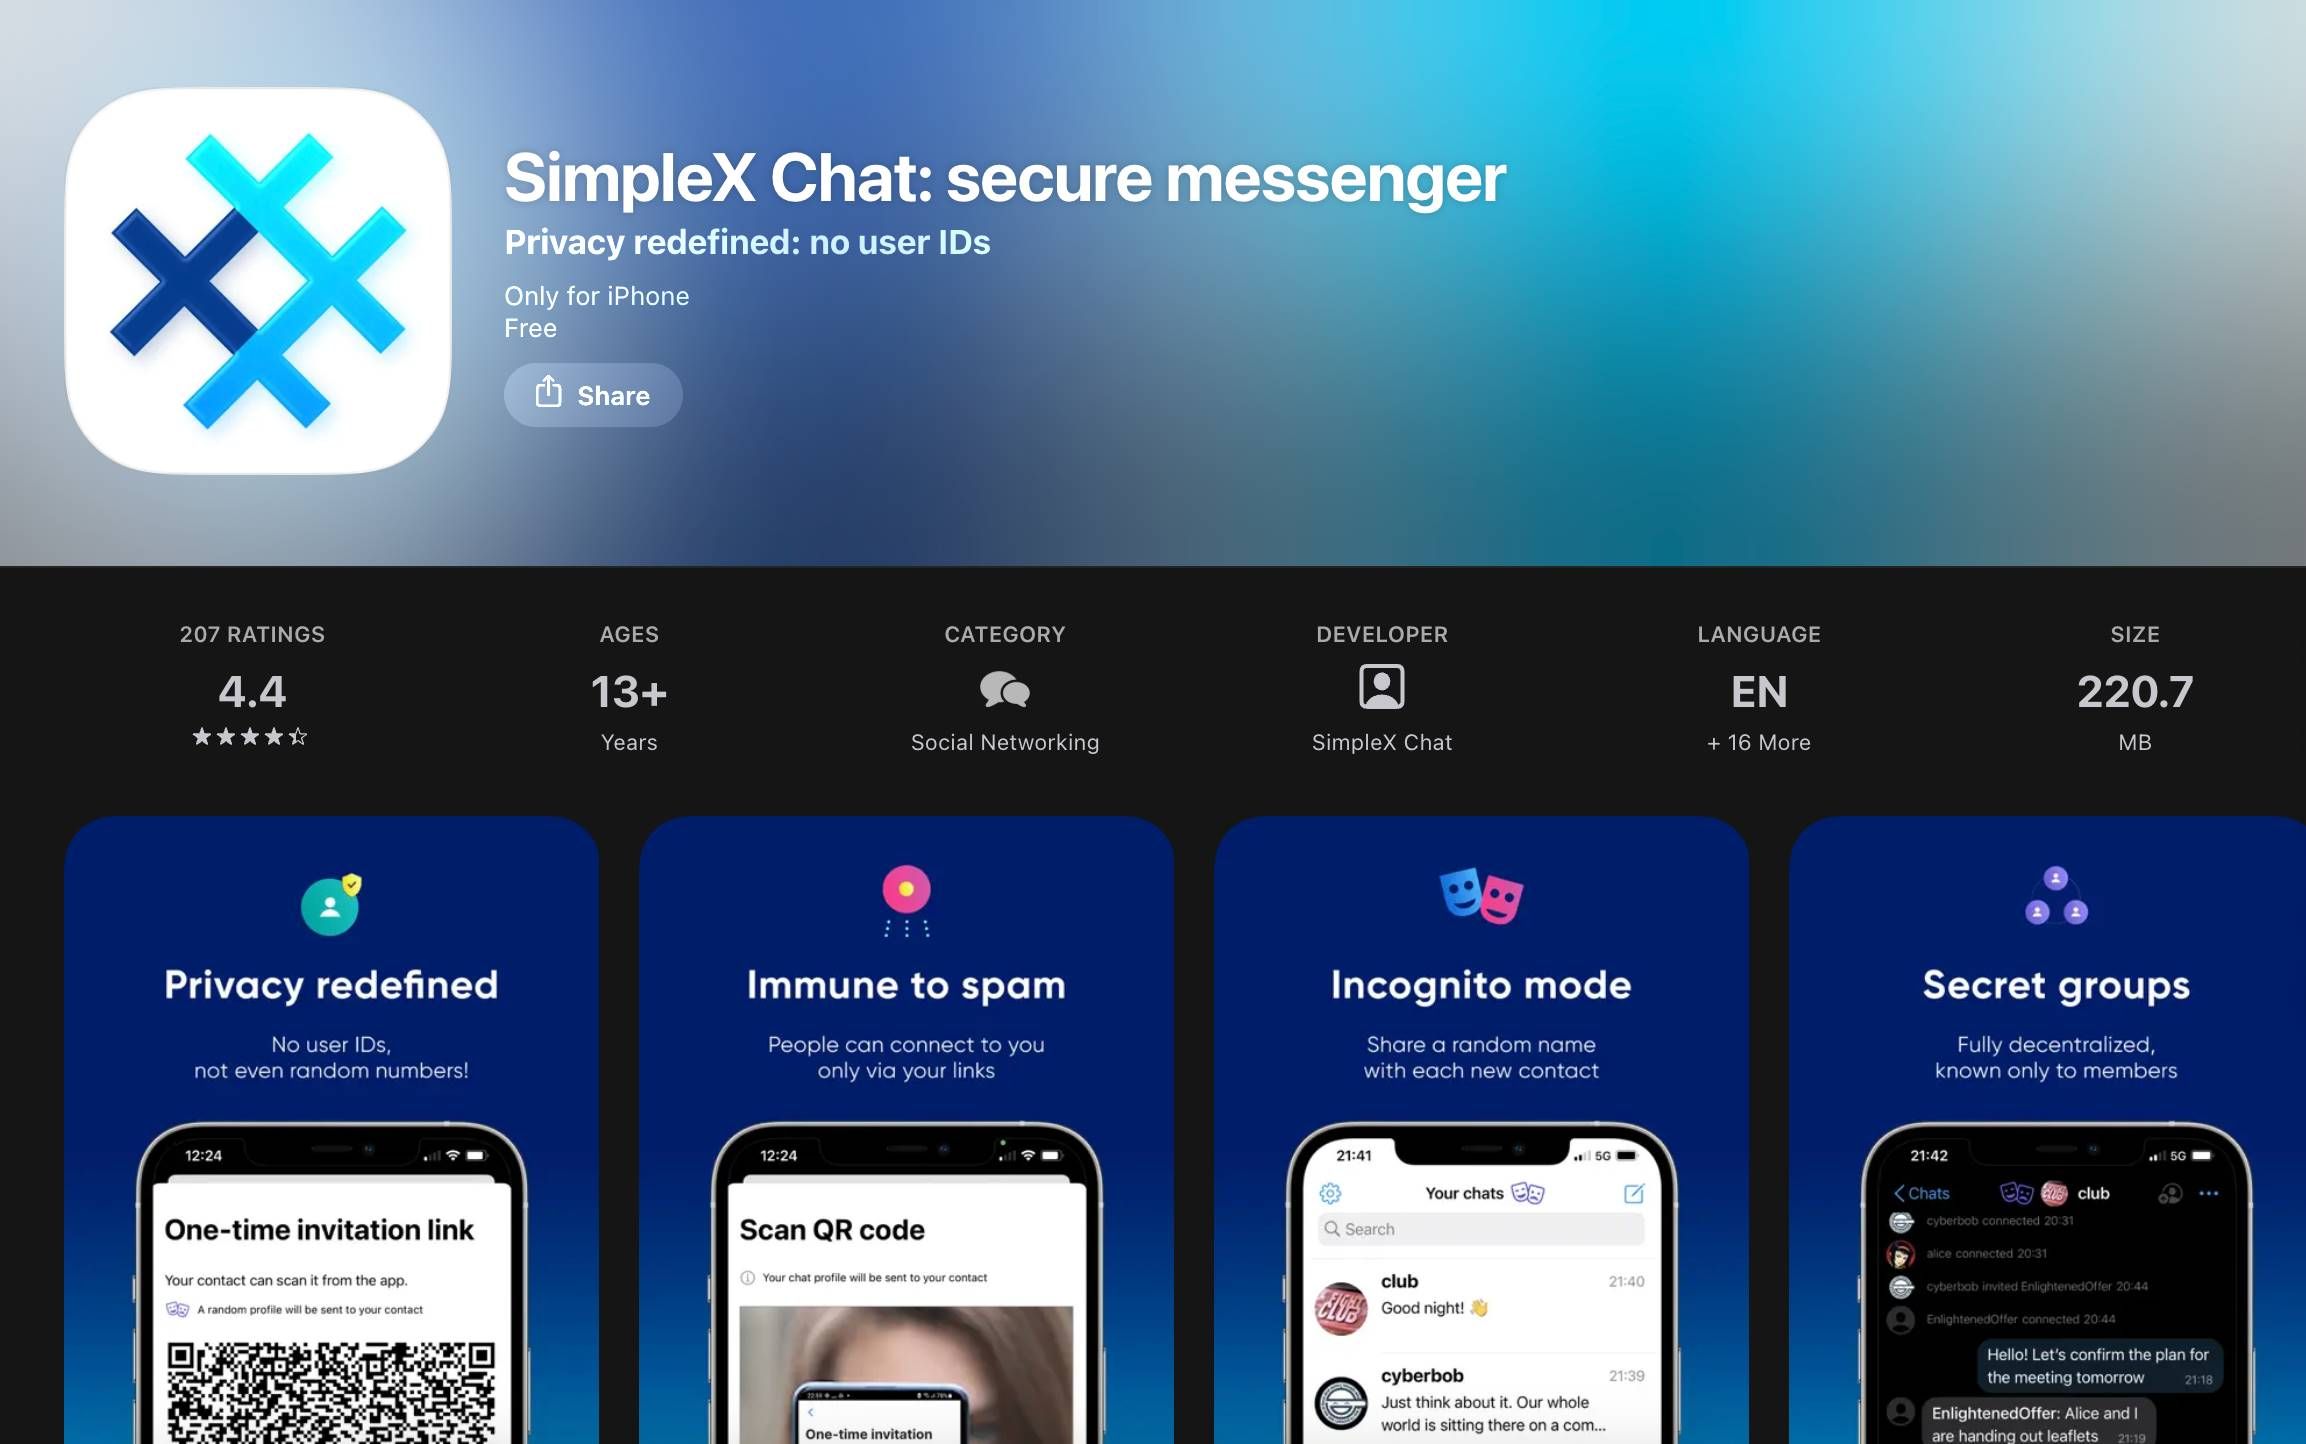
Pendekatan SimpleX adalah benar-benar menghapus identifier ini. Setiap kali Anda membangun koneksi dengan kontak baru, sistem akan menghasilkan sepasang alamat antrean pesan sekali pakai. Alamat yang Anda gunakan untuk berbicara dengan A sepenuhnya berbeda dengan yang Anda gunakan untuk berbicara dengan B, tanpa metadata yang sama sekali.
Bahkan jika seseorang memantau kedua percakapan ini secara bersamaan, mereka tidak dapat membuktikan bahwa keduanya berasal dari orang yang sama.
Bahkan jika seseorang memantau kedua percakapan ini secara bersamaan, mereka tidak dapat membuktikan bahwa keduanya berasal dari orang yang sama.
Pengalaman mendaftar SimpleX juga berbeda. Setelah membuka aplikasi, Anda hanya perlu memasukkan nama tampilan, tidak perlu nomor ponsel, email, bahkan tidak perlu membuat kata sandi. Profil ini sepenuhnya tersimpan di perangkat lokal Anda, server SimpleX tidak menyimpan informasi akun Anda sama sekali.
Cara menambah kontak juga berbeda. Anda perlu membuat tautan undangan atau kode QR sekali pakai, kirim ke lawan bicara, dan mereka harus mengkliknya untuk membangun koneksi. Tidak ada fitur "cari nama pengguna untuk menambah teman", karena memang tidak ada nama pengguna yang bisa dicari.
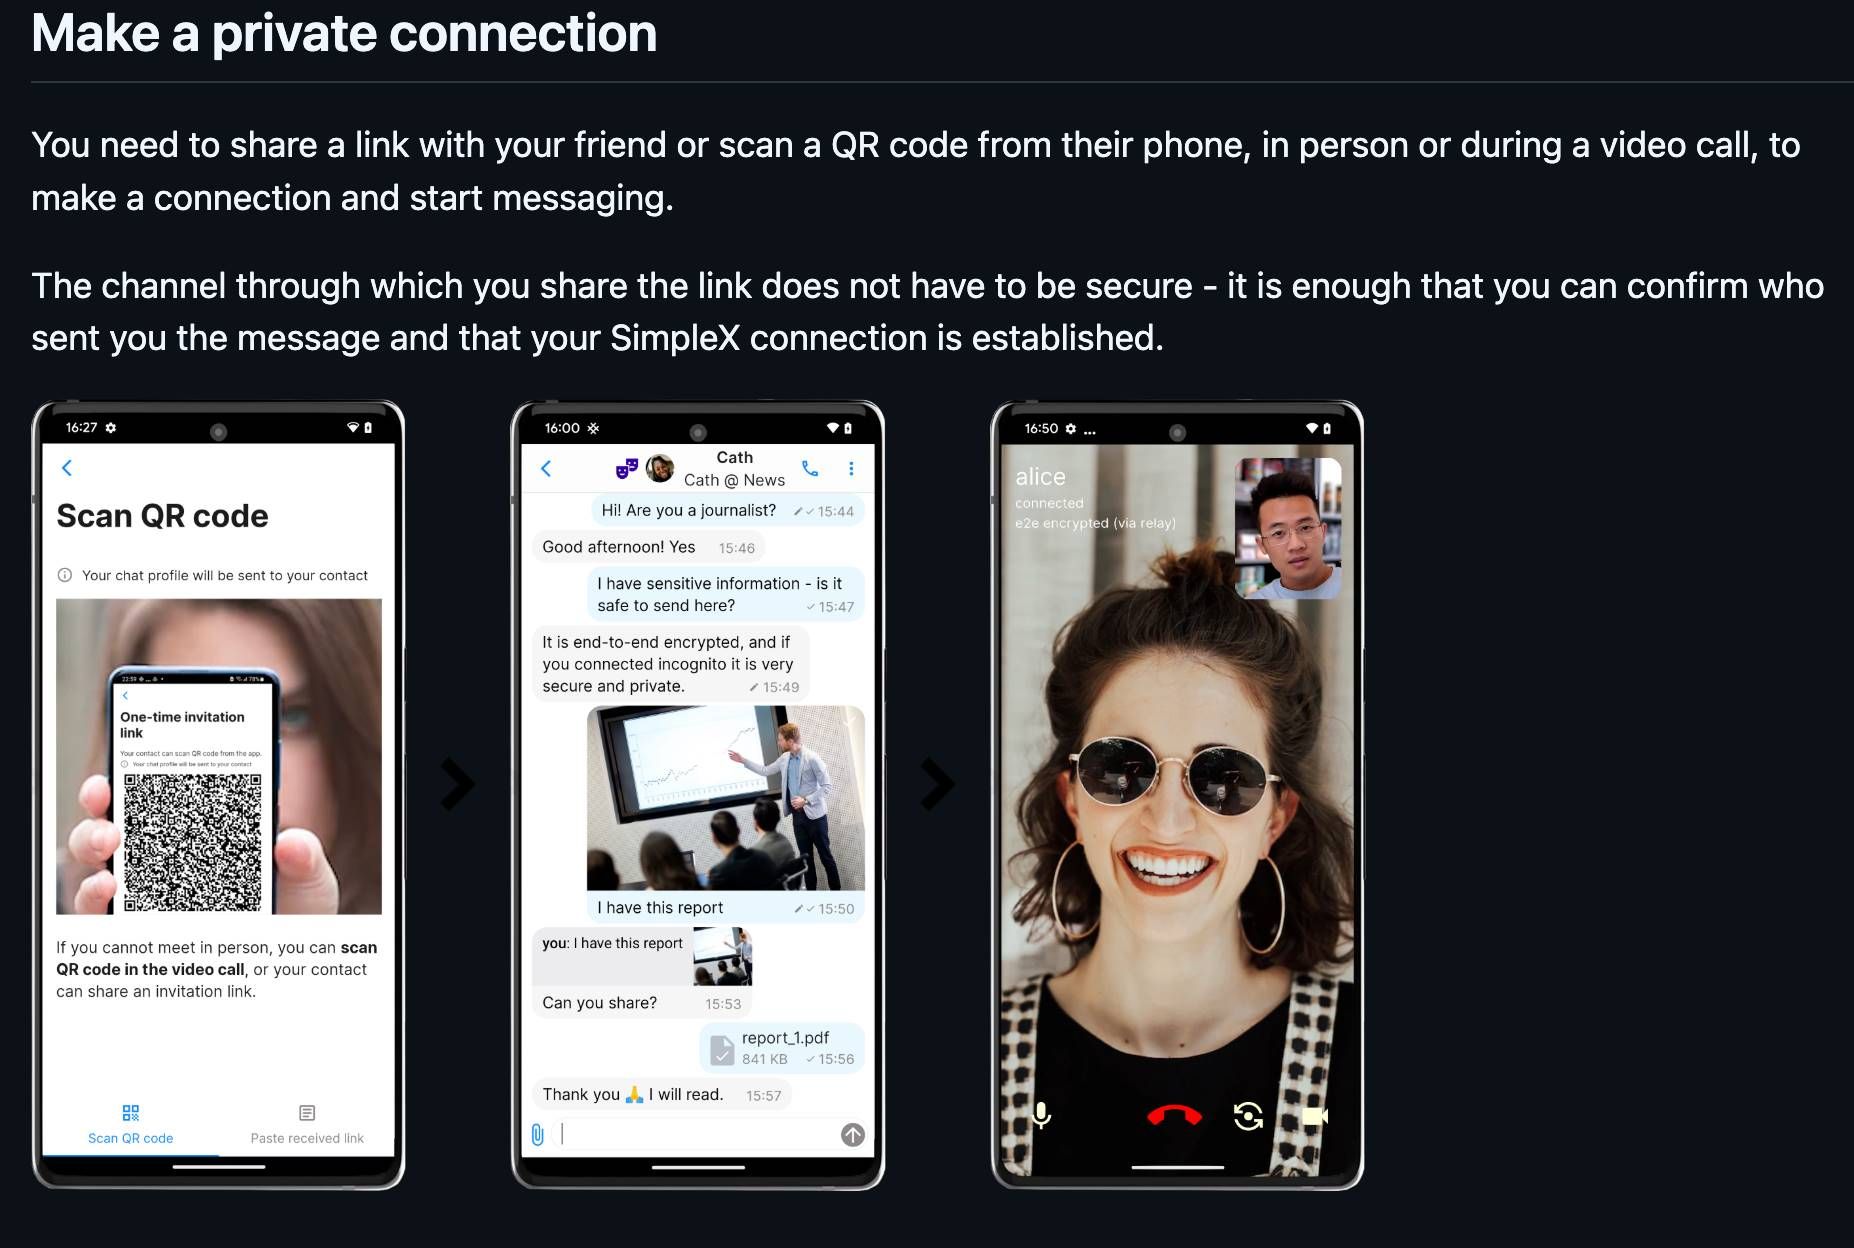
Dari sisi arsitektur teknis, SimpleX menggunakan SimpleX Messaging Protocol yang dikembangkan sendiri. Pesan dikirim melalui server relay, namun server ini hanya menyimpan pesan terenkripsi secara sementara, tidak menyimpan catatan pengguna, dan tidak saling berkomunikasi. Setelah pesan diterima, pesan akan dihapus. Server tidak dapat melihat siapa Anda, atau dengan siapa Anda berbicara.
Desain ini sangat ekstrem, sepenuhnya demi perlindungan privasi.
Sebagai tambahan, aplikasi ini sudah open source di Github, informasi lebih lanjut tersedia di sana.
SimpleX didirikan oleh Evgeny Poberezkin pada 2021 di London. Pada 2022, mereka memperoleh pendanaan pre-seed yang dipimpin oleh Village Global, dan Jack Dorsey secara terbuka menyatakan pengakuan terhadap proyek ini. Saat ini aplikasi sepenuhnya open source dan telah lulus audit keamanan Trail of Bits.
Dari pengalaman penggunaan, antarmuka SimpleX cukup sederhana, mendukung pesan teks, suara, gambar, file, dan pesan yang bisa hancur sendiri setelah dibaca. Fitur grup juga ada, namun karena tidak ada manajemen daftar anggota terpusat, pengalaman grup besar tidak sebaik aplikasi tradisional. Panggilan suara sudah tersedia, namun panggilan video masih memiliki beberapa masalah stabilitas.
Satu batasan penting yang perlu diperhatikan: karena tidak ada ID pengguna yang seragam, jika Anda mengganti perangkat atau kehilangan data lokal, Anda harus membangun ulang koneksi dengan setiap kontak. Tidak ada fitur "login akun untuk memulihkan semua riwayat chat".
Ini adalah harga dari desain privasi yang ekstrem.
Perbandingan Model Bisnis: Insentif Token vs Anti-Finansialisasi
Kedua aplikasi sama-sama bergerak di bidang komunikasi privat, namun pilihan model bisnisnya sangat berbeda.
Session mengambil jalur khas Web3, menggunakan token untuk menyatukan kepentingan para partisipan jaringan. SESH adalah token asli Session Network, dengan tiga kegunaan utama:
-
Menjalankan node memerlukan staking 25.000 SESH sebagai jaminan;
-
Operator node mendapatkan reward SESH dengan menyediakan layanan routing dan penyimpanan pesan;
-
Ke depan akan ada fitur berbayar seperti Session Pro dan Session Name Service yang menggunakan SESH untuk pembayaran.
Logika model ini adalah: operator node memiliki insentif ekonomi untuk menjaga stabilitas jaringan, mekanisme staking meningkatkan biaya berbuat jahat, dan sirkulasi token menyediakan sumber dana berkelanjutan bagi proyek. Saat ini, sirkulasi SESH sekitar 79 juta, suplai maksimum 240 juta, dan lebih dari 62 juta SESH terkunci di Staking Reward Pool sebagai cadangan reward node.
Setelah donasi Vitalik, SESH naik dari kurang dari 0,04 dolar AS menjadi lebih dari 0,20 dolar AS dalam beberapa jam, dengan kapitalisasi pasar sempat menembus 16 juta dolar AS. Lonjakan ini tentu ada unsur hype, namun juga menunjukkan pasar sedang memberi harga pada narasi "infrastruktur privasi".
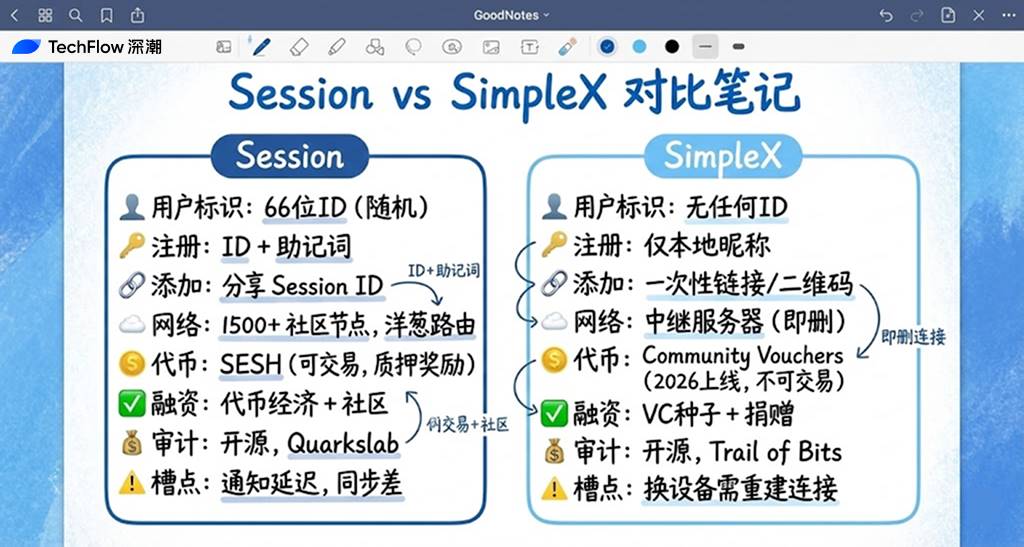
Pilihan SimpleX justru sebaliknya. Pendiri Evgeny Poberezkin secara tegas menyatakan tidak akan menerbitkan token yang bisa diperdagangkan, karena menurutnya sifat spekulatif token akan membuat proyek melenceng dari tujuan awal.
Sumber dana SimpleX saat ini adalah pendanaan VC dan donasi pengguna. Pendanaan pre-seed tahun 2022 sekitar 370 ribu dolar AS, donasi pengguna terkumpul lebih dari 25 ribu dolar AS. Tim berencana meluncurkan Community Vouchers pada 2026 untuk operasional berkelanjutan.
Community Vouchers adalah token utilitas terbatas, bisa dipahami sebagai voucher prabayar untuk penggunaan server. Pengguna membeli Voucher untuk membayar biaya server komunitas mereka, dana dibagi ke operator server dan jaringan SimpleX. Perbedaan kuncinya: Voucher ini tidak dapat diperdagangkan, tidak ada pre-mining, tidak ada penjualan publik, harga tetap saat pembelian.
Terlihat, SimpleX sengaja menutup kemungkinan spekulasi finansial.
Kedua jalur ini punya kelebihan dan kekurangan. Model token Session dapat dengan cepat menarik operator node dan perhatian modal, namun juga membuat proyek terekspos pada volatilitas harga token dan risiko regulasi. Desain anti-finansialisasi SimpleX menjaga kemurnian proyek, namun sumber dana terbatas dan kecepatan ekspansi lebih lambat.
Ini bukan sekadar perbedaan strategi bisnis, tapi juga mencerminkan pemahaman berbeda tentang "bagaimana privasi seharusnya didanai".
Tantangan Bersama Komunikasi Privat
Vitalik dalam cuitan donasinya tidak hanya memuji. Ia secara jelas menyatakan:
Kedua aplikasi ini belum sempurna, untuk mewujudkan pengalaman dan keamanan pengguna yang sesungguhnya, masih ada jalan panjang. Beberapa tantangan yang ia sebutkan sebenarnya adalah masalah struktural di seluruh bidang komunikasi privat.
Pertama adalah biaya dari desentralisasi itu sendiri. Aplikasi terpusat dapat mengirim pesan dengan cepat, stabil, dan pengalaman mulus, karena semua data melewati satu set server yang sama, ruang optimalisasi besar. Begitu beralih ke desentralisasi, pesan harus melompat antar node independen, sehingga latensi tidak terhindarkan.
Kedua adalah sinkronisasi multi-perangkat. Dengan Telegram atau WhatsApp, ganti ponsel dan login akun, riwayat chat langsung kembali. Namun pada arsitektur terdesentralisasi, tidak ada server pusat yang menyimpan data Anda, sinkronisasi multi-perangkat harus mengandalkan mekanisme sinkronisasi kunci end-to-end, yang jauh lebih rumit secara teknis.
Ketiga adalah serangan Sybil dan perlindungan DoS. Platform terpusat menggunakan pendaftaran nomor ponsel, secara alami ada batasan untuk memfilter akun spam dan serangan jahat. Jika nomor ponsel dihapus, bagaimana mencegah orang membuat akun palsu massal untuk mengganggu pengguna atau menyerang jaringan?
Ingin desentralisasi, harus mengorbankan sebagian pengalaman; ingin pendaftaran tanpa izin, harus mencari cara lain untuk mencegah penyalahgunaan; ingin sinkronisasi multi-perangkat, harus memilih antara privasi dan kenyamanan.
Vitalik memilih untuk mendanai kedua proyek ini saat ini, dalam arti tertentu juga sebagai pernyataan: masalah-masalah ini layak untuk dipecahkan, dan untuk memecahkannya dibutuhkan dana dan perhatian.
Bagi pengguna biasa, beralih ke Session atau SimpleX sekarang mungkin masih terlalu dini, kekurangan dalam pengalaman memang ada. Namun jika Anda peduli dengan privasi digital Anda, setidaknya layak untuk diunduh dan dicoba, untuk memahami sejauh mana "privasi sejati" bisa dicapai.
Bagaimanapun, ketika Vitalik bersedia mengeluarkan uang sungguhan untuk sesuatu, kemungkinan besar hal itu bukan sekadar kesenangan para geek.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai

Apple (AAPL.US) bekerjasama dengan LG untuk memasuki pasar rumah pintar: aksesori seperti bel pintu, termostat, dan kamera akan menggunakan merek LG
Menurut sumber yang mengetahui, Apple akan memperluas penempatan perangkat rumah pintar, termasuk bel pintu, thermostat, dan aksesori lainnya. Produk-produk ini akan dikembangkan melalui cara kerja sama yang tidak biasa antara Apple dan LG Electronics.
Ulangi versi-ROI-Bagi Departemen Keuangan yang dipimpin oleh Trump, "ekor" lelang adalah bagian yang paling sulit: McKeever
Ulangan, isi utama tidak berubah Jamie McGeever, Reuters, Orlando, Florida, 6 Oktober – Lelang obligasi pemerintah AS seharusnya menjadi urusan rutin yang membosankan, dapat diprediksi, dan kurang nilai berita. Namun, saat ini bukan waktu yang biasa, dan pemerintahan Trump kini menghadapi risiko lemahnya penjualan obligasi negara menjadi berita utama. Departemen Keuangan AS berencana menerbitkan hampir $120 miliar obligasi minggu ini, pertama kalinya dalam dua minggu menerbitkan obligasi selain Treasury bill jangka pendek: pada hari Selasa menerbitkan $58 miliar obligasi 3 tahun, Rabu $39 miliar obligasi 10 tahun, dan Kamis $22 miliar obligasi 30 tahun. Biasanya, lelang-lelang ini merupakan urusan kecil yang tidak penting, namun karena lemahnya kinerja lelang 22-24 September—khususnya lelang obligasi 5 tahun pada 23 September yang memicu kenaikan yield terbesar sejak April lalu—perhatian makin besar. Sejak itu, yield tidak hanya tak turun, tapi meroket ke level tertinggi dalam puluhan tahun di hampir semua tenor. Perlu dicatat bahwa kemungkinan terjadinya "gagal" lelang obligasi AS hampir nol. Primary dealers—26 bank dan institusi yang saat ini disetujui Fed New York dan aktif menjadi market maker di Wall Street—akan selalu berpartisipasi. Mereka berperan sebagai penjamin emisi, memastikan pasar obligasi pemerintah AS senilai $30 triliun, yang paling likuid di dunia, dapat berjalan mulus. Ini juga memungkinkan sistem keuangan global tetap berjalan. Triliunan dolar utang dunia, aset, dan derivatif pasar menggunakan obligasi AS sebagai tolok ukur. Obligasi AS juga digunakan sebagai jaminan untuk "memuluskan pipa" sistem keuangan AS dan internasional—termasuk repo, pinjaman antarbank, dan pembiayaan. Singkatnya, selama obligasi AS masih menjadi pilar sistem keuangan global, akan selalu ada pembeli di lelang. Namun, persoalan seperti biasa adalah pada harga berapa obligasi itu laku. Saat ini, biaya pinjaman di pasar sekunder sudah setinggi pertengahan 2000-an, sehingga layak diduga bunga yang harus dibayar Departemen Keuangan di pasar primer juga lebih tinggi. Namun seperti ditunjukkan beberapa lelang baru-baru ini, kemungkinan kejutan negatif masih ada. "Terlalu besar untuk diserap pasar?" Lelang obligasi 5 tahun senilai $70 miliar pada 23 September lalu adalah yang paling mencemaskan dalam beberapa tahun. Permintaan, diukur dari "bid-to-cover ratio", terendah dalam sembilan tahun. Departemen Keuangan akhirnya menjual obligasi dengan yield 5,033%, lebih dari 3 basis poin di atas yield pasar saat lelang berakhir. 3 basis poin terdengar kecil, tapi untuk lelang obligasi 5 tahun, ini luar biasa. Ini "tail" terbesar sejak Juni 2022. Analis JP Morgan mencatat, untuk menemukan lelang obligasi 5 tahun dengan "tail" 3 basis poin, kita harus mundur ke 2011—saat krisis plafon utang yang berujung pada penurunan peringkat kredit AS pada Agustus tahun itu. Saat ini, kekhawatiran atas prospek fiskal AS yang suram telah mendorong naik biaya pinjaman jangka panjang. Karenanya, pasar secara umum memperkirakan pemerintah Trump secara bertahap akan mengalihkan kebutuhan pembiayaan besar Departemen Keuangan ke sisi yield curve yang lebih pendek—yang berarti biaya lebih rendah. Itulah alasan lelang obligasi 5 tahun dua minggu lalu memicu kekhawatiran besar. "Tail" 3 basis poin masuk akal untuk lelang obligasi jangka panjang, tapi jarang terjadi pada tenor menengah. Jika Departemen Keuangan terpaksa membayar premi lebih mahal untuk obligasi ini, maka masalah besar bisa muncul. "Tail" lelang yang besar bisa disebabkan banyak hal, mulai dari volatilitas pasar di hari lelang hingga masalah fundamental yang lebih mengkhawatirkan—yang bisa mengikis permintaan dari waktu ke waktu. Biasanya sulit membedakan kedua hal ini karena bukan sesuatu yang saling meniadakan. Sisi positifnya, kegelisahan ini belum menyebar ke tenor pendek di yield curve—setidaknya untuk sekarang. Yield obligasi 3 tahun dan 10 tahun naik sekitar 50 basis poin dari lelang sebelumnya sebulan lalu, masing-masing kira-kira 4,96% dan 5,32%. Yield obligasi 30 tahun naik sekitar 35 basis poin menjadi 5,65%. Level ini seharusnya cukup tinggi untuk memastikan permintaan kuat dan penjualan lancar, bukan? Mungkin ya. Tapi jika ada kejutan, volatilitas dan ketidakpastian bisa menyebar ke pasar secara keseluruhan. Investor akan memantau perkembangan, seperti elang. (Pendapat dalam artikel ini hanya mewakili penulis; penulis adalah kolumnis Reuters) Suka kolom ini? Silakan kunjungi Reuters Open Interest, sumber komentar keuangan global yang tak tergantikan. Ikuti ROI di LinkedIn dan X. Anda juga dapat mendengarkan podcast harian Morning Bid di Apple, Spotify, atau aplikasi Reuters. Berlangganan untuk analisis mendalam dari wartawan Reuters tentang berita besar pasar dan keuangan, tujuh hari seminggu.
Pembatalan obligasi pemerintah AS 20 tahun bisa kontraproduktif? BNP Paribas memperingatkan risiko penjualan besar di pasar, mempertahankan prediksi imbal hasil obligasi 30 tahun naik ke 5,8%
BNP Paribas memperingatkan bahwa Menteri Keuangan AS, Yellen, sebaiknya menolak seruan untuk menghentikan penerbitan obligasi pemerintah AS tenor 20 tahun, karena langkah yang tampaknya bertujuan menurunkan biaya pembiayaan jangka panjang ini justru bisa berdampak sebaliknya: tidak hanya gagal menekan imbal hasil obligasi pemerintah AS secara berkelanjutan, tetapi juga dapat meningkatkan biaya pinjaman dan melemahkan likuiditas pasar.
Harga kripto
Lainnya


