

Penulis: San, TechFlow Deep Tide
Sebagai perusahaan publik dengan kepemilikan BTC terbanyak di dunia, Strategy (MicroStrategy) pada 1 Desember 2025 mengumumkan bahwa mereka telah mengumpulkan dana cadangan senilai 1.44 miliar dolar AS melalui penjualan saham biasa Kelas A.
Pernyataan resmi menyebutkan bahwa langkah ini bertujuan untuk mendukung pembayaran dividen saham preferen dan bunga utang yang belum lunas selama 21 hingga 24 bulan ke depan, guna memperkuat komitmen terhadap investor kredit dan pemegang saham.
Perusahaan yang dianggap sebagai "ETF bayangan BTC" ini, dalam beberapa tahun terakhir memiliki strategi inti yang sangat sederhana dan agresif: memperoleh pendanaan dengan biaya serendah mungkin, dan segera mengonversi dana tersebut menjadi bitcoin begitu dana diterima.
Di bawah narasi besar Michael Saylor "Cash is Trash", mata uang fiat di neraca Strategy biasanya hanya disimpan dalam jumlah minimum yang diperlukan untuk operasional harian.
Ini jelas bertentangan dengan pernyataan terbaru mereka. Dalam konteks harga BTC yang baru-baru ini turun dari puncaknya dan volatilitas pasar yang meningkat, langkah Strategy ini kembali membuat pasar gelisah. Ketika pemegang BTC terbesar tidak membeli bahkan harus menjual BTC, apa dampaknya bagi pasar?
Pergeseran Strategi
Signifikansi terbesar dari peristiwa ini adalah bahwa ini menandai pertama kalinya Strategy secara terbuka mengakui kemungkinan menjual BTC yang mereka miliki.
Pendiri dan Executive Chairman perusahaan, Michael Saylor, telah lama dikenal sebagai pendukung setia bitcoin, dengan strategi inti "selalu beli dan tahan". Namun, CEO perusahaan Phong Le dalam sebuah podcast secara jelas menyatakan bahwa jika indikator mNAV perusahaan (rasio nilai perusahaan terhadap nilai aset kripto yang dimiliki) turun di bawah 1, dan perusahaan tidak dapat memperoleh pendanaan dengan cara lain, maka mereka akan menjual bitcoin untuk menambah cadangan dolar.
Sikap ini mematahkan kesan pasar bahwa Strategy akan "all-in BTC", dan diartikan sebagai titik balik besar dalam strategi perusahaan, serta memicu keraguan terhadap keberlanjutan model bisnisnya.
Reaksi Pasar
Penyesuaian strategi Strategy kali ini langsung memicu reaksi berantai negatif yang hebat di pasar.
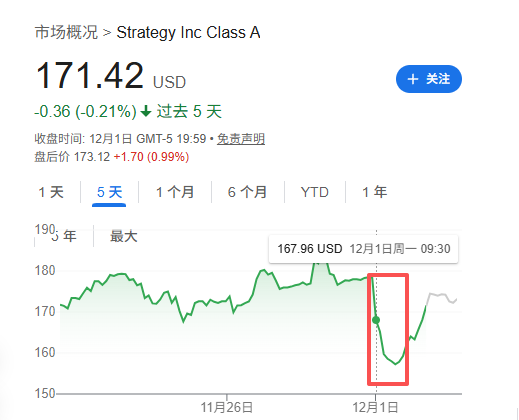
Setelah CEO mengisyaratkan kemungkinan penjualan BTC, harga saham Strategy sempat anjlok hingga 12,2% dalam perdagangan, menunjukkan kepanikan investor terhadap perubahan strategi tersebut.
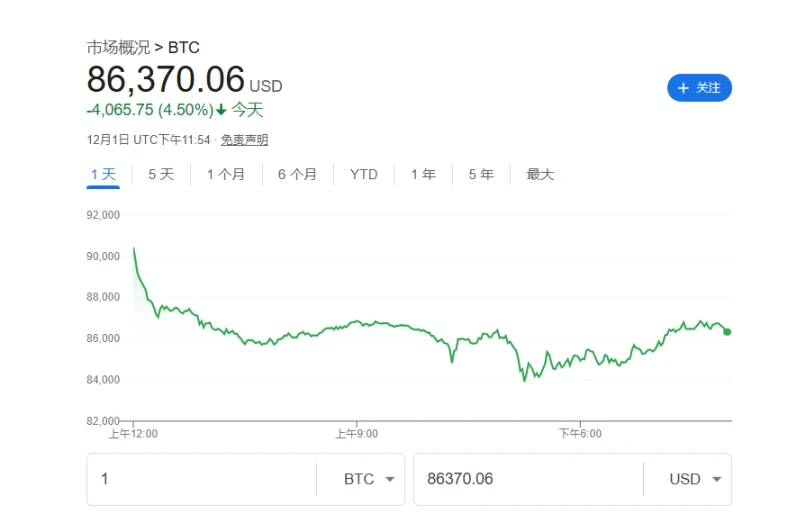
Setelah pengumuman dirilis, harga BTC juga turun lebih dari 4% secara bersamaan. Penurunan ini mungkin tidak sepenuhnya disebabkan oleh aksi MicroStrategy, namun sinyal berbahaya bahwa pembeli terbesar dan dengan harga beli tertinggi sedang menghentikan pembelian agresif jelas tertangkap oleh pasar.
Ekspektasi bahwa dana utama beralih ke posisi wait and see memperbesar koreksi pasar yang bersifat risk-off.
Dibandingkan dengan krisis permukaan seperti harga saham dan harga BTC, krisis yang lebih dalam berasal dari pernyataan institusi investasi.
Data menunjukkan bahwa pada kuartal ketiga 2025, beberapa institusi investasi papan atas termasuk Capital International, Vanguard, dan BlackRock secara aktif mengurangi eksposur mereka terhadap MSTR, dengan total penjualan sekitar 5.4 miliar dolar AS.
Data ini menunjukkan bahwa seiring munculnya saluran investasi yang lebih langsung dan legal seperti ETF spot BTC, Wall Street secara bertahap meninggalkan logika investasi lama "MSTR sebagai proxy BTC".
Di antara banyak perusahaan DAT, mNAV adalah indikator kunci untuk memahami model bisnis mereka.
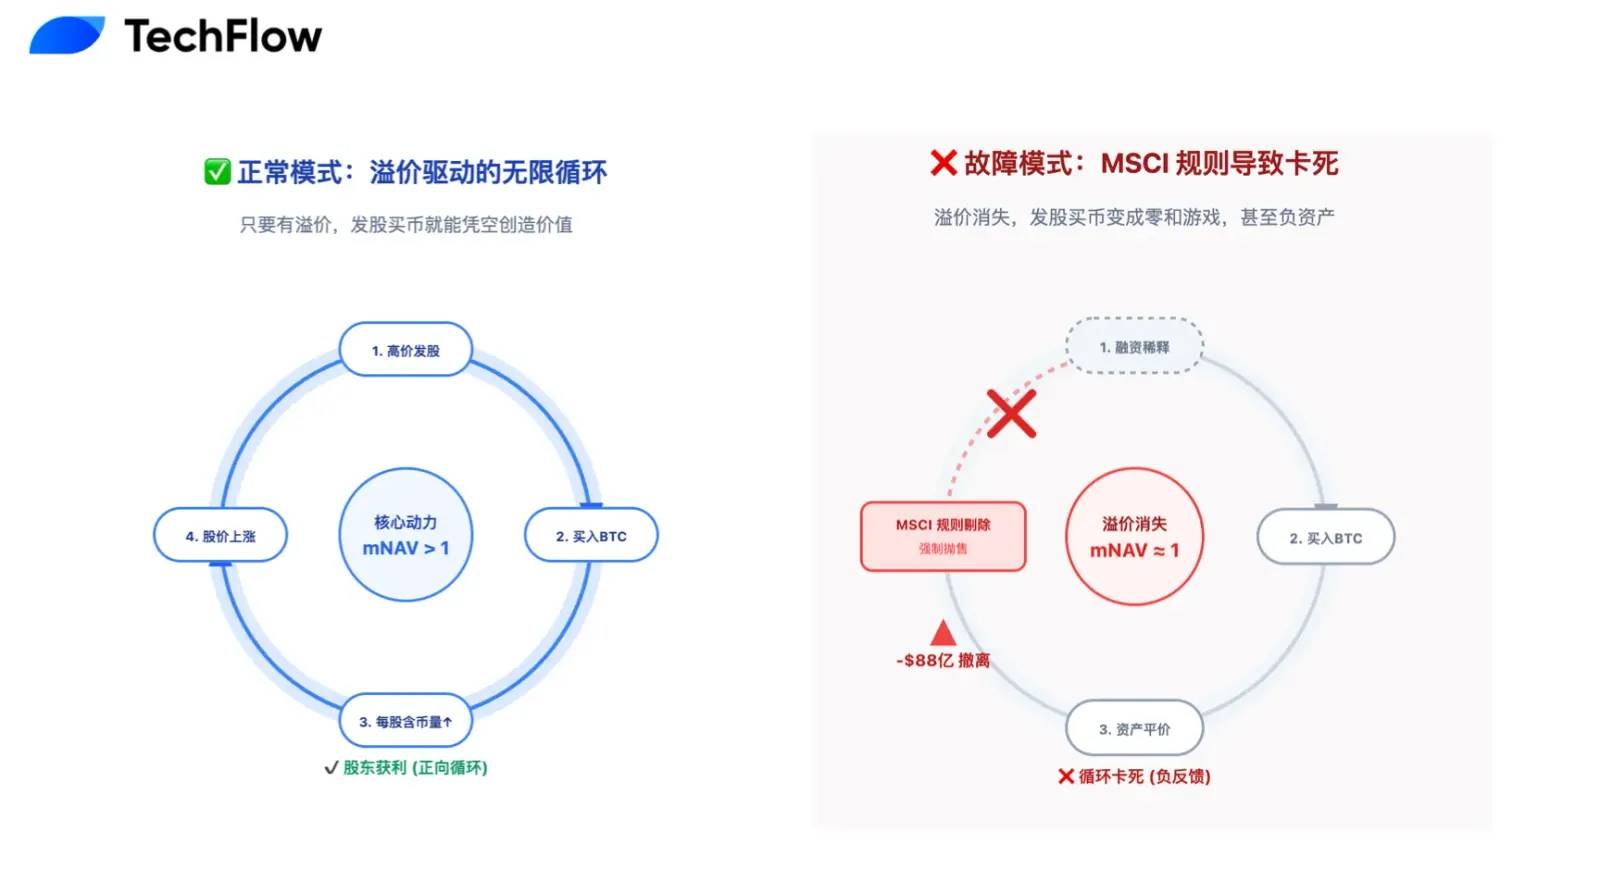
Di pasar bullish, pasar bersedia membayar premi tinggi untuk MSTR (mNAV jauh di atas 1, mencapai puncak 2,5), sehingga mereka dapat menciptakan nilai melalui model flywheel "menerbitkan saham baru → membeli bitcoin → harga saham naik karena premi".
Namun, seiring pasar mendingin, premi mNAV mereka hampir menghilang, turun ke sekitar 1.
Ini berarti menerbitkan saham baru untuk membeli koin telah menjadi permainan zero-sum yang tidak lagi meningkatkan nilai pemegang saham, dan mesin pertumbuhan intinya mungkin telah mati.
Pecahnya Narasi Perpetual Motion
Dari sudut pandang keuangan jangka pendek dan rasional, pesimisme pasar saat ini terhadap Strategy bukan tanpa alasan.
Cadangan kas sebesar 1.44 miliar dolar AS ini, pada dasarnya mengumumkan runtuhnya narasi "perpetual motion membeli BTC" yang pernah membuat dunia terpesona. Logika "menerbitkan saham baru untuk membeli BTC" yang sebelumnya digemari pasar, dibangun di atas asumsi optimis bahwa harga saham selalu lebih tinggi dari harga konversi obligasi konversi.
Saat ini, Strategy menanggung obligasi konversi hingga 8.2 miliar dolar AS, dan S&P Global telah secara jelas menurunkan peringkat kreditnya menjadi "B-" atau junk, serta memperingatkan potensi krisis likuiditas.
Inti krisis adalah, jika harga saham terus lesu, pemegang obligasi pada saat jatuh tempo akan menolak konversi saham (karena akan mengalami kerugian lebih besar), dan menuntut pembayaran penuh pokok dalam bentuk tunai. Khususnya, salah satu obligasi senilai 1.01 miliar dolar AS bisa menghadapi penebusan paling awal pada 2027, yang menjadi tekanan pembayaran arus kas menengah yang jelas dan kaku.
Dalam konteks ini, pendirian dana cadangan bukan hanya untuk membayar bunga, tetapi juga untuk menghadapi potensi "rush", namun dengan premi mNAV yang kini nol, dana ini terutama berasal dari dilusi hak pemegang saham yang ada.
Dengan kata lain, perusahaan sedang mengorbankan nilai pemegang saham untuk menutup jurang utang masa lalu.
Jika tekanan utang adalah penyakit kronis, maka dikeluarkan dari indeks MSCI bisa menjadi penyakit akut yang mematikan secara instan.
Dalam dua tahun terakhir, seiring Strategy terus menambah kepemilikan secara agresif, proporsi BTC dalam total asetnya telah melonjak di atas 77%, jauh melampaui batas merah 50% yang ditetapkan oleh lembaga penyusun indeks seperti MSCI.
Bacaan terkait: Countdown pelarian 8.8 miliar dolar AS, MSTR sedang menjadi anak tiri dana indeks global
Hal ini memicu masalah klasifikasi yang fatal, MSCI sedang mempertimbangkan untuk mengklasifikasikan ulang mereka dari "perusahaan operasional" menjadi "dana investasi". Klasifikasi administratif ini dapat memicu reaksi berantai yang bencana.
Begitu dinyatakan sebagai dana, MSTR akan dikeluarkan dari indeks saham utama, sehingga memicu likuidasi paksa triliunan dolar AS yang melacak indeks tersebut.
Menurut perhitungan JPMorgan, mekanisme ini dapat memicu gelombang penjualan pasif hingga 8.8 miliar dolar AS. Bagi MSTR yang volume perdagangannya hanya beberapa miliar dolar AS per hari, penjualan sebesar ini sama saja dengan menciptakan lubang hitam likuiditas, sangat mungkin menyebabkan harga saham anjlok drastis tanpa ada pembeli fundamental yang mampu menampungnya.
Premi Mahal Namun Diperlukan
Di pasar kripto yang mengikuti "siklus", jika kita memperpanjang dimensi waktu, langkah defensif Strategy yang tampak seperti "memotong kedua lengan sendiri" ini, mungkin justru merupakan premi mahal namun diperlukan untuk memenangkan kemenangan akhir.
"Tetap di meja permainan adalah yang terpenting".
Beberapa siklus bull dan bear sebelumnya juga membuktikan hal ini, penyebab utama investor "nol" bukanlah penurunan harga koin, melainkan "all-in" yang mengabaikan risiko, akhirnya karena suatu peristiwa tak terduga terpaksa keluar dari meja permainan, tanpa harapan untuk bangkit kembali.
Dari sudut pandang ini, cadangan kas 1.44 miliar dolar AS yang didirikan Strategy kali ini juga bertujuan agar mereka dapat tetap berada di meja permainan dengan biaya serendah mungkin.
Dengan mengorbankan hak pemegang saham jangka pendek dan premi pasar, mereka menukar kendali dalam dua tahun ke depan, ini juga merupakan kebijaksanaan dalam berstrategi: sebelum badai datang, tarik layar dan lewati badai, ketika siklus likuiditas berikutnya tiba dan cuaca kembali cerah, Strategy yang memegang 650.000 BTC tetap menjadi "saham unggulan" yang tak tergantikan di dunia kripto.
Kemenangan akhir bukan milik mereka yang hidup paling gemilang, melainkan mereka yang hidup paling lama.
Selain untuk bertahan lebih lama, langkah Strategy kali ini juga memiliki makna lebih dalam, yaitu membuka jalan kepatuhan yang layak bagi semua perusahaan DAT.
Jika Strategy terus melakukan "all-in" seperti sebelumnya, kemungkinan besar mereka akan menghadapi kehancuran, sehingga narasi tahunan "perusahaan publik memegang aset kripto" akan terbukti salah total, dan ini bisa membawa badai negatif yang belum pernah terjadi sebelumnya di dunia kripto.
Sebaliknya, jika mereka dapat memperkenalkan "sistem cadangan" keuangan tradisional, dan berhasil menemukan titik keseimbangan antara volatilitas tinggi BTC dan kesehatan keuangan perusahaan publik, maka mereka tidak lagi sekadar perusahaan penimbun koin, melainkan membuka jalan baru.
Transformasi kali ini pada dasarnya juga merupakan pernyataan Strategy kepada S&P, MSCI, dan dana tradisional Wall Street: mereka tidak hanya memiliki keyakinan fanatik, tetapi juga kemampuan manajemen risiko profesional dalam kondisi ekstrem.
Strategi matang seperti ini mungkin menjadi tiket bagi mereka untuk diterima oleh indeks utama dan memperoleh pendanaan dengan biaya lebih rendah di masa depan.
Kapal besar Strategy membawa harapan dan dana dari banyak pelaku industri kripto. Dibandingkan dengan seberapa cepat mereka bisa melaju saat cuaca cerah, yang lebih penting adalah apakah mereka cukup kokoh untuk menembus badai.
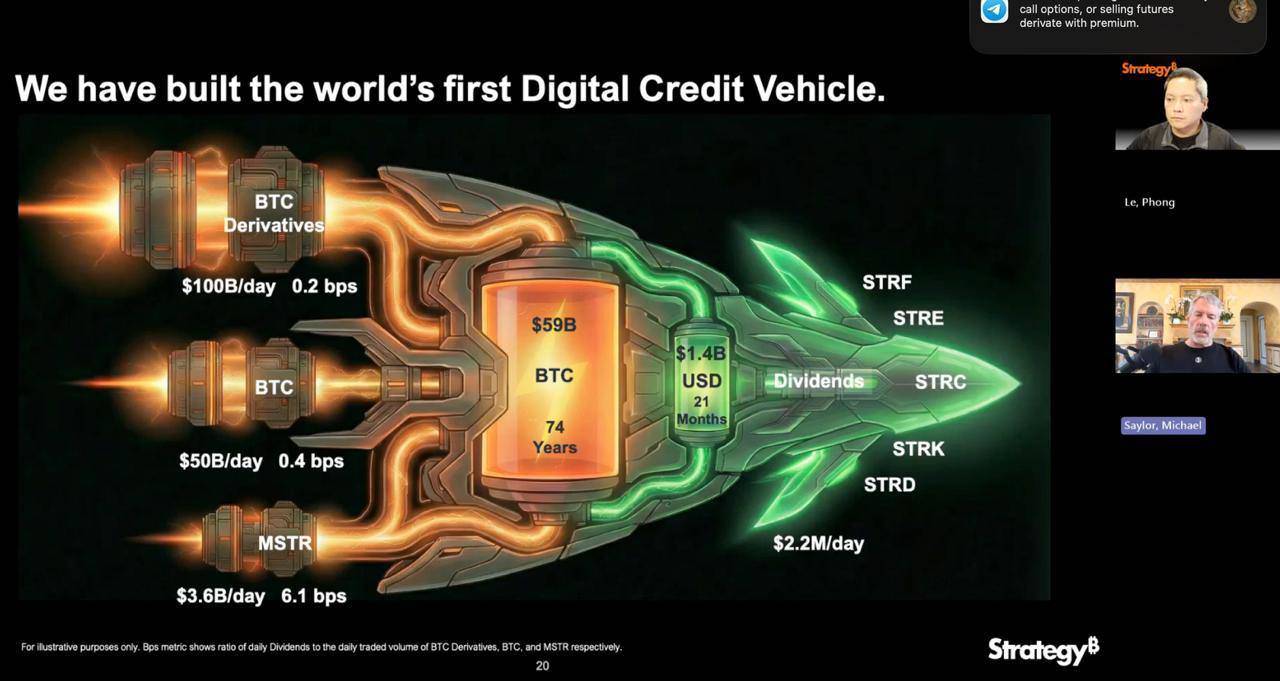
Cadangan 1.44 miliar dolar AS ini, bukan hanya koreksi atas strategi taruhan satu arah di masa lalu, tetapi juga janji menghadapi ketidakpastian di masa depan.
Dalam jangka pendek, transformasi ini penuh rasa sakit: hilangnya premi mNAV, dilusi pasif saham, serta berhentinya mesin pertumbuhan sementara, semuanya adalah harga yang harus dibayar untuk pertumbuhan.
Namun dalam jangka panjang, ini adalah ujian yang harus dilalui oleh Strategy dan banyak perusahaan DAT di masa depan.
Untuk menyentuh surga, pertama-tama harus memastikan kaki berpijak di tanah yang kokoh.


