
Data ekonomi AS melebihi ekspektasi, namun dolar dan obligasi AS turun; di balik data ritel yang kuat, terdapat kekhawatiran terhadap konsumsi

Huitong.net 15 Oktober—— Inflasi AS, data ritel, dan PPI dirilis bersamaan: Data konsumsi tampak kuat di luar, namun lemah di dalam, kenaikan inflasi menunjukkan kekakuan
Beberapa data ekonomi utama AS dirilis secara terpadu, hasil data secara keseluruhan lebih kuat dari ekspektasi, namun reaksi aset dan logika tradisional "data kuat = penguatan dolar dan kenaikan imbal hasil obligasi AS" menunjukkan perbedaan mencolok: Indeks dolar AS sempat naik sekitar 12 poin ke 102,23 lalu dengan cepat turun lagi; emas spot sempat turun 13 dolar dari 4150 dolar ke 4137 dolar lalu penguatan pembeli kembali terjadi; imbal hasil obligasi AS juga turun bersamaan.
Pasar tidak secara sederhana menafsirkan data ritel, PPI, dan CPI yang melampaui ekspektasi sebagai "ekonomi overheating, Federal Reserve harus agresif menaikkan suku bunga", melainkan menggali sinyal resesi tersembunyi di balik data, yang merupakan karakteristik inti dari pergerakan kali ini.
Penjualan Ritel Tampak Melebihi Ekspektasi, Namun Menyimpan Kekhawatiran Tersembunyi
Pertumbuhan penjualan ritel AS pada Agustus naik 0,8% secara bulanan, ekspektasi 0,3%; penjualan ritel inti naik 0,9%, ekspektasi 0,5%, secara tahunan tetap di angka 6,01%, dari angka tersebut terlihat jauh melampaui perkiraan pasar.
Namun beberapa lembaga mengemukakan bahwa kualitas data ritel ini tidak terlalu tinggi:
Kenaikan nilai nominal ritel sebagian besar disebabkan oleh efek kenaikan harga, bukan peningkatan jumlah pembelian riil. Setelah memperhitungkan inflasi, pertumbuhan konsumsi riil jauh di bawah pertumbuhan nominal, sehingga pertumbuhan konsumsi riil penduduk lemah;
Angka sebelumnya direvisi ke bawah, ditambah data upah yang melemah signifikan, upah mingguan turun 0,5% secara bulanan dan turun 0,1% secara tahunan, pendapatan telah berubah menjadi negatif. Pertumbuhan pengeluaran penduduk bergantung pada konsumsi tabungan dan peningkatan pinjaman, bukan didorong oleh pertumbuhan pendapatan;
Konsumsi energi dan bahan bakar mendorong total ritel, jika energi dikeluarkan, permintaan di sektor konsumsi opsional cenderung lemah.
Singkatnya: nominal ritel tampak menonjol, tapi konsumsi riil lemah, daya tahan konsumsi seperti ini tidak bisa berkelanjutan dalam jangka panjang. Yang dilihat pasar bukanlah ekonomi yang kuat, melainkan penduduk yang meminjam uang atau menggunakan tabungan untuk menghadapi kenaikan harga, sehingga kekuatan pendorong konsumsi semakin lemah.
Data secara keseluruhan lebih baik dari ekspektasi, namun reaksi aset dan logika tradisional "data kuat = penguatan dolar AS dan kenaikan imbal hasil obligasi AS" menunjukkan deviasi nyata: indeks dolar AS sempat menanjak sekitar 12 poin ke 102,23 lalu cepat turun; emas spot sempat turun 13 dolar dari 4150 dolar ke 4137 dolar lalu rebound; imbal hasil obligasi AS ikut turun.
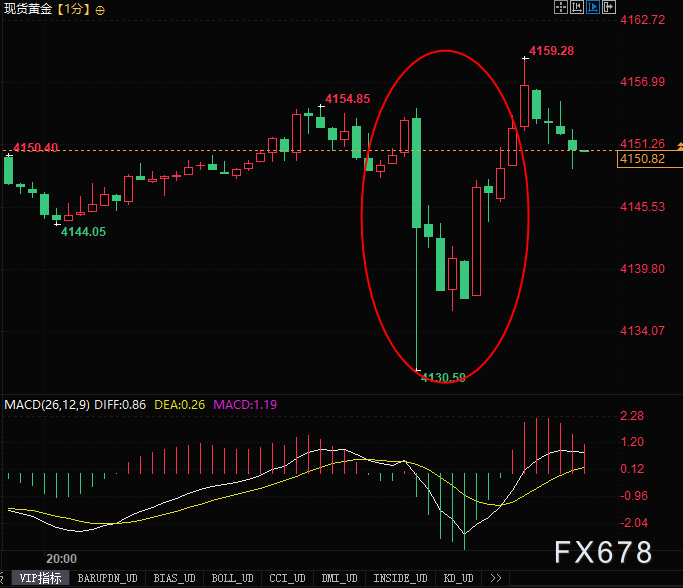
(Grafik 1 menit spot emas, sumber: Yihuitong)
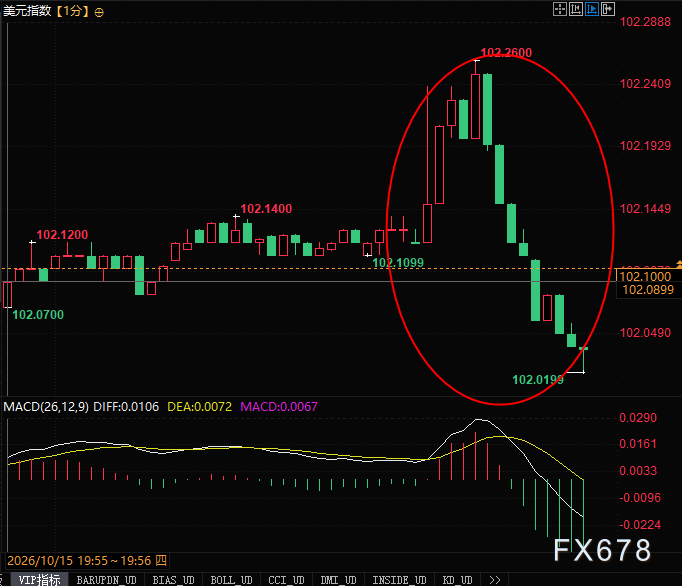
(Grafik 1 menit indeks dolar, sumber: Yihuitong)
PPI Menunjukkan Inflasi Hulu dan Hilir Melonjak Bersama: Energi Menjadi Pendorong Utama, Kekakuan Inflasi Inti Belum Mereda
Inflasi pada barang industri hulu kembali melonjak, isyaratkan risiko transmisi tekanan harga ke barang konsumsi hilir.
Poin kunci: sumber kenaikan inflasi berasal dari harga energi (faktor eksternal geopolitik), bukan konsumsi domestik yang berlebihan atau upah tenaga kerja. Untuk inflasi yang didorong energi seperti ini, efek pengetatan suku bunga Federal Reserve cukup terbatas.
Pasar Tenaga Kerja Tunjukkan Sinyal Pendinginan: Harga Naik, Pendapatan Nominal Turun Negatif
Pendapatan tenaga kerja menunjukkan sinyal pelambatan yang jelas: upah mingguan AS turun 0,5% secara bulanan, sebelumnya naik 0,2%; upah mingguan tahunan turun menjadi -0,1%, sebelumnya 0,3%, upah bulanan dan tahunan sama-sama sudah negatif.
Harga barang naik, namun tingkat pendapatan nominal penduduk menyusut, sehingga daya beli riil masyarakat tergerus. Inilah bukti paling dovish pada kompilasi data kali ini.
Pasar menilai, penurunan upah menyiratkan melemahnya kekuatan inflasi jasa dari dalam. Sekalipun CPI dalam jangka pendek melonjak akibat harga minyak, risiko spiral upah-harga telah berkurang.
Data Membentuk Kembali Ekspektasi Kebijakan Federal Reserve, Menjelaskan Kenapa Dolar dan Imbal Hasil Obligasi AS Tak Malah Naik
Logika tradisional: CPI, PPI, ritel semua melebihi ekspektasi → Federal Reserve harus lanjut agresif menaikkan suku bunga → dolar dan imbal hasil obligasi AS melonjak
Namun interpretasi pasar kali ini agak berbeda
Pertama, inflasi didorong oleh shock eksternal energi, bukan overheating permintaan domestik;
Kedua, kenaikan ritel hanyalah ilusi kenaikan harga nominal, konsumsi riil sendiri melemah;
Ketiga, data upah turun signifikan, risiko spiral upah-harga memudar, inilah risiko inflasi yang paling dikhawatirkan Federal Reserve;
Keempat, pernyataan kepala Federal Reserve San Francisco, Daly: mungkin perlu kenaikan suku bunga selanjutnya, tapi Oktober belum perlu tindakan segera, secara keseluruhan sikapnya cenderung hati-hati.
Pandangan pelaku pasar: inflasi yang didorong sekali oleh harga minyak sulit memaksa Federal Reserve untuk menaikkan suku bunga beruntun. Permintaan domestik sedang perlahan-lahan melemah, risiko pelambatan ekonomi ke depan lebih patut diwaspadai dibandingkan rebound inflasi jangka pendek.
Jadi, setelah data kuat dirilis, dana diperdagangkan dengan ekspektasi "ekonomi bergerak melemah", imbal hasil obligasi AS turun, dolar AS melonjak lalu mundur, emas dengan cepat pulih.
Ringkasan: Ekonomi dalam Keseimbangan Kompleks, Data Menunjukkan ‘Tampak Kuat di Permukaan, Lemah di Dalam’
Secara keseluruhan, ekonomi AS saat ini menunjukkan serangkaian sinyal kontradiktif: angka ritel nominal, CPI, dan PPI tampak menonjol, namun pertumbuhan konsumsi bergantung pada kenaikan harga, tabungan, dan kredit; gaji menurun, kekuatan permintaan domestik riil tidak cukup. Dalam jangka pendek energi mendorong inflasi, namun sumber inti inflasi endogen—upah—telah mulai mendingin.
Titik penetapan harga aset telah beralih dari “apakah inflasi bakal melesat”, menjadi “kapan permintaan domestik akan dihancurkan oleh suku bunga tinggi dan penurunan pendapatan”. Fokus utama ke depan adalah: kecepatan konsumsi tabungan, gagal bayar kartu kredit, dan apakah konsumsi kuartal keempat akan turun signifikan.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Sentimen penghindaran risiko mengalahkan kekhawatiran inflasi, obligasi negara Eropa dan Amerika Serikat naik secara keseluruhan, yield obligasi AS anjlok lebih dari 10 basis poin dalam perdagangan intraday.
Investor yang khawatir terhadap tingginya inflasi mulai beralih fokus pada potensi dampak negatif dari tingginya biaya pinjaman terhadap pertumbuhan ekonomi. Beberapa komentar mengaitkan penurunan imbal hasil obligasi pemerintah AS baru-baru ini dengan melonjaknya biaya pendanaan bagi perusahaan yang terkait dengan AI, serta berpendapat bahwa tekanan yang dialami saham teknologi dan sektor infrastruktur AI sedang mendorong aliran dana ke aset safe haven seperti obligasi pemerintah.

Google membuat terobosan dalam komputasi kuantum: tingkat kesalahan turun 40 kali lipat, mengatasi hambatan sumber daya utama
Google telah memverifikasi sebuah teknologi bernama "pembudidayaan magis" pada prosesor Willow-nya, menurunkan tingkat kesalahan kuantum sekitar 40 kali lipat dan mencapai fidelitas logika T-gate sebesar 99,99%, memecahkan rekor tertinggi di bidang ini hingga saat ini. Terobosan ini, jika dapat diperluas dengan sukses, akan secara signifikan mengurangi skala perangkat keras yang dibutuhkan untuk membangun sistem kuantum toleran-kesalahan, dan memiliki arti penting bagi komersialisasi komputasi kuantum.

Harga kripto
Lainnya


