
Albemarle annuncia la sospensione delle operazioni presso l'impianto di lavorazione di Kemerton

Albemarle Corporation ALB ha recentemente annunciato che metterà fuori servizio il Train 1, l'ultimo treno operativo presso il suo impianto di lavorazione dell'idrossido di litio Kemerton in Australia Occidentale, e lo porrà immediatamente in stato di cura e manutenzione. Questa decisione segue le azioni intraprese all'inizio del 2024 per fermare il Train 2 per cura e manutenzione e interrompere i piani di espansione per i Train 3 e 4.
Lo stabilimento di Kemerton processa spodumene proveniente dalla miniera di Greenbushes, uno dei migliori giacimenti al mondo. Albemarle detiene una partecipazione e la metà dei diritti di off-take da Greenbushes attraverso una joint venture. L'impianto di Kemerton è stato creato per supportare lo sviluppo di una catena di approvvigionamento di litio in Australia Occidentale, sfruttando la sua tecnologia avanzata su scala commerciale.
La decisione dell’azienda è il risultato degli sforzi in corso negli ultimi due anni e mezzo per ridurre i costi operativi in un periodo di volatilità dei prezzi. Inoltre, il miglioramento dei prezzi del litio è rimasto insufficiente per compensare le sfide affrontate dalle operazioni di conversione del litio hard-rock in Australia Occidentale.
L’azienda prevede una maggiore flessibilità e opzioni che beneficeranno l’EBITDA rettificato a partire dal secondo trimestre del 2026. Non sono previsti impatti sui volumi di vendita stimati per il 2026. Gli interessi minerari di Albemarle in Australia, inclusa la sua partecipazione in Greenbushes e Wodgina, così come gli asset di esplorazione regionali, rimarranno anch’essi inalterati poiché centrali nella strategia dell’azienda.
Il titolo ALB ha guadagnato il 104,8% nell’ultimo anno rispetto al calo del 13,3% del settore.
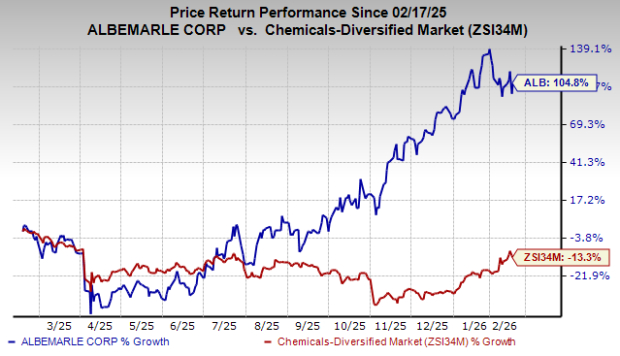
Fonte immagine: Zacks Investment Research
Zacks Rank di ALB & Altri Titoli Chiave
Attualmente, ALB vanta uno Zacks Rank #1 (Strong Buy).
Alcuni altri titoli di primo piano nel settore dei Materiali di Base sono Coeur Mining, Inc. CDE, Fortuna Mining Corp. FSM e Avino Silver & Gold Mines Ltd. ASM.
Attualmente sia CDE che FSM hanno uno Zacks Rank #1, mentre ASM detiene uno Zacks Rank #2 (Buy). Puoi consultare l’elenco completo dei titoli Zacks #1 di oggi qui.
La Zacks Consensus Estimate per gli utili 2025 di CDE è fissata a 91 centesimi per azione, indicando un aumento del 405,56% su base annua. I suoi utili hanno superato la Zacks Consensus Estimate in due degli ultimi quattro trimestri, mentre nei restanti due non hanno raggiunto le attese, con una sorpresa media del 106,61%. Le azioni CDE sono salite del 239,2% nell’ultimo anno.
La Zacks Consensus Estimate per gli utili 2025 di FSM è fissata a 73 centesimi per azione, indicando un aumento del 58,7% su base annua. Le sue azioni sono aumentate del 114,6% nell’ultimo anno.
La Zacks Consensus Estimate per gli utili 2025 di ASM è fissata a 17 centesimi per azione, indicando un aumento del 13,33% su base annua. Le azioni ASM sono aumentate del 614,6% nell’ultimo anno.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Azioni americane durante la notte | La probabilità di un aumento dei tassi da parte della Federal Reserve a ottobre sale al 69,7% I tre principali indici scendono SK hynix (SKHY.US) in calo di oltre il 3%
Alla chiusura, il Dow Jones è sceso di 351,27 punti, pari a una perdita dello 0,68%, attestandosi a 51512,42 punti; l’indice S&P 500 è sceso di 58,25 punti, cioè dello 0,75%, a 7706,39 punti; il Nasdaq Composite è sceso di 308,24 punti, pari a una perdita dell’1,13%, a 26936,04 punti.
Notizie: TSMC aumenterà i prezzi della produzione di wafer dal 3% al 6% a partire da gennaio prossimo, con la visibilità degli ordini estesa fino al 2030
Secondo quanto riportato dai media, i processi avanzati ad alto costo di TSMC come 2nm e 3nm hanno registrato i maggiori aumenti di prezzo; invece i processi maturi e speciali vengono negoziati singolarmente a seconda del prodotto, del tasso di utilizzo e delle condizioni del cliente. Attualmente, l’utilizzo della capacità degli impianti TSMC da 8 pollici supera il 100% e i processi inferiori a 45nm sono a pieno regime. La costruzione di data center AI non solo sta trainando la domanda di GPU e HBM, ma anche quella di ordini di processo maturo per PMIC, MCU e IC analogici.
Il Tesoro degli Stati Uniti prevede di riacquistare fino a 6 miliardi di dollari in titoli di Stato a lungo termine, il rendimento dei trentennali raggiunge il massimo dal 2007.
Questa è la seconda ondata di operazioni di riacquisto di titoli di Stato a lungo termine da parte del Tesoro. Questa volta saranno riacquistati titoli di Stato con scadenza tra 20 e 30 anni. Dopo l'annuncio del limite massimo previsto, il rendimento dei Treasury USA a 30 anni ha continuato a salire, superando temporaneamente il 5,4%. Nella prima tornata di riacquisti di due settimane fa, il limite massimo era stato anch'esso fissato a 6 miliardi di dollari, inferiore alle aspettative di alcuni operatori di mercato; il riacquisto effettivo è stato di soli 5,2 miliardi di dollari, poiché, secondo il Tesoro, non sono state presentate offerte competitive a sufficienza.
Pressione da molteplici fattori, la svendita dei titoli di stato USA si intensifica! Il rendimento a 5 anni supera il 5% per la prima volta dal 2007, quello a 10 anni supera il 5,1%
L'indice PMI degli Stati Uniti per settembre è risultato superiore alle aspettative, il prezzo internazionale del petrolio è tornato sopra i 100 dollari e i segnali di ulteriori rialzi dei tassi da parte dei membri della Federal Reserve hanno tutti influito negativamente sul mercato obbligazionario. La deludente asta dei titoli di stato a 5 anni ha peggiorato ulteriormente la situazione del mercato obbligazionario. Il livello psicologico del 5% sui rendimenti dei treasury a 10 anni sta perdendo il suo ruolo di "tetto massimo" e il mercato ha iniziato a discutere la possibilità del 6%. Oltre alle aspettative di ulteriori rialzi dei tassi, anche le pressioni fiscali e l’aumento dell’offerta stanno contribuendo all’aumento dei rendimenti delle obbligazioni a lungo termine.
Prezzi delle criptovalute
Altro


