
GE Aerospace vs. RTX: Su quale titolo aerospaziale e della difesa dovresti puntare?

GE Aerospace GE e RTX Corporation RTX sono due nomi di rilievo che operano nel settore aerospaziale e della difesa. In quanto rivali, entrambe le aziende sono impegnate nella produzione di componenti aeronautici altamente ingegnerizzati per velivoli commerciali e militari negli Stati Uniti e a livello internazionale.
Entrambe le aziende hanno beneficiato di significative opportunità di crescita nel settore aerospaziale e della difesa grazie al miglioramento del traffico aereo e alla politica di bilancio espansiva degli Stati Uniti negli ultimi anni. Analizziamo più da vicino i loro fondamentali, le prospettive di crescita e le sfide.
Il caso di GE Aerospace
GE Aerospace è pronta a beneficiare della crescente base installata e di una maggiore utilizzazione delle piattaforme motore, supportata dalla solidità nei settori commerciale e della difesa. La crescente popolarità dei motori LEAP, GEnx e GE9X e dei relativi servizi, sostenuta dall’aumento del traffico aereo, dal rinnovo delle flotte e dalle attività di espansione, sta trainando il business Commercial Engines & Services.
Nel 2025, l’azienda ha ottenuto oltre 500 contratti per motori al Dubai Airshow, inclusi accordi con flydubai per motori GEnx e Riyadh Air per motori LEAP-1A. Ha ricevuto un ordine da Cathay Pacific per equipaggiare i loro ultimi Boeing 777-9 con motori GE9X.
Inoltre, l’accordo di GE con Qatar Airways per la fornitura di oltre 400 motori GE9X e GEnx rappresenta il più grande contratto per motori widebody nella sua storia. I ricavi e gli ordini del business Commercial Engines & Services sono aumentati rispettivamente del 24% e del 35% su base annua nel 2025.
La forte domanda per le tecnologie di propulsione e additive dell’azienda, i sistemi aeronautici critici e i servizi post-vendita nel settore della difesa stanno rafforzando le prestazioni del business Defense & Propulsion Technologies. Nel 2025, l’azienda ha ottenuto un contratto da 5 miliardi di dollari dall’U.S. Air Force per la fornitura di motori F110, parti e servizi di supporto come parte di un programma Foreign Military Sales (FMS). Nel 2025, i ricavi di Defense & Propulsion Technologies sono aumentati dell’11% e gli ordini del 19% su base annua.
GE Aerospace prevede di investire oltre 1 miliardo di dollari nei suoi impianti MRO (Manutenzione, Riparazione e Revisione) in tutto il mondo nei prossimi cinque anni. Questo include l’acquisizione di una cella di test dedicata ai motori LEAP, che eliminerà un importante vincolo nella produzione in officina. L’investimento comprende anche l’espansione di diversi impianti MRO, tra cui Dallas, Malesia e Selma, e un nuovo sito di supporto on-wing a Dubai.
Rimane concentrata nel ricompensare generosamente i suoi azionisti tramite dividendi e riacquisto di azioni. Nel 2025, GE ha pagato dividendi per 1,45 miliardi di dollari, in aumento del 44,1% rispetto all’anno precedente, ai suoi azionisti. Nello stesso periodo, ha riacquistato azioni per 7,4 miliardi di dollari.
Il caso di RTX Corp.
Una crescita costante del traffico aereo commerciale globale continua a sostenere RTX, grazie alle maggiori vendite OEM commerciali e post-vendita. Nel quarto trimestre, l’azienda ha registrato una crescita organica delle vendite dell’11% su base annua, trainata da aumenti a doppia cifra in entrambi i segmenti. Collins Aerospace ha registrato un aumento delle vendite del 3%, favorito da un incremento del 13% nella domanda post-vendita commerciale, mentre i ricavi di Pratt & Whitney sono cresciuti del 25%, grazie a un balzo del 21% nel post-vendita e del 28% nelle vendite OEM.
Con una vasta gamma di prodotti per la difesa testati in combattimento, RTX continua a ricevere numerosi ordini dal Pentagono e dagli alleati esteri. L’azienda ha ottenuto diversi importanti premi per la difesa durante il quarto trimestre, che hanno portato a prenotazioni solide per 10,3 miliardi di dollari e un portafoglio ordini record di 268 miliardi di dollari.
Tra gli ordini più significativi figura un contratto da 1,7 miliardi di dollari per la consegna di quattro sistemi Patriot di difesa aerea e missilistica alla Spagna. L’azienda ha inoltre stipulato un accordo da 1,2 miliardi di dollari per la produzione di missili Tamir. Sulla base di queste solide prenotazioni e del portafoglio ordini, RTX prevede che la crescita dei programmi nazionali e internazionali rimarrà robusta per il settore difesa nei prossimi trimestri.
La solida posizione di liquidità di RTX rappresenta un ulteriore punto di forza. Alla fine del 2025, la liquidità e gli equivalenti ammontavano a 7,44 miliardi di dollari, superiore all’attuale debito di 3,62 miliardi di dollari. Questo riflette una solida posizione di solvibilità per il titolo, almeno nel breve termine.
Tuttavia, negli ultimi anni, RTX ha sperimentato interruzioni della supply chain che hanno causato ritardi e costi maggiori, influenzando le sue prestazioni. Queste interruzioni sono state dovute a vincoli della catena di approvvigionamento come carenze di componenti e parti, oltre a venti contrari macroeconomici, tra cui inflazione e carenze nel mercato del lavoro.
Inoltre, l’elevato profilo di debito rappresenta una preoccupazione. Alla fine del 2025, il debito a lungo termine ammontava a 34,29 miliardi di dollari, ben al di sopra della liquidità disponibile.
Andamento del prezzo
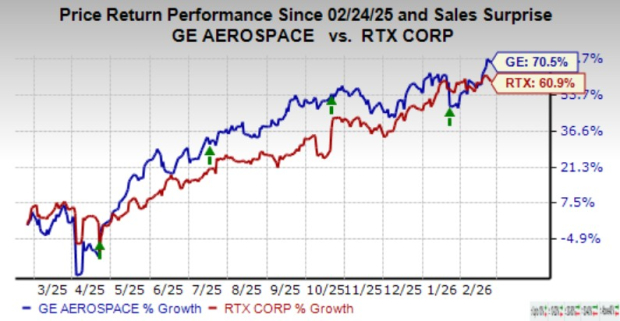
Nell’ultimo anno, le azioni GE Aerospace sono aumentate del 70,5%, mentre il titolo RTX ha guadagnato il 60,9%.
Fonte immagine: Zacks Investment Research
La stima Zacks per GE & RTX
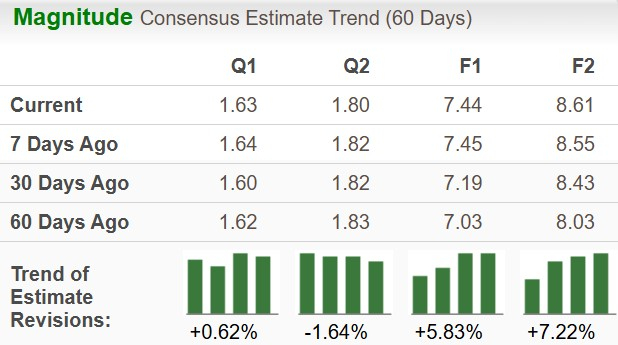
La stima Zacks per le vendite e l’utile per azione (EPS) di GE nel 2026 implica una crescita su base annua rispettivamente del 14% e del 16,8%. Le stime sugli EPS per il 2026 e il 2027 sono aumentate negli ultimi 60 giorni.
Fonte immagine: Zacks Investment Research
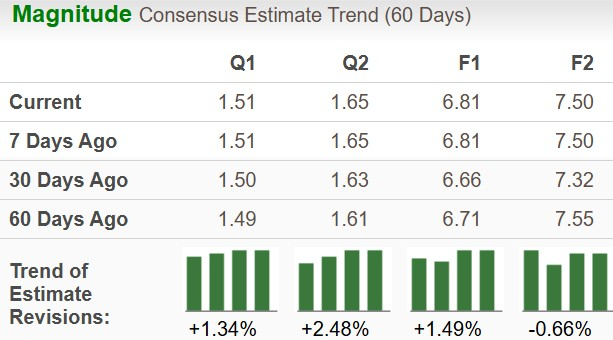
La stima Zacks per le vendite e l’EPS di RTX nel 2026 implica una crescita su base annua rispettivamente del 5,4% e dell’8,3%. Sebbene le stime sugli EPS per il 2026 siano aumentate negli ultimi 60 giorni, quelle per il 2027 sono diminuite.
Fonte immagine: Zacks Investment Research
Valutazione per GE & RTX
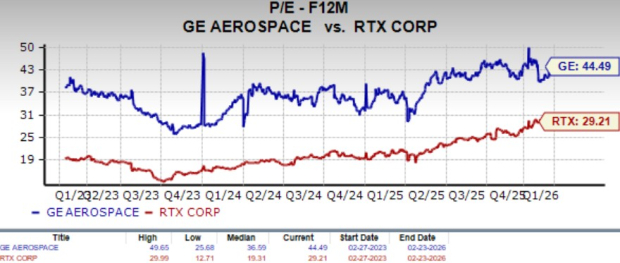
RTX viene scambiata a un rapporto prezzo/utili a 12 mesi forward di 29,21X, superiore alla sua mediana di 19,31X negli ultimi tre anni. Il multiplo forward degli utili di GE si attesta a 44,49X, superiore alla sua mediana di 36,59X nello stesso periodo.
Fonte immagine: Zacks Investment Research
Conclusione
Il forte slancio di GE Aerospace nei mercati aerospaziali commerciali e della difesa, trainato da solide velocità di costruzione, domanda di velivoli wide-body e robusti budget per la difesa, fa ben sperare per la crescita. Considerata la solidità della maggior parte dei mercati serviti, GE ha costruito una buona posizione di liquidità che sostiene le sue politiche favorevoli agli azionisti.
Al contrario, la forza di RTX Corp nei mercati aerospaziali commerciale e della difesa è stata diluita dalle interruzioni della supply chain. Inoltre, il profilo di debito elevato di RTX rimane preoccupante.
Alla luce di questi fattori, attualmente GE sembra una scelta migliore per gli investitori rispetto a RTX. Mentre GE vanta uno Zacks Rank #1 (Strong Buy), RTX attualmente ha uno Zacks Rank #3 (Hold).
Puoi consultare l’elenco completo delle azioni Zacks con Rank #1 di oggi qui.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
La corsa dell’AI resiste al rendimento del 5% dei Treasury USA! Il Nasdaq raggiunge nuovi massimi rafforzando la struttura “80/20”, Wall Street rivaluta il rapporto azioni/obbligazioni.
Il rendimento dei Treasury USA a 30 anni ha raggiunto circa il 5,53%, il livello più alto dal 2004, mentre il Brent rimane sopra i 100 dollari al barile. Gli asset rischiosi hanno nuovamente resistito alla pressione, riflettendo la fiducia degli investitori che la commercializzazione delle applicazioni AI e la crescita dei profitti aziendali possano, in una certa misura, compensare l'impatto dell'aumento dei costi di finanziamento e dei tassi di sconto.
Le infrastrutture AI si scontrano con un “muro”! Marvell: le connessioni in rame e il collo di bottiglia della memoria diventano la chiave per la prossima fase di espansione della potenza di calcolo
La competizione nella potenza di calcolo AI si sta evolvendo in una sfida a livello di sistema che comprende interconnessione e memoria. Un dirigente di Marvell ha dichiarato che i modelli di inferenza hanno spinto la crescita delle cache KV di circa 10 volte in nove mesi, rendendo la memoria su singolo rack insufficiente per le nuove esigenze. Le connessioni in rame stanno raggiungendo il loro limite, mentre l'interconnessione ottica e l'espansione della memoria stanno diventando il fulcro dell'aumento della potenza di calcolo. La personalizzazione è ormai una tendenza del settore e Marvell, grazie a SerDes analogici, tessuti fotonici di memoria e soluzioni completamente personalizzate per la catena di fornitura, sta beneficiando di questi sviluppi.
Prezzi delle criptovalute
Altro


