
Notte di festa per i titoli tecnologici USA! AMD schizza dell’8,77%, sigla un accordo da 60 miliardi di dollari con Meta, il settore dei semiconduttori in pieno fermento, l’oro scende temporaneamente sotto i 5.100 dollari

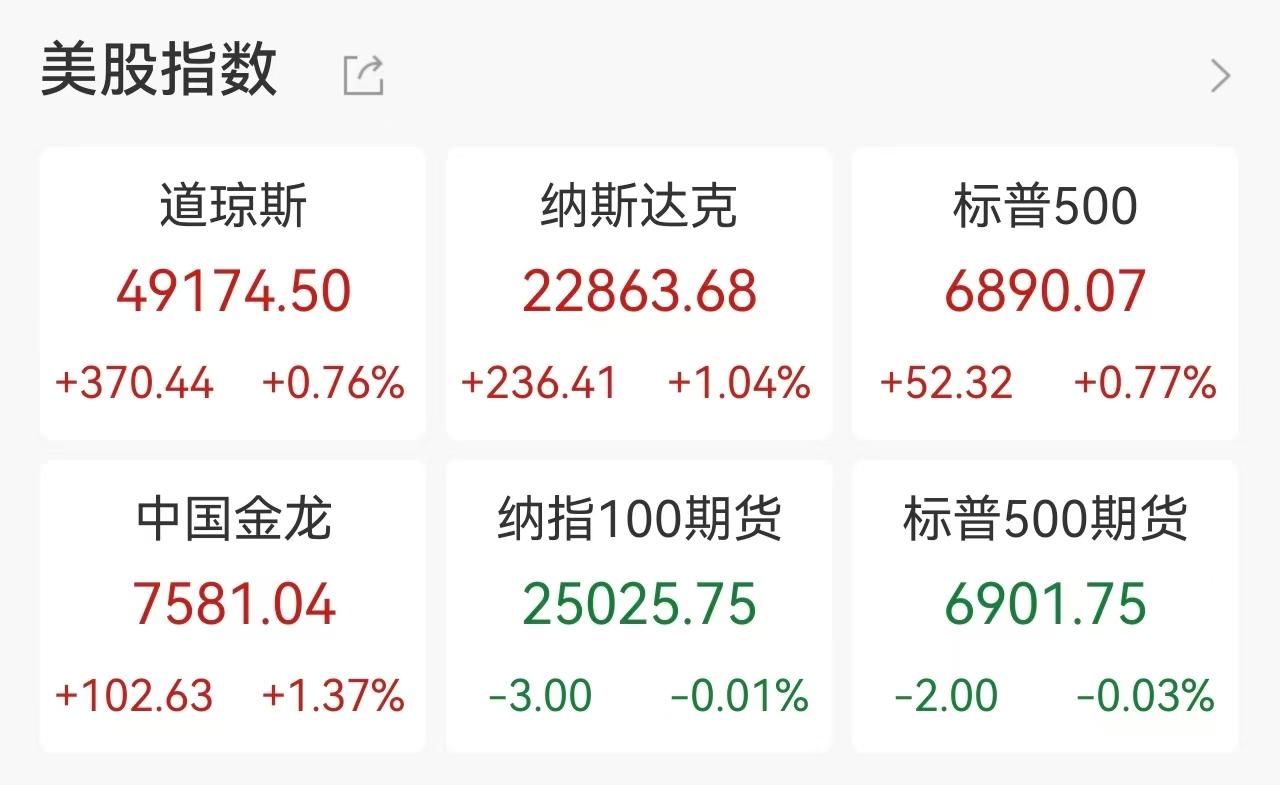
Il 24 febbraio, ora locale, il mercato azionario statunitense ha registrato una crescita generalizzata, con i tre principali indici che hanno chiuso in rialzo, invertendo la tendenza negativa della sessione precedente. Il Dow Jones Industrial Average è salito di 370,44 punti, pari allo 0,76%, chiudendo a 49.174,50 punti; l’S&P 500 ha guadagnato 52,32 punti, pari allo 0,77%, chiudendo a 6.890,07 punti; il Nasdaq Composite ha mostrato una performance particolarmente forte, salendo di 236,41 punti (+1,04%) e chiudendo a 22.863,68 punti. Il sentiment di mercato si è riscaldato, con oltre 3.500 titoli in rialzo e un volume di scambi di circa 377,8 miliardi di dollari.
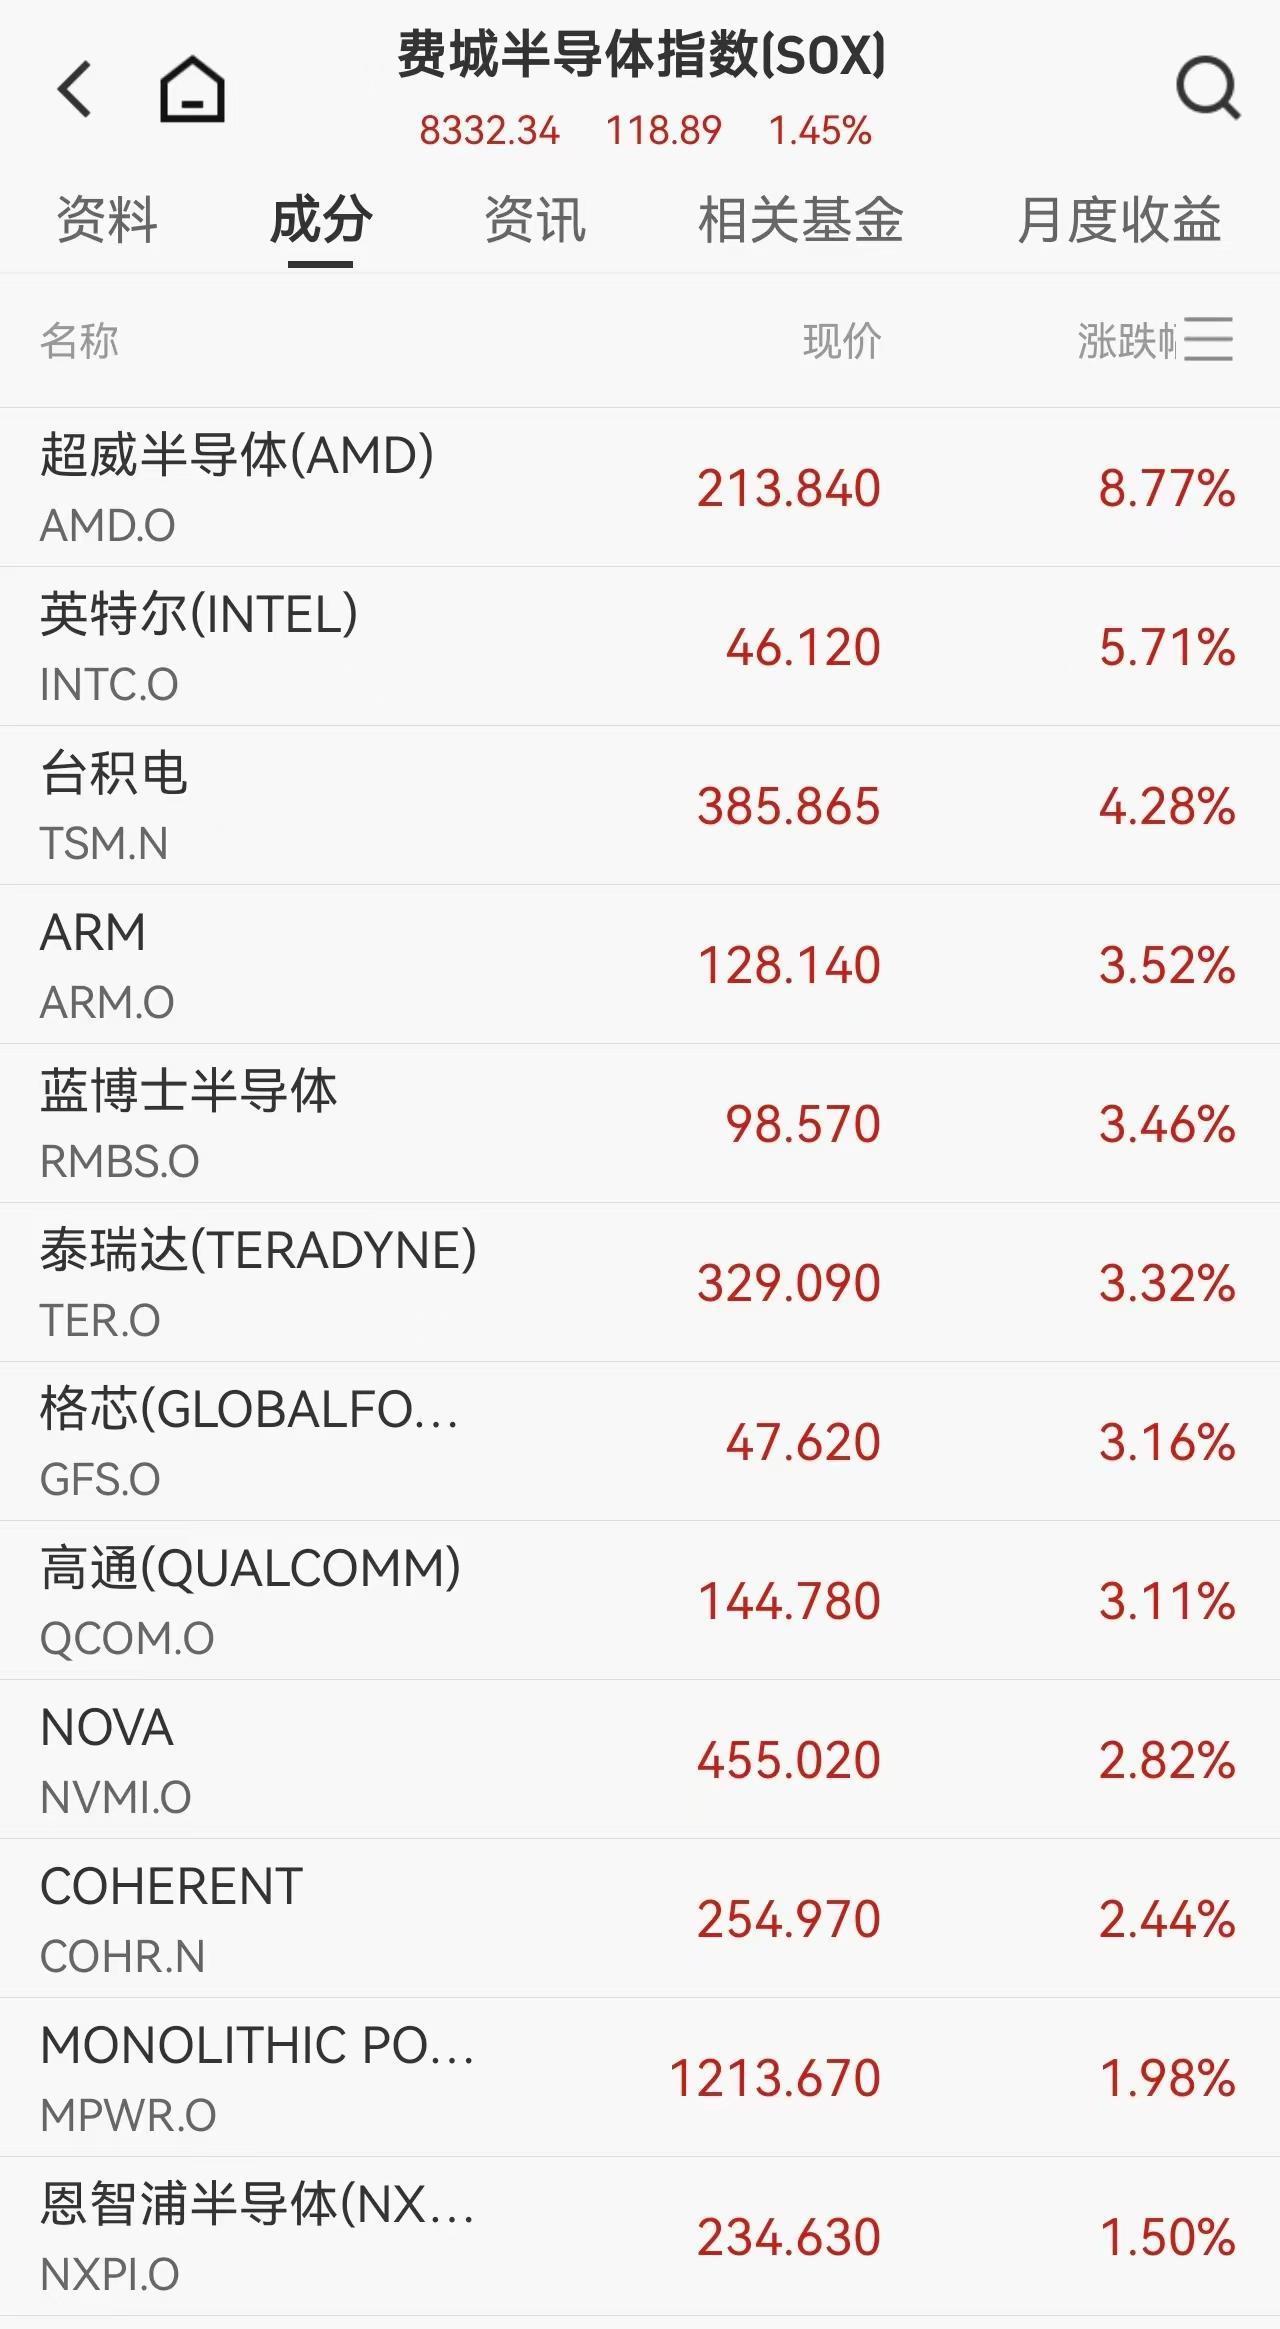
I titoli tecnologici sono stati la forza trainante della crescita, con il settore dei semiconduttori particolarmente brillante. Il prezzo delle azioni di Advanced Micro Devices (AMD) è salito dell’8,77% dopo che Meta ha annunciato di aver raggiunto un accordo di collaborazione pluriennale con l’azienda: le due parti forniranno fino a 6 gigawatt di chip GPU AMD per il data center AI di Meta, un ordine dal valore fino a 60 miliardi di dollari. Allo stesso tempo, Meta ha il diritto di acquistare fino al 10% delle azioni AMD al prezzo di 0,01 dollari per azione, consolidando ulteriormente la partnership strategica tra le due società.
Anche altri titoli dei chip hanno seguito l’andamento positivo: Intel è cresciuta di oltre il 5%, TSMC è salita del 4,25% superando i 2.000 miliardi di dollari di capitalizzazione, ARM e Qualcomm sono salite di oltre il 3%. Da segnalare che la società di chip di memoria SanDisk ha subito un attacco short da Citron Capital, chiudendo in calo del 4,2%. Citron ritiene che il mercato abbia erroneamente valutato i chip di memoria ciclici come asset core AI, mentre il rapporto domanda-offerta nel settore potrebbe invertirsi rapidamente.
Anche il comparto software ha mostrato segnali di ripresa; la società AI Anthropic ha trasmesso nel suo briefing un messaggio di “collaborazione invece che sostituzione”, alleviando i timori del mercato su un possibile stravolgimento del software tradizionale da parte dell’AI. Thomson Reuters è salita dell’11,41%, Salesforce del 4,07%, FactSet del 5,9%. Secondo un’analisi di Wedbush Securities, gli strumenti AI sono ancora limitati dall’accesso ai dati, rendendo difficile la sostituzione completa degli ecosistemi software esistenti.
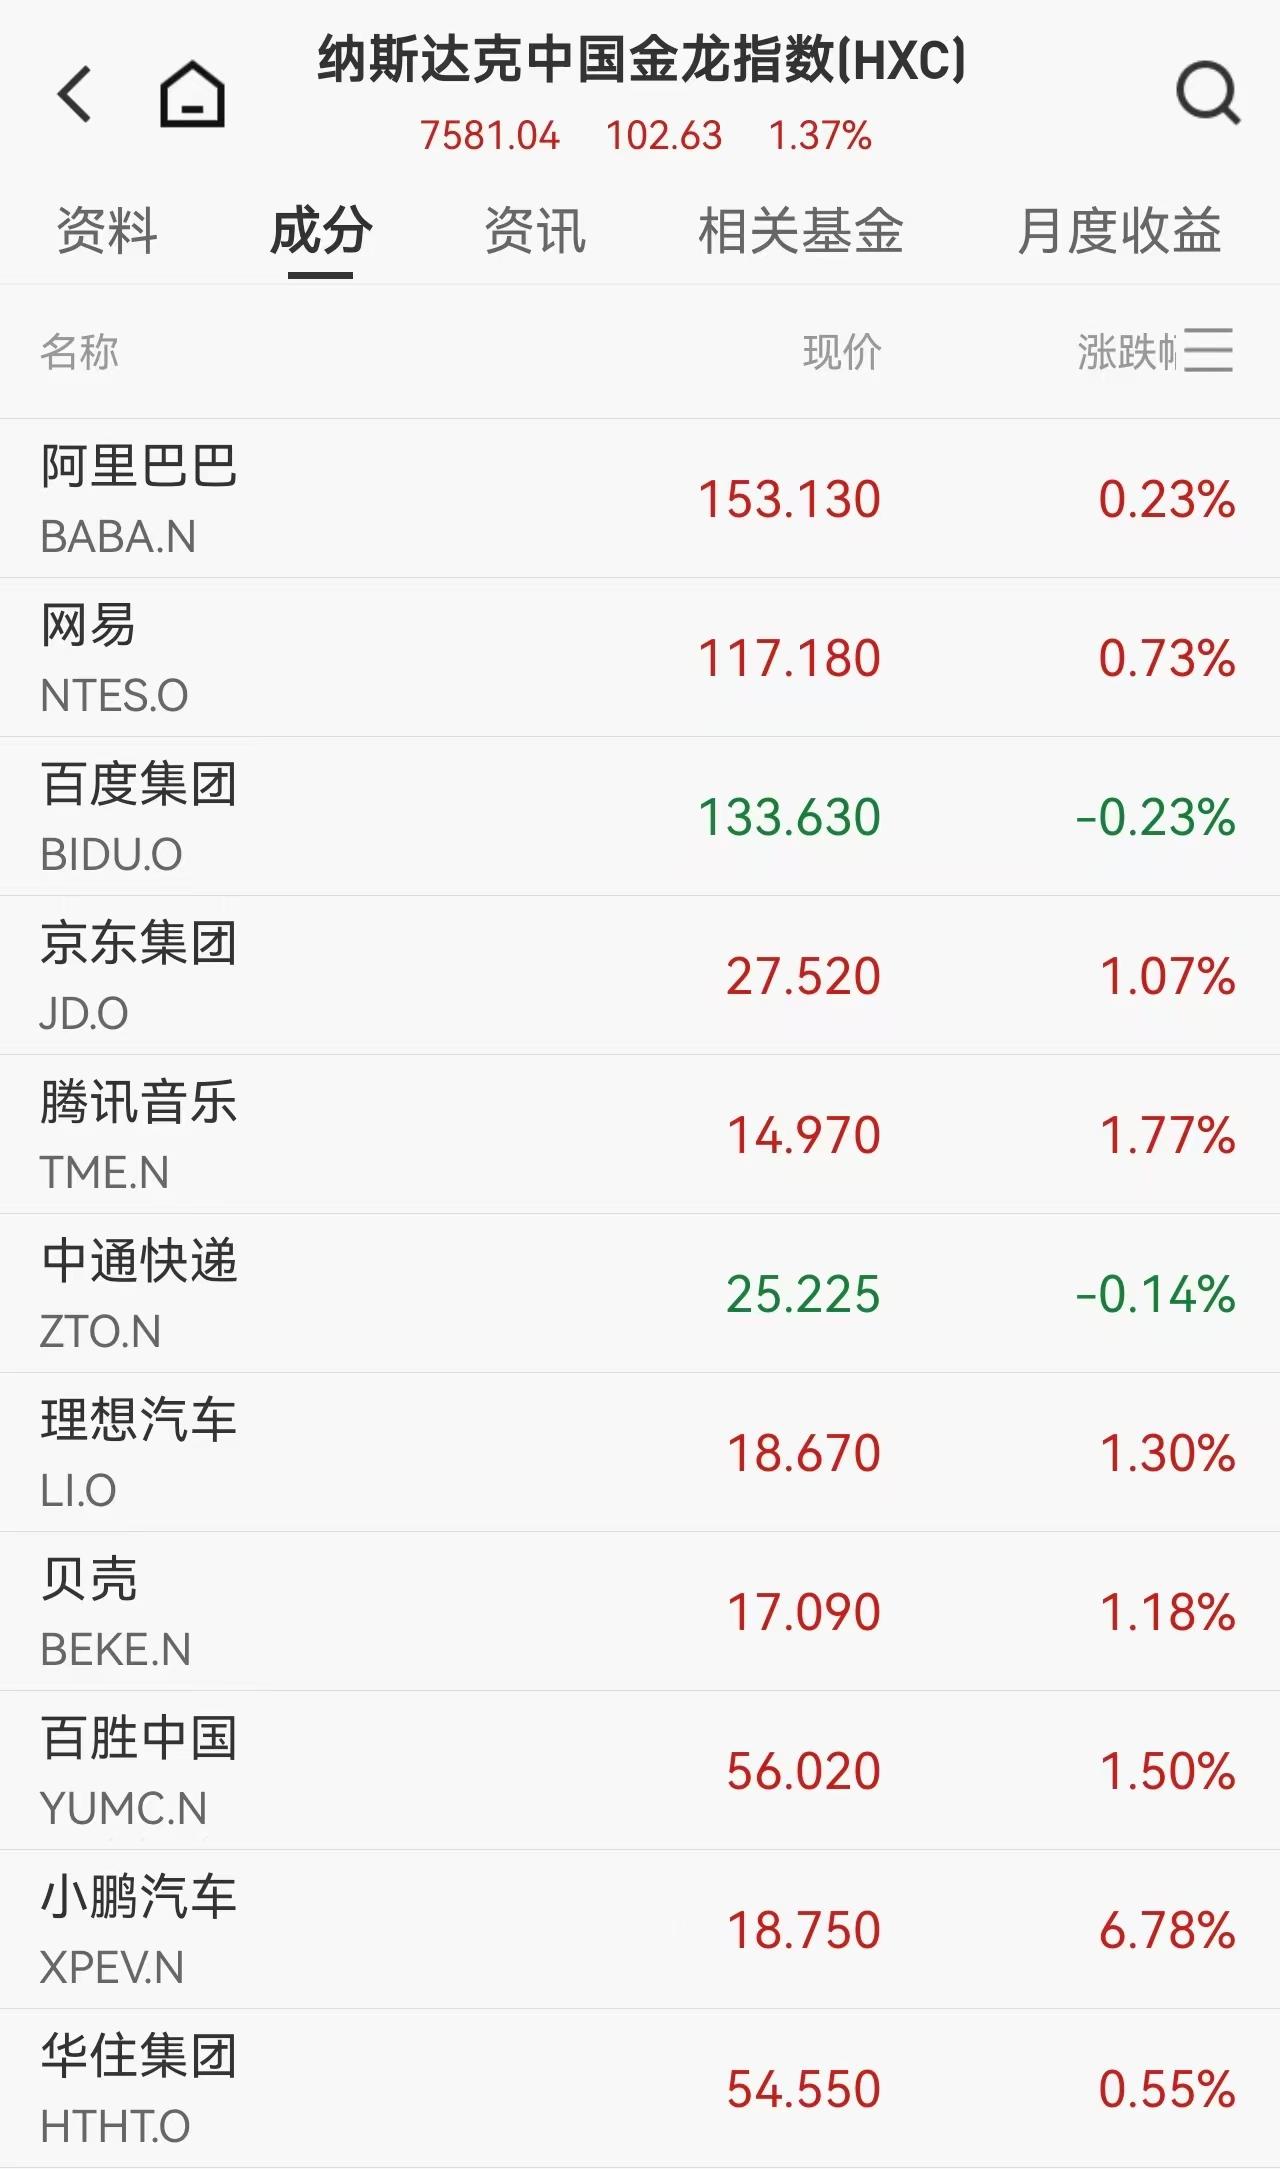
La maggior parte delle azioni cinesi quotate negli USA ha registrato un rialzo, con il Nasdaq Golden Dragon China Index in crescita dell’1,37%. Xpeng Motors, GDS Holdings e 21Vianet sono salite di oltre il 6%, Alibaba, Pinduoduo e JD.com hanno registrato piccoli rialzi, con TSMC in testa. Tuttavia, Baidu è leggermente scesa dello 0,23% e Futu Holdings ha perso quasi il 2%.
Per quanto riguarda il mercato delle materie prime, il prezzo internazionale dell’oro è sceso in modo significativo: l’oro spot a Londra è sceso sotto la soglia dei 5.100 dollari/oncia durante la sessione, chiudendo infine in ribasso di circa l’1,6% a circa 5.144 dollari. Anche l’argento spot è sceso dell’1,16%. Secondo gli analisti, il raffreddamento delle aspettative di taglio dei tassi da parte della Federal Reserve ha penalizzato la performance dei metalli preziosi; i dati CME mostrano che la probabilità di un taglio dei tassi a marzo è solo del 2%.
I prezzi del petrolio hanno continuato a scendere: i future sul WTI sono scesi dello 0,35% a 66,08 dollari al barile, mentre il Brent è sceso a 70,77 dollari. Il rischio geopolitico resta al centro dell’attenzione: gli Stati Uniti hanno dispiegato 11 caccia F-22 nel sud di Israele in preparazione a un potenziale conflitto. Il ministro degli Esteri iraniano ha dichiarato che riprenderà i colloqui con gli Stati Uniti, ma ha avvertito che “se gli Stati Uniti commetteranno errori ci saranno gravi perdite”. Trump ha dichiarato di voler raggiungere un accordo con l’Iran, ma ha avvertito che un fallimento dei negoziati porterà a “una giornata molto brutta”.
Il mercato guarda ora ai prossimi eventi chiave: Nvidia pubblicherà la trimestrale dopo la chiusura di giovedì (UTC+8), e Wall Street prevede che la domanda di chip AI resterà forte; oggi Trump terrà il discorso sullo stato dell’Unione al Congresso (UTC+8), e le dichiarazioni su dazi e politica verso l’Iran potrebbero generare volatilità. In un contesto di incertezza, gli investitori stanno rivalutando l’impatto a lungo termine dell’ondata AI e i rischi a breve termine.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Divario di volatilità tra “azioni singole vs indici”! Operazioni popolari nel mercato azionario USA: acquistare opzioni su singole azioni e coprirsi con opzioni su indici
La narrazione sull'AI si sta frammentando, il prezzo del petrolio mostra forti oscillazioni e il rendimento dei titoli di stato americani è salito ai massimi da 20 anni. Sotto questa tripla catalisi, il grado di divergenza tra i titoli dell'S&P 500 ha raggiunto il 95° percentile degli ultimi 30 anni. La volatilità delle singole azioni continua a comprimersi, rendendo relativamente basso il costo di costruzione delle posizioni. Il divario tra la volatilità dei singoli titoli e quella dell'indice si sta nuovamente ampliando, offrendo una rara finestra per operazioni di trading diversificato come "long sulle opzioni su singoli titoli e short sulle opzioni sull'indice".
La curva dei rendimenti dei titoli del Tesoro USA si avvicina all’inversione! Il mercato obbligazionario mette in dubbio le prospettive economiche degli Stati Uniti?
La curva dei rendimenti dei titoli di Stato statunitensi si sta rapidamente avvicinando al punto critico di inversione: lo spread tra i rendimenti a 10 anni e a 2 anni si è ridotto ai minimi storici, portando i titoli bancari a una correzione tecnica. Questo segnale d’allarme, considerato una “legge ferrea” di recessione, sta dividendo il consenso del mercato: alcuni scommettono su un’inversione imminente della curva, mentre altri credono che la resilienza economica possa mitigare il rischio. Con la Federal Reserve che continua ad alzare i tassi, l’esito di questa battaglia sul mercato obbligazionario potrebbe ridefinire la narrazione di tutti i mercati degli asset.

Dalla terapia intensiva al KTV! La narrativa "AI" dalle oscillazioni estreme stanca gli investitori
In sole due settimane, il Nasdaq 100 ha vissuto un’altalena estrema: prima ha perso 600 miliardi di dollari di capitalizzazione a causa delle “teorie sulla minaccia AI”, poi ha recuperato fino a 3mila miliardi grazie al boom dell’assistente Meta! Gli analisti ritengono che il sentiment di mercato oscilli violentemente tra panico e avidità, disallineandosi dai fondamentali. Le forti oscillazioni hanno portato la valutazione di Nvidia ai minimi degli ultimi dieci anni, ampliando la divisione tra rialzisti e ribassisti; l’elevata volatilità guidata dalle narrazioni è ormai la norma per gli investitori. Questa settimana, Micron pubblicherà i risultati finanziari; indipendentemente dall’esito, è probabile che la forte instabilità del sentiment di mercato continui.
Prospettiva della settimana: risultato finanziario di Micron (MU.US) verifica la qualità delle infrastrutture AI, OpenAI e Casa Bianca in colloquio sull'AI, PCE e dati sul lavoro determinano il tasso di interesse di ottobre
Questa settimana, l'attenzione del mercato si sposterà dalla politica e dal lancio di prodotti ai risultati finanziari e ai dati macroeconomici.
Prezzi delle criptovalute
Altro


