
Ethereum era davvero "ultrasound money" un errore? ETH in calo del 65% rispetto a BTC dopo il cambiamento di strategia

Ether (ETH) è sceso di circa il 65% rispetto a Bitcoin (BTC) dal passaggio di Ethereum al Proof-of-Stake (PoS) nel 2022, mettendo in dubbio la tesi del “denaro ultrasuono” della rete.
Punti chiave:
Le commissioni più basse e la crescita dei layer 2 hanno indebolito la proposta deflazionistica “ultrasuono money” di Ethereum.
Ether è rimasto indietro rispetto a BTC perché gli investitori si fidano del programma di offerta fissa di Bitcoin.
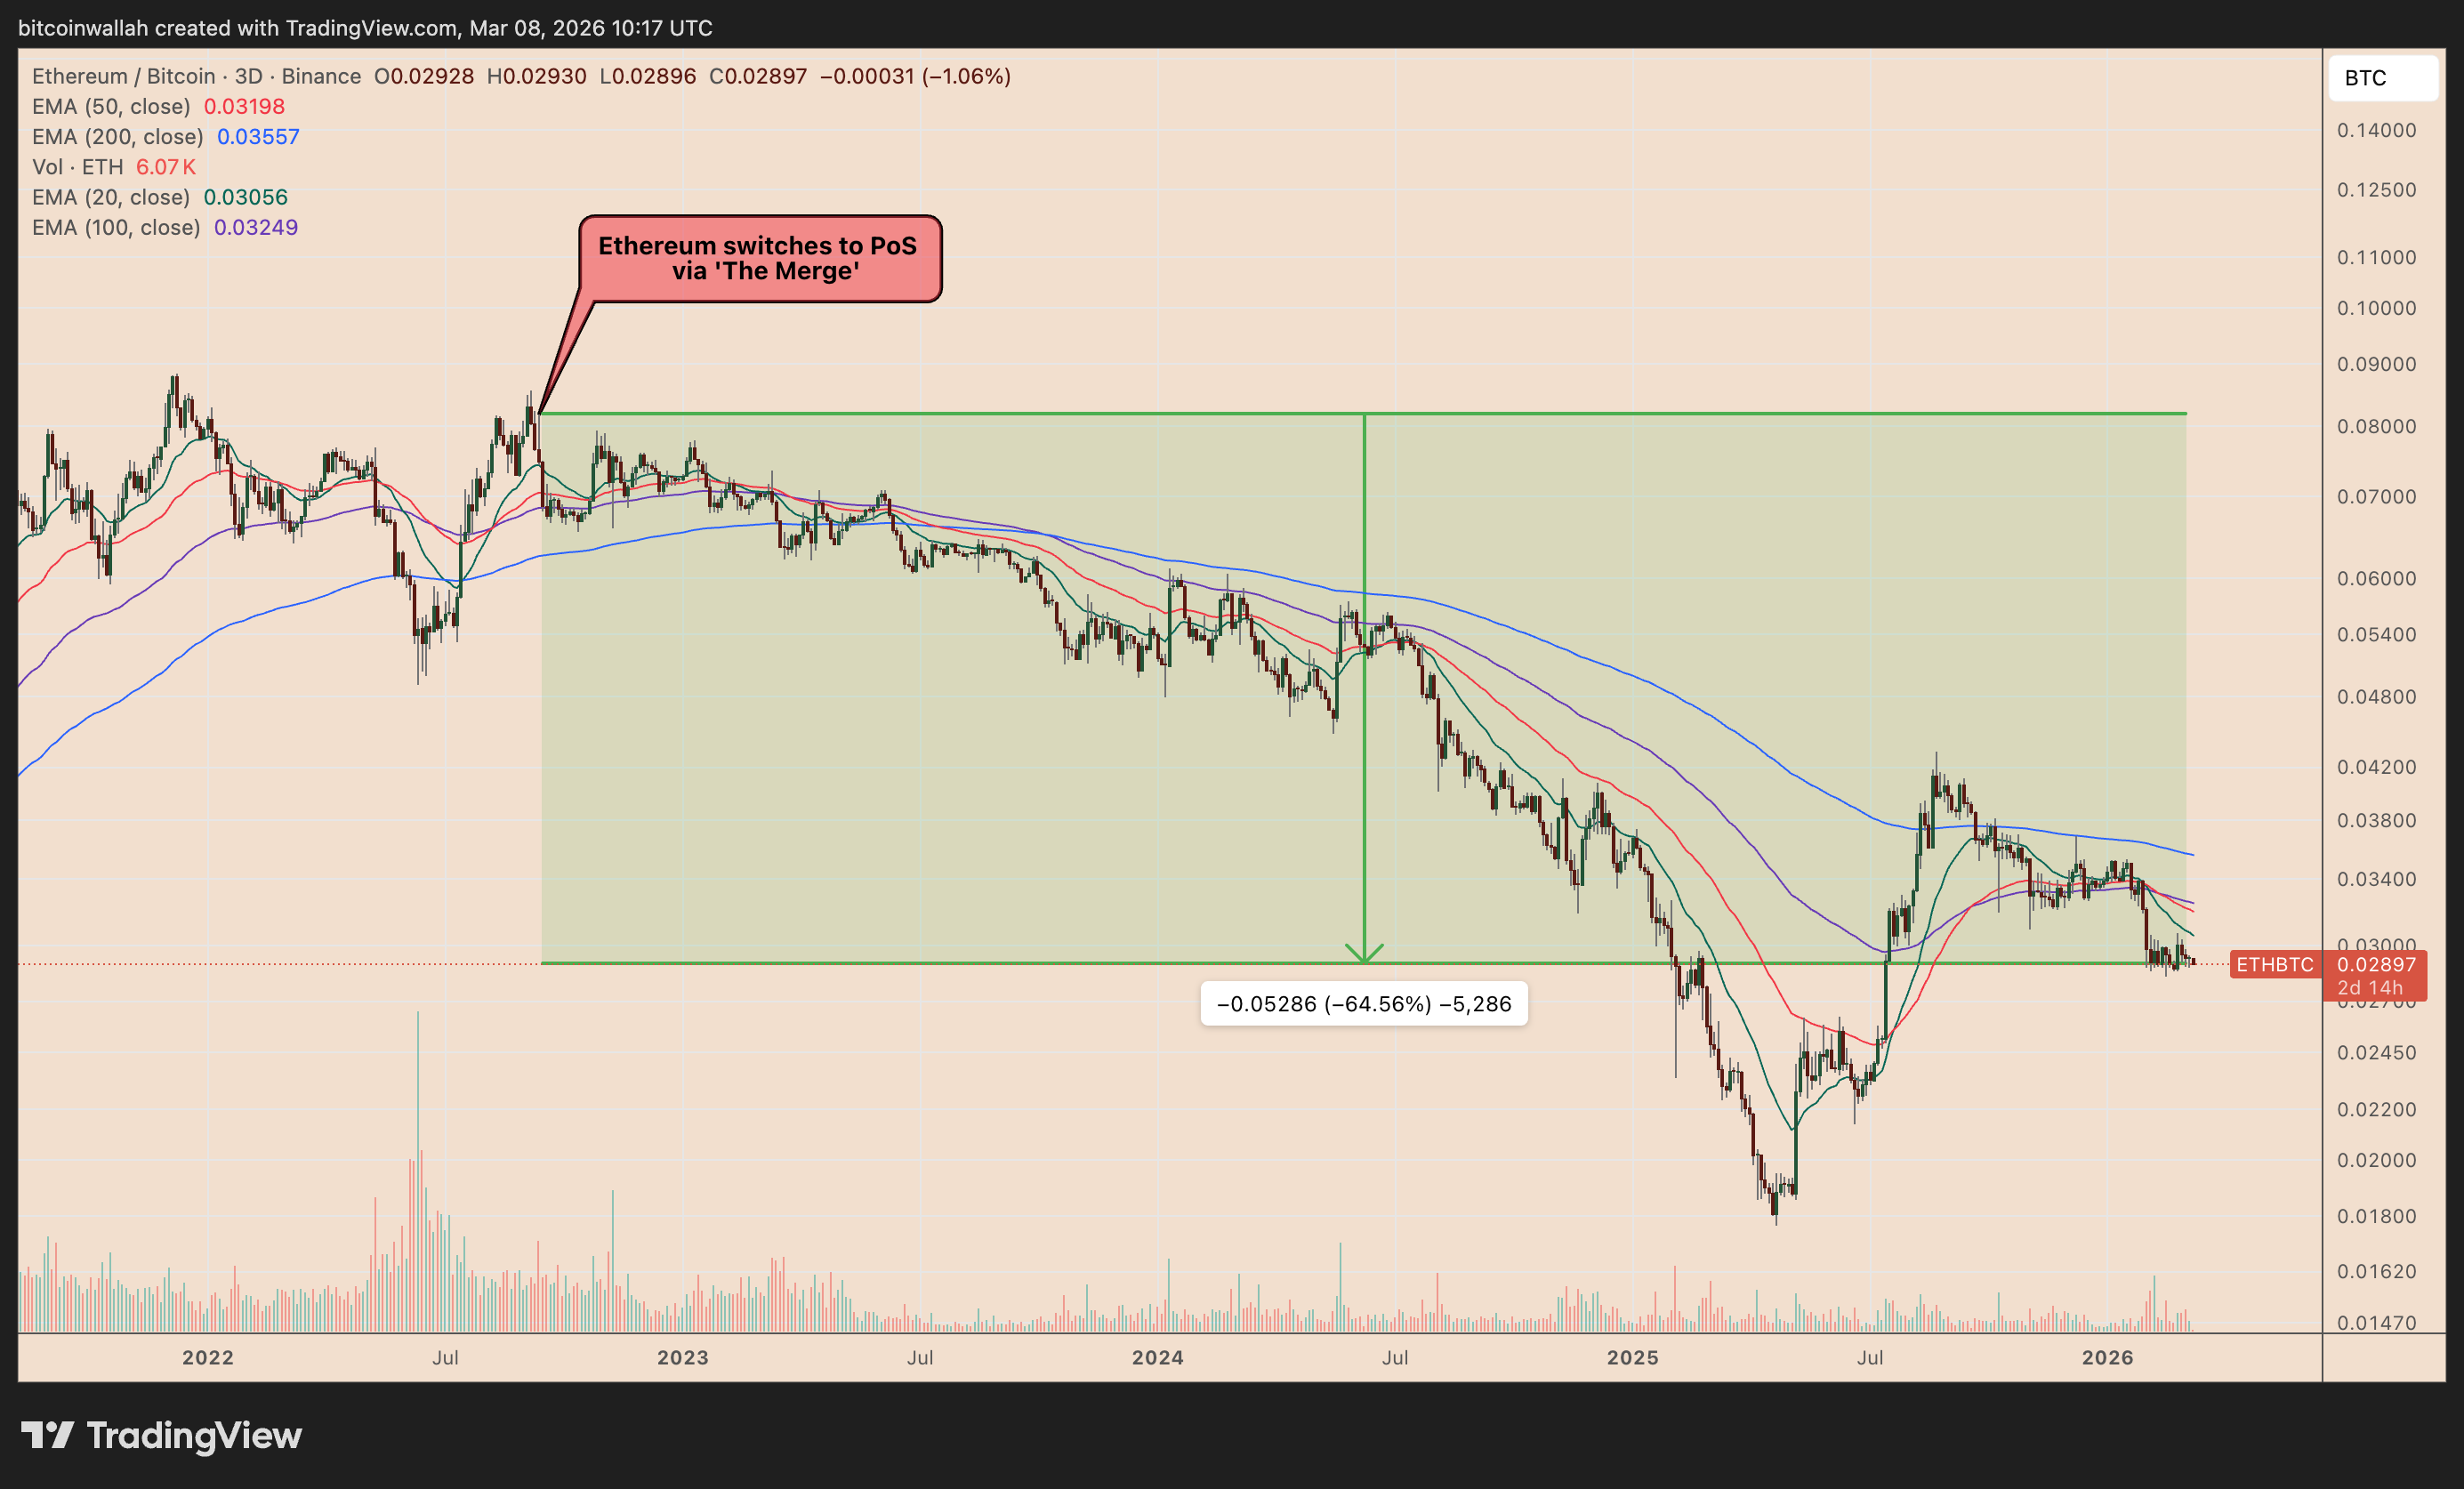
La narrativa “ultrasuono money” di Ether delude
L'idea dietro il “denaro ultrasuono” era che Ether sarebbe diventato ancora più scarso di Bitcoin.
I sostenitori hanno affermato che l’aggiornamento EIP-1559 di Ethereum del 2021, che ha iniziato a bruciare una parte delle commissioni di transazione, insieme al forte calo delle nuove emissioni di ETH dopo il Merge del 2022, avrebbe reso Ether deflazionistico nel tempo.
Secondo Ultrasound.MONEY, il nuovo tasso annuo di emissione di ETH ha registrato una media di circa -0,19% dopo l’introduzione del meccanismo di burn nel 2021.
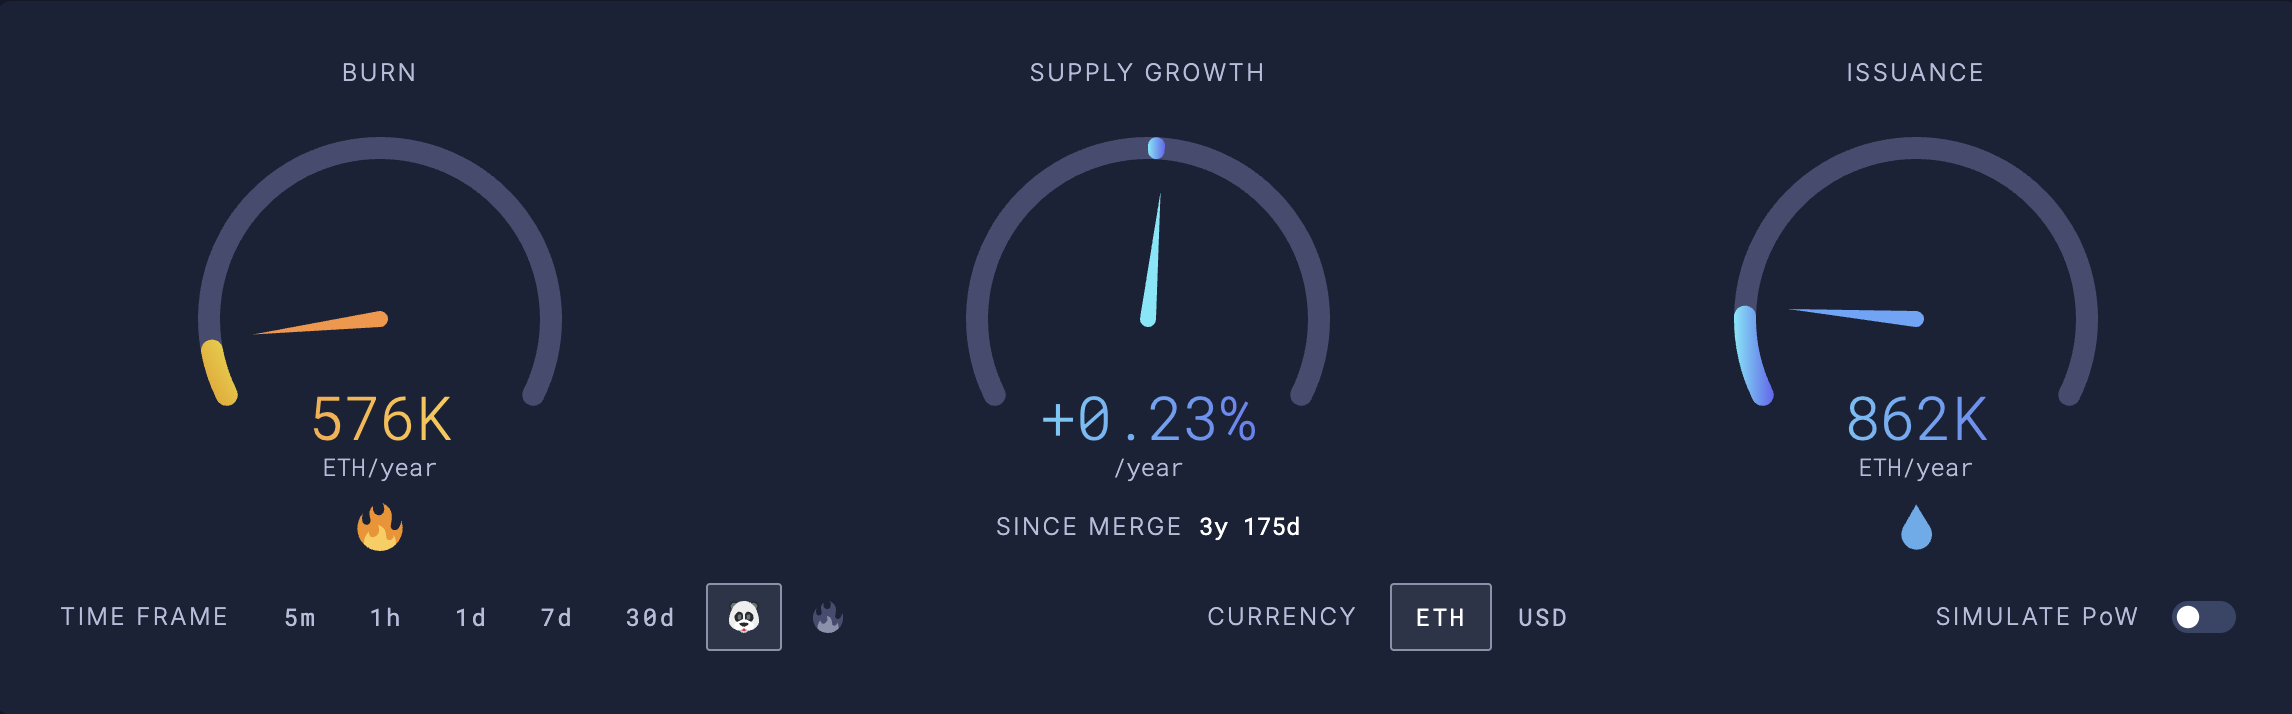
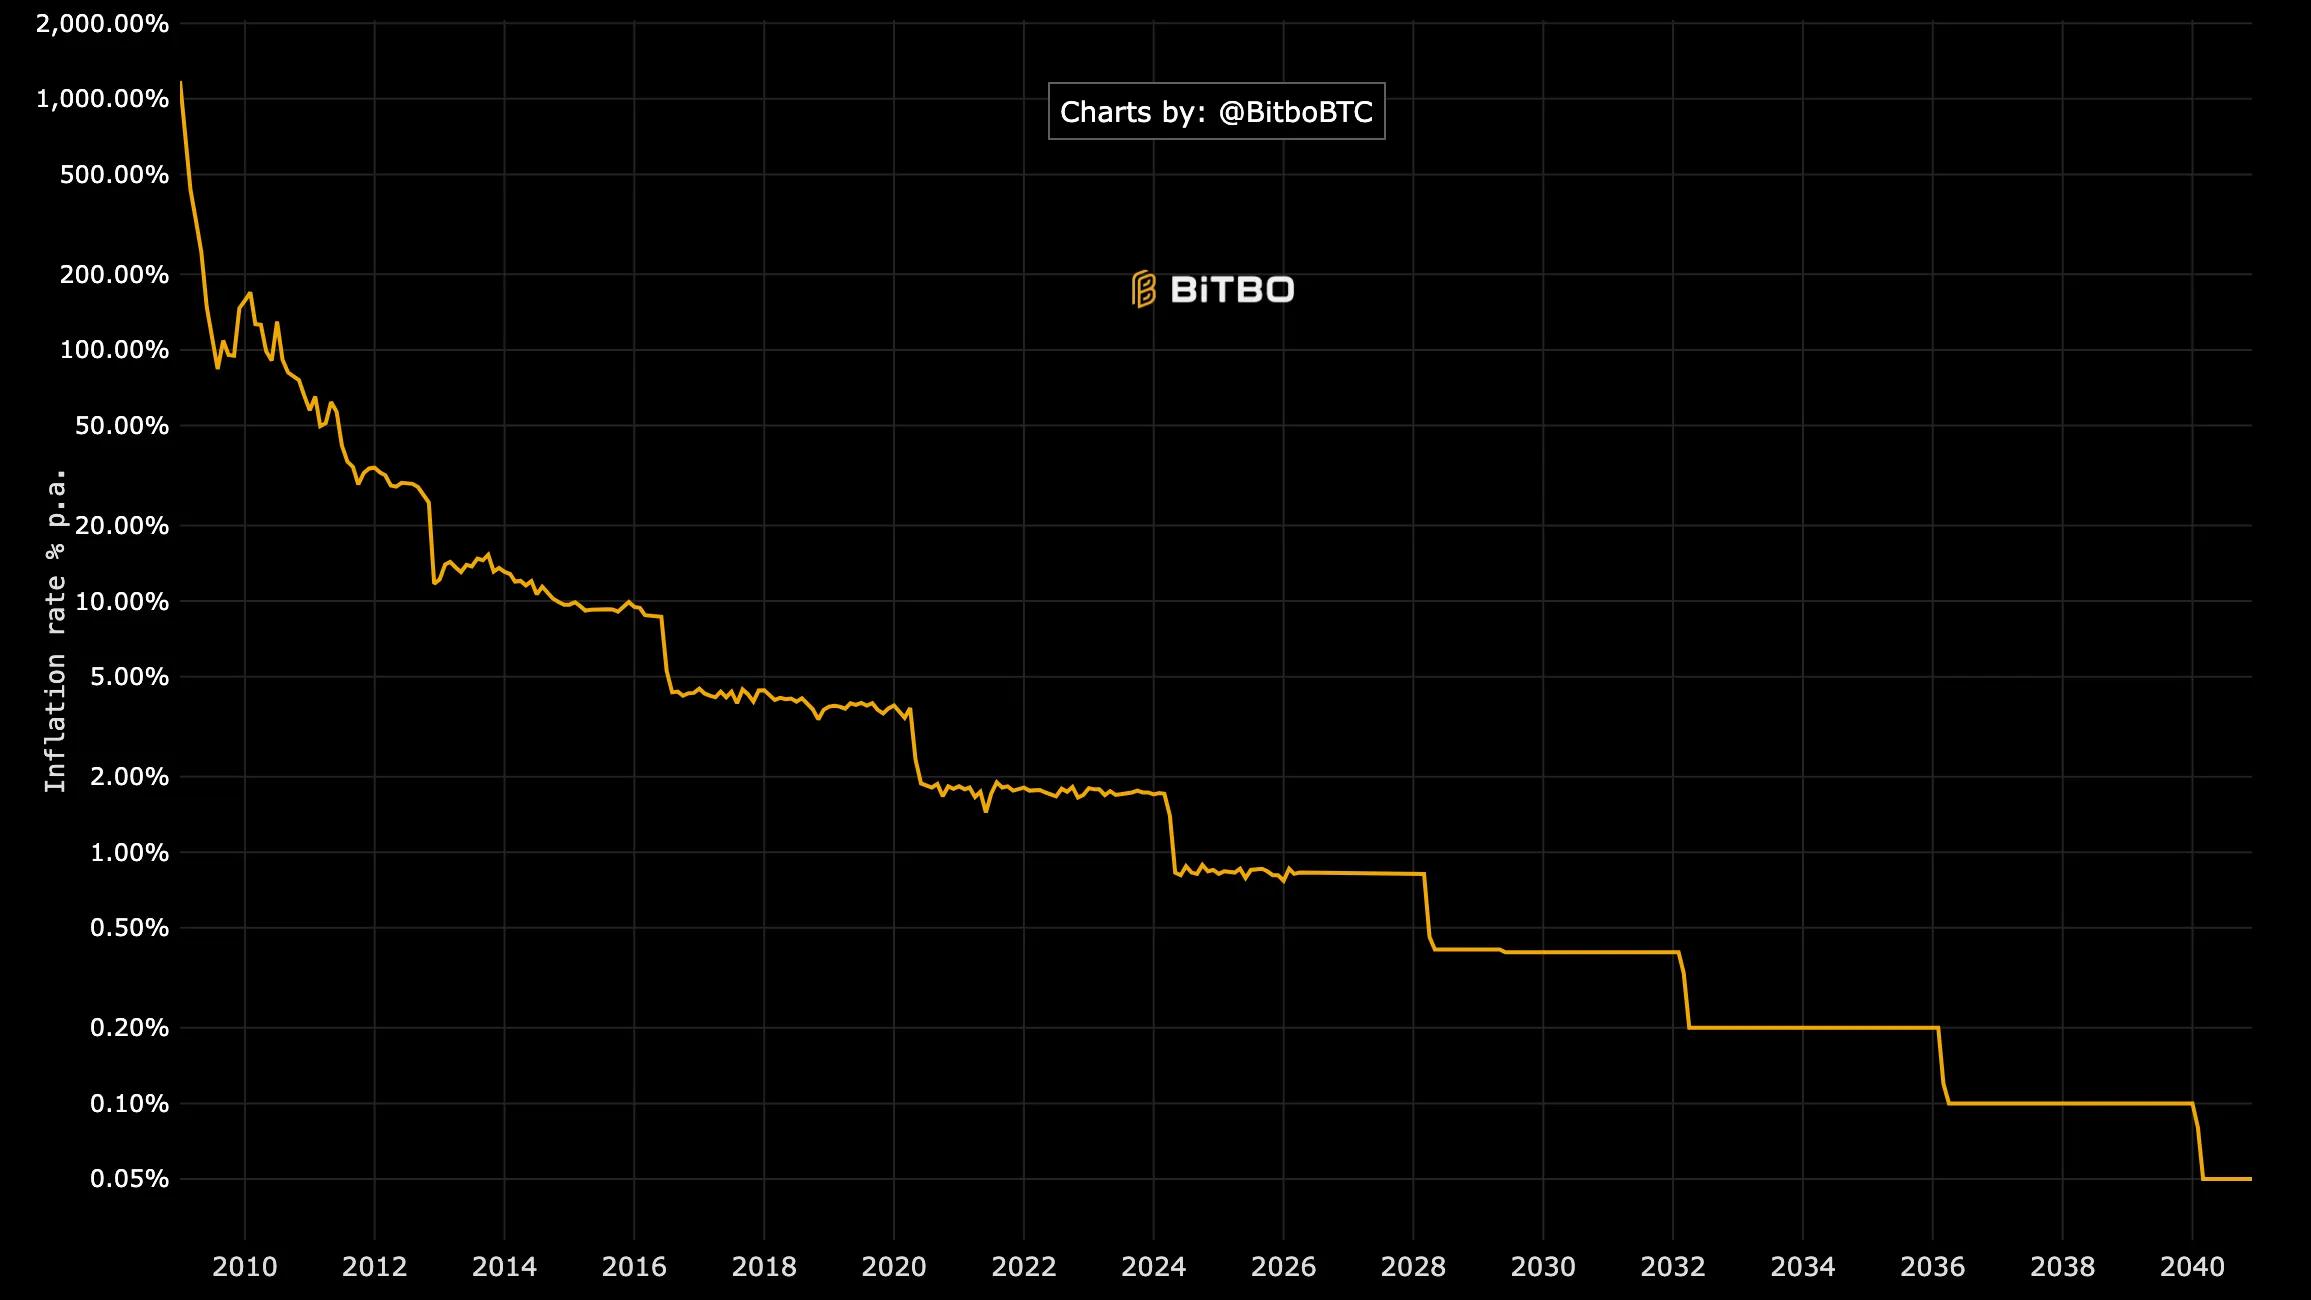
Dalla transizione di Ethereum al PoS nel 2022, tuttavia, l’offerta di ETH è cresciuta a un tasso annualizzato di circa 0,23%, anche se inferiore all’attuale tasso di inflazione annuale di Bitcoin pari a 0,85%.
Tuttavia, la crescita dell’offerta di Ethereum dal Merge mina le promesse di deflazione. ETH diventa deflazionistico solo quando l’attività sulla mainnet è sufficiente a bruciare più token di quanti ne vengano emessi ai validatori.
Questa condizione si è indebolita. La commissione di transazione media di Ethereum a marzo è di circa $0,21, pari a un calo di circa il 54% rispetto a un anno prima.
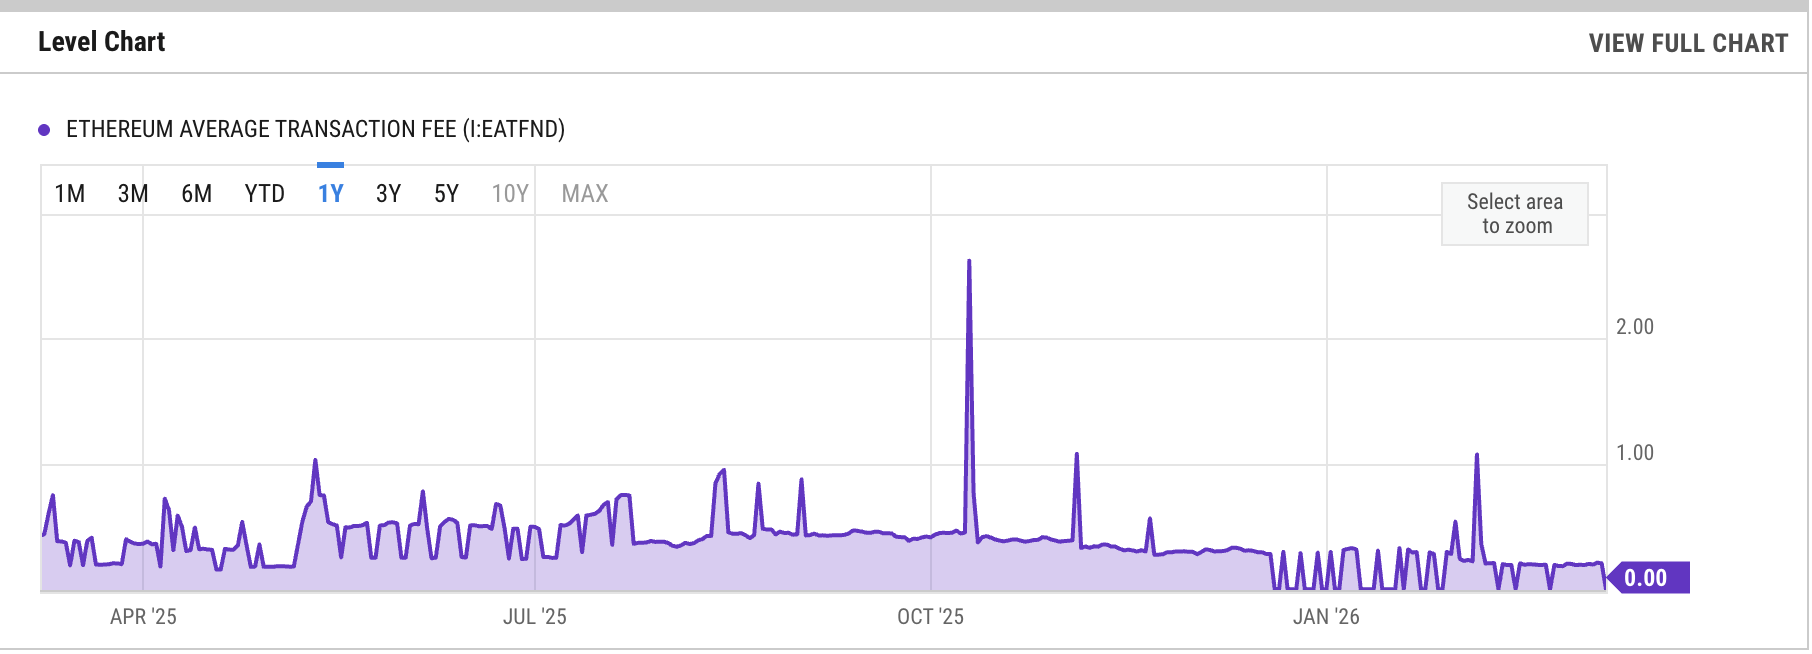
Commissioni più basse significano che la rete Ethereum brucia meno ETH.
Inoltre, la maggior parte dell’attività su Ethereum si è spostata su reti layer-2 più economiche. L2beat mostra i rollup che gestiscono 926 operazioni utente al secondo (UOPS) il 7 marzo, rispetto a soli 22,36 su mainnet di Ethereum.
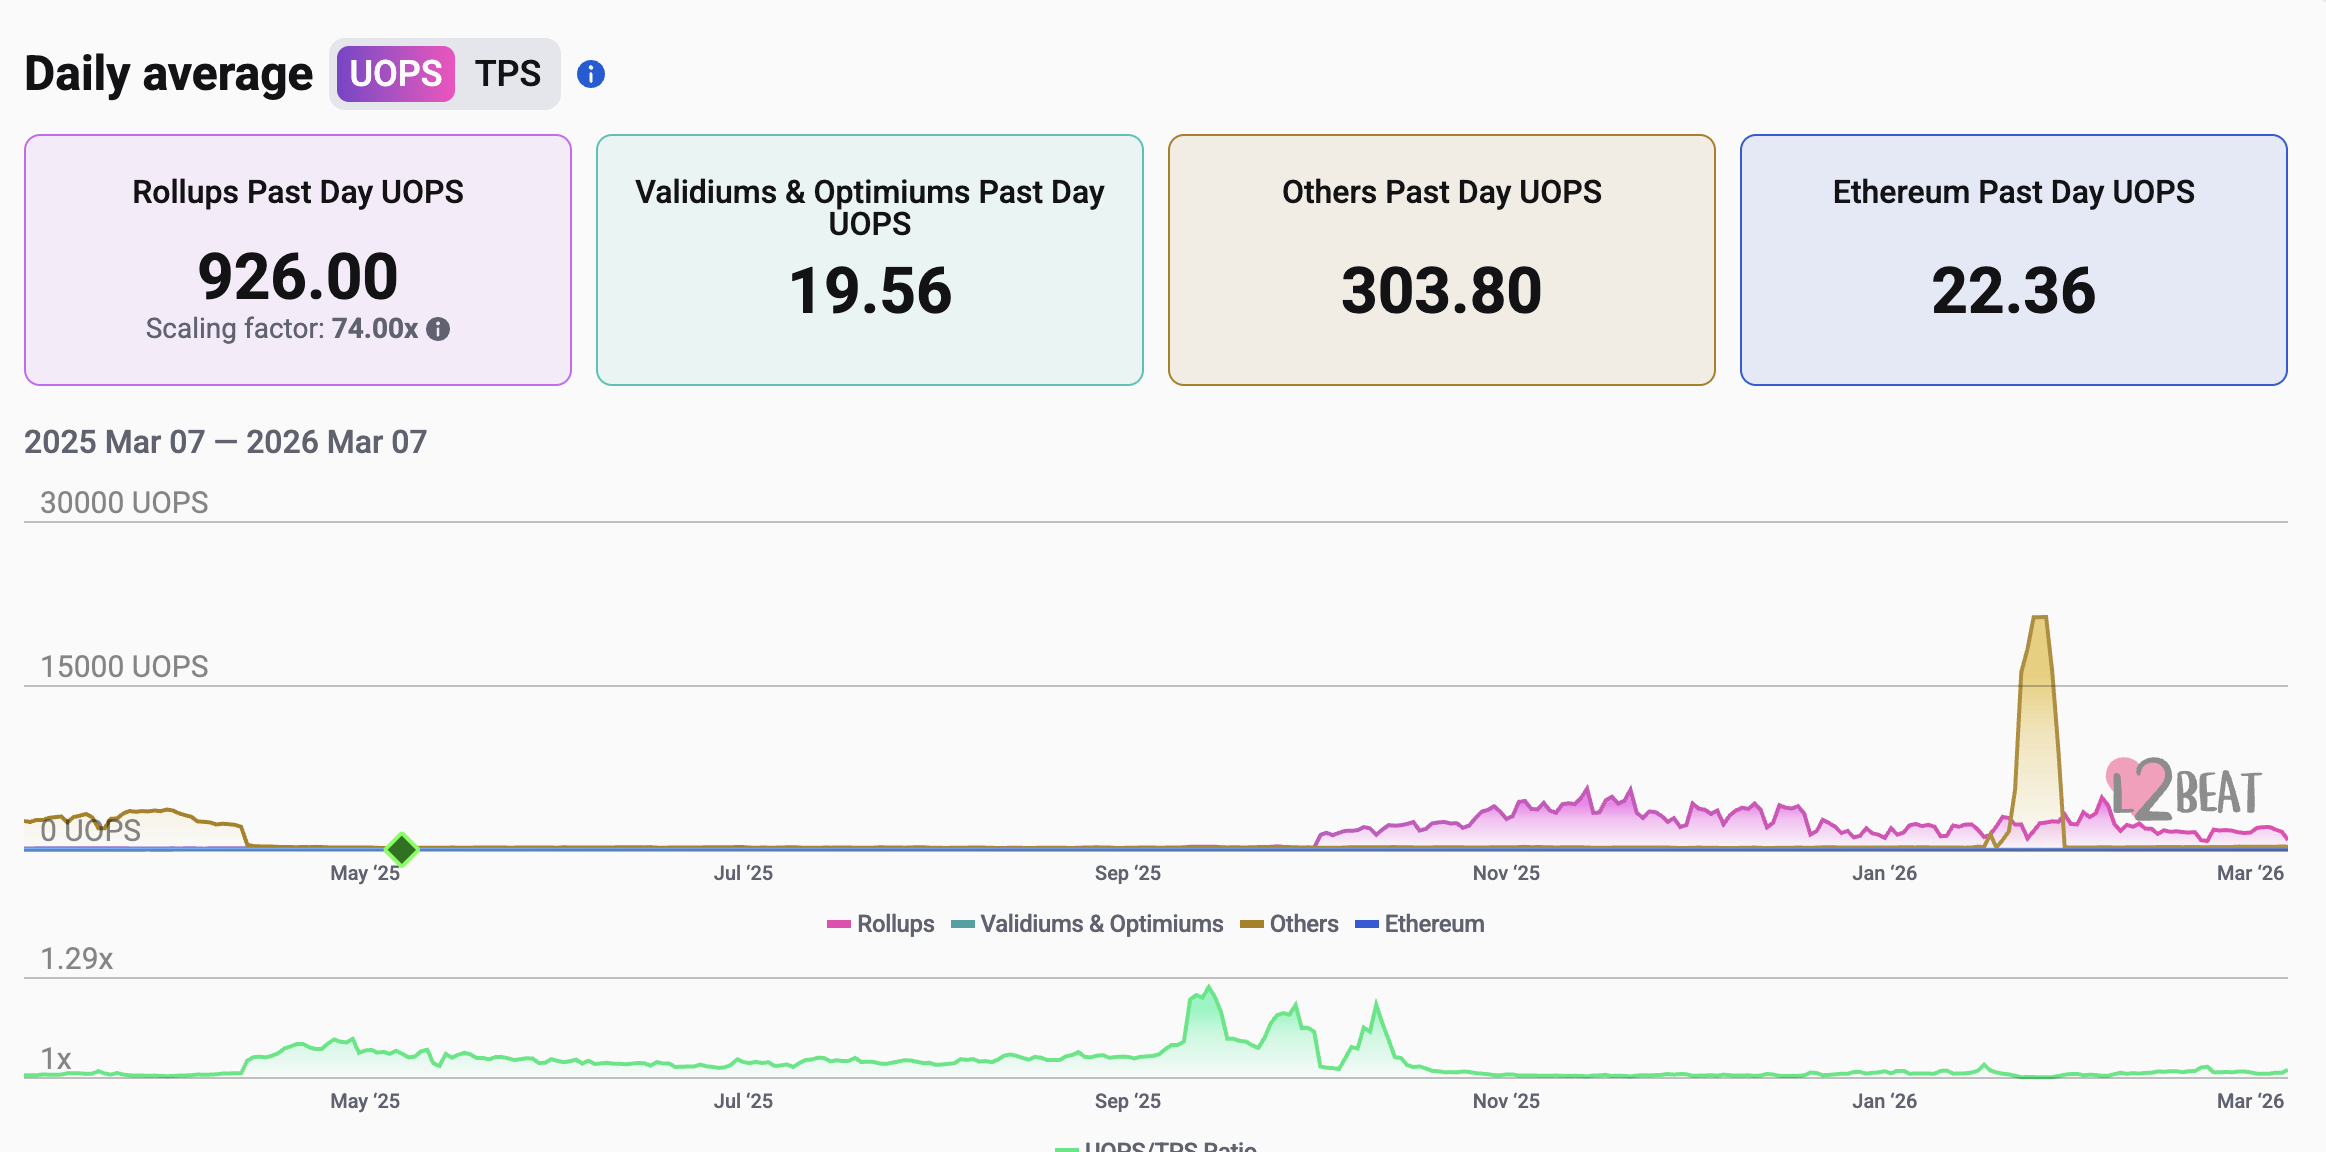
Benché il passaggio ai rollup aiuti la rete a scalare, esso indebolisce le condizioni di burn elevate necessarie per rendere Ethereum deflazionistico.
Perché ETH sta sottoperformando rispetto a BTC?
Il prezzo di Ether ha sottoperformato rispetto a BTC in parte perché gli investitori si fidano dell’offerta fissa di Bitcoin, secondo l’analista Handre.
Il tetto strettamente imposto di 21 milioni di monete di Bitcoin e il programma di emissione fissa attraggono gli investitori, poiché rendono BTC più prevedibile nel lungo termine. Questa resistenza al cambiamento distingue Bitcoin dalle politiche monetarie della maggior parte delle altcoin.
“Ogni dibattito sullo scaling, ogni proposta di upgrade, ogni tentativo di cambiare la politica monetaria di Bitcoin è fallito perché la maggioranza economica sa cosa sta proteggendo,” ha dichiarato Handre.
Correlato: Il percorso di Ether verso i $2,5K potrebbe essere più complicato del previsto: ecco perché
Ethereum, al contrario, non è così prevedibile per quanto riguarda la politica monetaria, soprattutto ora che l’offerta di ETH è tornata a crescere, anche se lentamente.
Handre ha aggiunto:
“Ogni altcoin promette scarsità ma, per progettazione, genera inflazione. Ethereum ha abbandonato la narrativa del ‘denaro ultrasuono’ nel momento in cui è diventata scomoda.”
La preferenza degli investitori è evidente nel mercato degli ETF negli Stati Uniti. A marzo, gli ETF spot su Bitcoin detenevano più di 91,9 miliardi di dollari in asset under management, contro circa 12,1 miliardi per gli ETF spot su Ethereum.
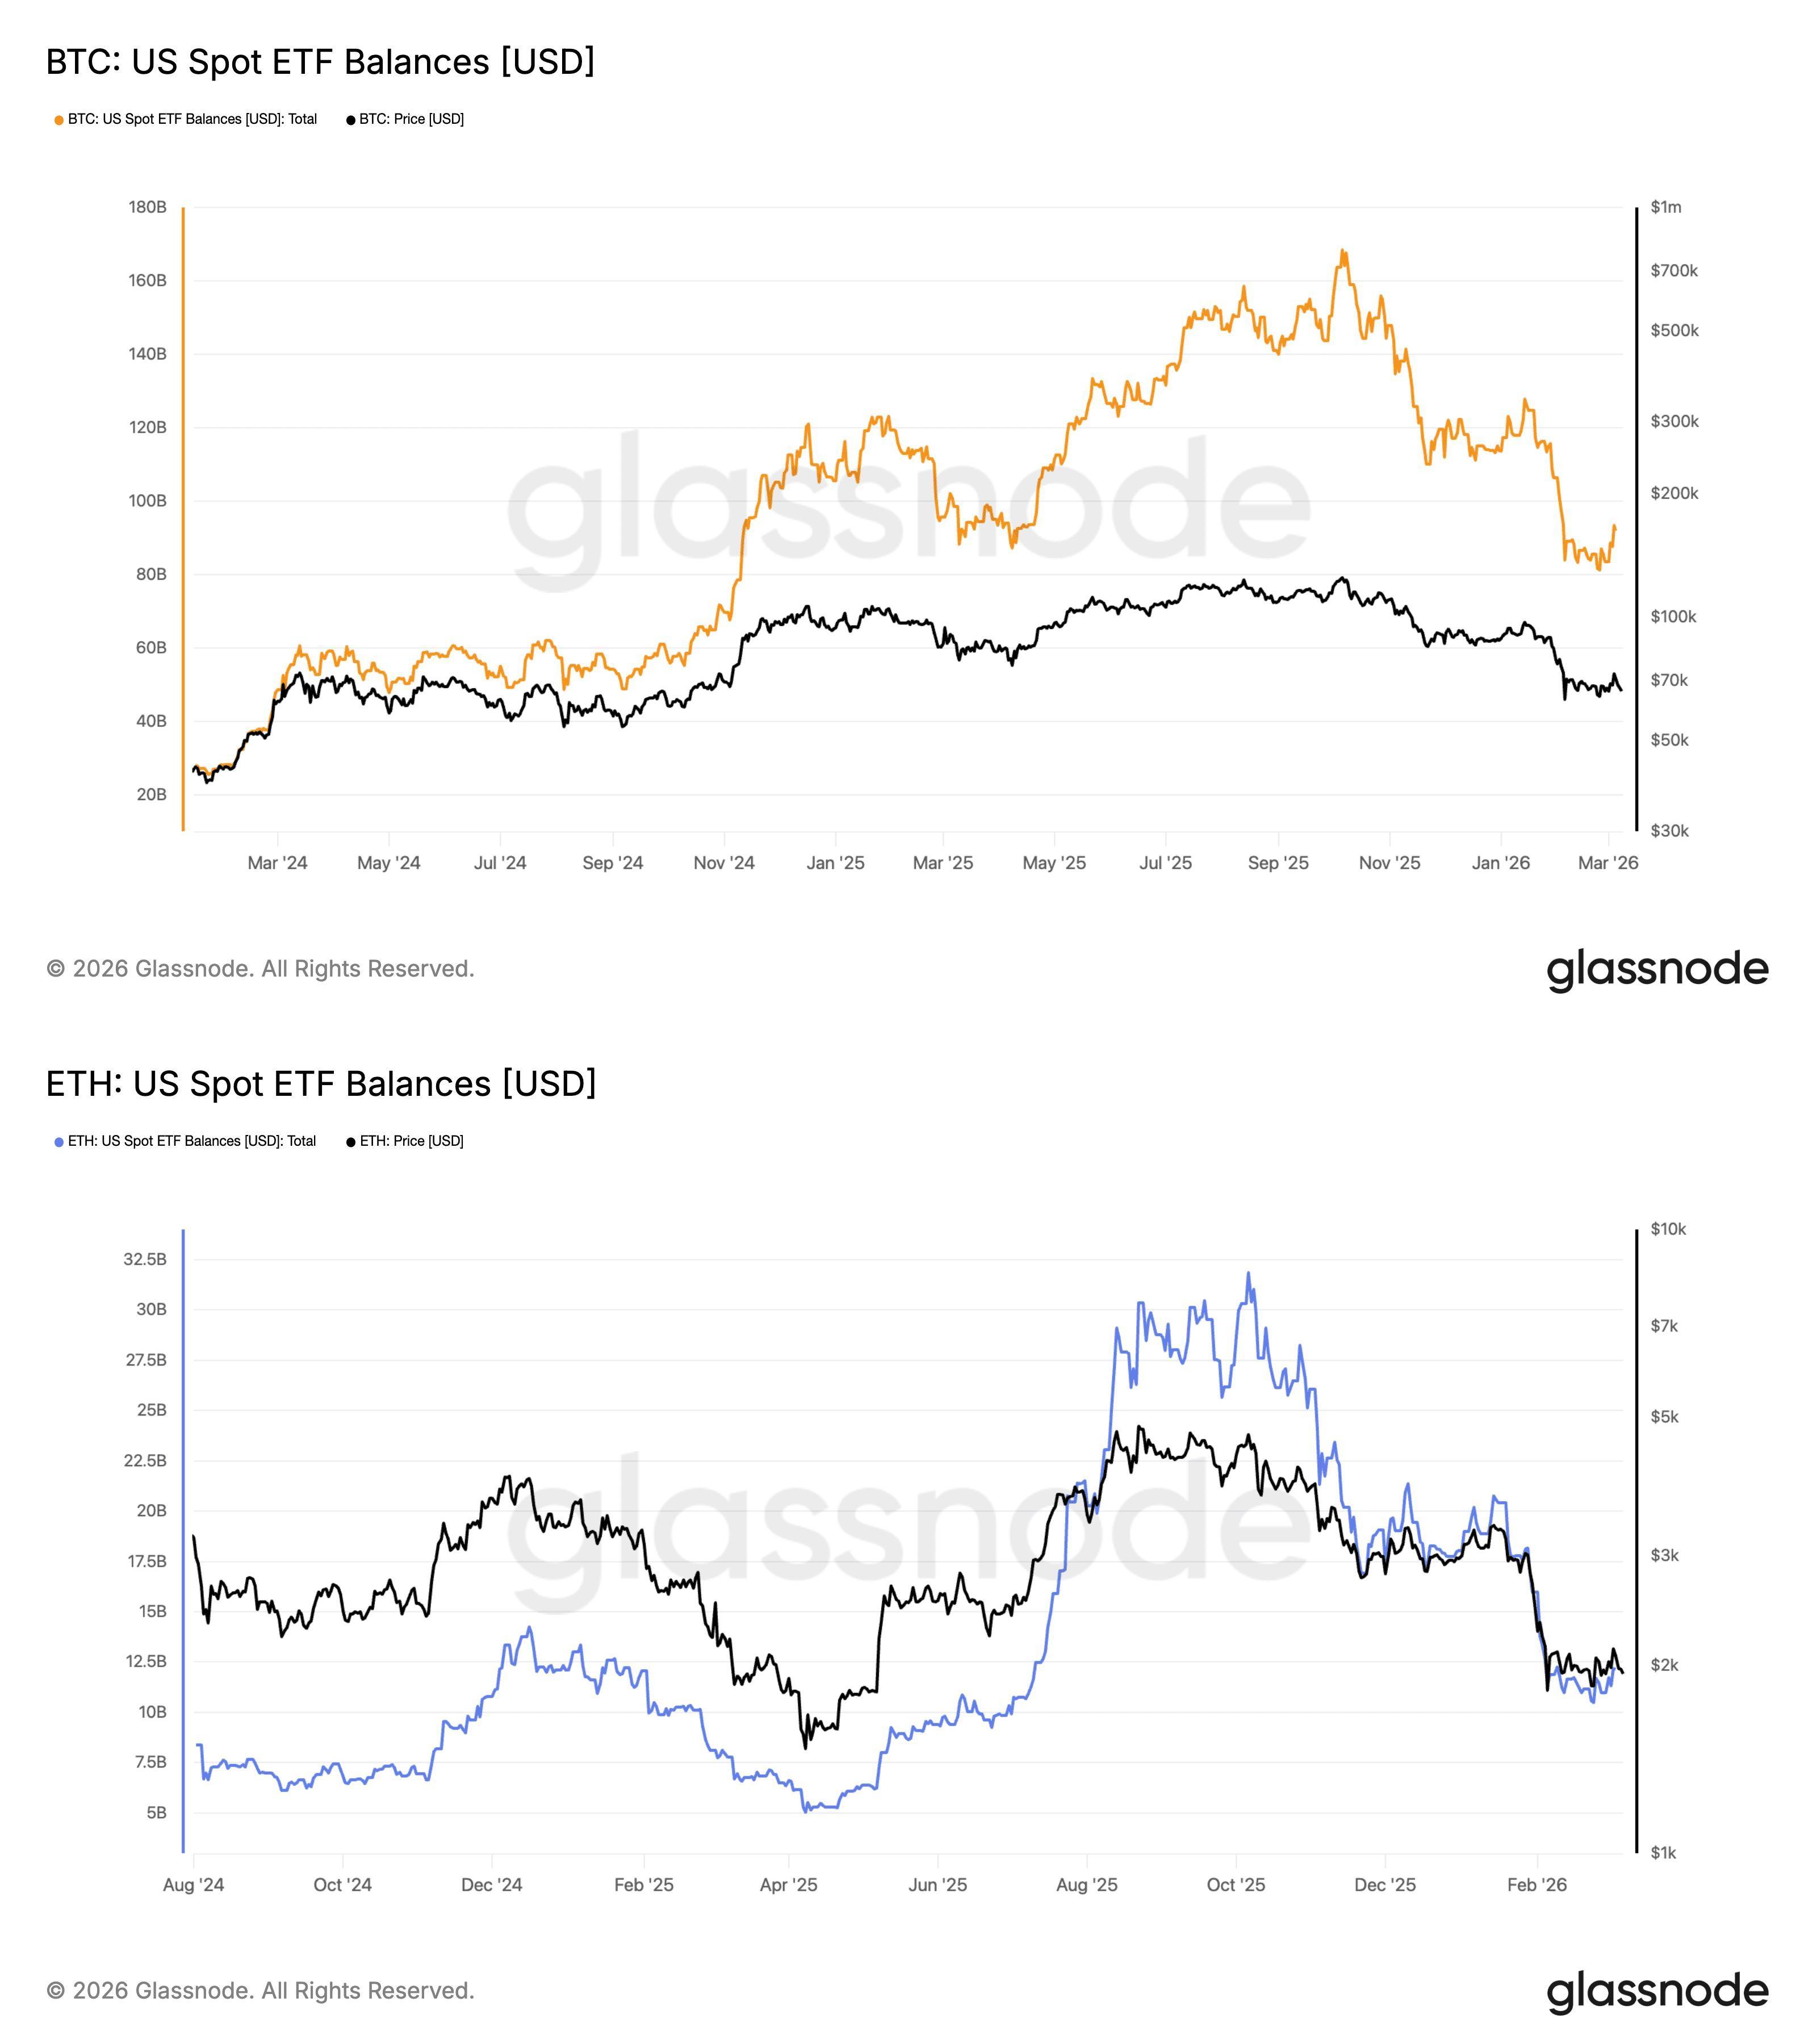
Ether non ha mai registrato nemmeno una vera rottura al rialzo in termini di dollari.
Tra il 2021 e il 2026, ETH ha superato solo marginalmente il precedente massimo storico vicino ai $4.800 prima di perdere slancio, a differenza di Bitcoin, il cui prezzo è raddoppiato dal picco del 2021 al record del 2025.
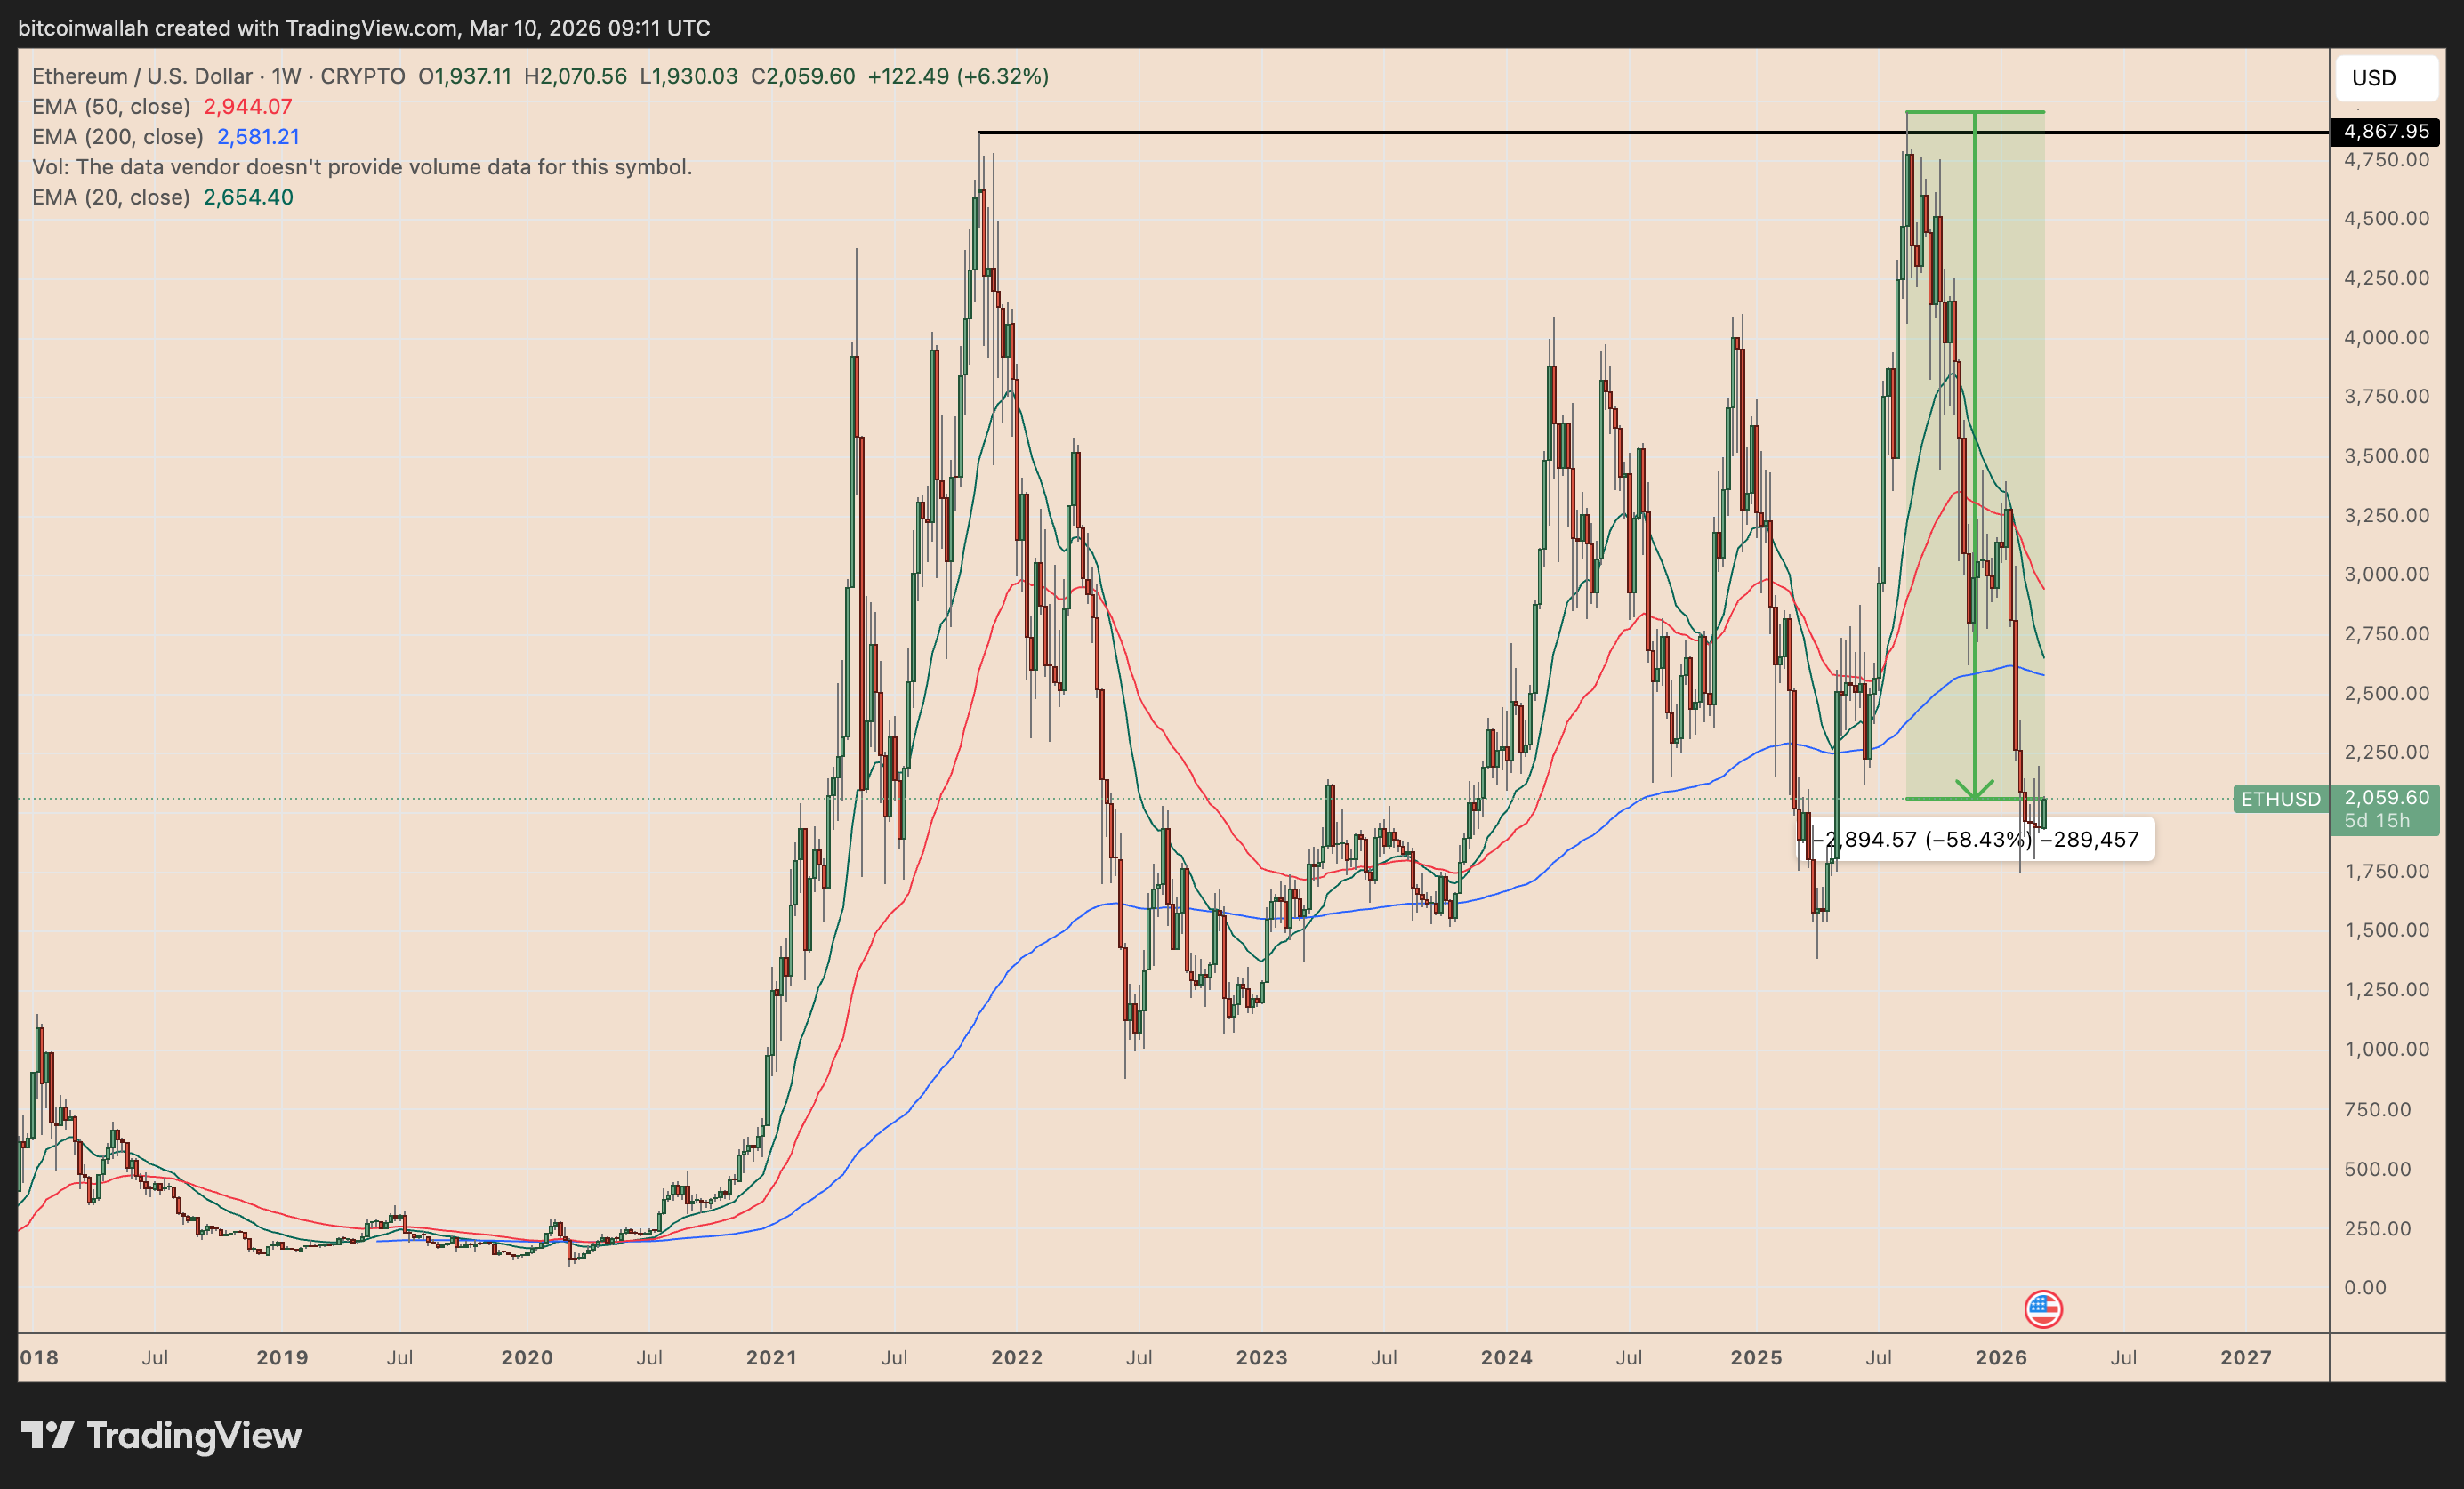
La performance deludente di ETH negli ultimi cinque anni suggerisce che la sola riduzione dell’emissione non è stata sufficiente a creare nuova domanda sostenibile.
Il sentiment è stato inoltre influenzato dalle periodiche vendite di ETH associate a Vitalik Buterin e alla Ethereum Foundation.
Le critiche pubbliche da parte di Culper Research, che ha dichiarato di essere short su Ether a causa delle vendite di Buterin, hanno rafforzato tra alcuni trader l’idea che gli addetti di Ethereum stiano distribuendo durante la forza, piuttosto che rafforzare la fiducia a lungo termine.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
La Federal Reserve approva la riforma degli stress test con un voto di 6 a 1: la volatilità delle richieste di capitale dimezzata, unico voto contrario avverte del rischio di perdita della resilienza
La Federal Reserve ha ufficialmente approvato due regole definitive volte ad aumentare la trasparenza e a ridurre la volatilità dei requisiti di capitale di circa il 50%. Le nuove regole prevedono una consultazione pubblica sugli scenari dei test di stress e stabiliscono che la media dei risultati dei test effettuati per due anni consecutivi sarà utilizzata per calcolare il buffer di capitale; questo meccanismo di media entrerà in vigore nel 2028. Questa riforma è il frutto di anni di negoziati nel settore bancario e i gruppi di settore l'hanno accolta positivamente. Tuttavia, alcuni critici, come il membro del consiglio Barr, avvertono che la riforma potrebbe indebolire l'efficacia dei test di stress e ridurre la resilienza complessiva del sistema bancario.

Synopsys ha raggiunto una collaborazione con OpenAI per l'IA nella progettazione di chip, il prezzo delle azioni è salito per oltre il 7%
Synopsys e OpenAI hanno firmato un accordo pluriennale legalmente vincolante per sviluppare congiuntamente GPT-Synopsys, un modello appositamente addestrato e ottimizzato per svolgere compiti di progettazione di chip. OpenAI pagherà a Synopsys una quota di abbonamento per la licenza degli strumenti e le due parti condivideranno i ricavi generati in base ai miglioramenti nella progettazione dei chip ottenuti dai clienti che utilizzano il prodotto.
Come vede Wall Street il PCE? Goldman Sachs posticipa la previsione del rialzo dei tassi della Fed
Dopo la pubblicazione dei dati PCE di agosto negli Stati Uniti, inferiori alle aspettative, Goldman Sachs ha posticipato la previsione della seconda aumento dei tassi della Fed da ottobre a dicembre, affermando che non esclude che la Fed possa ritenere alla fine che non siano necessari ulteriori rialzi dei tassi. Timiraos, della "Nuova Agenzia della Fed", ha sottolineato che il PCE non ha modificato la tendenza già nota della ripresa dell'inflazione. Attualmente, il mercato prezza una probabilità del 39% di un aumento dei tassi a ottobre, inferiore al 45% prima della pubblicazione del PCE; la probabilità di un aumento a dicembre è del 90%. Il rendimento dei Treasury americani a 2 anni è diminuito leggermente dopo la pubblicazione del PCE, per poi risalire, mentre il rendimento a 10 anni continua a salire.
Prezzi delle criptovalute
Altro


