
"TACO" è ormai superato, Wall Street si riversa nel trading "NACHO"!

"Le operazioni TACO sono ormai superate." Mentre crescono i dubbi sulla possibilità di una rapida soluzione alla crisi dello Stretto di Hormuz, Wall Street sta abbracciando una nuova narrativa di trading: “NACHO”.
“NACHO” è l'acronimo di “Not A Chance Hormuz Opens” (Hormuz non ha alcuna possibilità di essere riaperto), e recentemente si sta diffondendo rapidamente tra i trader e i commentatori di mercato. Questa nuova definizione nasce dalla delusione diffusa tra gli operatori per le molteplici dichiarazioni di Trump sull’imminente riapertura dello stretto, parole che però non hanno mai portato a reali progressi.
Zavier Wong, analista di mercato di eToro, ha dichiarato ai media: "Di fatto, NACHO rappresenta la rinuncia del mercato ad attendersi una soluzione rapida". Giovedì scorso, le forze statunitensi e iraniane erano ancora impegnate in scontri nello Stretto di Hormuz, con entrambe le parti che si accusavano a vicenda di aver iniziato le provocazioni, aggravando ulteriormente una tregua già estremamente fragile.
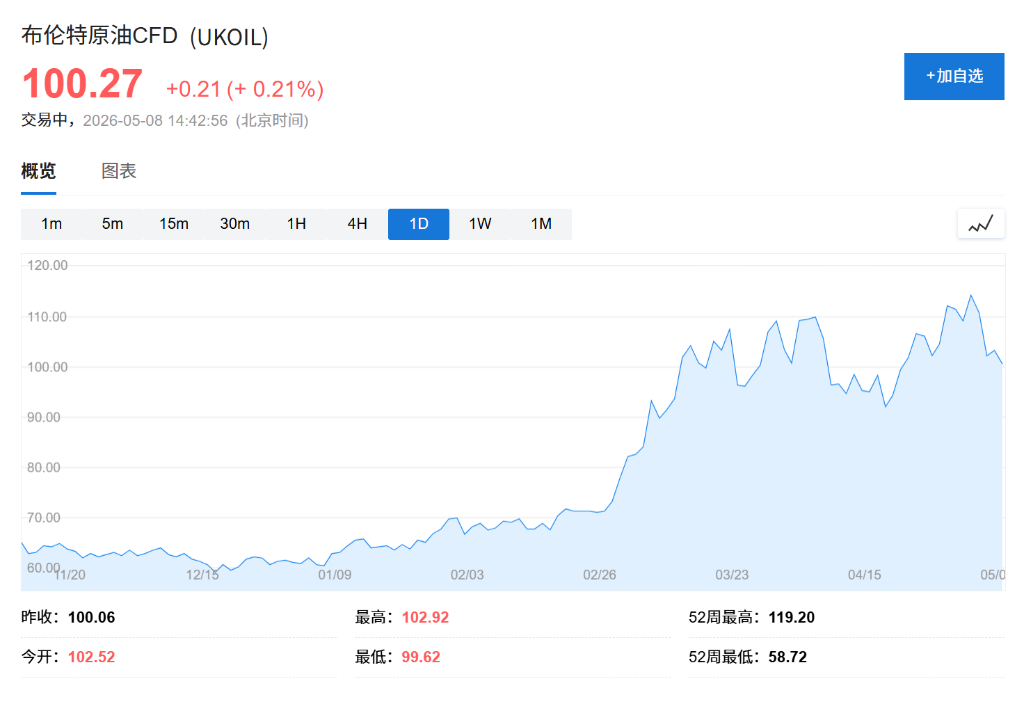
La diffusione della strategia “NACHO” sta rimodellando le posizioni nei mercati petroliferi, della navigazione marittima, delle coperture contro l’inflazione e dei tassi d’interesse. Vari esperti del settore sottolineano che gli investitori stanno ormai considerando il blocco prolungato dello Stretto di Hormuz come una “caratteristica normale” nel contesto macroeconomico, e non più come uno shock geopolitico isolato. Il prezzo del Brent, sebbene sia sceso rispetto al picco bellico di 126 dollari al barile di fine aprile, rimane sopra i 100 dollari, oltre il 38% in più rispetto al livello precedente all’escalation mediorientale.
La tregua resta solo a parole, il mercato perde la pazienza
La logica di mercato che ha portato alla nascita della narrativa “NACHO” è chiara. Wong osserva: "Per la maggior parte di questa crisi, ogni annuncio di tregua ha portato a forti ribassi del prezzo del petrolio, con i trader che continuavano a scommettere su una riconciliazione, ma questa non è mai arrivata."
Mercoledì scorso, Trump ha avvertito che se l’Iran avesse rifiutato di firmare un accordo di pace, avrebbe subito bombardamenti “di maggiore intensità”, usando toni molto duri; il giorno dopo, in un’intervista alla ABC, ha insistito che la tregua era ancora in vigore, minimizzando gli scontri definendoli "una leggera carezza d’amore". Questi segnali contrastanti aumentano l’incertezza sulle reali prospettive della situazione.
In questo contesto, il mercato si è gradualmente spostato da una strategia di “soluzione” a una di “stallo”. Secondo Wong, "NACHO riflette una nuova consapevolezza di mercato: il prezzo elevato del petrolio non rappresenta più solo uno shock temporaneo da aggirare, ma descrive il presente contesto di mercato."
Il mercato assicurativo lancia segnali di allarme forti
Oltre al prezzo del petrolio, anche il mercato delle assicurazioni marittime continua a mandare segnali di preoccupazione. Wong afferma che, durante il picco di marzo, il premio assicurativo di guerra per attraversare lo Stretto di Hormuz ha raggiunto circa il 2,5% del valore della nave, mentre prima della guerra era solo dello 0,1%.
Secondo i dati di eToro, pur avendo subito una flessione, il premio rimane circa otto volte superiore al livello pre-conflitto. "Il lavoro delle compagnie assicurative è valutare il rischio; chiaramente non considerano la crisi come una questione risolvibile nel breve periodo", dice Wong.
Wong ritiene che i prezzi di questi prodotti assicurativi riflettano la reale percezione di durata della crisi più di quanto facciano i prezzi del petrolio stessi: “I segnali non arrivano solo dai prezzi del petrolio, ma anche dal mercato assicurativo.”
TACO vs NACHO?
Gli analisti di State Street Global Advisors sottolineano che le strategie “TACO” (“Trump Always Chickens Out”, ovvero Trump alla fine si tira sempre indietro) e “NACHO” stanno prendendo piede contemporaneamente nel secondo trimestre.
L’istituto scrive in un recente rapporto che, "nonostante i prezzi elevati dell’energia, l’indice S&P 500 è comunque tornato ai massimi storici e le due strategie convivono al momento."
State Street ritiene che i trader siano ancora moderatamente ottimisti riguardo ad una possibile pace negoziata che porti alla riapertura dello Stretto, ma prima di tornare a scommettere su una drastica riduzione dei tassi d’interesse da parte della Fed, il mercato vuole vedere “un accordo di pace concreto”. L’istituto evidenzia inoltre che, se i 100 dollari al barile dovessero diventare la nuova normalità per il petrolio nei prossimi uno-tre mesi, l’oro faticherebbe a mantenersi sopra i 5000 dollari l’oncia; al contrario, se i prezzi del petrolio dovessero scendere a 80 dollari grazie ad un accordo di pace, il prezzo dell’oro potrebbe superare rapidamente i 5000 dollari e puntare fino a 5500 dollari l’oncia.
Il mercato dei tassi d’interesse per primo “prende atto”, gli asset di rischio rimangono cauti
Nonostante il sorprendente grado di resilienza delle borse, i segnali di divergenza interna ai mercati sono sempre più evidenti. Vasileios Gkionakis, senior economist e strategist di Aviva Investors, afferma che “nel complesso, la reazione del mercato allo shock energetico è stata abbastanza ordinata”.
Tuttavia, sottolinea che il mercato dei tassi d’interesse sta mostrando sempre più chiaramente i timori su un impatto energetico protratto nel tempo. “Il segnale più evidente arriva proprio dal mercato dei tassi – il tratto breve della curva è stato ricalcolato radicalmente e la maggior parte delle curve mostra ora una significativa appiattimento.” L’esperto avverte che, se lo Stretto di Hormuz dovesse restare chiuso a lungo, si potrebbe assistere a uno “shock inflazionistico più persistente”, con un conseguente aumento del rischio di recessione globale.
Gkionakis nota che solo alcuni mercati stanno realmente sposando il modello NACHO: il mercato petrolifero, quello delle assicurazioni di navigazione e quello dei tassi lo stanno già prezzando pienamente, mentre le azioni e gli altri asset di rischio mantengono un atteggiamento più cauto.
Lo stallo potrebbe essere solo una tappa, non l’esito finale
Nonostante il crescente pessimismo tra i trader, l’analista Zavier Wong non esclude che lo Stretto possa essere riaperto in futuro. Sottolinea che il blocco sta danneggiando le entrate delle esportazioni iraniane e che anche altri paesi stanno esercitando pressioni per la riapertura: questi elementi rappresentano delle forze di cambiamento potenzialmente importanti.
"La strada davanti a noi rimarrà probabilmente complicata, ma il mercato sembra stia iniziando ad accettare questa realtà," dice Wong. Per gli investitori, il messaggio chiave che arriva dal trade NACHO è che: l’impatto della crisi di Hormuz sul quadro macroeconomico potrebbe essere molto più profondo e duraturo di quanto immaginato in precedenza.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
Prezzi delle criptovalute
Altro


