
La correlazione tra azioni e obbligazioni negli Stati Uniti scende ai minimi degli ultimi 30 anni, UBS avverte: il prossimo shock potrebbe arrivare dal mercato dei tassi d'interesse

La correlazione tra il mercato azionario statunitense e il rendimento dei Treasury USA è scesa ai minimi degli ultimi 30 anni; questo cambiamento strutturale sta rimodellando la logica degli investimenti multi-asset e introducendo nuovi potenziali rischi di mercato.
Secondo il desk operativo Feng Trade, UBS ha sottolineato nel suo rapporto sul mercato dei derivati azionari USA pubblicato il 16 giugno che attualmente la correlazione tra azioni e rendimenti obbligazionari è fortemente negativa—ossia, l’aumento dei rendimenti corrisponde a un calo dei prezzi azionari. Questa configurazione indebolisce radicalmente la funzione tradizionale delle obbligazioni come strumenti di copertura contro il rischio azionario, costringendo gli investitori multi-asset a ridurre simultaneamente l’esposizione sia in azioni che in obbligazioni nei periodi di avversione al rischio, con il rischio di innescare un effetto di deleverage auto-rinforzante.
Allo stesso tempo, la volatilità dei tassi d’interesse rispetto alla volatilità azionaria rimane attualmente su livelli piuttosto bassi, ma la storia suggerisce che questo regime potrebbe trovarsi a un punto di svolta e che esista un margine significativo di rialzo per la volatilità obbligazionaria.
Il rapporto consiglia agli investitori di valutare uno straddle swap at-the-money TLT/SPY con scadenza dicembre per cogliere l’opportunità di riprezzaggio della volatilità dei tassi d’interesse rispetto a quella azionaria e considera interessanti i titoli bancari regionali e altri settori ciclici nel caso di aumento dei rendimenti e miglioramento della crescita economica.
La correlazione azioni-obbligazioni ai minimi da 30 anni, la logica di copertura multi-asset viene messa alla prova
La correlazione mobile su 2 mesi fra l’S&P 500 e il rendimento dei Treasury USA a 10 anni è scesa ai minimi dal 1996, così come il valore del beta dell’azionario rispetto ai rendimenti obbligazionari si trova anch’esso ai livelli più bassi da decenni.
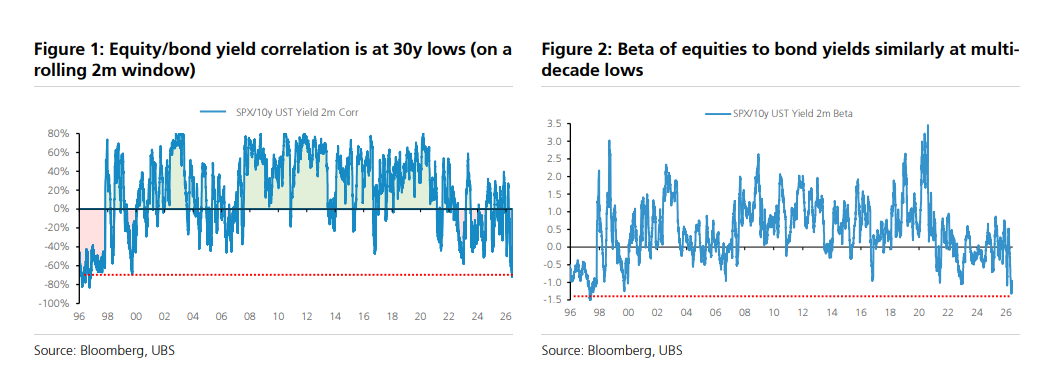
In un contesto di correlazione positiva, le obbligazioni fungono naturalmente da strumento di diversificazione del rischio azionario; ma nell’attuale contesto di forte correlazione negativa, azioni e obbligazioni tendono a muoversi nella stessa direzione, rendendo inefficace questo meccanismo. Tale situazione possiede caratteristiche potenzialmente auto-rinforzanti: quando aumenta l’incertezza macro, gli investitori sono costretti a ridurre simultaneamente le esposizioni sia su azioni che su obbligazioni, con la possibilità di accentuare la volatilità del mercato.
Dall’analisi storica, i regimi di correlazione negativa azioni-obbligazioni tendono a persistere o addirittura rafforzarsi nei cicli di rialzo dei tassi. I dati dei precedenti cicli di rialzo dal 1970 evidenziano che il fenomeno è stato particolarmente marcato negli anni ‘80 e ‘90. Vale la pena notare che, attualmente, il mercato dei Fed Fund Futures prezza circa l’80% di probabilità che la Federal Reserve aumenti i tassi almeno di 25 punti base prima della riunione FOMC di dicembre, sebbene questo non rappresenti lo scenario base.
La volatilità dei tassi è ancora bassa ma potrebbe aumentare, margine di crescita per la volatilità obbligazionaria
Dalla fine del 2023 è stata mantenuta la strategia “vendere volatilità obbligazionaria, acquistare volatilità azionaria”, una strategia che si è sostanzialmente realizzata—principalmente grazie al forte calo della volatilità obbligazionaria durante i periodi di taglio dei tassi o pausa nei rialzi da parte della Federal Reserve. Tuttavia, questa logica potrebbe trovarsi a un punto di svolta.
Dai dati storici emerge che durante i cicli di rialzo della Fed, l’indice MOVE (che misura la volatilità dei tassi) tende spesso a superare in modo significativo il VIX (che misura la volatilità azionaria), specie nei periodi di correlazione negativa tra rendimenti azionari e obbligazionari.
Una caratteristica evidente dell’era post-COVID è che una maggiore volatilità dei tassi si associa tipicamente a un appiattimento della curva dei rendimenti, specialmente con i rendimenti di breve scadenza in aumento più rapido rispetto a quelli di lungo (“bear flattening”), fenomeno strettamente legato alle attese di ulteriori rialzi Fed.
Sulla base di queste considerazioni, il rapporto suggerisce agli investitori di prendere in considerazione uno straddle swap at-the-money TLT/SPY con una proporzione nozionale di circa 1,5 a 1, acquistando TLT (lungo volatilità tassi) e vendendo SPY (corto volatilità azionaria). Gli attuali livelli di prezzo di questa struttura risultano interessanti rispetto alle medie storiche.
L’S&P 500 ha già prezzato gli scenari di “aumento positivo dei rendimenti”, spazio residuo per settori come le banche regionali
Sfruttando il suo framework “Market Cookbook”, UBS ha valutato il grado di pricing dei principali asset in uno scenario di rialzo moderato dei rendimenti. Tale modello assume che l’aumento dei rendimenti sia legato al miglioramento della crescita economica più che alle attese d’inflazione, con un leggero irripidimento dei rendimenti reali e un allargamento moderato degli spread di credito.
Dall’analisi emerge che l’S&P 500 riflette ormai in modo abbastanza pieno tale scenario: la probabilità di rialzi superiori al 3% è inferiore al 23%, quella di rialzi superiori al 7% è inferiore al 4%. Tuttavia, il pricing di alcuni settori ciclici rimane incompleto, specialmente nelle banche regionali, nelle grandi banche e nell’estrazione ed esplorazione di petrolio e gas (E&P).
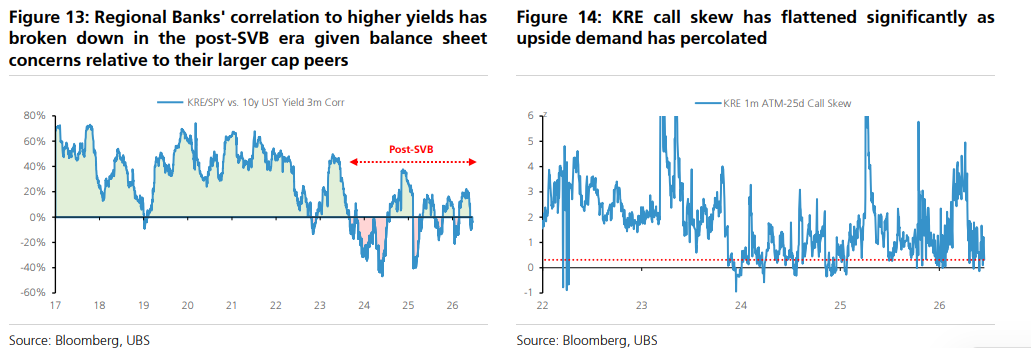
Per quanto riguarda le banche regionali, dalla crisi di Silicon Valley Bank (SVB) la correlazione di questo settore con i rialzi dei rendimenti si è attenuata, soprattutto per le preoccupazioni di mercato sullo stato patrimoniale. Questa caratteristica implica che anche in caso di Fed accomodante o non eccessivamente restrittiva, tale strategia mantiene potenziale di profitto. Nel frattempo, la skew delle opzioni call su KRE si è appiattita notevolmente: la skew dalle opzioni call at-the-money a quelle 25 delta su base mensile si trova ora sotto il 10° percentile degli ultimi 5 anni, rendendo il pricing delle relative strutture opzionarie ancora più interessante.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Notizie: TSMC aumenterà i prezzi della produzione di wafer dal 3% al 6% a partire da gennaio prossimo, con la visibilità degli ordini estesa fino al 2030
Secondo quanto riportato dai media, i processi avanzati ad alto costo di TSMC come 2nm e 3nm hanno registrato i maggiori aumenti di prezzo; invece i processi maturi e speciali vengono negoziati singolarmente a seconda del prodotto, del tasso di utilizzo e delle condizioni del cliente. Attualmente, l’utilizzo della capacità degli impianti TSMC da 8 pollici supera il 100% e i processi inferiori a 45nm sono a pieno regime. La costruzione di data center AI non solo sta trainando la domanda di GPU e HBM, ma anche quella di ordini di processo maturo per PMIC, MCU e IC analogici.
Il Tesoro degli Stati Uniti prevede di riacquistare fino a 6 miliardi di dollari in titoli di Stato a lungo termine, il rendimento dei trentennali raggiunge il massimo dal 2007.
Questa è la seconda ondata di operazioni di riacquisto di titoli di Stato a lungo termine da parte del Tesoro. Questa volta saranno riacquistati titoli di Stato con scadenza tra 20 e 30 anni. Dopo l'annuncio del limite massimo previsto, il rendimento dei Treasury USA a 30 anni ha continuato a salire, superando temporaneamente il 5,4%. Nella prima tornata di riacquisti di due settimane fa, il limite massimo era stato anch'esso fissato a 6 miliardi di dollari, inferiore alle aspettative di alcuni operatori di mercato; il riacquisto effettivo è stato di soli 5,2 miliardi di dollari, poiché, secondo il Tesoro, non sono state presentate offerte competitive a sufficienza.
Pressione da molteplici fattori, la svendita dei titoli di stato USA si intensifica! Il rendimento a 5 anni supera il 5% per la prima volta dal 2007, quello a 10 anni supera il 5,1%
L'indice PMI degli Stati Uniti per settembre è risultato superiore alle aspettative, il prezzo internazionale del petrolio è tornato sopra i 100 dollari e i segnali di ulteriori rialzi dei tassi da parte dei membri della Federal Reserve hanno tutti influito negativamente sul mercato obbligazionario. La deludente asta dei titoli di stato a 5 anni ha peggiorato ulteriormente la situazione del mercato obbligazionario. Il livello psicologico del 5% sui rendimenti dei treasury a 10 anni sta perdendo il suo ruolo di "tetto massimo" e il mercato ha iniziato a discutere la possibilità del 6%. Oltre alle aspettative di ulteriori rialzi dei tassi, anche le pressioni fiscali e l’aumento dell’offerta stanno contribuendo all’aumento dei rendimenti delle obbligazioni a lungo termine.
Secondo quanto riportato dai media, l'amministrazione Trump ha preso in considerazione un divieto di esportazione di diesel della durata di 90 giorni, poi smentito; il ministro dell'energia degli Stati Uniti si è apertamente opposto
Mercoledì, secondo quanto riportato da Politico, l'amministrazione Trump si sta preparando a un divieto di esportazione di diesel della durata di 90 giorni. Successivamente, Reuters ha riferito che gli Stati Uniti non sono pronti a implementare tale divieto. Nello stesso giorno, il ministro dell'Energia degli Stati Uniti ha dichiarato che vietare le esportazioni di diesel "sicuramente non funzionerebbe", poiché questa misura costringerebbe le raffinerie a ridurre la capacità produttiva, facendo così aumentare i prezzi della benzina e del carburante per aerei. Dopo il reportage di Politico, i future sul diesel americani sono scesi di oltre il 7%, con un successivo recupero parziale, ma senza riuscire a colmare la perdita.
Prezzi delle criptovalute
Altro


