
Prospettive per il rapporto finanziario Q2 di Nvidia: con aspettative elevate, la resilienza di Blackwell, i progressi di Rubin e le responsabilità di finanziamento potrebbero diventare variabili chiave per il prezzo delle azioni!
 2026/08/24 02:49
1. Punti chiave per l'investimento – Sintesi
Nvidia (NVDA.US) annuncerà i risultati del secondo trimestre dell'anno fiscale 2027 (fino a luglio) dopo la chiusura delle borse USA il 26 agosto 2026. Le aspettative di consenso di Wall Street prevedono ricavi di circa 91,9 miliardi di dollari (quasi raddoppiati su base annua), con il range mediano della guidance aziendale a circa 91 miliardi di dollari (±2%). Jefferies, più ottimista, prevede ricavi fino a 95 miliardi di dollari e ritiene possibile un rialzo della guidance per il trimestre di ottobre fino a circa 108 miliardi di dollari (contro un consenso di circa 103,7 miliardi di dollari); Morgan Stanley resta più cauto, stimando circa 91,2 miliardi di dollari, ma condivide l’opinione che la crescita su base sequenziale possa ancora toccare l’ordine dei 10 miliardi di dollari. Il mercato si è ormai abituato a “risultati superiori alle attese + rialzi della guidance”; ciò che determinerà realmente la resilienza del prezzo del titolo sono tre grandi questioni di lungo termine: Rubin riuscirà ad avvicendare Blackwell senza problemi? La domanda di AI rimarrà significativamente superiore all’offerta? E quali sono le responsabilità che la società dovrà assumere, in termini di finanziamenti e struttura patrimoniale, per garantirsi ordinativi a lungo termine?
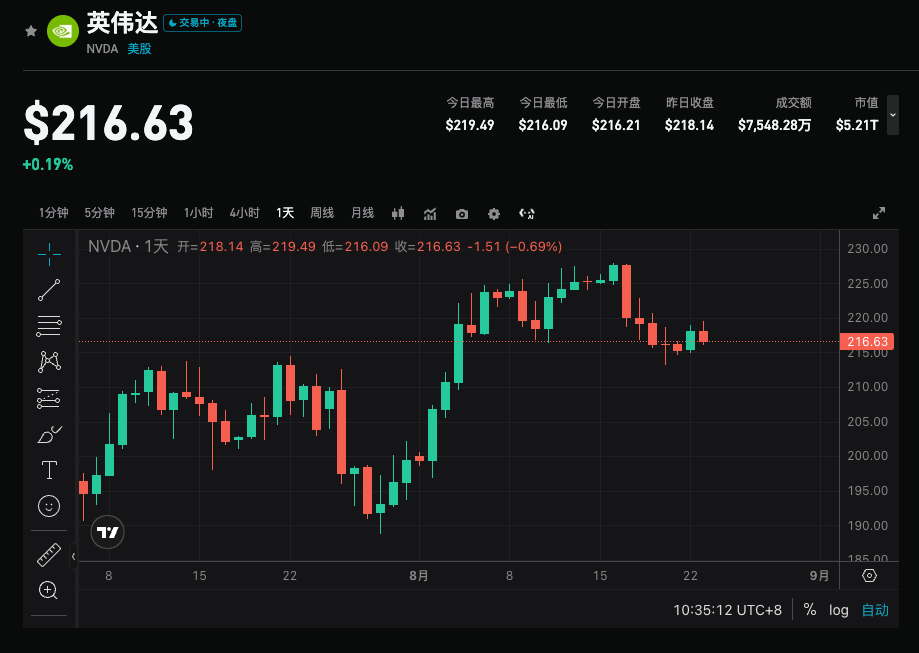
2. Quattro focus principali
Punto centrale 1: Resilienza della domanda di Blackwell e qualità della crescita nei Data Center
Nel breve periodo Blackwell rimarrà il principale motore. Microsoft e la divisione cloud di Amazon hanno mostrato miglioramenti più evidenti nel trimestre; gli impegni a lungo termine sul calcolo di OpenAI, SpaceX e altri continuano a sostenere la fiducia nei ricavi dei Data Center. Anche se Rubin deve ancora contribuire materialmente, la crescita attuale è già robusta e un'accelerazione ulteriore potrebbe arrivare solo dopo il trimestre di gennaio 2027. Il mercato osserverà con attenzione la suddivisione dei contributi tra grandi clienti e clientela AI cloud/business, nonché se la quota delle attività di rete continuerà a salire.
Punto centrale 2: Velocità di ramp-up di Rubin e cambio nella narrazione della valutazione
Rubin sarà la parola chiave della prossima call. Secondo Jefferies, il suo ramp-up potrebbe essere significativamente più rapido di quello di Blackwell agli esordi, grazie alla continuità del rack Oberon NVL72 a 72-GPU, che permette di riutilizzare le basi esistenti per il raffreddamento a liquido e manifattura (GB200/GB300); il nuovo design riduce drasticamente il cablaggio manuale e il tempo di assemblaggio dei moduli calcolatori potrebbe scendere da circa 2 ore a soli 5 minuti, portando i chip AI verso un upgrade scalabile al modello “fabbrica AI”. Si stima che VR/R200 possa rappresentare circa il 12% dei ricavi GPU nel terzo trimestre fiscale 2027, oltre il 40% nel quarto trimestre, diventando dominante nel primo trimestre 2028. Se il ritmo sarà rispettato, la valutazione cambierà da “quanto durerà Blackwell” a “Rubin può inaugurare una nuova fase di crescita su scala maggiore”?
Punto centrale 3: Sostenibilità dell’equilibrio tra domanda e offerta AI
Il focus del mercato si sta spostando dai risultati trimestrali isolati alla possibilità di rialzo della curva di crescita 2027-2028. La domanda trova ancora supporto da hyperscaler, AI sovrana e clientela enterprise, però limiti a livello di supply chain (soprattutto HBM e packaging avanzato), potenza e capacità elettrica, e la trasformazione effettiva dei capex dei clienti in ricavi verificabili, saranno variabili chiave che influenzeranno il sentiment.
Punto centrale 4: Finanziamenti a rotazione e responsabilità patrimoniale
Per garantirsi la domanda futura, la società sta mobilitando oltre 500 miliardi di dollari tramite piattaforme di capitale terze, a sostegno delle infrastrutture AI, e fornisce fideiussioni residuali su progetti con OpenAI (fino a 105 miliardi di dollari, equivalenti a diversi GW di potenza di calcolo e ricavi potenziali per oltre cento miliardi di dollari). Questo meccanismo favorisce il rafforzamento della domanda, ma introduce anche rischi creditizi, incertezza su impiego effettivo e valore residuo; le dichiarazioni del management su struttura del debito, esposizione al rischio e priorità al ritorno degli azionisti influenzeranno direttamente il sentiment dei mercati.
3. Rischi e opportunità coesistono
Catalizzatori a rialzo:
- Ricavi nettamente superiori al consenso (vicini o oltre i 95 miliardi di dollari di Jefferies) e guidance forte per il trimestre di ottobre.
- Il management conferma una produzione su larga scala e un ramp-up rapido di Rubin, lasciando intravedere buone prospettive per il 2027-2028.
- Richieste nei Data Center e impegni dei clienti che si rafforzano ulteriormente, con le strategie di finanziamento percepite dal mercato come un fattore di allungamento del ciclo e non di rischio.
Rischi a ribasso:
- I risultati si limitano alla guidance mediana o la superano appena, senza un significativo miglioramento delle prospettive future; pressione da valutazioni elevate induce prese di profitto.
- I progressi di Rubin o la velocità di implementazione dei clienti non soddisfano le aspettative, ostacolando la transizione nella narrazione.
- Dettagli su finanziamenti e garanzie sollevano timori di sovraesposizione o oneri patrimoniali, deprimendo il sentiment.
4. Suggerimenti strategici per il trading
View rialzista: Se i ricavi e la guidance superano decisamente le attese, con il management che corrobora la successione Rubin e la continuità della domanda, il tema “crescita da basi più alte” potrebbe consolidarsi, supportando una revisione al rialzo della valutazione. Rischio ribassista: Se i dati sono semplicemente in linea con le attese o la guidance resta cauta, e i rischi sui finanziamenti vengono interpretati in modo eccessivo, ciò potrebbe scatenare un ritracciamento di breve in un ambiente tech altamente volatile.
Dati chiave:
- Ricavo totale e crescita su base annua/sequenziale
- Ricavi e composizione dei Data Center
- Performance del margine lordo (guidance intorno al 75%)
- Indirizzo della guidance sul ricavo per il prossimo trimestre e visibilità annuale/medium term
- Spedizioni e aggiornamenti di Rubin
Consigli operativi: Se risultati e guidance sono superiori e il tema di lungo termine si rafforza, monitorare le opportunità di ingresso in caso di ritracciamento; se i dati sono piatti o dettagli sui finanziamenti sollevano timori, attenzione al rischio di volatilità di breve e evitare di inseguire il rialzo. Gestione della posizione e degli stop loss va sempre adeguata alle proprie capacità di rischio personale.
Riferimento livelli operativi (basati sulla chiusura del 21 agosto, circa 214,72 USD):
- Resistenze: 220–222, 225–228, 232–236 USD
- Supporti: 212–214, 208–210, 200, 190–195 USD
- Sopra attese: superamento 220–222 con potenziale 225–230, buy on dip tra 215–218
- Sotto attese: rottura dei 212–214 può vedere estensione a 208–210, focus successivo sui 200 o area 190
Promozione limitata sulle azioni in corso:8 vantaggi esclusivi per i nuovi utenti di agosto: acquistando azioni USA si ricevono azioni Nvidia in regalo Conviene di più operare adesso!
Se sei alle prime armi con i rtoken azionari e vuoi iniziare a capire il mercato cash azionario, questi video didattici fanno proprio per te!
"Cos'è l'azionario spot e cosa lo differenzia dal mercato azionario USA tradizionale"
"Azionario spot vs contratti azionari vs azionario USA tradizionale: confronto completo su vantaggi, proprietà e leva"
"Come scegliere i migliori token azionari o ETF su UEX? Due indicatori chiave per evitare errori"
Disclaimer: Quanto sopra è solo a scopo informativo e non rappresenta un consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
Prezzi delle criptovalute
Altro


