
Gli storici dell'economia monetaria statunitense temono un crollo improvviso della fiducia nel dollaro e suggeriscono di ridurre il possesso di titoli di Stato USA a favore dell'oro

Huitong News, 25 agosto—— L'economista Barry Eichengreen ha dichiarato che le massicce acquisizioni di oro da parte delle banche centrali negli ultimi anni non sono per lo più un attacco al dollaro, ma esprime la preoccupazione che la fiducia nel dollaro possa crollare improvvisamente. I dati mostrano che della quota di riserve perse dal dollaro, l'euro non ha beneficiato, mentre le valute delle grandi nazioni asiatiche ne hanno ottenuto circa un quarto, mentre il resto si è diretto verso valute non tradizionali come dollaro australiano, dollaro canadese, won sudcoreano, ecc. Egli consiglia di ridurre l'esposizione alle obbligazioni e aumentare quella in oro e altri asset alternativi, aggiungendo che gli Stati Uniti potrebbero aver scommesso sulla direzione sbagliata puntando sulle stablecoin. Questo venerdì (28 agosto), il nuovo presidente della Federal Reserve, Kevin Warsh, apparirà per la prima volta alla conferenza annuale di Jackson Hole.
Venerdì scorso (21 agosto) il prezzo dell'oro ha chiuso sopra i 4600 dollari l'oncia, mentre l'indice del dollaro è sceso ai minimi da maggio; il Tesoro USA ha sottilmente compresso i suoi costi di finanziamento. Nel frattempo, le banche centrali del mondo hanno aumentato le riserve auree di oltre 1000 tonnellate ogni anno per diversi anni consecutivi, quasi un quarto della produzione mondiale annua. Di fronte a questo scenario, Barry Eichengreen, economista dell'Università della California, Berkeley, fornisce un'interpretazione sorprendente: la maggior parte degli acquisti di oro da parte delle banche centrali non è un "voto di sfiducia" al dollaro.
Questo autore autorevole sulla storia dei flussi monetari internazionali afferma: "Personalmente non credo che l'oro tornerà a essere una componente centrale del sistema monetario e finanziario internazionale." Tuttavia, ha cambiato opinione su un altro punto, e può indicare la data esatta del cambiamento. Dice: "
Questo è rilevante perché Eichengreen per gran parte della sua carriera è stato uno dei più pacati nel dibattito. Quando altri gridavano al declino del dollaro, lui si focalizzava solo su quel numero in lento calo: la quota del dollaro nelle riserve mondiali sta scendendo di circa 0,5 punti percentuali all'anno, dal oltre 70% all'inizio del secolo a meno del 60% oggi.
Chi sta conquistando lo spazio lasciato dal dollaro?
Il Fondo Monetario Internazionale non pubblica dati dettagliati sulle valute che raccolgono la quota persa dal dollaro, quindi Eichengreen e i suoi coautori hanno analizzato uno per uno i bilanci annuali di circa 80 banche centrali. Il risultato è stato sorprendente: "L'euro non ha ottenuto nulla della quota di riserve persa dal dollaro nel XXI secolo; le valute dei grandi paesi asiatici ne hanno preso circa un quarto, il resto le cosiddette valute di riserva non tradizionali." Si riferisce a dollaro australiano, dollaro canadese, dollaro di Singapore, dollaro neozelandese, alcune valute nordiche e il won sudcoreano, "tutte valute di paesi piccoli, aperti, ben governati e che generalmente adottano target d'inflazione".
Il motivo per cui l'euro è fermo è semplice: ci sono troppo pochi asset in cui investire. Eichengreen rileva che nella zona euro solo tre emisisoni di titoli di Stato hanno una tripla A dalle principali agenzie di rating, per un totale di circa 4 trilioni di dollari, mentre il mercato dei Treasury USA ammonta a 40 trilioni. Dice: "Le banche tedesche detengono Bund tedeschi, le compagnie assicurative olandesi obbligazioni olandesi, questi mercati sono frammentati tra loro."
Perché la corsa all'oro delle banche centrali?
Eichengreen fa risalire l'attuale corsa all'oro alla crisi finanziaria del 2008, piuttosto che alle tensioni con Washington. Afferma che molte banche centrali dei mercati emergenti non hanno ereditato riserve aurifere e sono partite da livelli molto bassi, "Ritengo che sia in gran parte stato un allineamento strutturale, almeno fino a poco tempo fa. Non sono certo su come interpretare quest'ultima ondata di acquisti."
L’oro non può essere la base dei pagamenti
Eichengreen sottolinea i limiti dell’oro nella maniera più rigorosa. Una valuta svolge le funzioni di unità di conto, mezzo di pagamento e riserva di valore, mentre l’oro ne soddisfa solo una.
Dice: "Vorresti che il tuo stipendio di fine mese fosse pagato in once d’oro? Al supermercato potresti scoprire che il suo valore si è deprezzato del 10%." Racconta anche una storia dal suo nuovo libro: il Venezuela, sottoposto a sanzioni, ha pagato l’Iran, ugualmente sanzionato, per la manutenzione degli impianti petroliferi in lingotti d’oro, affittando due aerei russi per trasportare dal Caracas a Teheran – esempio perfetto della difficoltà di usare l'oro per pagamenti ordinari."
Ridurre le obbligazioni: il segnale è già presente
Ray Dalio, venerdì scorso, ha consigliato agli investitori di detenere il 10-15% del portafoglio in oro per coprirsi dalla crisi del debito USA prevista nei prossimi tre anni; Ole Hansen di Saxo Bank consiglia una quota di hard asset tra il 5% e il 10%.
Eichengreen inizialmente risponde con distacco: "Gente come Dalio prevede una crisi finanziaria e di bilancio da anni, e continueranno a farlo finché non avranno ragione." Poi cambia tono: "Gli Stati Uniti sono davvero su una traiettoria fiscale insostenibile, con il rapporto debito/PIL in costante crescita, mentre gli investitori in Treasury sono più preoccupati che mai."
Identifica il problema chiave: "I Treasury sono sempre stati pilastro difensivo nei portafogli 60/40. Se non sono più sicuri, e sono altamente correlati alle azioni,
Segnali di fragilità del mercato dei Treasury e scommesse sbagliate
Il commento più tagliente di Eichengreen riguarda altro. Washington lo scorso mese ha aiutato a sostenere lo yen utilizzando euro invece di dollari; inoltre, la Federal Reserve ha ampliato gli strumenti per consentire alla banca centrale giapponese di ottenere liquidità su collateral Treasury senza vendere effettivamente; pochi giorni fa, il Tesoro USA ha raddoppiato la dimensione delle operazioni di buyback di titoli a lunga scadenza.
Secondo lui queste mosse non hanno avuto successo: "Non credo che questi trucchetti possano ingannare il mercato,
Eichengreen pensa anche che gli Stati Uniti abbiano puntato sulla tecnologia sbagliata. Il GENIUS Act, firmato a luglio 2025, è la prima legge federale sulle stablecoin di pagamento, obbligando gli emittenti a garantire la copertura 1:1 con contanti, depositi e Treasury a breve, con obbligo di trasparenza mensile e audit indipendente. In pratica, il futuro digitale del dollaro è delegato alle imprese private che detengono Treasury USA. Europa e grandi paesi asiatici, invece, puntano sulle valute digitali di banca centrale. Dice: "Nel lungo periodo, puntare sulla CBDC probabilmente è giusto; gli USA potrebbero sbagliare puntando sulle stablecoin private."
Conclusione
Eichengreen ammette di aver sbagliato in passato: "Nel 2011 scrissi 'Exorbitant Privilege', prevedendo che il dollaro avrebbe ceduto il passo all'euro e alle valute asiatiche. Mi sbagliai: il denaro non è confluito lì, ma nelle valute di riserva non tradizionali." E cita Keynes: "Che fai quando le prove contraddicono le tue idee? Lui diceva: cambio idea. E tu, giovane?"
Questo venerdì (28 agosto), il nuovo presidente della Federal Reserve Kevin Warsh terrà il suo primo discorso ufficiale a Jackson Hole, proprio su innovazione e pagamenti finanziari – portando così direttamente all’attenzione della Fed le questioni sollevate da Eichengreen.
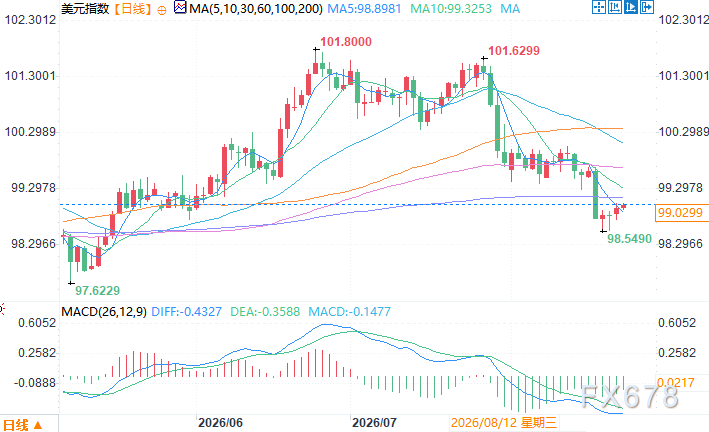
Grafico giornaliero dell'indice del dollaro Fonte: EasyHuitong
Fuso orario GMT+8, 25 agosto, ore 11:18, Dollar Index quota 99.03.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Le aspettative di aumento dei tassi da parte della BCE si raffreddano, Lagarde: l’aumento dei tassi a lungo termine limiterà la crescita e l’inflazione
La presidente della Banca Centrale Europea, Christine Lagarde, ha dichiarato che un notevole aumento dei tassi d'interesse a lungo termine rallenterà la crescita economica e limiterà la trasmissione dei prezzi dell'energia all'inflazione generale, in misura superiore a quanto previsto nelle stime di settembre della BCE. Ha inoltre sottolineato che, in assenza di segnali di effetti di secondo livello, la BCE dovrebbe adottare "misure di risposta moderate" per controllare l'inflazione. Di conseguenza, attualmente la probabilità attesa dal mercato per un aumento dei tassi da parte della BCE a ottobre è scesa al di sotto del 40%.

SpaceX (SPCX.US) Starship ha raggiunto l’orbita per la prima volta con successo! Trasporta 26 satelliti Starlink V3 e dà il via alla missione “per fare soldi”
Il nuovo razzo vettore pesante di nuova generazione "Starship" di SpaceX ha raggiunto per la prima volta con successo l'orbita terrestre lunedì mattina, segnando una pietra miliare fondamentale per questo costoso progetto di razzi.
Ellison aggiunge 67 milioni di azioni Oracle (ORCL.US) come garanzia per un prestito a sostegno dell'acquisizione da 100 miliardi di dollari di Warner da parte di Paramount Sky (PSKY.US)
Come una delle figure chiave che spingono l'acquisizione di Warner Bros. Discovery da parte di Paramount Global, Lawrence Ellison, presidente esecutivo e chief technology officer di Oracle, ora ha 67 milioni di azioni Oracle in più rispetto a un anno fa come garanzia per prestiti personali.
Prezzi delle criptovalute
Altro


