
Previsione dei risultati del secondo trimestre di Marvell (MRVL.US): doppio ecosistema NVLink + Google, la valorizzazione non ha ancora tenuto il passo
 2026/08/27 03:57
1. Punti chiave dell'investimento a colpo d'occhio
Marvell pubblicherà i risultati del trimestre il 27 agosto 2026 dopo la chiusura del mercato azionario USA. Le aspettative degli investitori prevedono un incremento trimestrale dei ricavi di circa il 15% (anno su anno circa +39,0% YoY), mentre la guidance per il prossimo trimestre prevede un incremento trimestrale di circa il 12%, leggermente superiore al consenso degli analisti, un obiettivo non troppo rigoroso; circa la metà degli intervistati ritiene che in questo trimestre non verranno annunciati nuovi progetti di chip netti. La volatilità implicita per il singolo trimestre è di circa l'8,8%, nettamente superiore a Nvidia. Il mercato è stato fiacco a lungo, ma negli ultimi cinque mesi l’ingresso di NVLink Fusion e l’intero accordo di customizzazione TPU con Google hanno cambiato il contesto di base; il punto chiave ora è vedere se il management può convertire la cooperazione in un calendario di ricavi concretamente verificabile.
2. Quattro punti di attenzione principali
Punto 1: Perché il mercato tarda a prezzare in anticipo
I ricavi dai chip personalizzati dipendono strettamente dal ritmo dei grandi clienti; precedenti accordi quadro chiassosi ma privi di risultati nei ricavi trimestrali abitano gli investitori a scontare la rilevanza degli annunci di cooperazione. Paragonando a Broadcom, Marvell non ha un track record di crescita presso più clienti simile, e il rapporto prezzo/utili previsto per il 2028 è circa 35x, chiaramente superiore ai multipli a doppia cifra del settore: secondo alcuni, la valutazione risulta già scontata in anticipo. Parte degli investitori attivi finora ha seguito soprattutto i flussi passivi dovuti all’inclusione negli indici, e dopo il rimbalzo molti hanno ridotto le posizioni, lasciando esposizioni leggere e aspettative basse.
Punto 2: La posizione nell’ecosistema Nvidia si tradurrà da narrazione a ordini concreti?
A fine marzo di quest’anno, Nvidia ha integrato Marvell nell’ecosistema AI tramite NVLink Fusion, fornendo da parte di quest’ultima XPU customizzate e reti verticali compatibili NVLink, cooperando anche sul silicio fotonico, e investendo circa 2 miliardi di dollari in Marvell. Questo permette a Marvell di essere presente anche nella catena generale di interconnessione GPU. In call bisognerà verificare: i relativi prodotti fanno già parte delle guidance, o siamo ancora nella fase della narrazione sull’ecosistema?
Punto 3: Non bisogna interpretare il “120 miliardi di scala” dell’accordo con Google come ordini già acquisiti
Comunicato il 19 agosto e firmato il 29 luglio, l’accordo con Google copre chip personalizzati per l’ecosistema TPU (acceleratori di inferenza, controller di storage, schede di rete, interfacce di memoria e near-memory computing). Marvell assegnerà a Google circa 58,97 milioni di warrant con prezzo di esercizio a 206,58 USD, per un controvalore totale di circa 12,2 miliardi di USD; a esecuzione completa Google deterrà circa il 7% delle azioni. I warrant si sbloccano in base agli acquisti cumulativi: ogni 500 milioni di acquisti si sblocca un gruppo, per 240 gruppi totali, corrispondenti a una scala di acquisti cumulata di 120 miliardi di USD entro l’anno fiscale 2033. Questo numero rappresenta il massimo sbloccabile, non ordini effettivi. Secondo le stime degli analisti, l’attività implicita nell’accordo sarebbe attorno ai 20 miliardi di dollari; a confronto, la previsione degli investitori per il totale ricavi nel 2027 è circa 12 miliardi, quindi la flessibilità è ampia, ma sarà necessario soddisfare i tempi di realizzazione.
Punto 4: Le informazioni qualitative sono più decisivi rispetto alla crescita di questo trimestre
I parametri numerici non sono particolarmente stringenti; ciò che davvero fa il prezzo sono tre elementi: quando inizieranno a contribuire i ricavi legati a Google (i warrant sono calcolati a partire dal terzo trimestre del FY2027, e la data d’inizio è vicina); la presentazione dei progetti esistenti come Microsoft Maia, sarà più ottimista?; attività collaterali come l’interconnessione elettro-ottica e CXL potranno essere quantificate nella guidance? Un semplice richiamo agli accordi quadro senza scandire i tempi, combinato a un multiplo di 35x e alta volatilità, lascerebbe aperto anche il downside.
3. Rischi e opportunità convivono
Catalizzatori rialzisti:
Presentare un piano graduale dei ricavi dalla cooperazione con Google e aumentare la guidance per il prossimo trimestre o il medio termine.
Un rafforzamento della posizione su Microsoft Maia o altri grandi clienti, per dimostrare che non si dipende da una sola narrazione.
Includere attività collaterali come l’interconnessione elettro-ottica e CXL in una guidance quantificabile, rafforzando il premium del “doppio ecosistema”.
Rischi ribassisti:
Il management fornisce dettagli insufficienti sull’incremento di Google e il mercato continua a considerare l’accordo come opzione, non come ricavi.
Nessun nuovo progetto netto nel trimestre, rafforzando l’impressione dei chip customizzati “molto annunciati, poco consegnati”.
Con una volatilità implicita dell’8,8%, la bidirezionalità delle aspettative si amplifica e la valutazione potrebbe scendere più rapidamente del miglioramento dei fondamentali.
4. Suggerimenti per la strategia di trading
Logica bullish: con aspettative basse ed esposizione ridotta, se il piano salire gradualmente e la narrativa dei progetti attuali si concretizzano contemporaneamente, il mercato potrebbe rivalutare la posizione nella doppia catena di fornitura “GPU + ASIC”.
Rischio short: se la cooperazione resta solo a livello di accordo quadro, o la struttura dei warrant viene interpretata come diluizione prioritaria rispetto agli ordini, il titolo potrebbe subire un forte calo dopo la pubblicazione dei risultati.
Dati chiave:
* Ricavi trimestrali vicini a +15% t/t (circa +39,0% YoY)
* Guidance per il prossimo trimestre di circa +12% t/t
* Inizio, calendario e quantificazione della quota ricavi legata a Google
* Microsoft Maia e nuovi progetti netti di chip
* L’inclusione dell’interconnessione elettro-ottica / CXL nella guidance
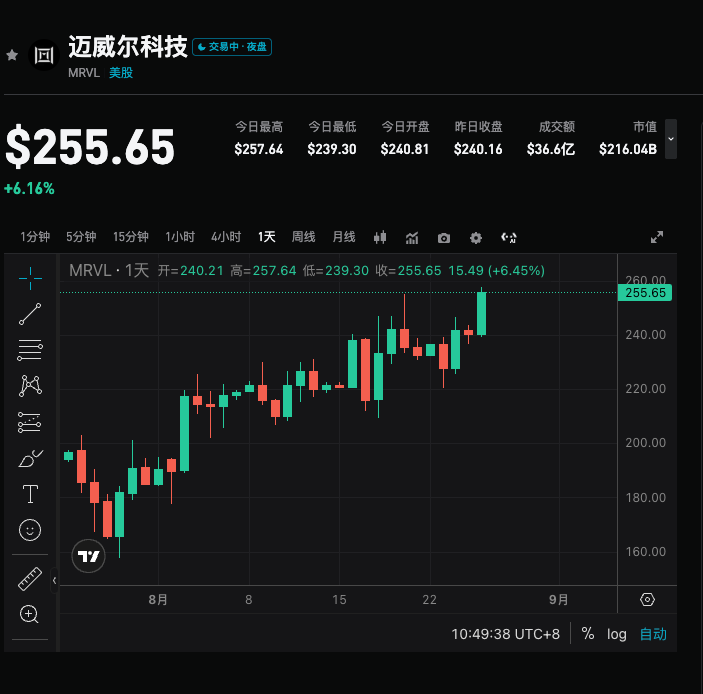
Riferimenti di prezzo per il trading (basati sul close del 26 agosto circa 245,11 USD, con after-hour a 253–256)
- Resistenza: 251–253, 258–262, 270–275 USD
- Supporto: 236–238, 228–230, 220–222, 211–216 USD
- Sopra le aspettative: in caso di tenuta e superamento di 251–253, puntare a 258–265, eventuali flessioni a 245–248 rappresentano occasioni di acquisto a prezzi bassi
- Sotto le aspettative: se scende sotto 236–238 potrebbe calare verso 228–230, seguire ulteriormente area 220 o 211–216
Consigli operativi: con posizioni leggere o cash si può considerare l’asimmetria del payoff, ma non è consigliato esporsi totalmente prima della conference call; per chi è già fortemente esposto, evitare di aumentare la leva prima degli utili.
Promozione azionaria a tempo limitato in corso:Benefici per i nuovi utenti di agosto: acquistando azioni USA ricevi in omaggio azioni Nvidia Ora il trading è ancora più conveniente!
Se sei un principiante nelle azioni rtoken e hai appena iniziato con il mercato azionario spot, questi video formativi ti aiutano a capire tutto in una volta!
"Cos'è il trading azionario spot, quali sono le differenze con le azioni tradizionali USA"
"Come scegliere buoni token azionari o ETF su UEX? Due indicatori chiave per evitare rischi"
Disclaimer: Il contenuto sopra riportato è solo a scopo informativo e non costituisce consiglio finanziario.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Goldman Sachs: Non aspettate le elezioni di metà mandato, il mercato “Goldilocks” potrebbe accendere prima del previsto il rally di fine anno delle azioni USA
Goldman Sachs ritiene che il mercato abbia sovrastimato i rischi di stagflazione e di elevati rendimenti; l'effetto dei dazi si sta attenuando, l'energia potrebbe favorire la deflazione e la consumerizzazione dell'AI porterà a una riduzione dei costi, spingendo l'inflazione verso il basso. Sebbene la crescita rallenti, la redditività core rimane forte, mentre lo spazio di manovra delle banche centrali è limitato. In uno scenario "Goldilocks", il FOMO sull'AI si riaccende e non è necessario attendere le elezioni di medio termine: il rally "Goldilocks" potrebbe anticipare il trend di fine anno delle azioni USA.
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
Prezzi delle criptovalute
Altro


