
Punti salienti della relazione finanziaria Q2 dell'anno fiscale 2027 di Marvell: ricavi per 2,74 miliardi di dollari, in aumento del 37% su base annua; revisione al rialzo delle previsioni per quest'anno e il prossimo, ma le azioni crollano comunque di circa l'8% nel dopo mercato.
 2026/08/28 02:54
Punti chiave
Nel secondo trimestre dell’esercizio fiscale 2027 di Marvell (fino al 1 agosto 2026), i ricavi hanno raggiunto i 2,7393 miliardi di dollari, con una crescita annua di circa il 36,5%-37% e una crescita sequenziale del 13%, superando di 39 milioni di dollari la guidance mediana fornita il 27 maggio e leggermente al di sopra delle aspettative di mercato di circa 2,71-2,72 miliardi di dollari. L’utile per azione diluito non-GAAP è stato di 0,94 dollari, in aumento del 40% rispetto all’anno precedente (0,67 dollari) e anch’esso superiore alle stime di mercato (0,92-0,93 dollari). L’utile netto GAAP si è attestato a 308 milioni di dollari, con EPS diluito di 0,33 dollari. I ricavi dai data center sono stati di 2,1715 miliardi di dollari, in crescita sia su base annua (+46%) che sequenziale (+18%), rappresentando il 79% dei ricavi totali. Il margine lordo non-GAAP è del 58,9%, in lieve diminuzione di 0,5 punti percentuali anno su anno.
L’azienda ha rivisto al rialzo le prospettive di ricavi per il 2027 a circa 12 miliardi di dollari (+45% a/a, precedentemente circa 11,5 miliardi), e quelle per il 2028 a circa 18 miliardi di dollari (+50% a/a, precedentemente circa 16,5 miliardi), prevedendo una crescita dei ricavi data center di circa il 60% per il 2028. La guidance mediana per il terzo trimestre prevede ricavi di 3,15 miliardi di dollari (±5%) e EPS non-GAAP di 1,10 dollari (±0,05 dollari), entrambi superiori alle attese allora del mercato.
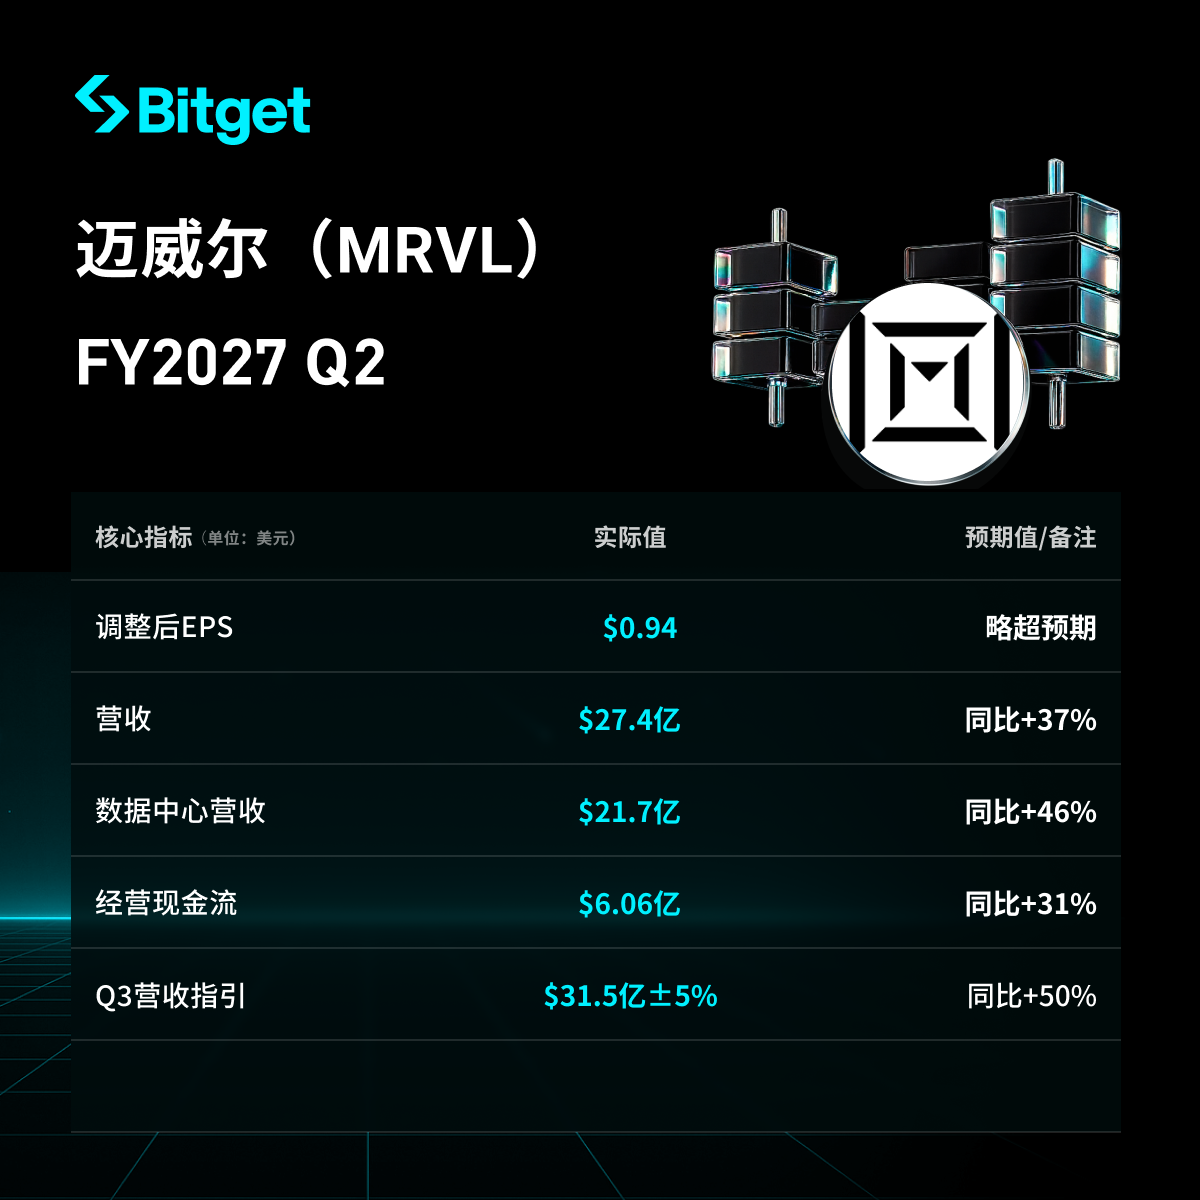
Nonostante i numeri revisionati al rialzo, dopo la chiusura delle contrattazioni il titolo è sceso fino al 7,8%, attestandosi a 222,62 dollari circa, con il focus del mercato che si è spostato sul fatto che la crescita su misura si vedrà solo nella seconda metà dell’anno e che i ricavi legati alla grossa commessa con Google si materializzeranno maggiormente dal 2029 in poi.
1. Prestazioni complessive di ricavi e utili
- Ricavi pari a 2,7393 miliardi di dollari, +36,5%-37% a/a, +13% t/t; nuovo massimo trimestrale, superiori di 39 milioni alla guidance Q2 dell’azienda.
- EPS diluito non-GAAP di 0,94 dollari, +40% a/a (rispetto a 0,67 dollari a/a), in aumento da 0,80 dollari del Q1.
- GAAP EPS diluito di 0,33 dollari, utile netto GAAP di 308 milioni di dollari; utile netto non-GAAP di 865,9 milioni di dollari.
- Margine lordo GAAP del 53,1%, margine lordo non-GAAP del 58,9% (margine lordo non-GAAP dello stesso periodo scorso 59,4%).
- Utile operativo GAAP di 459,7 milioni di dollari, margine operativo del 16,8%; utile operativo non-GAAP di 1,0032 miliardi di dollari, margine operativo del 36,6% (+180bps a/a, +160bps t/t).
- Flusso di cassa operativo di 605,5 milioni di dollari; spese in conto capitale circa 126,7 milioni, flusso di cassa libero circa 479 milioni.
- Cassa e equivalenti per 3,9328 miliardi di dollari (al 1 agosto 2026). Riacquisto di azioni per 200 milioni e dividendi per circa 53,9 milioni di dollari nel trimestre.
Confronto finanziario principale (dati ufficiali)
| Ricavi | 2,7393 mld $ | 2,4178 mld $ | 2,0061 mld $ | +13% | +37% |
| Ricavi Data center | 2,1715 mld $ | 1,8327 mld $ | 1,4905 mld $ | +18% | +46% |
| Margine lordo GAAP | 53,1% | — | — | — | — |
| Margine lordo non-GAAP | 58,9% | — | 59,4% | — | -0,5pt |
| Utile netto GAAP | 308 mln $ | 34,5 mln $ | 194,8 mln $ | forte ripresa | +58% |
| GAAP EPS diluito | $0,33 | $0,04 | $0,22 | — | +50% |
| Utile netto non-GAAP | 865,9 mln $ | — | — | — | — |
| EPS non-GAAP diluito | $0,94 | $0,80 | $0,67 | +18% | +40% |
2. Prestazioni Data Center (core business)
- Ricavi Data center di 2,1715 miliardi di dollari, +46% a/a, +18% t/t, rappresentano il 79% dei ricavi totali (74% lo stesso trimestre scorso, 76% il trimestre precedente), superiori alle attese LSEG (~2,13 miliardi).
- Il CEO Matt Murphy ha dichiarato che la crescita deriva dalla forte domanda trasversale sull’intero portafoglio Data Center: la domanda di Connectivity è elevata, mentre il business Custom accelererà significativamente dalla seconda metà dell’esercizio 2027.
- L’azienda prevede che i chip customizzati per data center avranno una forte espansione nella seconda metà dell’esercizio fiscale 2027 e che i ricavi relativi nel 2028 raddoppieranno rispetto al 2027; la crescita è trainata sia da XPU che dalle soluzioni collegate, incluse CXL e prodotti custom network.
- In conference call è stato confermato: la recente comunicazione 8-K indica l’ampliamento di un accordo commerciale con un grande cliente hyperscale con la sottoscrizione di warrant. Gli analisti attribuiscono la cooperazione a Google. Murphy ha spiegato che l’accordo copre progetti già in esecuzione, nuovi ordini di progettazione e possibili futuri progetti, inclusi acceleratori AI, controller di storage, schede di rete, controller per interfacce di memoria e prodotti near-memory computing per l’ecosistema TPU.
- Murphy ha affermato che l’accordo e altri nuovi progetti danno maggiore fiducia che nel 2029 e oltre, i ricavi customizzati raggiungeranno una dimensione “significativamente maggiore”. Dettagli a lungo termine saranno presentati all’Investor Day del 6 ottobre 2026.
3. Prestazioni degli altri segmenti
- Ricavi Comunicazione e altro: 567,8 milioni di dollari, +10% a/a, -3% t/t, 21% dei ricavi totali (26% a/a).
- Questo segmento non è più il motore principale di crescita, con la quota progressivamente erosa dalla divisione Data Center.
- L’espansione CXL della memoria è stata definita dal management una tecnologia chiave per AI inference; la società ha ottenuto ulteriori design win, mentre i clienti adeguano l’architettura in un contesto di forte domanda di memoria.
4. Allocazione del capitale e piani futuri
- Flusso di cassa operativo del trimestre: 605,5 milioni di dollari; riacquisti per 200 milioni, dividendi per circa 53,9 milioni di dollari.
- A fine trimestre: patrimonio totale di 27,5546 miliardi di dollari, debito a lungo termine di 4,9629 miliardi, patrimonio netto di 18,5316 miliardi di dollari.
- Outlook ricavi 2027 rivisto al rialzo: 12 miliardi di dollari (+45% a/a), superiore alla precedente guidance di circa 11,5 miliardi.
- Outlook ricavi 2028 rivisto a 18 miliardi di dollari (+50% a/a), superiore alla precedente stima di circa 16,5 miliardi; Data Center atteso +60% a/a.
- Chip customizzati: grande accelerazione nella seconda metà del 2027, ricavi 2028 oltre il doppio; la maggior parte degli accordi ampliati con i grandi clienti si rifletteranno principalmente dal 2029 in poi.
- Investor Day: 6 ottobre 2026 a New York, focus sulla strategia di lungo termine per le infrastrutture AI.
5. Guidance per il prossimo trimestre (Q3 FY 2027, fino al 31 ottobre 2026)
- Ricavi 3,15 miliardi di dollari ±5%, valore mediano +15% t/t, +50% a/a; superiori alle stime LSEG/FactSet di circa 3,0-3,04 miliardi.
- EPS non-GAAP 1,10 dollari ±0,05; GAAP EPS 0,53 dollari ±0,05.
- Margine lordo GAAP 52,9%-53,9%; margine lordo non-GAAP 57,5%-58,5%, valore mediano inferiore ai 58,9% del Q2.
- Opex GAAP circa 1,015 miliardi di dollari; Opex non-GAAP circa 655 milioni.
- Numero medio azioni: 900 milioni base, 921 milioni diluite circa.
Tabella di confronto delle guidance
| Ricavi Q3 | 3,15 mld $ ±5% | circa 3,0-3,04 mld $ | Mediana superiore di circa 4%-5% |
| EPS non-GAAP Q3 | 1,10 $ ±0,05 | circa 1,07-1,08 $ | Leggermente superiore alle attese |
| Margine lordo non-GAAP Q3 | 57,5%-58,5% | — | Inferiore ai 58,9% del Q2 |
| Ricavi FY27 | circa 12 mld $ (+45%) | precedente guidance aziendale circa 11,5 mld $ | Aumento di circa 0,5 mld $ |
| Ricavi FY28 | circa 18 mld $ (+50%) | precedente guidance aziendale circa 16,5 mld $ | Aumento di circa 1,5 mld $ |
| Tempistica espansione custom | Accelerazione dalla seconda metà FY27 | Il mercato vorrebbe tempistiche più ravvicinate | Contributo a breve limitato, driver del repricing post chiusura |
6. Contesto di mercato e preoccupazioni degli investitori
- Il conflitto principale non è se “il trimestre abbia battuto le attese”, ma se “il battito sia stato troppo piccolo e la guidance rivista troppo lontana nel tempo”. Da inizio anno il titolo si è quasi triplicato trainato dall’AI, e gli investitori vorrebbero vedere risultati custom nelle guidance immediatamente, non tra sei mesi o due anni.
- Il titolo è sceso fino al 7,8% post mercato: il Q2 ha solo leggermente battuto le attese, il margine lordo è in calo anno su anno, e la guidance Q3 sui margini è più bassa, bilanciando i rialzi su ricavi e outlook annuale.
- L’accordo legato a Google secondo i media potrebbe valere fino a 120 miliardi fino all’esercizio fiscale 2033, e garantire fino a 12,2 miliardi di equity, ma il management ha chiarito che la parte più consistente dei ricavi custom arriverà solo dal 2029 in poi, interpretato dal mercato come un rimando dei ricavi attesi.
- La crescita resta fortemente correlata ai data center (oggi 79%). Il business Connectivity è ora più visibile, il custom è centrale nella narrativa ma in ritardo; Communication e altri sono in calo sequenziale e non compensano il gap temporale.
- Qualità dell’utile: il gap tra GAAP e non-GAAP è importante (non-GAAP EPS Q2 0,94$ vs GAAP 0,33$) soprattutto per stock option e ammortamento intangibili da M&A. Il mercato guarda il non-GAAP, ma queste spese permangono nel tempo.
- L’Investor Day del 6 ottobre sarà cruciale: se non verrà illustrato in modo più concreto e ravvicinato il ramp up sulle custom, la tempistica dei ricavi Google e la traiettoria sui margini, la rivalutazione del titolo resterà lenta.
In sintesi: Questa è una trimestrale “numeri meglio del previsto e guidance rivista al rialzo, ma con la concretizzazione dei ricavi custom e dei maxi accordi Google rinviata”. Il posizionamento a breve dipenderà da quanto il mercato valorizzerà le revisioni da 12 e 18 miliardi contro il costo d’attesa dopo una sorpresa del 74% nello scorso periodo.
Promozione limitata sulle azioni:Agosto beneficio nuovi utenti: acquista azioni USA e ricevi azioni Nvidia in regalo Conviene di più tradare adesso!
Se sei un principiante su rtoken, appena approcciato alle azioni spot? Questi brevi video educational ti aiuteranno a capire tutto in una volta sola!
“Cos’è il trading spot azionario e quali differenze rispetto alle azioni USA tradizionali”
“Come scegliere i migliori token azionari su UEX o ETF? Due indicatori chiave per evitare errori”
Disclaimer
Il contenuto di questo articolo è solo a scopo informativo e non costituisce alcun consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
La corsa dell’AI resiste al rendimento del 5% dei Treasury USA! Il Nasdaq raggiunge nuovi massimi rafforzando la struttura “80/20”, Wall Street rivaluta il rapporto azioni/obbligazioni.
Il rendimento dei Treasury USA a 30 anni ha raggiunto circa il 5,53%, il livello più alto dal 2004, mentre il Brent rimane sopra i 100 dollari al barile. Gli asset rischiosi hanno nuovamente resistito alla pressione, riflettendo la fiducia degli investitori che la commercializzazione delle applicazioni AI e la crescita dei profitti aziendali possano, in una certa misura, compensare l'impatto dell'aumento dei costi di finanziamento e dei tassi di sconto.
Le infrastrutture AI si scontrano con un “muro”! Marvell: le connessioni in rame e il collo di bottiglia della memoria diventano la chiave per la prossima fase di espansione della potenza di calcolo
La competizione nella potenza di calcolo AI si sta evolvendo in una sfida a livello di sistema che comprende interconnessione e memoria. Un dirigente di Marvell ha dichiarato che i modelli di inferenza hanno spinto la crescita delle cache KV di circa 10 volte in nove mesi, rendendo la memoria su singolo rack insufficiente per le nuove esigenze. Le connessioni in rame stanno raggiungendo il loro limite, mentre l'interconnessione ottica e l'espansione della memoria stanno diventando il fulcro dell'aumento della potenza di calcolo. La personalizzazione è ormai una tendenza del settore e Marvell, grazie a SerDes analogici, tessuti fotonici di memoria e soluzioni completamente personalizzate per la catena di fornitura, sta beneficiando di questi sviluppi.
Prezzi delle criptovalute
Altro


