
Previsione dei risultati finanziari del Q3 di Adobe: i 90 milioni di utenti gratuiti potranno convertire in crescita a pagamento?
 2026/09/09 07:59
1. Punti chiave dell'investimento
Adobe (ADBE.US) pubblicherà i risultati del terzo trimestre dell'anno fiscale 2026 dopo la chiusura delle contrattazioni USA il 10 settembre 2026. Il consenso di Wall Street prevede ricavi di circa 6,69 miliardi di dollari (circa +11,7% su base annua), con un utile per azione non-GAAP atteso di circa 6,08 dollari (circa +14,5% su base annua); la guidance aziendale è di ricavi 6,67–6,72 miliardi di dollari, EPS non-GAAP 6,05–6,10 dollari.
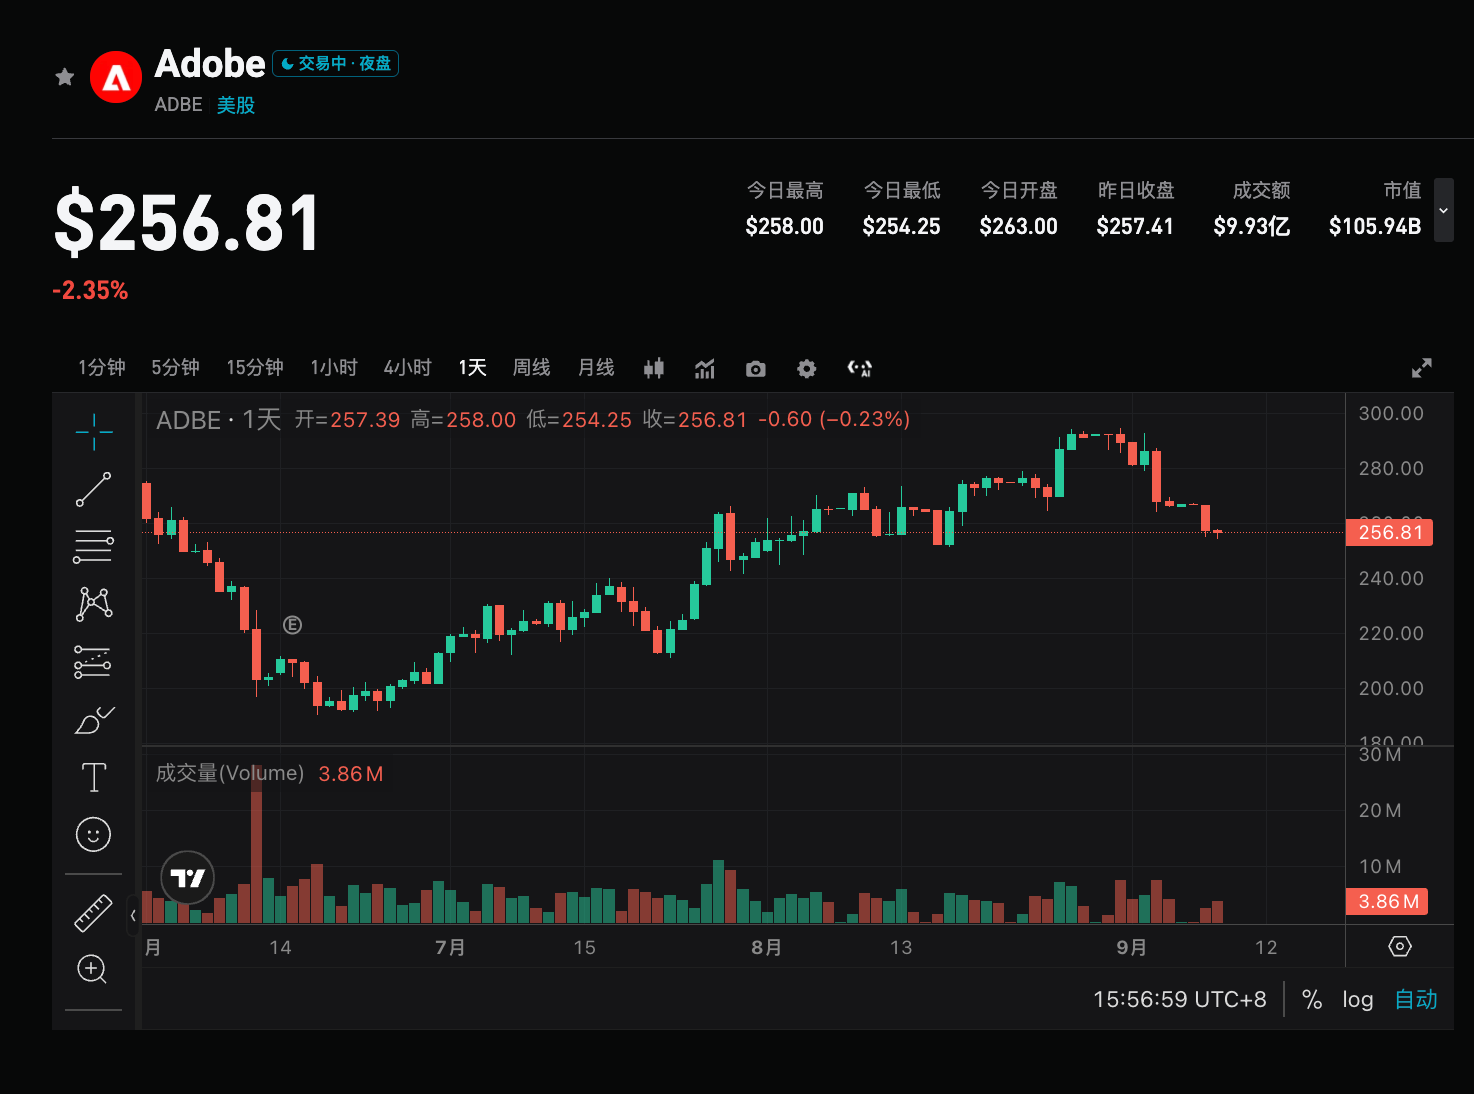
Negli ultimi dodici mesi il prezzo dell’azione è rimasto sotto pressione, con un calo di circa il 18% da inizio anno. Il nodo centrale del mercato non sta sugli utili attuali, bensì sulla capacità degli utenti free e delle funzionalità AI di trasformarsi in un ARR sostenibile. Questa trimestrale testerà la validità del modello “scala utenti prima, monetizzazione dopo”.
2. Quattro punti di attenzione principali
Focus 1: Riusciranno 90 milioni di utenti gratuiti a passare al pagamento?
Adobe sta spostando la crescita dal “pagamento per strumenti professionali” a “scala utenti + uso dell’AI”. Nel Q2, gli utenti mensili attivi gratuiti per la creatività sono saliti oltre 90 milioni (+70% su base annua), mentre il traffico correlato ad Adobe.com è cresciuto di oltre 50% anno su anno; Acrobat+Express conta oltre 850 milioni di utenti mensili (+20% su base annua circa).
Il mercato non guarda più solo all'espansione della MAU, ma alla conversione a pagamento e all’intensità d’uso. Se la creazione si sposta su ChatGPT, Claude e altre piattaforme senza tornare su Adobe per editing professionale e controllo del brand, il vantaggio competitivo storico si assottiglia.
Focus 2: I ricavi AI stanno passando dal rilascio funzionale alla monetizzazione quantificabile?
Nel Q2 l’AI-first ARR ha superato 500 milioni di dollari (triplicato anno su anno), ARR di Firefly in crescita sequenziale di circa +50%, vicino a fine periodo a 300 milioni di dollari. Portare l’AI agli utenti si può considerare fatto; il passo successivo è dimostrare che il volume d’uso genera ricavi incrementali, invece di solo alzare il costo di acquisizione clienti. Le dichiarazioni su Firefly, Creative Agent e GenStudio durante la call influenzeranno la valutazione del mercato sulla crescita pagata FY27.
Focus 3: Qualità della crescita ARR e obiettivo annuo al 10,2%
L’ARR totale del Q2 arriva a 27,1 miliardi di dollari (+12,5% su base annua), di cui circa 480 milioni sono dovuti al consolidamento di Semrush; la crescita ARR prevista per l’anno resta al 10,2%. Il mercato teme che la crescita organica venga diluita dalla gratuità e dal ritardo di parte degli aumenti di prezzo.
Se nel Q3 il net new ARR migliora e AI-first e Firefly proseguono nella crescita, la qualità degli utili sarà più solida; se invece gli utenti gratuiti crescono molto ma l’ARR non tiene il passo, il modello verrà rivalutato.
Focus 4: Nuovo CEO e transizione di leadership
Anil Chakravarthy subentrerà il 1 dicembre a Shantanu Narayen, che ha guidato l’azienda per 18 anni — una transizione interna che probabilmente garantirà continuità strategica. Creative Agent è già integrato in photoshop, premiere e altri prodotti core, e con l’acquisizione di Topaz Labs sono state rafforzate le capacità lato client. La collaborazione con l’Arabia Saudita copre oltre 27 milioni di utenti, per un valore totale superiore a 4 miliardi di dollari; i ricavi a breve termine sono limitati, ma ciò che va osservato sono budget aziendali, frequenza d’uso e la capacità di accelerare di nuovo l’ARR.
3. Rischi e opportunità
Catalizzatori positivi:
- Net new ARR superiore alle attese, obiettivo annuo al 10,2% confermato.
- AI-first e Firefly continuano la crescita sostenuta, migliora la conversione da gratuito a pagamento.
- Il management fornisce maggior chiarezza sulla monetizzazione FY27.
Rischi al ribasso:
- I risultati si fermano solo al valore guida mediano, senza miglioramento dell’ARR.
- Espansione continua degli utenti gratuiti con conversione a pagamento debole.
- L’AI cannibalizza le esigenze professionali, mentre la guidance del CEO in transizione resta più cauta.
4. Suggerimenti di strategia operativa
Note tattiche (ADBE, prezzo di chiusura al 8 settembre: 257,26$):
- Prima dei risultati: prezzo sceso dopo un picco a 294–295, rotto il supporto della media a 20 giorni (273), sottopassata anche la media a 200 giorni (267,6), ora testata la media a 50 giorni (250). Il rapporto rischio/rendimento pre-evento è nella media, volatilità implicita circa 8%, IV elevata. Mantenere bassa l’esposizione sull’evento. Evitare di incrementare posizioni long a leva sotto quota 250.
- Struttura long: chiusura sopra nuovamente 268–276, con ritracciamento mantenuto su 250–254. Resistenze superiori a 285–295, poi 306 / 330. Stop loss si può posizionare su 248 oppure, in base al proprio profilo di rischio, spostare a 240 / 220 inferiori.
- Struttura short / di copertura: se dopo uno strappo non si recupera 250–254, o fallisce l'attacco a 268–276. Livelli inferiori di riferimento: 244 / 240 / 220. In scenario estremo, 190 (vicino ai minimi a 52 settimane).
Dati chiave: Gli elementi da monitorare saranno se i ricavi totali e l’EPS non-GAAP battono la guidance; total ARR / net new ARR e realizzazione dell’obiettivo annuo 10,2%; AI-first ARR, Firefly ARR e conversione a pagamento.
In presenza di dati migliori delle attese e guidances solide, attenzione a possibili prese di profitto post euforia; se i risultati sono solo in linea e la qualità ARR è debole, occhio ai gap post-mercato e riduzione della volatilità implicita. Impostare size delle posizioni e stop loss secondo la propria tolleranza al rischio, evitando di inseguire le direzioni in scenari di alta volatilità.
Se sei un principiante nelle azioni rtoken e ti sei appena avvicinato al trading spot sulle azioni, questi video educativi ti aiuteranno a capirci tutto in una volta!
“Cos’è il trading spot azionario e quali sono le differenze con le tradizionali azioni USA”
Disclaimer: I contenuti sopra riportati sono solo a scopo informativo e non costituiscono consulenza finanziaria.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il rapporto del terzo trimestre è imminente, Samsung Electronics e SK Hynix affrontano aspettative "estremamente elevate", mettendo alla prova il "mercato globale dell'AI".
L'ondata dell'AI sta guidando un "super ciclo" globale dei semiconduttori; Samsung e SK Hynix potrebbero vedere il loro utile operativo combinato per il terzo trimestre avvicinarsi al record storico di 190 mila miliardi di won sudcoreani. La competizione per la HBM4 si sta intensificando, mentre l'aumento di dieci volte della domanda di larghezza di banda di memoria da parte dell'AI generativa trasforma la memoria stessa nel vero "sangue" dei data center AI. Due imminenti rapporti finanziari determineranno se questa prosperità sia solo un fenomeno temporaneo o il segnale di una rivoluzione strutturale che rimodellerà le infrastrutture tecnologiche.

Direttore di Meta AI Alexandr Wang: Perché voglio creare Muse
Muse ha raggiunto 2,8 milioni di download in soli 12 giorni, superando le performance di ChatGPT nello stesso periodo e stabilendo un record di 264.000 download giornalieri negli Stati Uniti — il valore di mercato di Meta è così aumentato di 234 miliardi di dollari. Dietro a tutto ciò, vi è la lettera aperta del Chief AI Officer Alexandr Wang, che parla del "desiderio umano", e l'acquisizione da 14,3 miliardi di dollari di Zuckerberg, considerata allora "folle": oggi, risulta forse la mossa più vantaggiosa della storia della Silicon Valley, almeno sul piano del talento.
UBS: mantiene il rating "Neutrale" su Tesla (TSLA.US), prezzo obiettivo 385 dollari. La narrazione sull'AI guida la logica di valutazione del prezzo delle azioni.
UBS prevede che la consegna globale di Tesla nel terzo trimestre del 2026 (3Q26) sarà di circa 470.000 unità, con un calo del 5% su base annua e dell'1% su base trimestrale.
La corsa dell’AI resiste al rendimento del 5% dei Treasury USA! Il Nasdaq raggiunge nuovi massimi rafforzando la struttura “80/20”, Wall Street rivaluta il rapporto azioni/obbligazioni.
Il rendimento dei Treasury USA a 30 anni ha raggiunto circa il 5,53%, il livello più alto dal 2004, mentre il Brent rimane sopra i 100 dollari al barile. Gli asset rischiosi hanno nuovamente resistito alla pressione, riflettendo la fiducia degli investitori che la commercializzazione delle applicazioni AI e la crescita dei profitti aziendali possano, in una certa misura, compensare l'impatto dell'aumento dei costi di finanziamento e dei tassi di sconto.
Prezzi delle criptovalute
Altro


