Bitget App
Trade smarter
Acquista CryptoMercatiTradingPerpsStocksEarnAziendaIA e altro
Il aumento on-chain del 42% di Shiba Inu (SHIB) non è ancora rialzista: ecco perché

Il aumento on-chain del 42% di Shiba Inu (SHIB) non è ancora rialzista: ecco perché

UTodayUToday2026/09/13 10:12
Mostra l'originale

L'attività on-chain di Shiba Inu è notevolmente migliorata, con una metrica chiave aumentata di circa il 42%. Questo tipo di crescita potrebbe inizialmente suggerire una ripresa della domanda di SHIB. Tuttavia, il grafico dei prezzi mostra perché sarebbe prematuro considerarlo una conferma rialzista.

L'attività on-chain di SHIB sarà d'aiuto?

L'indicatore principale che mostra che stanno avvenendo più transazioni o interazioni è un aumento dell'attività on-chain. Non è specificato se tali transazioni riguardano acquisti, vendite, trasferimenti di wallet o altro tipo di attività. Un aumento dell'attività richiede una conferma da parte di prezzo, volume e struttura di mercato affinché il segnale diventi davvero rialzista.

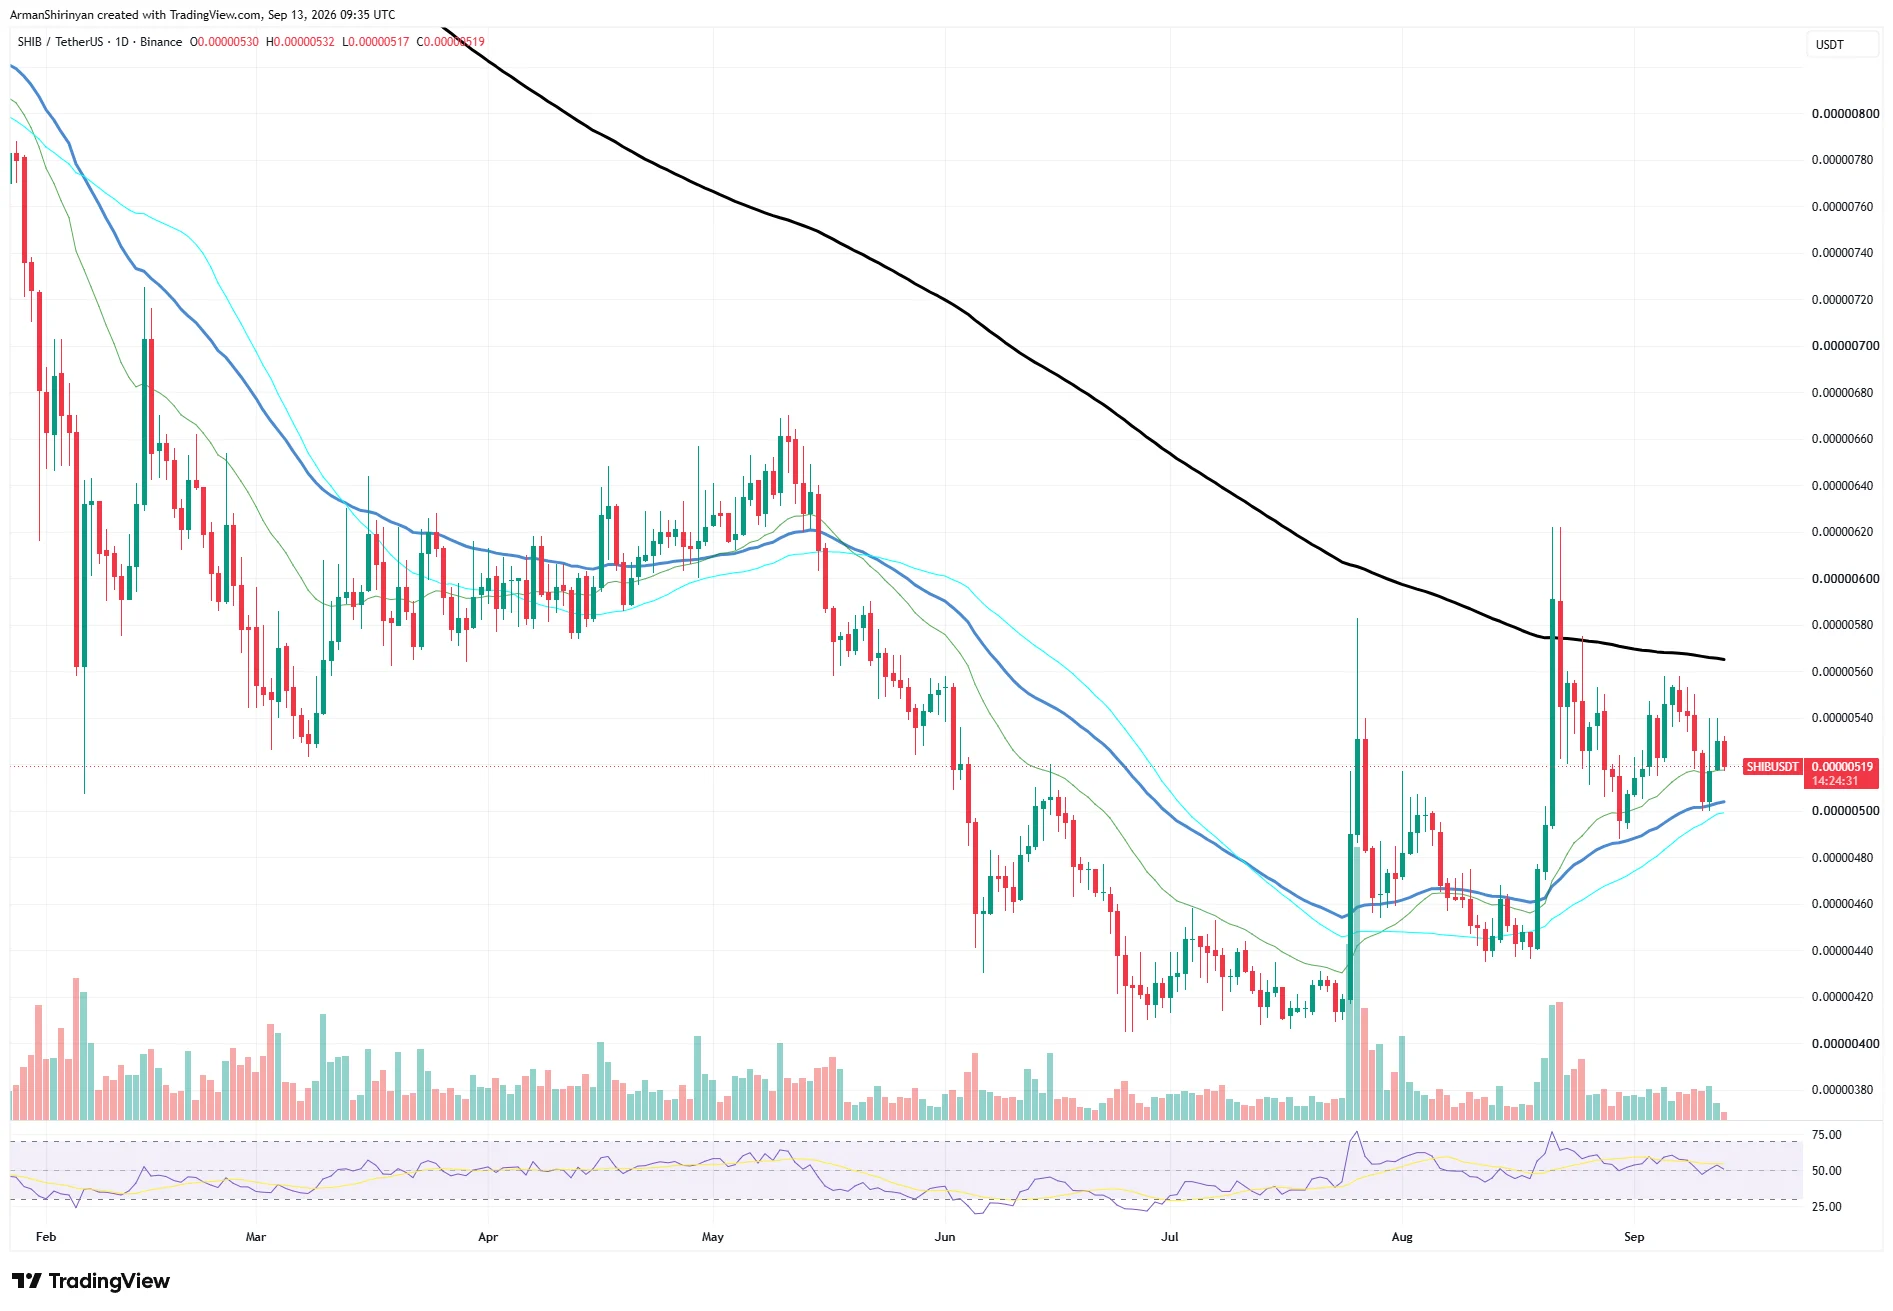
Attualmente, SHIB viene scambiato intorno a $0,00000521. Il token ha compiuto progressi significativi rispetto al minimo di luglio di circa $0,0000041, ma la ripresa si è bloccata più volte prima che potesse svilupparsi un vero cambio di tendenza a lungo termine.

Principale barriera per SHIB

La barriera più evidente si trova tra $0,0000056 e $0,0000057, dove la media mobile a lungo termine è ancora discendente. Durante il picco di fine agosto, SHIB ha superato temporaneamente questa zona, raggiungendo circa $0,0000062, ma i compratori non sono riusciti a sostenere la rottura. Il prezzo è rapidamente tornato sotto la resistenza.

Le condizioni a breve termine sono migliori. Un'area di supporto immediata è creata dalla posizione attuale di SHIB sopra un gruppo di medie mobili intorno a $0,0000050–$0,0000051. Mantenere quel cluster consente un nuovo tentativo di ripresa. Tuttavia, perdere $0,0000050 indebolirebbe la struttura e potrebbe esporre all'area di circa $0,0000047–$0,0000045.

Inoltre, il momentum offre poche rassicurazioni. Invece di mostrare una forza rialzista costante, l'RSI giornaliero si trova nella zona neutrale a 50. Anche il volume di scambio è diminuito in modo significativo rispetto ai picchi che hanno accompagnato i rally di luglio e agosto.

Per questo motivo, non è opportuno interpretare l'aumento on-chain del 42% come un segnale rialzista autonomo. L'attività sulla rete può aumentare prima dei cambiamenti di prezzo, ma può anche aumentare in assenza di un reale impulso agli acquisti.

Deve essere ancora il mercato stesso a fornire una conferma per SHIB. Un movimento sostenuto sopra $0,0000056–$0,0000057, idealmente con un aumento di volume e momentum, fornirebbe prove più forti che l'aumento dell'attività on-chain si stia traducendo in una domanda reale.
News Image 0
0
0

Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.

PoolX: Blocca per guadagnare
Almeno il 12% di APR. Sempre disponibile, ottieni sempre un airdrop.
Blocca ora!

Ti potrebbe interessare anche

BUZZ-Moderna sale alle stelle dopo l'inclusione nel Nasdaq 100; Bank of America alza il prezzo obiettivo

Il 9 ottobre - Le azioni di Moderna MRNA.O sono aumentate di circa il 12% venerdì, raggiungendo i 220 dollari e toccando il livello più alto da gennaio 2022, dopo l'inclusione della società nel Nasdaq 100 Index .NDX; Bank of America ha alzato il target price da 170 a 200 dollari. ** Il titolo aveva chiuso a 197 dollari giovedì. ** Gli analisti di Bank of America mantengono un giudizio neutrale, osservando che la revisione al rialzo del target price riflette una leggera diminuzione delle stime sui ricavi statunitensi per il business covid-19, compensata dalla crescita prevista delle vendite di vaccini antinfluenzali entro il 2027, “insieme a una maggiore stima sul prezzo atteso per intismeran e alla previsione di una crescita delle vendite nei prossimi anni”; intismeran è un vaccino contro il cancro sviluppato in collaborazione con Merck & Co. (MRK.N). ** Tuttavia, gli analisti sottolineano che gran parte del valore di intismeran è già incorporato nel prezzo delle azioni prima della riunione ESMO (European Society for Medical Oncology) e della prossima pubblicazione dei dati clinici. ** Poiché i risultati del terzo trimestre saranno pubblicati solo dopo la presentazione alla conferenza ESMO il 24 ottobre, Bank of America ritiene che i risultati del terzo trimestre siano di importanza minore. Tuttavia, la banca resta fiduciosa che la società possa raggiungere una crescita dei ricavi fino al 10% entro il 2026 e un saldo di cassa di fine anno compreso tra i 4.7 e i 5.2 miliardi di dollari. La banca segnala che la propria stima sui ricavi da vaccini preventivi per il terzo trimestre, pari a 812 milioni di dollari, è inferiore al consenso di mercato, così come la stima sui ricavi totali di 848 milioni di dollari. ** Dal 18 agosto, il prezzo delle azioni di MRNA è salito costantemente dopo che intismeran (link) ha mostrato dati clinici di fase avanzata incoraggianti, spingendo gli investitori ad acquistare il titolo. ** Moderna è stata inclusa nel Nasdaq 100 Index (link) sostituendo Warner Bros Discovery, poiché quest’ultima è in procinto di fondersi con Paramount Skydance. ** Dall’inizio dell’anno, le azioni Moderna sono aumentate di circa il 650%, segnando il maggiore guadagno annuale di sempre per il titolo e facendo di Moderna la miglior performance dello S&P 500 index .SPX dall’inizio dell’anno. Per confronto, l’indice S&P 500 Health Care .SPXHC è cresciuto solo del 10.3% dall’inizio del 2026. (Per facilitare i non madrelingua inglesi, Reuters fornisce la traduzione automatica dei suoi articoli in diverse lingue. Poiché la traduzione automatica può contenere errori o non riflettere adeguatamente il contesto, Reuters non garantisce l’accuratezza del testo tradotto automaticamente ed è fornita solo come cortesia per i lettori. Reuters non si assume alcuna responsabilità per eventuali danni o perdite derivanti dall’uso della funzione di traduzione automatica.)

路透社•2026/10/09 18:51

Movimento anomalo nelle azioni USA | Trex Bio (TRXB.US) debutta sul mercato azionario statunitense, dopo l’apertura cala oltre l’1,3%

Al momento della pubblicazione, il titolo è sceso di oltre l'1,3%, attestandosi a 13,805 dollari.

智通财经•2026/10/09 16:32

Punti di vista dei broker: Gli analisti sono scettici sull'acquisizione tra Starbucks e Chipotle

Ultime novità 9 ottobre - Il Financial Times ha riportato giovedì che Starbucks (SBUX.O) ha esplorato una potenziale acquisizione di Chipotle (Chipotle CMG.N), mossa che riporterebbe il CEO Brian Niccol al brand di burrito messicano che aveva già guidato. Starbucks ha rifiutato di commentare, affermando che l’azienda rimane “totalmente concentrata” sul processo di ristrutturazione aziendale. Il titolo Chipotle è sceso di circa il 4% a 31,32 dollari venerdì, dopo essere salito del 6,2% nella sessione precedente. Razionalità strategica limitata BTIG si è dichiarata “fortemente scettica”, sottolineando che l’operazione “non ha senso a livello operativo”, causerebbe un’importante diluizione per gli azionisti Starbucks e disturberebbe la gestione. “Nel corso degli anni abbiamo sentito di molte acquisizioni multi-brand... ma poche si sono verificate e ancor meno sono state di successo,” ha affermato BTIG. William Blair ha osservato che, a giugno, il debito netto di Starbucks pari a 9,4 miliardi di dollari rende il finanziamento dell’acquisizione “non sostenibile” e porterebbe il rapporto di leva combinato a circa 6 volte, un livello elevato per il settore della ristorazione. D.A. Davidson ha dichiarato che, date le notevoli differenze tra i marchi e le scarse sinergie evidenti, la probabilità di successo dell’operazione è del 20% o inferiore. Raymond James ha osservato che, dato il basso grado di sovrapposizione del menù, i benefici nella supply chain sarebbero limitati e che le piattaforme multi-brand di ristorazione hanno registrato risultati contrastanti. Susie David Kaniain di eMarketer ha dichiarato che la familiarità di Niccol potrebbe ridurre il rischio esecutivo, ma gli investitori potrebbero comunque percepire questa operazione come una “costosa distrazione” nel percorso di trasformazione di Starbucks.

路透社•2026/10/09 16:16