
La correlazione negativa tra tasso reale e prezzo dell’oro si sta indebolendo, gli istituti affermano che l’oro riceve un supporto strutturale

Huitong Network, 22 settembre —— Suki Cooper, responsabile globale della ricerca sulle materie prime di Standard Chartered Bank, ha sottolineato che la tradizionale correlazione inversa tra oro e tassi di interesse reali si sta indebolendo. Nonostante il rialzo dei tassi della Federal Reserve e l'aumento dei rendimenti dei Treasury USA, continuano ad affluire fondi negli ETF sull'oro e le posizioni speculative non sono ancora sovraffollate. Nel breve termine, il rafforzamento del dollaro USA rappresenta il principale rischio ribassista, ma il supporto strutturale, come gli acquisti delle banche centrali e la de-dollarizzazione, rimangono solidi. La banca prevede che il prezzo medio dell'oro nel quarto trimestre possa raggiungere 4650 dollari per oncia, e che vi sia spazio per un recupero entro fine anno.
Da lungo tempo, il tasso di interesse reale è stato considerato la variabile principale che influenza il prezzo dell'oro, con una forte correlazione inversa. Tuttavia,
Indebolimento della logica tradizionale di correlazione, sensibilità del prezzo dell'oro ai rendimenti reali in diminuzione
Suki Cooper afferma che, dopo il rialzo di 25 punti base della Federal Reserve della scorsa settimana, il prezzo dell'oro ha già assorbito la notizia negativa e recuperato le perdite, attualmente si sta appoggiando alla media mobile a 50 giorni per cercare un supporto tecnico. L'attenzione del mercato si sta spostando dalla politica monetaria a breve termine verso temi a lungo termine più ampi, tra cui la de-dollarizzazione, il rischio di svalutazione valutaria e la possibilità di interventi sul mercato. Il modello di oscillazione del prezzo dell'oro continuerà, ma la domanda ufficiale generata dagli acquisti continui delle banche centrali fornirà un supporto costante, i vari fattori strutturali rimangono presenti, anche se il ritmo di crescita del prezzo dell'oro potrebbe rallentare.
I dati confermano chiaramente il cambiamento nella correlazione. Cooper dice: “Il coefficiente di correlazione tra oro e i rendimenti dei Treasury USA a 10 e 30 anni si avvicina ora alla neutralità, rispettivamente al -20% e -10%. Anche la correlazione inversa tra oro e i rendimenti reali a 2 e 5 anni si è indebolita: i coefficienti sono scesi dal -30% e -38% di un mese fa a -16% e -22%, anche se restano comunque degni di nota.”
Nel 2026 le aspettative di politica monetaria del mercato sono cambiate radicalmente, e questa variazione merita particolare attenzione. All'inizio dell'anno il mercato puntava su due tagli dei tassi da parte della Federal Reserve, quando il prezzo dell'oro era intorno ai 4500 dollari per oncia. Ora,
I flussi di investimento continuano a tornare, le posizioni speculative non sono troppo affollate
Anche se i rendimenti dei Treasury USA rimangono elevati, la domanda di investimento per l'oro sta tornando ad aumentare.
Per quanto riguarda le posizioni speculative, al momento il mercato non mostra segni di eccessivo affollamento. Nei giorni che hanno preceduto la riunione della Federal Reserve di settembre, gli investitori di breve termine hanno principalmente ridotto l'esposizione sull'oro prendendo profitto: nelle due settimane precedenti la riunione la posizione netta lunga dei fondi è diminuita di 11.800 contratti, il calo più ampio da marzo di quest'anno, con un totale di 14.000 contratti long in meno.
Cooper afferma: “I capitali di breve termine di solito scontano in anticipo le attese di rialzo dei tassi, reagendo più velocemente rispetto alle attese di taglio. Pertanto, una volta incorporato il rialzo, lo spazio di ribasso per il prezzo dell'oro si restringe.” Attualmente le posizioni nette long dei fondi rappresentano ancora il 34% delle posizioni totali, mantenendosi su livelli positivi. Tuttavia, Standard Chartered Bank ritiene che il posizionamento attuale non sia ancora eccessivamente affollato, non esiste un grande rischio di liquidazioni di massa.
Il dollaro USA resta il rischio principale nel breve termine, la previsione del prezzo dell'oro per il quarto trimestre emerge
Gli economisti di Standard Chartered prevedono che la Federal Reserve effettuerà un ulteriore rialzo dei tassi a dicembre, poi manterrà i tassi invariati per tutto il 2027. Dopo aver alzato le previsioni sul tasso terminale della Fed di 50 punti base, la banca ha aggiornato anche le previsioni per la curva dei rendimenti dei Treasury USA. Sebbene sul lungo termine ci sia ottimismo su una possibile ripresa dei prezzi dell'oro entro fine anno, permangono ancora fattori ribassisti.
Suki Cooper osserva che
Il rialzo di settembre ha attenuato in parte le preoccupazioni di mercato sulla svalutazione del dollaro USA, accrescendo il vantaggio relativo dei rendimenti in dollari, dunque un ulteriore rafforzamento del dollaro potrebbe esercitare pressioni di breve durata sul prezzo dell’oro. Tuttavia, gli investitori avevano già ampiamente prezzato tale possibilità prima della riunione, e la successiva presa di profitto è stata di breve durata. Standard Chartered Bank prevede che il prezzo medio dell’oro nel quarto trimestre sarà di circa 4650 dollari per oncia, mentre il prezzo medio spot del terzo trimestre è di circa 4350 dollari per oncia; l’istituto resta ottimista su un recupero dei prezzi entro fine anno.
Conclusioni
Il quadro per la determinazione del prezzo dell’oro sta cambiando: l’influenza dei tassi reali, un tempo dominante, sta calando, mentre crescono la narrativa della de-dollarizzazione e degli acquisti da parte delle banche centrali. Nel breve periodo, il rafforzamento del dollaro e le attese di ulteriori rialzi Fed introdurranno volatilità, limitando l’ascesa dell’oro, ma il posizionamento speculativo non è accentuato e i flussi negli ETF forniscono sostegno.
Secondo l’analisi di Standard Chartered,
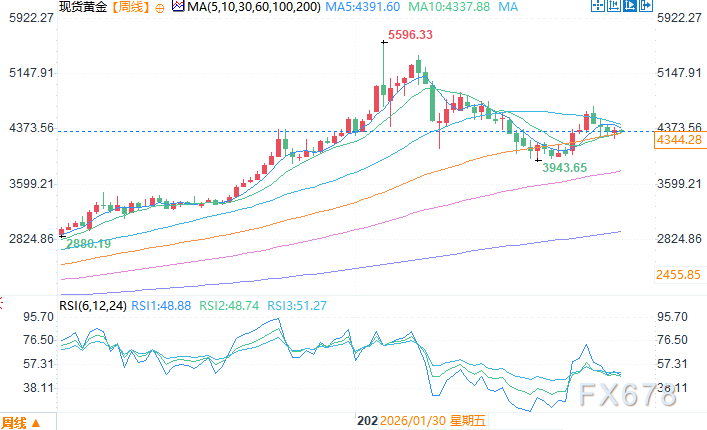
Grafico settimanale oro spot Fonte: Yihuitong
Ore 11:15 del 22 settembre, oro spot quota 4346,28 dollari/oncia
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Notizie: TSMC aumenterà i prezzi della produzione di wafer dal 3% al 6% a partire da gennaio prossimo, con la visibilità degli ordini estesa fino al 2030
Secondo quanto riportato dai media, i processi avanzati ad alto costo di TSMC come 2nm e 3nm hanno registrato i maggiori aumenti di prezzo; invece i processi maturi e speciali vengono negoziati singolarmente a seconda del prodotto, del tasso di utilizzo e delle condizioni del cliente. Attualmente, l’utilizzo della capacità degli impianti TSMC da 8 pollici supera il 100% e i processi inferiori a 45nm sono a pieno regime. La costruzione di data center AI non solo sta trainando la domanda di GPU e HBM, ma anche quella di ordini di processo maturo per PMIC, MCU e IC analogici.
Il Tesoro degli Stati Uniti prevede di riacquistare fino a 6 miliardi di dollari in titoli di Stato a lungo termine, il rendimento dei trentennali raggiunge il massimo dal 2007.
Questa è la seconda ondata di operazioni di riacquisto di titoli di Stato a lungo termine da parte del Tesoro. Questa volta saranno riacquistati titoli di Stato con scadenza tra 20 e 30 anni. Dopo l'annuncio del limite massimo previsto, il rendimento dei Treasury USA a 30 anni ha continuato a salire, superando temporaneamente il 5,4%. Nella prima tornata di riacquisti di due settimane fa, il limite massimo era stato anch'esso fissato a 6 miliardi di dollari, inferiore alle aspettative di alcuni operatori di mercato; il riacquisto effettivo è stato di soli 5,2 miliardi di dollari, poiché, secondo il Tesoro, non sono state presentate offerte competitive a sufficienza.
Pressione da molteplici fattori, la svendita dei titoli di stato USA si intensifica! Il rendimento a 5 anni supera il 5% per la prima volta dal 2007, quello a 10 anni supera il 5,1%
L'indice PMI degli Stati Uniti per settembre è risultato superiore alle aspettative, il prezzo internazionale del petrolio è tornato sopra i 100 dollari e i segnali di ulteriori rialzi dei tassi da parte dei membri della Federal Reserve hanno tutti influito negativamente sul mercato obbligazionario. La deludente asta dei titoli di stato a 5 anni ha peggiorato ulteriormente la situazione del mercato obbligazionario. Il livello psicologico del 5% sui rendimenti dei treasury a 10 anni sta perdendo il suo ruolo di "tetto massimo" e il mercato ha iniziato a discutere la possibilità del 6%. Oltre alle aspettative di ulteriori rialzi dei tassi, anche le pressioni fiscali e l’aumento dell’offerta stanno contribuendo all’aumento dei rendimenti delle obbligazioni a lungo termine.
Secondo quanto riportato dai media, l'amministrazione Trump ha preso in considerazione un divieto di esportazione di diesel della durata di 90 giorni, poi smentito; il ministro dell'energia degli Stati Uniti si è apertamente opposto
Mercoledì, secondo quanto riportato da Politico, l'amministrazione Trump si sta preparando a un divieto di esportazione di diesel della durata di 90 giorni. Successivamente, Reuters ha riferito che gli Stati Uniti non sono pronti a implementare tale divieto. Nello stesso giorno, il ministro dell'Energia degli Stati Uniti ha dichiarato che vietare le esportazioni di diesel "sicuramente non funzionerebbe", poiché questa misura costringerebbe le raffinerie a ridurre la capacità produttiva, facendo così aumentare i prezzi della benzina e del carburante per aerei. Dopo il reportage di Politico, i future sul diesel americani sono scesi di oltre il 7%, con un successivo recupero parziale, ma senza riuscire a colmare la perdita.
Prezzi delle criptovalute
Altro


