
Prospettive per il rapporto finanziario Q4 di Costco: verifica del ritorno di capitale e dei membri dopo il ritracciamento del mercato ribassista
 Bitget2026/09/23 04:08
🔥 Radar dei titoli caldi USA ora online! 3 principali temi azionari USA + 6 titoli selezionati + calendario con 7 eventi chiave: dove sono le opportunità questa settimana? Clicca sul link per vedere in un’immagine 22 possibili direzioni di trading→
- Punti chiave d’investimento a colpo d’occhio
Costco (COST.US) pubblicherà il 24 settembre 2026, dopo la chiusura di Wall Street, i risultati del quarto trimestre fiscale 2026 (16 settimane, chiuse il 30 agosto). Il consenso di Wall Street prevede ricavi totali di circa 94,8 miliardi di dollari (+10,0% YoY), un utile per azione rettificato di circa 6,53 dollari (+11,2% YoY, rispetto a 5,87 dollari dell’anno precedente); l’EPS annuale stimato è di circa 20,5 dollari (rispetto a circa 18,2 dell’anno scorso), con ricavi annuali previsti oltre i 301 miliardi di dollari.
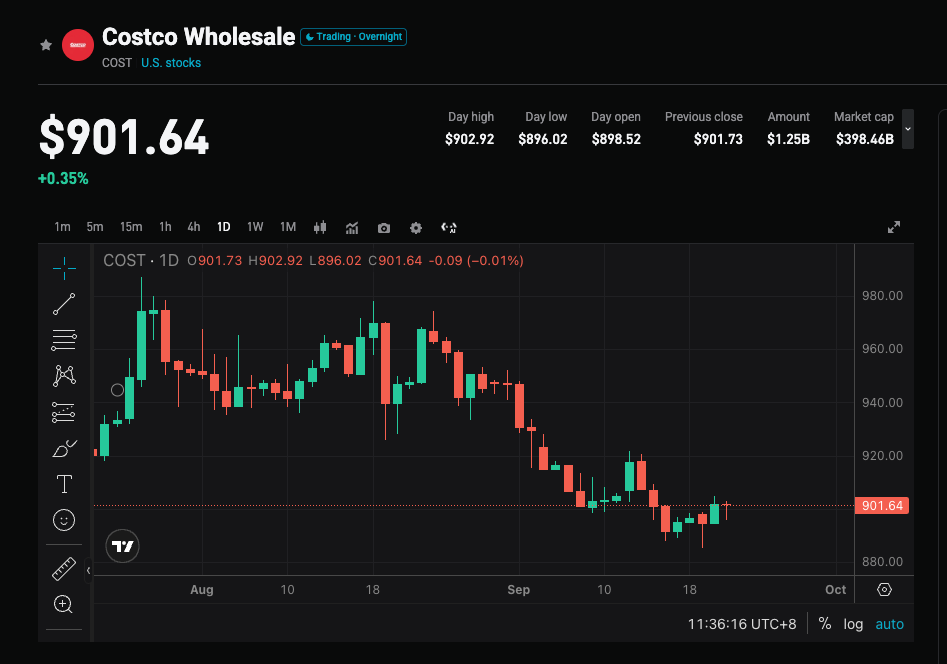
L’azienda ha già comunicato in anticipo vendite nette Q4 pari a 93,9 miliardi di dollari (+11,3% YoY), vendite like-for-like +9,4%, +6,7% al netto di carburante e cambi; il focus questa volta non è “se si vende abbastanza”, ma sulla qualità dei ricavi da abbonamenti, sui margini, su come verrà reinvestito il rimborso dei dazi doganali, e su possibili dividendi speciali/buyback in presenza di abbondante liquidità. Il prezzo del titolo è sceso di circa il 18% dal massimo di maggio di 1096,50 dollari fino alla chiusura del 22 settembre a 899,41 dollari; rivalutazione e verifica degli utili procedono insieme.
- I quattro punti chiave d’attenzione
Punto chiave 1: Il “flywheel” degli abbonati potrà compensare il rallentamento del traffico?
Il vero bacino di profitto di Costco sta nelle quote di iscrizione, non nella maggiorazione dei prezzi dei prodotti. Nel Q3 le entrate da abbonamenti sono state di 1,37 miliardi di dollari (+10,7% YoY, +9,9% YoY al netto del cambio), con 82,9 milioni di abbonati paganti (+4,1% YoY), di cui 41,2 milioni con abbonamento premium (+9,6% YoY), con un tasso di rinnovo del 92,2% in USA/Canada e dell’89,7% a livello globale. Fattori da confermare in Q4: il tasso di rinnovo resta stabile? La penetrazione degli abbonamenti premium continua a crescere? Gli sforzi digitali nel reclutamento pesano ancora sui rinnovi futuri? Un indebolimento di questi indicatori porterebbe il mercato a riconsiderare Costco da “retail ad alta valutazione” a “retail maturo”.
Punto chiave 2: Dati delle vendite già noti, ma saranno i margini la vera sorpresa positiva
I ricavi sono quasi certi: vendite nette Q4 di 93,9 miliardi di dollari (+11,3% YoY), like-for-like USA +10,7%, like-for-like digitale +19,5%; vendite nette in agosto di 23,7 miliardi (+9,9% YoY). Il traffico clienti Q3 è aumentato solo del +2,4% (contro circa +5,2% un anno prima), con la crescita trainata dal valore medio dello scontrino. Per il prezzo pesano soprattutto margine lordo, margine core e cost/income ratio. Alcune aziende ritengono che, escludendo il rimborso daziario USA, l’EPS core possa essere inferiore alla stima di 6,53 dollari, che rappresenta un’ipotesi ottimistica.
Punto chiave 3: Rimborsi daziari, quasi 20 miliardi di dollari in liquidità e aspettative di dividendi straordinari
La struttura patrimoniale aziendale è una delle linee di interesse principali. La società dispone di oltre 18,9 miliardi di dollari in cassa e equivalenti, circa 1 miliardo di investimenti a breve termine e soli 5,6 miliardi di debito a lungo termine; alcuni istituti calcolano la liquidità vicina ai 20 miliardi e il rimborso dei dazi intorno a 1,5 miliardi. Il mercato osserverà come la dirigenza intende reinvestire questi fondi (abbassando prezzi, aprendo nuovi store o restituendo agli azionisti), nonché se verrà distribuito un dividendo straordinario o aumentato il buyback. Se si punterà solo su nuove aperture e non su “shareholder return”, la liquidità rischia di non diventare catalizzatore per il titolo.
Punto chiave 4: Dopo il repricing, la chiarezza dell’outlook farà la differenza nella ripresa
Il P/E forward è di circa 43, leggermente sotto la media quinquennale di 45, ma non è basso rispetto alla crescita attesa a singola cifra o poco di più. Il prezzo obiettivo medio di Wall Street è tra 1085 e 1092 dollari, implicando un potenziale upside di oltre il 20%, con rating prevalentemente “moderato Buy”. Dopo i risultati Q3 il titolo ha perso il 4%, segnale che “in linea con le attese” non basta: servono segnali a favore di abbonati, margini e ritorno di capitale agli azionisti.
- Rischi e opportunità
Catalizzatori al rialzo:
- Tasso di crescita degli abbonamenti a doppia cifra, rinnovo USA/Canada sopra il 92%, crescita degli abbonati premium più veloce di quella totale.
- EPS esclusi gli effetti straordinari dei dazi pari o superiori a 6,53 dollari, marginalità oltre il previsto.
- Annuncio chiaro di dividendo straordinario/buyback o piani di investimento della cassa che riattivano il repricing.
Rischi al ribasso:
- EPS core inferiore alle attese per costi, dazi o pressione sui margini, con mercato che valuta i 6,53 dollari come “scenario migliore”.
- Il traffico clienti rallenta ancora, il tasso di rinnovo cala per il reclutamento online, e la narrazione sulla protezione del business tramite gli abbonamenti si indebolisce.
- Utilizzo poco chiaro della liquidità o previsione annuale conservativa, uniti a valutazione elevata: durata della correzione potenzialmente verso gli 875 o addirittura 844 dollari.
- Strategie operative consigliate
View rialzista: le vendite nette confermano la quota di mercato. Se abbonati e margini battono le attese, unita a segnali di dividendo speciale/buyback, il repricing dopo -18% potrebbe lasciare spazio a un rimbalzo tecnico.
Rischi per lo short: dati già anticipati dalle vendite mensili. Eventuali margini solo “in linea”, abbonati stabili, nessun ritorno di capitale, in contesto volatile, potrebbero ripetere la dinamica post-Q3 (“utili buoni ma prezzo giù”).
Dati chiave da seguire:
- EPS rettificato ed eventuali componenti straordinarie (rimborsi daziari, etc.)
- Ricavi da abbonamenti, tasso di rinnovo, crescita degli abbonati premium
- Margine lordo/margine core (al netto dei carburanti)
- Commenti su cassa, buyback e dividendo straordinario; aperture e outlook annuali
Note tattiche (chiusura del 22 settembre a 899,41 dollari):
- Prima dei dati: prezzo in ripresa dopo quattro sedute 885–896 dal 16 al 21 settembre, con rally intraday il 22 fino a 903,40 e chiusura a 899,41. Resta sotto le medie a 10gg (901), 20gg (919), 50gg (936) e 200gg (960): il pattern delle medie è ancora ribassista nel breve/medio termine. Si rimane poco sopra i 900 punti, rapporto rischio/rendimento normale. L’implicita delle opzioni è circa ±3,3%-3,6% (range 868–932). Meglio restare leggeri sull’esposizione pre-earnings, evitare leve in area 885 o inferiore.
- Configurazione long: chiusura sopra 910–922, con rimbalzo confermato su 900 / 888–896. Soglia superiore di riferimento 936 (50gg) / 960 (200gg). Stop loss a 885, modificabile in base alla propria propensione al rischio anche sotto 875.
- Short/hedge: in caso di gap down si resta sotto 888–896, oppure il recupero di 910–922 non riesce. Sostegni sotto a 885 / 875 / 844 (minimo 52 settimane).
Operatività consigliata: valutare strategie più aggressive solo se utili e ritorni di capitale battono le attese con chiusura sopra 910–922, pianificare nuove entrate long su eventuali discese verso 900 / 888–896; se invece solo le metriche già note sono confermate o restano deboli abbonati/margini, fare attenzione al range implicito 868–932 e ai sostegni 885 / 875 / 844. Posizionamento e stop loss secondo la propria propensione al rischio.
Disclaimer: le informazioni sopra riportate sono solo a scopo informativo e non costituiscono consulenza d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Il peso del 5% dei Treasury USA grava sugli asset globali, ma i titoli di Stato australiani offrono una finestra di opportunità? Il gigante del reddito fisso Pimco afferma che le aspettative di rialzo dei tassi sono troppo aggressive.
Pacific Investment Management Company (Pimco) ha un atteggiamento costruttivo nei confronti delle obbligazioni australiane, ritenendo che il mercato abbia sovrastimato le aspettative di aumento dei tassi d'interesse. Pimco afferma che il ciclo di rialzo dei tassi in Australia è già "pienamente prezzato" e che iniziano a emergere crepe nell'economia, rendendo le obbligazioni australiane particolarmente attraenti, soprattutto nella parte della curva dei rendimenti tra 5 e 10 anni.
Solo poche azioni stanno salendo! Goldman Sachs avverte: la larghezza del mercato azionario statunitense è la peggiore dai tempi della bolla Internet del 2000, la volatilità dei titoli di Stato mostra una divergenza rara.
Flood, partner di Goldman Sachs, ritiene che i leader dell’AI sostengano la facciata degli indici, mentre il titolo mediano è già sceso del 16% dai massimi. Ancora più raro, Garrett, responsabile della negoziazione di prodotti derivati presso Goldman Sachs, avverte che l’indice MOVE della volatilità delle obbligazioni si trova a un livello estremamente elevato percentualmente, mentre il VIX resta ancora poco mosso. Jonathan Krinsky, stratega di BTIG, sottolinea che la leva globale degli hedge fund è aumentata, mentre la leva netta è diminuita: la contraddizione “maggiore esposizione senza direzione” è evidente, avvertendo che “qualcosa deve cedere”.
Trump rifiuta la proposta di negoziati dell’Iran, pressione sui mercati azionari e obbligazionari globali, il prezzo del petrolio sale oltre il 2%, l’oro scende sotto i 4200
Trump ha respinto la recente proposta dell'Iran di riaprire lo Stretto di Hormuz, e lo stallo diplomatico in Medio Oriente ha rapidamente invertito l’ottimismo dei mercati di venerdì scorso. Il Brent ha registrato un aumento superiore al 2%, l’oro è sceso sotto i 4.200 dollari e l’argento ha perso oltre il 4%; le borse Asia-Pacifico hanno chiuso in calo, con il KOSPI della Corea del Sud giù di oltre il 2%; il mercato obbligazionario globale è sotto pressione, con il rendimento dei Treasury USA a 2 anni salito al 4,90%. L’attenzione del mercato si sposterà sui dati PCE sull’inflazione e sul rapporto sull’occupazione non agricola previsti per questa settimana.
Prezzi delle criptovalute
Altro


