
La risonanza tra il prezzo del petrolio e l'euro apre una finestra di svolta per le principali classi di asset

Huitong News, 6 ottobre—— Attualmente i mercati macro globali stanno affrontando un chiaro punto di svolta nello stile, con la precedente combinazione dominante di "alta inflazione, alto rendimento, dollaro forte" che si sta rapidamente indebolendo.
Attualmente i mercati macro globali stanno affrontando un chiaro punto di svolta nello stile, con la precedente combinazione dominante di "alta inflazione, alto rendimento, dollaro forte" che si sta rapidamente indebolendo.
I prezzi del petrolio hanno raggiunto un picco temporaneo e stanno scendendo, emergono segnali di svolta nei fondamentali dell'euro e le istituzioni internazionali rivalutano collettivamente il valore delle allocazioni nei Treasury USA; questi segnali multipli si rafforzano a vicenda, portando indice del dollaro e rendimenti dei Treasury USA in discesa sincronizzata, aprendo così un netto margine di recupero per oro, valute non USD e altri asset, determinando una ridefinizione dei criteri di prezzo delle principali classi di attivi.
Punto di svolta per il mercato petrolifero: il premio per il rischio inflazione energetica si riduce rapidamente
Il principale motore dietro la recente inflazione globale elevata e i tassi d'interesse in rialzo è stato il premio per il rischio di approvvigionamento energetico derivante dalle tensioni geopolitiche in Medio Oriente.
In precedenza, il controllo degli Houthi yemeniti sullo stretto del Mar Rosso e le restrizioni alla navigazione nel Golfo Persico avevano generato timori di una rottura dell'offerta globale di greggio, spingendo il prezzo del Brent vicino ai 100 dollari, consolidando la base per i rendimenti elevati dei Treasury USA e un dollaro forte.
Ma attualmente questo scenario di panico sul petrolio si è capovolto, con diversi segnali positivi che si sono materializzati contemporaneamente.
Il Segretario per l'Energia USA Granholm ha confermato che il prezzo del diesel aveva raggiunto il picco diverse settimane fa; sebbene lo Stretto di Hormuz rimanga un'area a rischio e i prezzi del petrolio restino elevati e volatili, la tendenza generale è ora al ribasso.
Ancora più importante, il rischio di coda più estremo per il mercato è stato eliminato.
Contestualmente sono state attuate misure globali di sostegno: il G7 ha annunciato il rilascio di un totale di 100 milioni di barili tra petrolio greggio e diesel dalle riserve strategiche, l'Italia ha confermato la partecipazione al programma e l'IEA prenderà una decisione finale sulle modalità d'impiego il 14–15 ottobre. Il mercato è passato dalla "paura di una rottura dell'offerta per motivi geopolitici" al "sostegno politico all'offerta".
Il cambiamento maggiore attuale è che non è necessario un crollo del prezzo del petrolio, basta che non faccia nuovi massimi e scenda gradualmente per comprimere le aspettative di inflazione, ridurre il premio per il rischio inflazione e minare il fondamento per l'aumento dei rendimenti a lungo termine dei Treasury USA.
Tuttavia, l'alto funzionario iraniano Rezai ha affermato che l'Iran non aprirà lo Stretto di Hormuz sotto minaccia o pressione; tuttavia, poiché la chiusura ridotta dell'export iraniano continua a minacciare l'economia interna e l'offerta di petrolio è in aumento, il prezzo del petrolio non è sceso in modo evidente.
Molteplici fattori fondamentali favorevoli per l’euro, le istituzioni prevedono un’inversione di tendenza
La precedente forza del dollaro era dovuta soprattutto ai timori che l'Europa fosse troppo dipendente dall'energia, con i prezzi del petrolio in aumento a spingere l'inflazione importata e sopprimere l'economia, formando uno scenario "America forte, Europa debole".
Ma ora questo divario di forza si sta rapidamente riducendo, con l’euro che beneficia di un miglioramento su fondamentali, industria e aspettative di mercato.
Assieme al calo continuo del prezzo del petrolio, il costo delle importazioni energetiche per l’Europa diminuisce notevolmente, migliorando il saldo delle partite correnti e sanando così la debolezza fondamentale dell’euro.
Il riposizionamento di fondamentali e industria si riflette pienamente nelle aspettative di mercato.
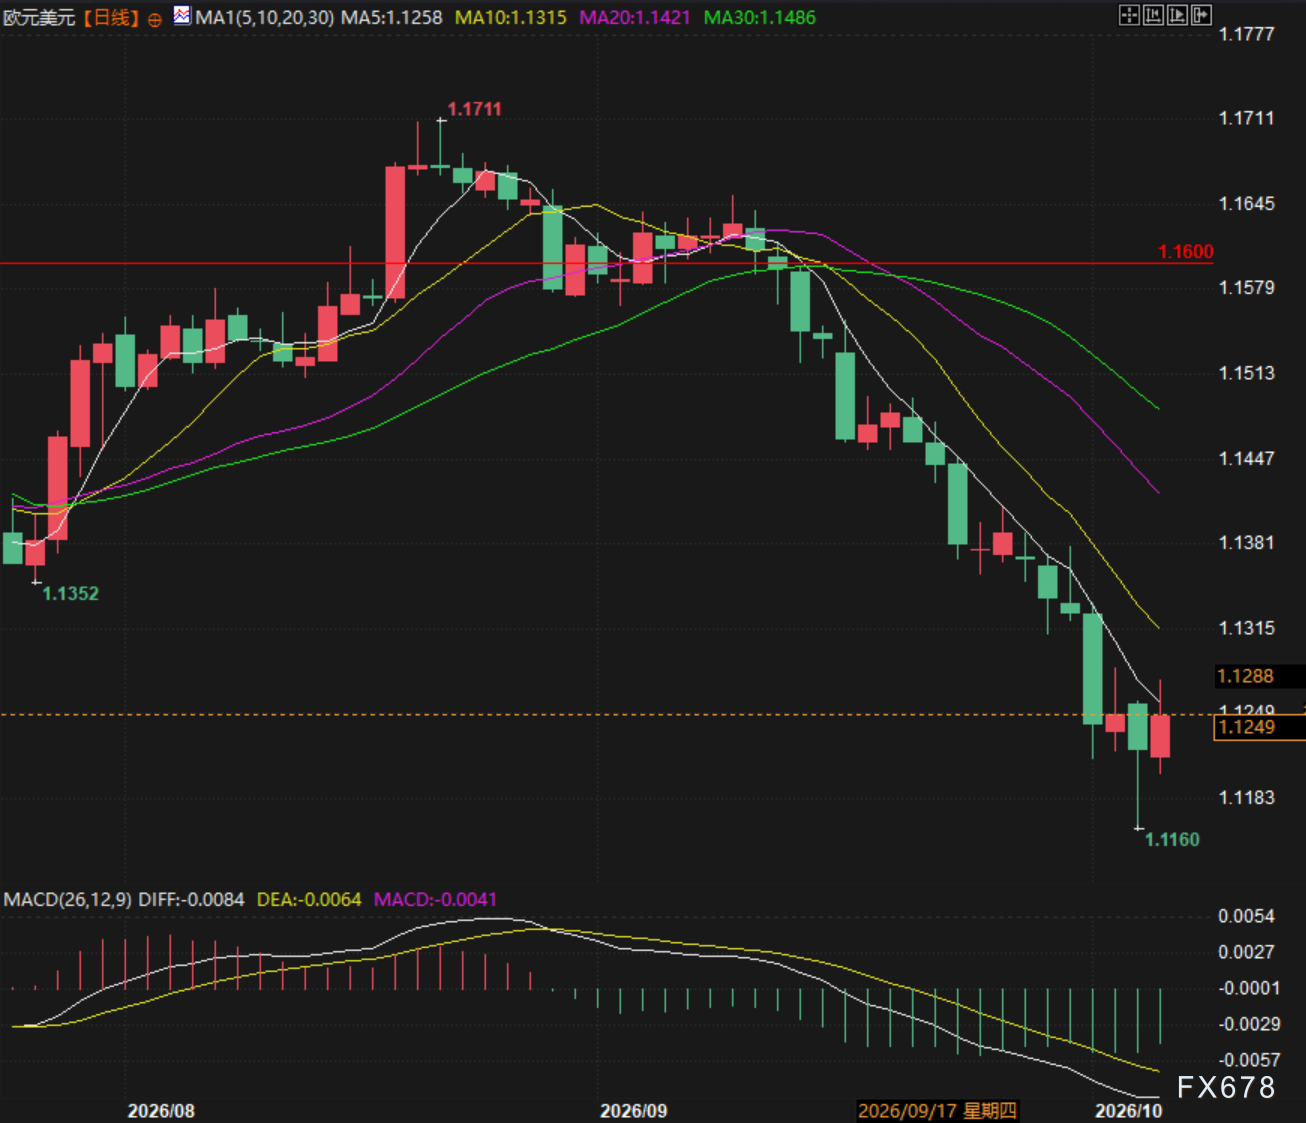
(Grafico giornaliero EUR/USD, Fonte: Yihuìtong)
I rendimenti dei Treasury USA a lungo termine raggiungono il picco, i giganti esteri iniziano ad accumulare
In precedenza, il crollo continuo dei Treasury USA aveva portato i rendimenti ai massimi da 24 anni, spinti dal premio per il rischio inflazione e dai timori sul deficit fiscale, con il mercato invaso da pessimismo estremo.
L'asset manager globale PIMCO ha identificato per primo la svolta: il suo consigliere senior Harrison afferma che dopo questo forte rialzo dei rendimenti, le valutazioni dei Treasury USA sono ora estremamente attraenti e i portafogli hanno già aumentato la propria duration.
Secondo questi operatori, sia che il comparto growth dell’azionario USA corregga, sia che l’economia americana rallenti, le obbligazioni evidenzieranno valore difensivo e il potenziale rialzo dei tassi a lungo termine è ormai chiuso.
Loop macro: tassi e dollaro in discesa, si apre la finestra long su oro e asset growth
Il mercato ha ormai creato una catena macro completa e chiara: il petrolio si stabilizza e scende comprimendo il premio di inflazione→i rendimenti a lungo termine dei Treasury USA raggiungono il picco e calano→il tasso complessivo di sconto di mercato scende; contestualmente le aspettative economiche in Europa migliorano e l’euro rimbalza→l’indice del dollaro si indebolisce.
Debolezza del dollaro + discesa dei tassi reali rappresentano il setup rialzista classico per l’oro; contemporaneamente, la riduzione dei tassi di sconto ripristinerà pienamente la valutazione degli asset tech growth a duration elevata, con un cambio dello stile degli investimenti dagli “anti-inflazione” al “recupero e revisione delle valutazioni”.
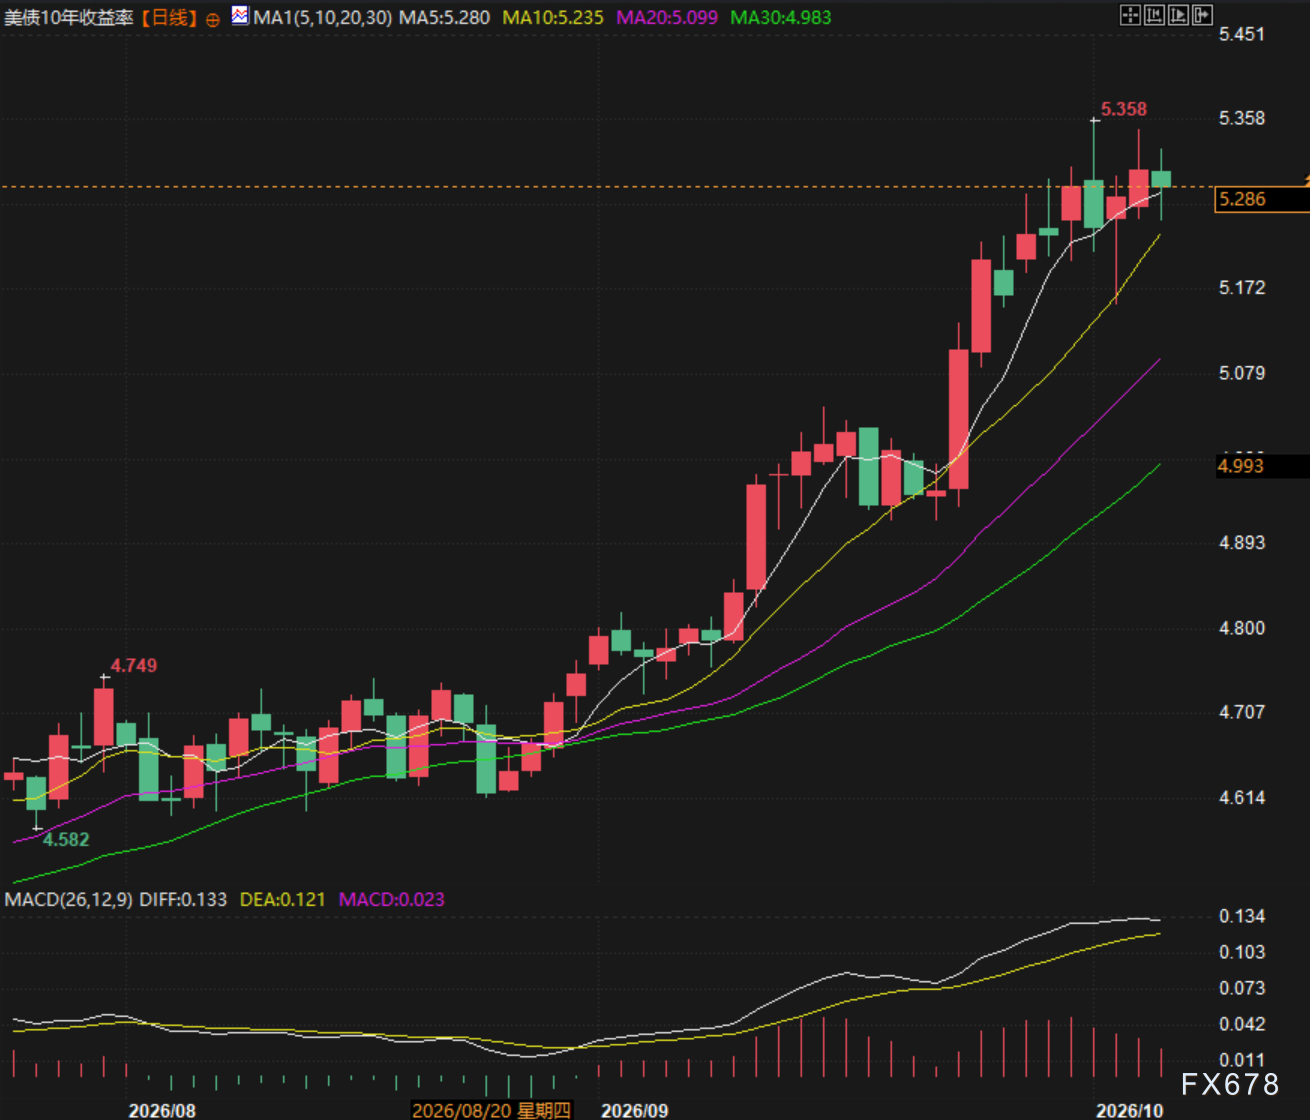
(Grafico giornaliero rendimento Treasury USA 10 anni, Fonte: Yihuìtong)
Conclusione: i mercati affrontano una finestra chiave di svolta
La narrativa dominante dei mesi scorsi—“inflazione geopolitica spinge i tassi in alto, il dollaro forte penalizza gli asset rischiosi”—sta ormai tramontando. Oggi si passa a una nuova fase guidata da inflazione in rallentamento, tassi prossimi al picco e dollaro in indebolimento.
Non serve un forte rallentamento economico: già solo il ridimensionamento dei rischi geopolitici, il ripristino delle attese sull’offerta e una valutazione più razionale bastano a sostenere l’attuale inversione di stile degli asset.
Nel breve termine, finché il prezzo del petrolio non rimbalza violentemente, la configurazione favorevole presente proseguirà, e oro, euro, Treasury USA e asset growth entreranno contemporaneamente in una finestra chiara per investimenti long anticipati.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Besant riprende il vecchio ritornello della "riduzione del debito", gli operatori di mercato: una visione non è un piano
Il Segretario al Tesoro degli Stati Uniti, Bessant, ha dichiarato che una crescita del PIL superiore al 3% aiuterebbe a ridurre il rapporto debito/PIL. Secondo gli operatori di mercato, con un alto deficit è difficile risolvere le contraddizioni di fondo attraverso la sola crescita economica; per raggiungere l'obiettivo di Bessant e ridurre il deficit al 3% del PIL, la crescita economica degli Stati Uniti dovrebbe arrivare al 4,5%. Inoltre, il potere decisionale sulla politica fiscale spetta al Congresso, non al Tesoro.
Il Partito Repubblicano respinge le teorie sul pericolo dell'IA, mentre il Partito Democratico mette in discussione l'influenza delle "grandi aziende" sulle politiche dell'IA del governo Trump e richiede la divulgazione del processo di modifica del quadro normativo.
Un senatore repubblicano ha scritto una lettera al CEO di Anthropic, avvertendolo di non adottare un atteggiamento "allarmista" nei confronti dell’intelligenza artificiale, esortandolo invece a sottolineare il potenziale dell’AI nel migliorare la vita dei cittadini, rafforzare la sicurezza nazionale e affrontare le minacce legate all’AI. Due senatori democratici, invece, hanno scritto al Segretario del Tesoro degli Stati Uniti e ad altri alti funzionari governativi, chiedendo di chiarire se i giganti della tecnologia abbiano influenzato, attraverso attività di lobbying, il processo di revisione del quadro normativo sull’AI tra maggio e giugno di quest’anno e di rendere pubblica la comunicazione tra le aziende e il governo.

Il gruppo armato Houthi ha colpito nuovamente l'Arabia Saudita, una petroliera nello Stretto di Hormuz è stata attaccata ancora, ma l'Arabia Saudita afferma che la capacità dei principali oleodotti è stata ripristinata oltre l'80%.
I ribelli Houthi dello Yemen hanno dichiarato di aver lanciato tre ondate di attacchi contro l'Arabia Saudita lunedì, inclusi bombardamenti sull'aeroporto della capitale. Martedì hanno condotto decine di attacchi contro i luoghi di raduno delle forze sostenute dall'Arabia Saudita, uccidendo e ferendo oltre 200 persone. L'Arabia Saudita ha affermato che due aeroporti sono stati colpiti. Il ministro dell'Energia saudita ha dichiarato che, fino a martedì, il volume di petrolio trasportato dall'oleodotto est-ovest dell'Arabia Saudita è tornato a 5,8 milioni di barili al giorno. L’Ufficio britannico per le operazioni commerciali marittime ha riferito martedì che una petroliera in uscita dallo Stretto di Hormuz è stata colpita da un oggetto volante non identificato. Il CEO di Shell ha dichiarato che il flusso di petrolio dal Medio Oriente è tornato a circa l’80% dei livelli precedenti al conflitto in Iran.
L’intelligenza artificiale esplode la domanda di CPU! Mizuho prevede che il mercato raggiungerà i 209 miliardi di dollari entro il 2030 e alza il target price per AMD (AMD.US), Intel (INTC.US) e altri
Mizuho afferma che, con il rapido aumento degli scenari applicativi degli agenti AI, la domanda di CPU per server è destinata a crescere significativamente, portando ulteriori aumenti nella richiesta di DRAM, NAND e apparecchiature per server.

Prezzi delle criptovalute
Altro


