
Il prezzo del rame "fuori controllo"? Le implicazioni del ciclo di fornitura

Punti Chiave
Il fattore più importante che determina il livello centrale del prezzo del rame è l'offerta. In ogni fase successiva del ciclo di offerta, il prezzo del rame registra una salita del suo livello centrale. Il ciclo dell'offerta contiene quindi le vere grandi opportunità per il prezzo del rame.
La storia ci insegna anche che, per cogliere il punto di svolta del prezzo del rame, oltre all'offerta occorre osservare altri tre fattori: ① Diminuzione della capacità di buffer tra scorte e capacità inutilizzata; ② Emergere di nuova domanda poco sensibile ai prezzi elevati; ③ La prossima fase di estrazione richiederà maggiori investimenti di capitale e prezzi di incentivo più elevati.
Questa cornice aiuta a comprendere meglio la forte performance del prezzo del rame in quest’ultimo ciclo (dal 2021 a oggi), che soddisfa pienamente le condizioni sopra descritte. Di conseguenza, il prezzo del rame ha già raggiunto un nuovo gradino al rialzo.
La debolezza della domanda tradizionale è stata a lungo erroneamente considerata un potenziale rischio di ribasso per il prezzo del rame. In realtà, la domanda tradizionale resta contenuta, la nuova domanda non è ancora sufficiente a sostituirla e la nuova offerta di rame non può espandersi a larga scala. Ciò porta l'attuale prezzo del rame a trovarsi in una fase di bassa elasticità dell’offerta, rappresentando proprio il motivo principale del distacco dell’attuale ciclo del rame dai fondamentali classici.
In futuro il prezzo del rame potrebbe mostrare volatilità, ma il nuovo livello centrale è già stato stabilito.
Sommario
L’analisi tradizionale del prezzo del rame si basa spesso sull’andamento del settore manifatturiero globale, del mercato immobiliare o dei cicli di scorte. Questo approccio spiega le oscillazioni di breve termine del prezzo (3-5 anni), ma fatica a rispondere a una domanda più importante: perché, a tassi di crescita della domanda simili, il prezzo del rame varia così tanto in epoche diverse?
Proviamo quindi ad analizzare, su periodi più lunghi, come il ciclo degli investimenti e della capacità mineraria influenzi il livello centrale del prezzo del rame, e a spiegare perché stavolta il prezzo del rame abbia superato il tipico ciclo di domanda, mostrando una forza eccezionale.
1. Dal Dopoguerra a oggi, quattro cicli di offerta nel rame, con prezzi che ondeggiano intorno a livelli centrali in salita
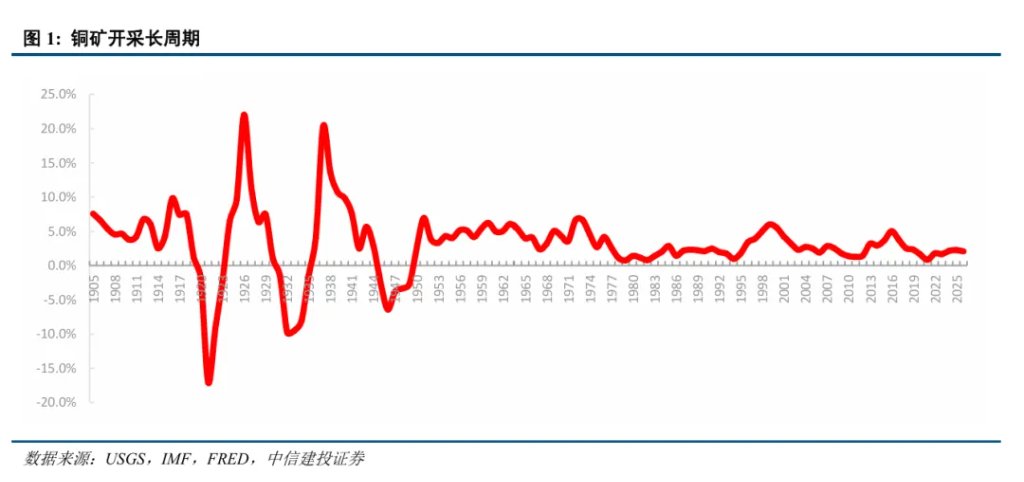
Osservando il tasso di crescita della produzione di rame dal 1900, si nota che tra il 1900 e il 1950 la crescita è stata molto più rapida che nel periodo successivo. Dopo la Seconda guerra mondiale, lo sviluppo delle miniere si è spostato dalle miniere ad alto tenore alle grandi miniere di tipo porfirico a basso tenore, con una profonda trasformazione dell’offerta dovuta all’intensificarsi degli investimenti in capitale.
Per questo scegliamo il 1950 come inizio del ciclo moderno dell'offerta di rame minerario, non solo per evitare le forti oscillazioni precedenti, ma anche perché il tasso di crescita del rame in quegli anni ha significati economici diversi: prima del 1950, rifletteva principalmente fattori bellici, crisi e variazioni cicliche di capacità; poi, con l'aumento degli investimenti e la diffusione delle risorse globali, la crescita della produzione mineraria è diventata sempre più il risultato ritardato delle decisioni sui prezzi e sugli investimenti della fase precedente.
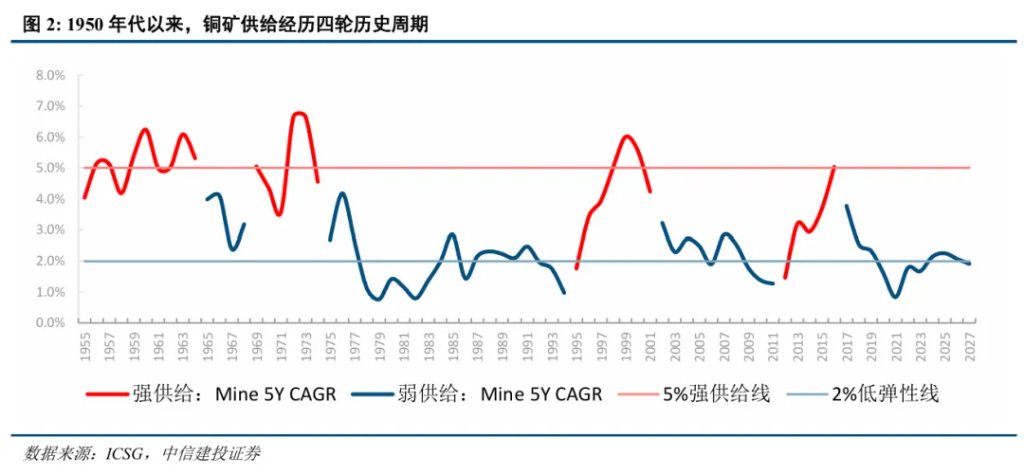
Prendendo come misura la crescita composita della produzione mineraria globale, si possono distinguere quattro cicli di rilascio dell'offerta dal 1950 ad oggi.
Storicamente, quando il CAGR a 5 anni sale stabilmente oltre il 4%-5% e raggiunge più volte il 5% nello stesso periodo, si entra in una "fase di rilascio forte dell'offerta”, dovuta alla messa in produzione dei grandi progetti decisi in precedenza; quando il CAGR scende verso il 2%, significa che le riserve di progetti sono state consumate e l'offerta torna a uno stato di bassa elasticità.
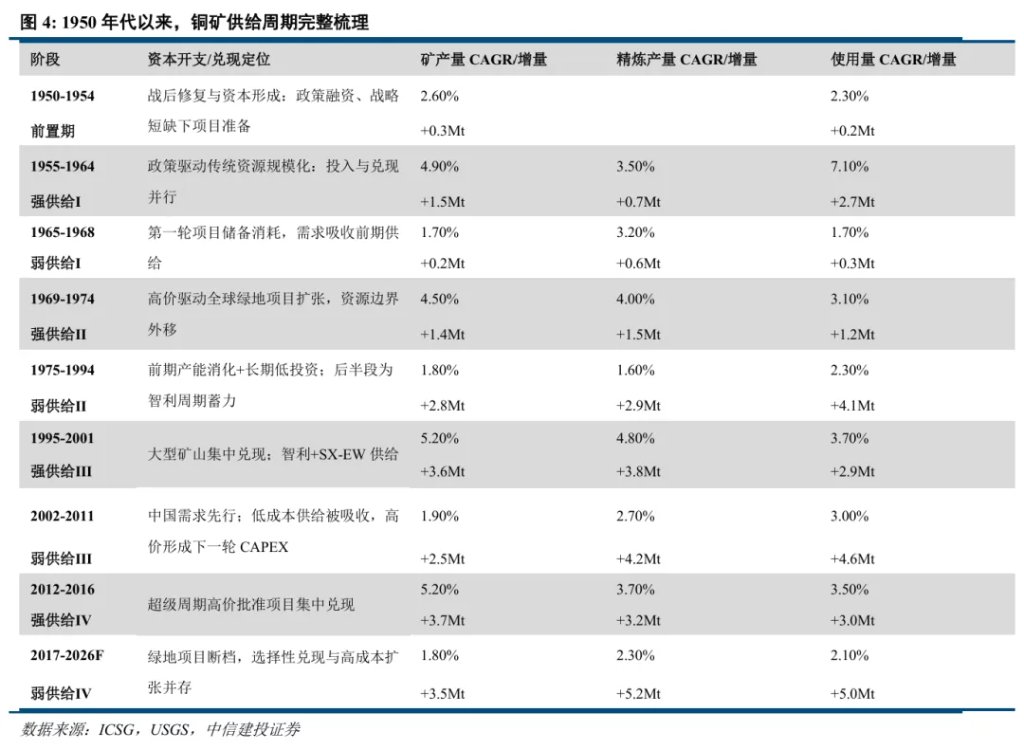
Primo ciclo dell'offerta: 1955-1968 (14 anni). Dal 1955 al 1964 (10 anni) si caratterizza per il rilascio forte, con un CAGR della produzione mineraria del 4,9%; dal 1965 al 1968 (4 anni) la fase dell'offerta si indebolisce, con il CAGR che scende all’1,7%.
Secondo ciclo dell'offerta: 1969-1994 (25 anni); dal 1969 al 1974 (5 anni) rilascio forte, CAGR 4,5%; dal 1975 al 1994 (20 anni) fase debole, CAGR 1,8%.
Terzo ciclo dell'offerta: 1995-2011 (17 anni); dal 1995 al 2001 (7 anni) rilascio forte, CAGR 5,2%; dal 2002 al 2011 (10 anni) fase debole, CAGR 1,9%.
Quarto ciclo dell'offerta: 2012-a oggi (15+ anni); dal 2012 al 2016 (5 anni) rilascio forte, CAGR 5,2%; dal 2017 al 2026F (9 anni) fase debole, CAGR 1,8%.
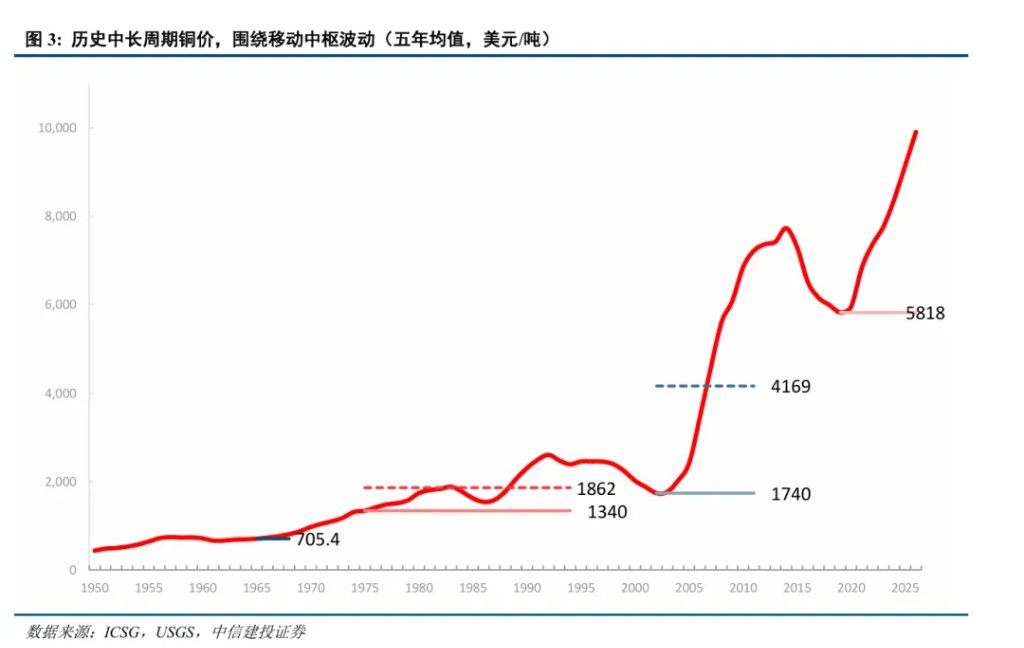
Riguardo l’andamento dei prezzi, il prezzo del rame sul lungo periodo non oscilla attorno a una media fissa, ma segna nuovi intervalli operativi a livelli progressivamente più alti a ogni cambio di ciclo di offerta.
Tramite un’analisi dettagliata, spieghiamo perché ogni volta che termina una fase di rilascio forte dell'offerta, il prezzo del rame non torna semplicemente ai livelli precedenti, ma sale su un nuovo gradino.
2. Primo ciclo dell'offerta: Sviluppo su larga scala delle risorse guidato dalle politiche (1955-1964)
La prima fase di rilascio forte dell'offerta non fu guidata solo dal prezzo di mercato, ma dal governo USA che, tramite riserve strategiche, supporto finanziario e garanzie di acquisto, mitigò il rischio degli investimenti in rame minerario.
La guerra di Corea e la mobilitazione industriale della Guerra Fredda rafforzarono la priorità data dagli USA alla sicurezza delle risorse strategiche. Il "Strategic and Critical Materials Stock Piling Act" del 1946 istituì obiettivi di riserva e un sistema di acquisti pubblici; il "Defense Production Act" del 1950 fornì prestiti pubblici, contratti di acquisto a lungo termine e incentivi fiscali per sostenere sia le miniere attive che quelle marginali. Queste due tipologie di misure trasformarono la domanda nazionale di sicurezza in condizioni favorevoli per i progetti minerari.
Nel periodo 1955-1964, lo sviluppo di nuova offerta rimase concentrato sull'espansione di miniere esistenti, riaperture e progetti di giacimenti già noti. Nascono così tre principali nuovi poli produttivi: Copperbelt centro-meridionale africano, miniere nordamericane e la fascia di giacimenti di rame delle Ande in Cile e Perù. URSS ed Europa dell’Est contribuirono anch’esse in modo importante.
La produzione mondiale aumentò da 2,9 milioni di tonnellate nel 1955 a 4,443 milioni nel 1964, con un incremento cumulato di circa 1,54 milioni. Il Nord America trasse il massimo beneficio diretto dalle politiche statunitensi di supporto, rivolte a miniere marginali nazionali e giacimenti a basso tenore. Fuori dal Nord America, la crescita derivò soprattutto dai grandi progetti sostenuti dai capitali minerari occidentali nella Copperbelt africana e nei poli del Cile e Perù. URSS ed Europa orientale aggiunsero circa 384 mila tonnellate grazie al proprio modello autonomo d’industrializzazione socialista.
Il rilascio dell'offerta inizialmente abbassò i prezzi: il crollo del 1957-58 coincise con questa prima ondata di espansione, ma il surplus venne assorbito dalla domanda e il centro di gravità della formazione del prezzo si spostò dai nuovi impianti alle variazioni marginali di offerta, spingendo il prezzo del rame più in alto.
Nel 1964, con il proseguimento dell’industrializzazione postbellica, la capacità realizzata fu man mano assorbita permettendo al prezzo del rame di tornare a salire, segnando il punto di svolta del ciclo.
La produzione mondiale passò da 4,443 milioni di tonnellate nel 1964 a 5,01 nel 1968, con un CAGR di circa il 3%, rallentando rispetto al 5,3% del 1955-1964. Il rallentamento della crescita dell’offerta e l’aumento dei costi di produzione limitarono però ulteriori ribassi di prezzo. Dopo il passaggio dalla fase forte a quella debole dell’offerta, il focus del prezzo si spostò sulle interruzioni marginali della produzione, con scioperi e rischi di trasporto che, da incidenti locali, divennero gap di mercato. Prezzi più elevati alimentavano anche richieste crescenti dei sindacati e dei paesi produttori.
Tra il 1965 e il 1974 il prezzo mediano nominale fu di circa 1.090 dollari/tonnellata, molto superiore ai 683 dollari/tonnellata del 1955-1964.
3. Secondo ciclo dell'offerta: Espansione globale delle risorse sospinta dai prezzi elevati (1969-1974)
L’espansione della seconda fase fu guidata sia dai prezzi elevati sia dalla crescente preoccupazione per la sicurezza delle risorse: dopo l’assorbimento dell'offerta inattiva creata nel primo ciclo, il buffer delle scorte si esaurì e il mercato iniziò a pagare un premio crescente sia per nuove risorse che per i rischi di interruzione.
Nella seconda metà degli anni ‘60, la domanda proveniente da reti elettriche, automotive, edilizia, elettrodomestici e impianti industriali rimase sostenuta, chiudendo rapidamente il precedente eccesso di offerta. Le scorte strategiche americane passarono da circa 1,036 milioni di tonnellate a fine 1963 a sole 250 mila nel 1967, riducendo sensibilmente il cuscinetto disponibile per i paesi consumatori.
Dopo il "Nixon shock" del 1971, il sistema di Bretton Woods entrò in dissoluzione per poi terminare nel 1973 con l’introduzione dei cambi fluttuanti: deprezzamento del dollaro, inflazione e domanda di coperture finanziarie sulle materie prime diventarono fattori centrali nella formazione dei prezzi degli asset.
Il rilascio di nuova offerta tra 1969 e 1974 si concentrò quindi su progetti “greenfield” su scala globale, risorse a basso tenore e di grande volume. La geografia produttiva si allargò dalle tradizionali aree USA sudoccidentali al Canada, alle Ande, all’Asia sudorientale, all’Africa e all’Oceania, implicando la necessità di costruire integrazione tra miniere, impianti di lavorazione, metallurgia, energia e trasporti.
La produzione mondiale aumentò da 5,682 milioni di tonnellate nel 1969 a 7,097 milioni nel 1974, +1,415 milioni in cinque anni. Il Canada occidentale e la nuova cintura del Pacifico furono i nuovi core market dell’Occidente; Cile (Ande) e Zaire (oggi RDC) contribuirono dall’area tradizionale; URSS e Polonia fornirono una quota significativa, +310mila tonnellate tra i due.
Rispetto al 1955-1964, dal 1967 al 1974 lo sviluppo si spostò sempre più su progetti di nuova apertura globale, bassi tenori e grandi volumi. La fase di rilascio dell’offerta finì più tardi rispetto al ciclo dei prezzi.
Fattori monetari e inflativi sollevarono i prezzi: tra il 1969 e il 1974 si registrarono sia la massima offerta tra i quattro cicli forti, sia eccezionali aumenti di prezzo.
Il boom del 1973-74 non fu un fenomeno isolato del rame, ma riguardò tutte le commodity. Lo scioglimento di Bretton Woods e la ricerca di copertura dall’inflazione alimentarono la crescita dei prezzi reali. La Banca Mondiale riconobbe che, nel 1974, i prezzi del rame continuarono a salire nonostante l’aumento di produzione, segno di aspettative e speculative forces molto forti nel mercato.
Due recessioni della domanda (1975, 1982) allungarono il ciclo di assorbimento delle scorte; solo dopo il 1987 il centro dei prezzi salì davvero, mentre le scorte, la capacità inutilizzata e i nuovi progetti si ridussero simultaneamente.
Dopo il rallentamento dell’offerta nel 1974, il prezzo non salì subito, ma il nuovo fondo dei prezzi nominali fu confermato. Tra il 1974 e il 1986, la produzione mondiale salì solo da 7,097 a 8,319 milioni di tonnellate (CAGR di 1,3%, contro il 5,9% 1969-74). La bassa crescita dell’offerta, e l’aumento dei costi di produzione, evitarono ribassi ulteriori, ma le due crisi di domanda nel 1975 e nel 1982 ritardarono la riduzione delle scorte lasciando i prezzi nominali stabili sui nuovi livelli inferiori.
A fine 1986, le scorte erano meno della metà del picco del 1983. Nel 1987 le scorte commerciali mondiali scesero da circa 890 a 520mila tonnellate, mentre il consumo raggiunse 10,44 milioni, sopra la produzione di 10,21 milioni; il mercato da eccesso passò a shortage fisico.
Tra il 1987 e il 1990, il prezzo medio salì a 2.474 dollari/tonnellata, +71% rispetto ai 1.448 del 1982-1986, e restò tra i 2.450 e 2.550 nel 1991-92. Fu così confermato un nuovo livello centrale nominale.
4. Terzo ciclo dell'offerta: la leadership del Cile e la via SX-EW
Il terzo ciclo vide la convergenza di globalizzazione, apertura delle risorse e diffusione tecnologia, con una realizzazione di capacità senza precedenti: i progetti riservati tra la fine degli anni '80 e la metà dei '90 entrarono in produzione soprattutto tra il 1995 e il 2001.
Negli anni '90, la supply chain di elettronica, elettricità, edilizia e manifattura si spostò verso l’Asia, che divenne così il nuovo centro del consumo di rame raffinato, arrivando alla fine del decennio ad assorbire un terzo della domanda globale, con importanti cambiamenti strutturali.
L’apertura mineraria del Cile e i flussi di capitali globali fecero da base a questa espansione.
La nuova offerta fu condotta da grandi miniere porfiriche cilene, integrate da grandi progetti in Australia, Indonesia, Argentina e Perù; la via SX-EW (lisciviazione con solventi ed elettrodeposizione) incluse risorse ossidate, giacimenti a basso tenore e materiali di scarto nell’offerta economicamente accessibile.
La produzione mondiale crebbe da 10,07 milioni di tonnellate nel 1995 a 13,636 nel 2001, +3,566 milioni in sei anni (CAGR 5,2%), la più grande espansione tra i cicli postbellici.
Il Sud America andino fu il protagonista: il Cile da solo assicurò circa il 60% della crescita netta mondiale. La via SX-EW ridusse in parte la dipendenza dal raffinamento classico, permettendo una più rapida produzione di rame catodico da ossidi o scarti, ma ampliò soprattutto la frontiera delle risorse, senza ridurre necessariamente i costi unitari ovunque.
Dopo il 2001, il restringimento delle riserve di progetti e la domanda cinese in accelerazione (2002-2011) portarono il mercato dal surplus e prezzi compressi a una nuova fase di bassa elasticità dell’offerta e rivalutazione del prezzo centrale.
Dopo la fine della fase intensa di investimenti, la crescita della produzione mondiale proseguì, ma a ritmo molto più lento.
I bassi prezzi tra 1997 e 2001 tagliarono i budget di esplorazione e limitarono i progetti “greenfield”, con posticipi o cancellazioni dei progetti più costosi. Considerando che per sviluppare una grande miniera servono anni dopo l’esplorazione, le lacune generate in questa fase si tradussero in carente nuova offerta a partire dal 2003 circa.
La produzione mondiale crebbe da circa 13,6 milioni di tonnellate nel 2002 a circa 16,1 nel 2011 (CAGR 1,9%, molto meno del 5,2% 1995-2001).
Nello stesso tempo, il consumo mondiale di rame raffinato salì da circa 15,3 a 19,9 milioni di tonnellate (CAGR 3,0%), con la Cina assoluta protagonista della nuova domanda.
Dopo l’entrata nella WTO, la produzione industriale, l’elettronica e le grandi opere spinsero su la domanda cinese; urbanizzazione, edilizia residenziale, reti e infrastrutture di trasporto accrebbero l’intensità dell’uso del rame per punto di crescita economica.
Tra il 2002 e il 2011, il prezzo mediano fu di circa 5.936 dollari/tonnellata, +227% sui 1.814 del 1995-2001, quasi il triplo del livello precedente.
5. Quarto ciclo dell'offerta: il super ciclo dei CAPEX (2012-2016)
La forte espansione dell’offerta nel quarto ciclo fu causata dalla salita dei prezzi del periodo 2002-2011 e dalla domanda cinese, generando investimenti di capitale record realizzati tra il 2012 e il 2016.
Le risorse minerarie proprie della Cina e la produzione nazionale non riuscivano a tenere il passo; la crescita della domanda fu sempre più coperta da importazioni di minerale, rame raffinato e rottami. Nel 2011, la Cina pesava già per circa il 40% sul consumo globale, e le sue importazioni di rame raffinato erano il 40% del commercio mondiale. Intanto la quota di investimenti nel PIL cinese salì dal 35% del 1980 al 49% nel 2010; nell’investimento fisso, infrastrutture e manifattura valevano, rispettivamente, il 27% e il 31%, e gli investimenti residenziali come quota sul PIL salirono dal 5,5% del 2004 al 9% del 2011.
Le mining companies smettono quindi di vedere le dinamiche della domanda cinese come recuperi ciclici, ma le integrano nelle previsioni di lungo termine. Attese di crescita, prezzi elevati e condizioni favorevoli al finanziamento portarono gli investimenti minerari mondiali sul rame ai massimi storici.
In questo ciclo, l’offerta risulta più diversificata geograficamente con incrementi assoluti record, ma resta concentrata sulle grandi miniere sulfuree e la produzione di concentrati, mentre capitale e realizzazione dei progetti diventano più complessi.
Per area, il Perù diventa il nuovo pivot delle grandi espansioni, la Mongolia crea un nuovo hub, Messico e USA contribuiscono tramite ampliamenti brownfield, la Copperbelt africana fa da complemento, mentre i nuovi progetti cileni servono più a compensare il declino delle miniere mature.
Dopo il picco dell’offerta post-2017, l’arresto dei progetti greenfield e la domanda strutturale riportano i prezzi sui nuovi minimi di lungo periodo.
Dopo il 2017, i nuovi progetti non sono del tutto scomparsi ma sono pochi, sparsi e sviluppati più lentamente, al contrario dell'offerta concentrata 2012-2016.
Vengono preferiti ampliamenti brownfield rispetto a nuovi progetti greenfield; durante le fasi di prezzo basso, i minerari concentrano le risorse sul rafforzamento dei bilanci e sulla manutenzione delle miniere esistenti. Inoltre, diminuisce il tenore, crescono i costi di apparecchiature ed energia e si allungano i tempi di autorizzazione, ambientalisti e negoziazione con le comunità, rendendo più difficile tradurre prezzi alti in nuova offerta efficace.
Il CAGR della produzione mineraria globale scende all’1,1% nel 2017-2020, in calo di 4,1 punti rispetto al 2012-2016.
Il nuovo livello centrale del prezzo nominale tra 2017 e 2020 è di 6.221 dollari/tonnellata: i prezzi consolidano su questi livelli e non tornano più ai minimi pre-2016.
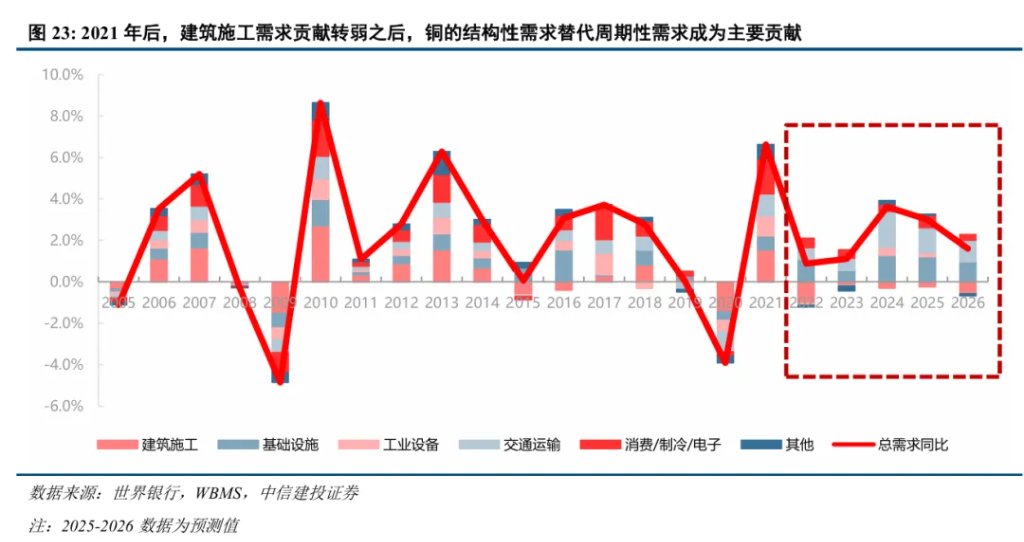
Dopo il 2020, la domanda strutturale prende il testimone, alimentando nuovi progetti ad alto costo. Nel periodo 2021-2025, reti elettriche, elettrificazione dei trasporti, energie rinnovabili e infrastrutture digitali diventano le nuove fonti marginali di domanda. Rispetto a immobiliare e manifattura, questi investimenti presentano una pianificazione più forte e una minore elasticità ai prezzi nel breve termine.
La media dei prezzi nominali 2021-2025 sale così a 9.145 dollari/tonnellata, +47% rispetto al 2017-2020 e +33% sul 2012-2016. Questo indica che i prezzi si sono ormai staccati dal vecchio intervallo 2017-2020 e si consolidano su un nuovo gradino più alto.
6. Valutare se questo ciclo del rame soddisfa le condizioni per un nuovo livello centrale di prezzo
I quattro cicli storici mostrano che solo quando l’espansione dell’offerta low-cost della fase precedente viene del tutto assorbita dalla domanda, i prezzi hanno la base per separarsi dal vecchio piano.
Perciò, il solo rallentamento dell’offerta segnala possibili ricalibrazioni dei prezzi ma da solo non basta per determinare un nuovo livello centrale. Per giudicare questo passaggio, servono anche indicatori su buffer dell’offerta, sostenibilità della domanda e costi marginali di sviluppo.
Primo criterio: il buffer di offerta si riduce progressivamente dopo l’espansione precedente; prezzi elevati non riescono a stimolare abbastanza nuova offerta, l’elasticità della supply effettiva si abbassa.
Dopo grandi commissionamenti di progetti, il ritmo di crescita della produzione si riduce, segno della minore forza del portafoglio progetti.
In questo contesto, scioperi, interruzioni logistiche e cambi politiche sulle risorse amplificano la volatilità dei prezzi; se queste perturbazioni rallentano gli investimenti o alzano la soglia di rendimento richiesta per i progetti, l’impatto passa da premium di rischio di breve termine a costo strutturale di lungo periodo.
Inoltre, sebbene una forte offerta tenda a comprimere i prezzi del rame, considerando inflazione e fattori monetari, il prezzo nominale non per forza scende. L’esperienza 1969-1974 mostra che anche la variazione del prezzo nominale può dipendere almeno in parte da shock sulla fiducia valutaria.
Secondo criterio: un forte rallentamento della domanda può rallentare la velocità di crescita del livello centrale; occorrono fonti di domanda marginale in crescita continua e con bassa elasticità sul prezzo.
La domanda dev’essere in grado di assorbire l’offerta, non solo fungere da ricostituzione temporanea delle scorte.
L’esperienza post-1974 agli anni ‘80 mostra che il rallentamento strutturale dell’offerta non basta a far salire subito il livello centrale: recessioni, riaggiustamenti di domanda e processi di destoccaggio possono mantenere il mercato in surplus per anni.
Dopo il 2002 la novità è l’urbanizzazione e l’industrializzazione della Cina, che hanno fornito una domanda aggiuntiva strutturale assorbendo la capacità precedentemente accumulata.
Terzo criterio: le risorse marginali per soddisfare la nuova domanda richiedono costi di produzione e ritorni di capitale più elevati.
Solo avanzamenti tecnologici e nuovi poli di risorse strutturalmente competitivi possono comprimere a sufficienza il prezzo marginale di offerta.
Negli anni ‘90, le grandi miniere cilene e l’espansione SX-EW aumentarono sì l’offerta e migliorarono l’economicità di alcune risorse, ma non impedirono strutturalmente futuri rialzi del prezzo centrale: una volta assorbito l’incremento, il mercato fu costretto a sviluppare risorse via via più costose.
Dal 2021 la novità chiave è l’allineamento tra il rallentamento dell’offerta dopo gli investimenti da “super ciclo” e l’aumento della domanda legata agli investimenti nella transizione elettrica.
Le restrizioni lato offerta si vedono principalmente nella maggiore difficoltà di trasformare le risorse in produzione effettiva; a livello globale, la crescita mineraria non è tornata a valori robusti vicini al 5%.
Dal lato della domanda, il rallentamento del real estate non implica necessariamente una riduzione simmetrica della domanda totale di rame: le nuove fonti di domanda infrastrutturale sono già in essere. Costruzione di reti, elettrificazione dei trasporti e investimenti nei sistemi energetici offrono canali di domanda diversi dal classico ciclo immobiliare.
Nell’ultimo rapporto IEA 2025 si sottolinea come l’espansione delle reti in Cina sia stata il principale contributo singolo all’aumento della domanda globale di rame negli ultimi anni, segno che nuove fonti di domanda sono già radicate in investimenti fisici reali e non sono solo effetto di narrative speculative di lungo periodo.
Il 2017 segna il punto di partenza per le condizioni “necessarie” alla salita del livello centrale del rame; dal 2021 in avanti, queste condizioni si sono rafforzate progressivamente. Il rallentamento dell’offerta spiega perché i prezzi fatichino a tornare ai minimi; la domanda strutturale detta la possibilità di allontanarsi dal vecchio intervallo, mentre i costi/incentivi marginali più elevati determinano dove si stabilizzerà e quanto a lungo il nuovo livello centrale di prezzo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Prezzi delle criptovalute
Altro


