
Lilly impazzisce! GLP-1 porta in alto ISRG, DXCM, TMO: il settore farmaceutico USA si trasforma da porto sicuro in una miniera d'oro
 2026/10/22 03:22
1. Stato del settore: doppio fattore difensivo e di crescita, nuovi focus nel rotation dei capitali
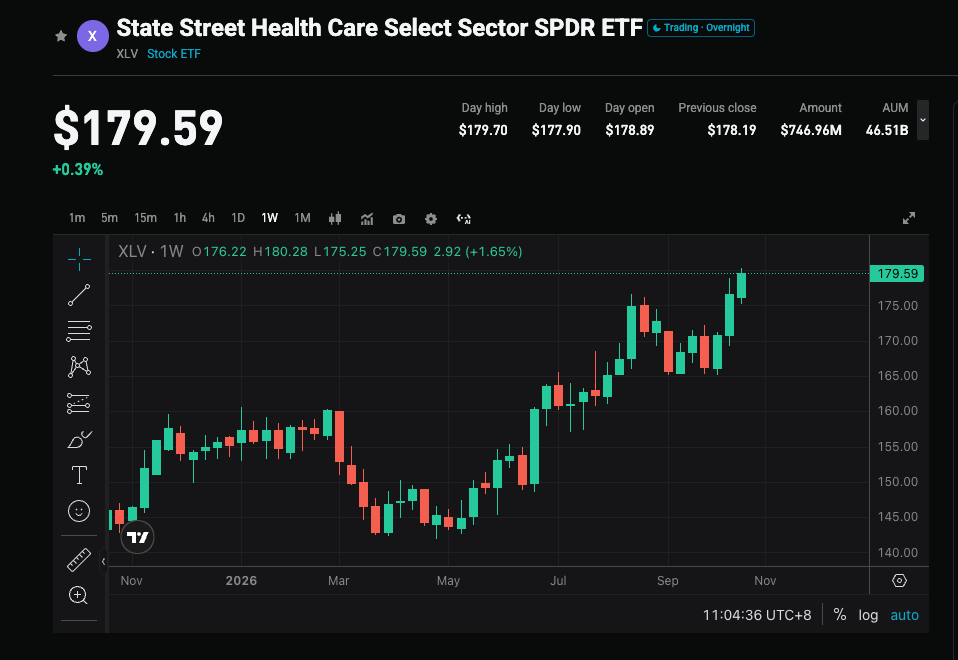
- Crescita esplosiva dei GLP-1: il mercato delle malattie metaboliche è stato rivalutato fino a 150 miliardi di dollari. Eli Lilly, grazie a tirzepatide, ha superato Novo Nordisk consolidando la propria leadership.
- Rischio normativo parzialmente mitigato: negoziazioni sui prezzi dei farmaci e minaccie di dazi sotto controllo, le aspettative negative di mercato sono state largamente scontate.
- Ondata di M&A riempie il cliff dei brevetti: per compensare la scadenza di brevetti di brand farmaceutici per oltre 300 miliardi USD tra il 2028 e il 2030, l’attività di fusioni e acquisizioni è ripresa, con volumi annuali che potrebbero avvicinarsi a tale valore.
Punto chiave: il settore farmaceutico sta passando dalla mera “asset difensivo” al modello misto “difensivo + crescita”. L’attuale forza deriva dalla ricerca di certezza da parte dei capitali.
2. Titoli di riferimento: i leader guidano, nascono opportunità in segmenti specifici
- Big Pharma: base solida per il portafoglio
Eli Lilly (LLY): leader assoluto, capitalizzazione di mercato oltre 1.100-1.200 miliardi USD. Rendimento YTD circa 19%, quasi 60% negli ultimi 12 mesi. Linea di prodotti GLP-1 in forte crescita, vendite previste CAGR oltre 13% tra 2026-2028.AbbVie (ABBV): Skyrizi e Rinvoq trainano la crescita nell’immunologia, azioni vicine ai massimi storici.Johnson & Johnson (JNJ): portafoglio altamente diversificato, ambizioso obiettivo di superare i 100 miliardi USD di ricavi.Merck (MRK): nonostante la scadenza del brevetto di Keytruda, pipeline oncologica solida e strategia M&A attraente.UnitedHealth (UNH): margini della sanità gestita in ripresa, benefici chiari.
- Titoli ad alta volatilità e momentanea popolarità
- Dispositivi medici e strumenti di life science
Intuitive Surgical (ISRG): leader nella robotica chirurgica, favorita dalla crescente diffusione della chirurgia mininvasiva.Dexcom (DXCM) / Insulet: benefici diretti dalla gestione delle malattie croniche e dalla domanda aggiuntiva indotta dai GLP-1 nel monitoraggio continuo.
- AI nel pharma e piattaforme dati
Recursion / Tempus: mid/small cap con alta volatilità, grazie a traguardi clinici e partnership; serve attenzione ai rischi di oscillazione.
3. Strategia d’investimento: lo stock picking conta più della scelta del settore
- Invecchiamento e aumento strutturale della prevalenza di malattie croniche.
- I farmaci innovativi (metabolico, oncologia, immuno, terapia genica) vantano spazi di crescita strutturali non ancora saturi.
- L’AI migliora efficienza in drug discovery e studi clinici.
- Core: includere Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ e altri big pharma per stabilità e difensività.
- Satelliti: piccole posizioni su biotech o device con catalyst chiari, per cogliere potenziale overperformance.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Nomura avverte: il rischio di credito attuale dell’AI è sorprendentemente simile alla bolla internet e alla crisi precedente a Lehman, tutto dipende dal prezzo del petrolio
Nomura sta costruendo un quadro chiamato "ciclo di credito decennale", classificando l'attuale fase di tecnologia AI e le turbolenze del credito sovrano francese come la "seconda ondata di shock". Storicamente, dopo la fine di questa fase, entro 1-2 anni si verifica inevitabilmente la "terza ondata di shock" che porta a recessione. La variabile chiave è il prezzo del petrolio: se l'aumento è causato da un surriscaldamento della domanda, la Federal Reserve si troverà in una situazione di stagflazione e sarà impossibilitata ad abbassare i tassi, rendendo inevitabile un'escalation della crisi; se invece la causa principale è geopolitica, rimane spazio per un aggiustamento delle politiche.

Perdita di 80,7 miliardi di dollari in sei mesi, scommessa sulla potenza di calcolo da 750 miliardi: perché la probabilità di fallimento di Anthropic è valutata solo al 17%?
Gli argomenti a sostegno della bassa probabilità di fallimento includono: la crescita dei ricavi rimane elevata; investitori strategici come Google e Amazon hanno forti motivazioni per mantenere le operazioni dell'azienda; l'IPO fornirà nuovi canali di finanziamento; inoltre, la maggior parte della perdita netta di 80,7 miliardi di dollari è rappresentata da elementi non monetari e non costituisce una pressione di liquidità immediata.
 VIPStrategia settimanale Tesla

Prezzi delle criptovalute
Altro


