
Bilancio Tesla Q3 2026: le entrate del settore energy storage zavorrano il fatturato, ma il flusso di cassa libero torna positivo, l'EPS supera le aspettative e il margine di profitto risale!
 2026/10/22 04:33
🔥 Radar dei titoli caldi USA live ora! 3 temi principali delle azioni USA + 6 titoli selezionati + 7 calendario degli eventi chiave - Dove sono le opportunità questa settimana sul mercato azionario USA? Clicca qui per vedere in un'immagine 22 direzioni di trading→
Punti chiave:
Tesla Ricavi totali del terzo trimestre 2026 pari a 28,046 miliardi di dollari, crescita annua praticamente nulla, leggermente inferiori alle attese degli analisti (28,13 miliardi) e in calo dello 0,7% rispetto al secondo trimestre (28,236 miliardi). La divisione automotive e servizi supera le attese, mentre il settore energia e accumulo registra un calo del 16% su base annua, ben al di sotto delle attese, rappresentando il principale fattore del mancato raggiungimento dei ricavi. EPS rettificato di 0,48 dollari, superiore alla stima di 0,44 dollari (circa il 9% in più), ma in calo del 4% su base annua; EPS GAAP a 0,22 dollari, in calo del 44% su base annua. L’utile netto GAAP è di 787 milioni di dollari, in calo del 43% anno su anno. Il margine di profitto lordo complessivo risale al 19,6%, sopra le attese e in miglioramento rispetto al trimestre precedente. Il free cash flow è tornato positivo a 1,531 miliardi di dollari, ben sopra il valore negativo atteso, e il flusso di cassa operativo ammonta a 6,263 miliardi. Le consegne sono 486.500 unità, in calo del 2% su base annua; la capacità di accumulo energetica distribuita è di 13,7 GWh (+10% a/a), FSD abbonati attivi 1,74 milioni sopra le attese. Dopo la chiusura del mercato, il titolo è salito di oltre il 2% per poi girare in negativo: l’attenzione del mercato si focalizza sul recupero del margine lordo, sulla positività del cash flow e sui progressi di FSD/Robotaxi, ma persiste la preoccupazione per il miss sui ricavi, il calo dell’utile GAAP, l’indebolimento delle consegne automotive e la debolezza del segmento energia.
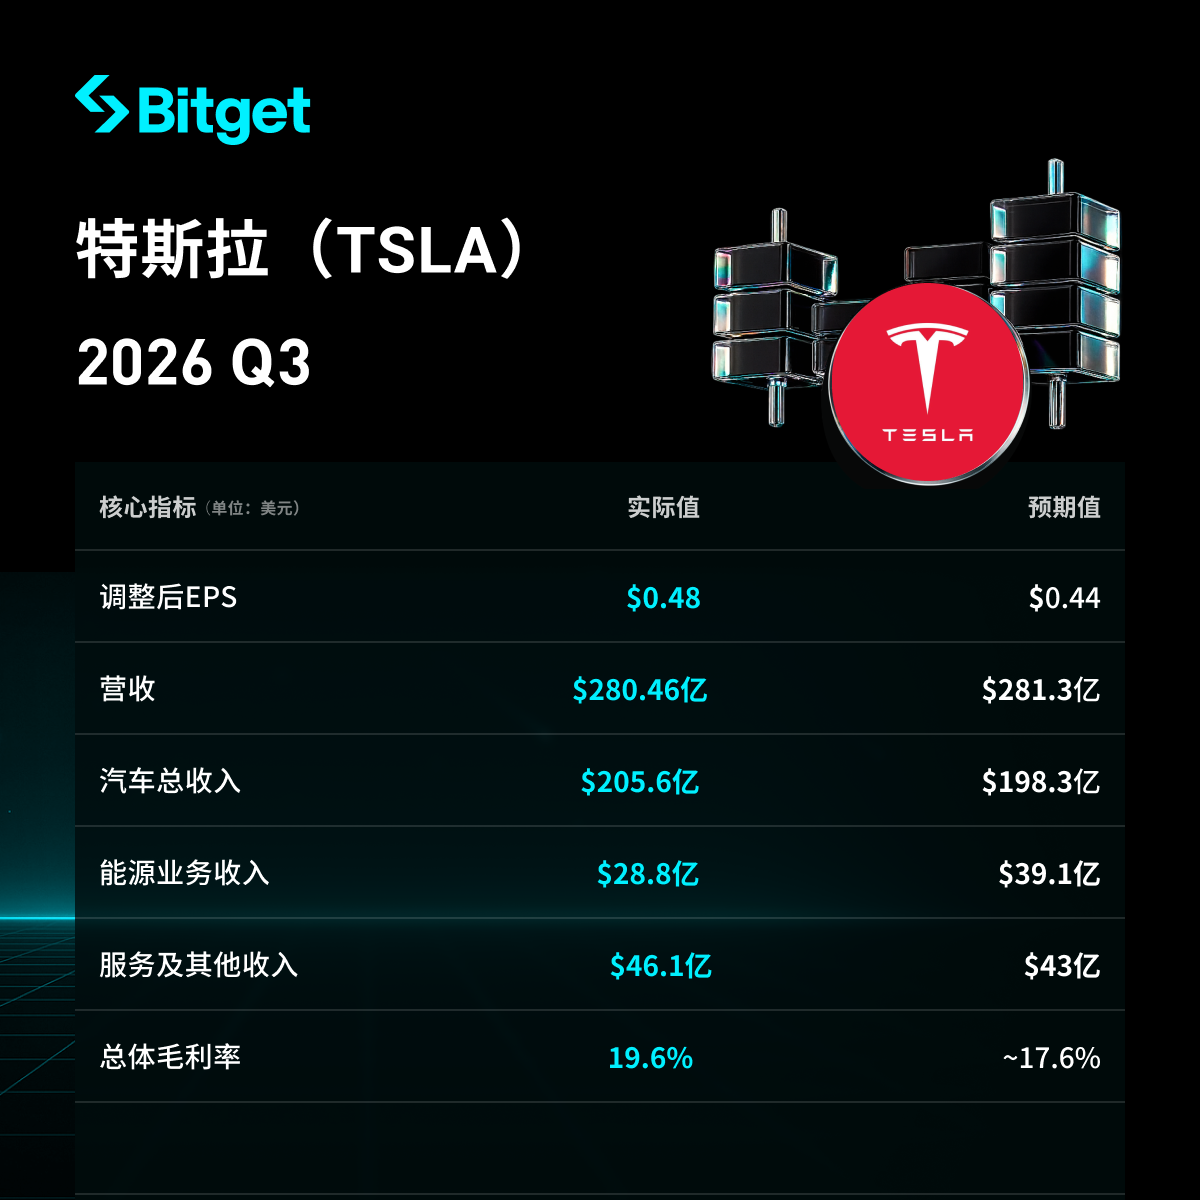
- Performance generale di ricavi e utili
- Ricavi totali di 28,046 miliardi di dollari, crescita annua praticamente nulla, leggermente sotto le stime (28,13 miliardi), in calo dello 0,7% rispetto al secondo trimestre (28,236 miliardi).
- EPS rettificato a 0,48 dollari, superiore alle attese di 0,44 dollari (circa +9%), in calo del 4% a/a; EPS GAAP a 0,22 dollari, in calo del 44%.
- Utile netto GAAP di 787 milioni di dollari, in calo del 43% anno su anno; utile netto rettificato 1,697 miliardi.
- Margine di profitto lordo totale al 19,6%, sopra le attese (quasi +2 punti percentuali), in crescita rispetto al secondo trimestre (16,8%) e di circa 160 punti base su base annua (18,0% lo scorso anno).
- Free cash flow positivo per 1,531 miliardi di dollari, con un miglioramento netto rispetto alle attese di -4,99 miliardi (e rispetto ai -1,092 miliardi del Q2); flusso di cassa operativo a 6,263 miliardi.
- Liquidità a fine periodo, equivalenti di cassa e investimenti a breve termine pari a 45,447 miliardi, in aumento di 1,9 miliardi rispetto al trimestre precedente.
- Spese in conto capitale per 4,732 miliardi, sotto i 7,77 miliardi attesi.
- Andamento del settore automotive
- Fatturato automotive di 20,56 miliardi di dollari, in calo del 3% a/a, ma sopra le attese di 19,83 miliardi.
- Consegne 486.500 unità, in calo del 2% anno su anno; produzione 464.400 unità, in crescita del 4%. Model 3/Y consegnate: 478.200 unità (-1% a/a); altri modelli: 8.295 unità (-48%).
- Scorte globali veicoli pari a 11 giorni, in diminuzione rispetto ai 15 giorni del Q2.
- Margine lordo GAAP automotive al 18,5%; margine lordo al netto dei crediti regolatori al 18,1% (vs 16,3% Q2 e 15,4% un anno fa).
- Entrate da crediti regolatori per 113 milioni, -73% su base annua (417 milioni lo scorso anno).
- Andamento delle altre business unit
- Ricavi da servizi e altre attività pari a 4,61 miliardi, in crescita del 33% su base annua e sopra i 4,3 miliardi previsti.
- Ricavi da generazione e stoccaggio di energia 2,88 miliardi, -16% a/a, ben sotto i 3,91 miliardi attesi (in parte per i rimborsi ai clienti sulle tariffe), principale causa del mancato raggiungimento delle attese sui ricavi.
- Capacità di accumulo energetico distribuita 13,7 GWh, +10% a/a (leggermente sopra i 13,5 GWh del Q2); la domanda e il backlog di ordini segnano nuovi massimi storici; margine lordo energia circa 33% (in netto miglioramento rispetto al ~20% Q2).
- Numero di abbonamenti FSD attivi 1,74 milioni, sopra l’attesa di 1,57 milioni (+11%), in crescita del 67% a/a; tra i nuovi veicoli in Nord America, oltre il 75% scelgono FSD come optional (+20 punti rispetto al Q2).
- I Robotaxi hanno quasi raggiunto 2 milioni di miglia percorse in modo non supervisionato, un aumento otto volte superiore rispetto al Q2. Optimus ha iniziato la produzione in serie in California con i primi robot che rispondono agli standard richiesti.
- Spese capitali e piani futuri
- Spese capitali trimestrali di 4,732 miliardi, sotto le attese di 7,77 miliardi.
- La previsione annuale CapEx è stata abbassata da 25 miliardi a circa 20 miliardi, con enfasi su una gestione più efficiente e finanziamento principalmente tramite operazioni di cassa.
- Principali investimenti: linee produttive Optimus, AI computing, Cybercab in progress e lo stabilimento Terafab per i chip collegati a SpaceX. Obiettivo: raggiungere i 400 MW di potenza computazionale entro fine anno.
- Megafactory del Texas già in produzione, con una capacità pianificata di 50 GWh.
- Outlook per il prossimo trimestre e sull’intero anno
- L’articolo non riporta dettagli sulle stime precise di ricavi o utili per il Q4.
- L’obiettivo CapEx annuale passa a circa 20 miliardi (precedentemente 25 miliardi); se la vecchia previsione fosse rimasta invariata, il Q4 avrebbe richiesto circa 12 miliardi, ma la guidance è stata rivista al ribasso.
- L’azienda sottolinea domanda superiore alla produzione in modo significativo, backlog e ordini storage ai massimi, e il continuo avanzamento di FSD e Robotaxi.
- Contesto di mercato e preoccupazioni degli investitori
- La principale criticità è il mancato raggiungimento dei ricavi a causa della debolezza del settore storage, il calo delle consegne automotive, la forte riduzione dei crediti regolatori e il pesante calo dell’utile GAAP per le alte spese; tuttavia la ripresa del margine, EPS rettificato sopra le attese, free cash flow positivo (“spesa ridotta”) e i progressi di FSD/Robotaxi sostengono il caso di investimento.
- Gli investitori temono delusione sui ricavi, diminuzione dell’utile GAAP, consegne deboli delle auto, debolezza nel settore storage e pressione futura sulle spese in conto capitale (anche se in questo trimestre e nell’anno sono state riviste al ribasso). L’attenzione resta su AI, robotica e ritorno di lungo termine degli investimenti in guida autonoma. Il titolo, dopo aver guadagnato oltre il 2% nel dopoborsa, ha invertito tendenza; da inizio anno segna circa -14%.
Nota di esonero:Il contenuto di questo articolo è solo a scopo informativo e non costituisce consiglio d’investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Nomura avverte: il rischio di credito attuale dell’AI è sorprendentemente simile alla bolla internet e alla crisi precedente a Lehman, tutto dipende dal prezzo del petrolio
Nomura sta costruendo un quadro chiamato "ciclo di credito decennale", classificando l'attuale fase di tecnologia AI e le turbolenze del credito sovrano francese come la "seconda ondata di shock". Storicamente, dopo la fine di questa fase, entro 1-2 anni si verifica inevitabilmente la "terza ondata di shock" che porta a recessione. La variabile chiave è il prezzo del petrolio: se l'aumento è causato da un surriscaldamento della domanda, la Federal Reserve si troverà in una situazione di stagflazione e sarà impossibilitata ad abbassare i tassi, rendendo inevitabile un'escalation della crisi; se invece la causa principale è geopolitica, rimane spazio per un aggiustamento delle politiche.

Perdita di 80,7 miliardi di dollari in sei mesi, scommessa sulla potenza di calcolo da 750 miliardi: perché la probabilità di fallimento di Anthropic è valutata solo al 17%?
Gli argomenti a sostegno della bassa probabilità di fallimento includono: la crescita dei ricavi rimane elevata; investitori strategici come Google e Amazon hanno forti motivazioni per mantenere le operazioni dell'azienda; l'IPO fornirà nuovi canali di finanziamento; inoltre, la maggior parte della perdita netta di 80,7 miliardi di dollari è rappresentata da elementi non monetari e non costituisce una pressione di liquidità immediata.
 VIPStrategia settimanale Tesla

Prezzi delle criptovalute
Altro


