
Meta rapporto finanziario Q3 2026: i ricavi superano le aspettative, crescendo del 26% a 64,6 miliardi di dollari; Muse AI supera dieci milioni di utenti, accendendo una nuova narrativa di crescita dell’AI!
 2026/10/22 04:58
🔥 Il radar dei titoli caldi USA è ora online! 3 principali tematiche azionarie USA + 6 titoli selezionati + 7 calendari di grandi eventi, dove sono le opportunità per il mercato USA questa settimana? Clicca qui per vedere tutte 22 direzioni di trading→
Punti chiave:
Meta ha registrato ricavi del terzo trimestre per 64,6 miliardi di dollari, in crescita del 26% su base annua, superando le aspettative del mercato, trainata principalmente dalla forte performance della pubblicità. Tuttavia, a causa di spese legali per circa 9,9 miliardi di dollari e importanti investimenti nell'infrastruttura AI, il margine operativo è sceso al 20% e il flusso di cassa libero è diventato negativo. Il nuovo agente personale AI Muse ha superato rapidamente i 10 milioni di utenti negli Stati Uniti e Canada, eccellendo particolarmente negli scenari di shopping; il management lo vede come motore di crescita a lungo termine per un ARPU più alto e annuncia una nuova categoria di azioni senza diritto di voto per sostenere l'espansione AI. Dopo la chiusura, il titolo è salito del 2-5%; il mercato si concentra su guidance ricavi e la narrazione di Muse piuttosto che sulla pressione sui profitti a breve termine.
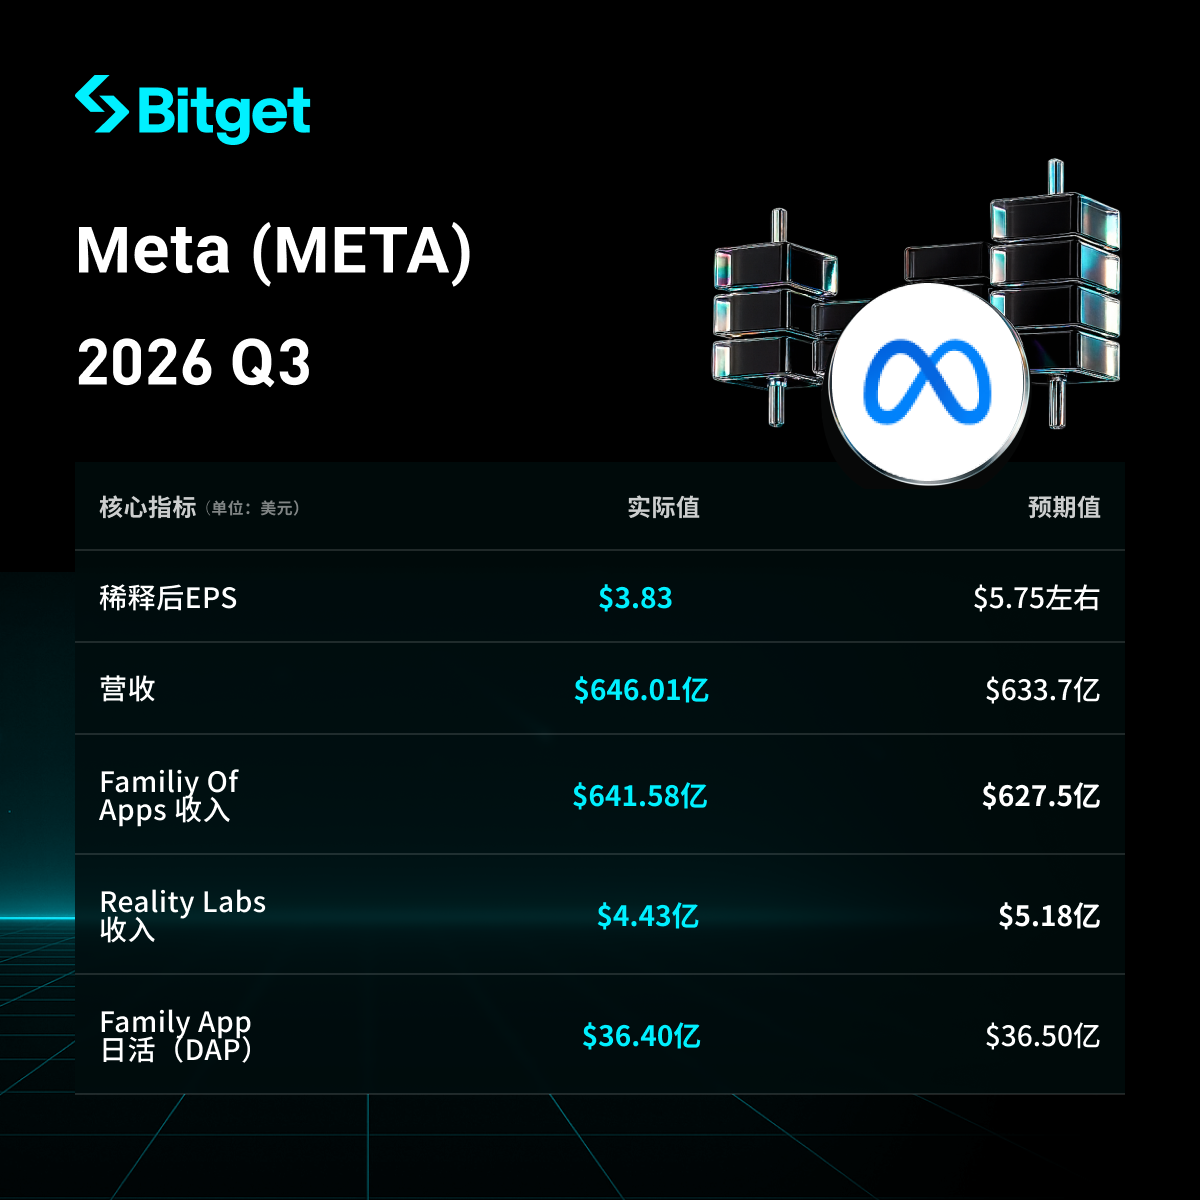
Analisi dettagliata
1. Risultati complessivi di ricavi e profitti
- Ricavi trimestrali di 64,601 miliardi di dollari, +26% su base annua (dati equivalenti a valuta costante), superando le attese del mercato come LSEG (circa 63,37 miliardi di dollari).
- GAAP EPS diluito di 3,83 dollari per azione (incluse spese legali per 9,89 miliardi di dollari relative a una causa multistatale); escluso tale costo e impatto fiscale, EPS diluito rettificato a 7,40 dollari.
- Reddito operativo di 12,988 miliardi di dollari, in calo del 37% su base annua; margine operativo al 20% (40% nello stesso periodo dell'anno precedente). Escluse le spese legali, il reddito operativo sarebbe circa 22,88 miliardi di dollari con un margine operativo del 35% circa.
- Utile netto di 9,86 miliardi di dollari, in crescita del 264% (il periodo precedente era stato influenzato da elevate imposte).
- Flusso di cassa operativo di 32,786 miliardi di dollari; flusso di cassa libero negativo per 2,12 miliardi di dollari (positivo per 10,63 miliardi un anno fa), principalmente per l'aumento della spesa in conto capitale.
- Il volume delle impression pubblicitarie è cresciuto del 10% e il prezzo medio per annuncio del 14%, trainati sia dalla domanda pubblicitaria sia dal miglioramento delle raccomandazioni AI.
- Numero totale di dipendenti: 66.775, -15% su base annua.
2. Performance dell’agente AI Muse
- Dal lancio all'inizio di settembre, oltre 10 milioni di utenti negli USA e Canada hanno attivato Muse come agente personale (in circa 6 settimane); circa il 25% di chi lo ha attivato lo utilizza ogni giorno, migliorando la retention.
- Lo shopping è lo scenario d’uso più comune: oltre il 25% degli utenti coinvolti acquista tramite l’agente AI, con una spesa media superiore ai 200 dollari; l’attività dei connettori Plaid ha superato le aspettative del settore.
- Il management afferma che Muse ha già raggiunto il product market fit ed è entrato nella fase operativa su larga scala, puntando a servire miliardi di utenti; è pianificata la costruzione di una capacità di calcolo per oltre un miliardo di utenti.
- Attualmente Muse è in perdita a causa degli "elevatissimi costi di calcolo"; l'efficienza dei costi dovrebbe migliorare di oltre 10 volte nel prossimo anno, mirando alla redditività con la scalabilità.
- Percorso di monetizzazione: gratuito per la maggior parte degli utenti, guadagno tramite commissioni sulle transazioni, abbonamenti a modelli/token avanzati, servizi aziendali e API a pagamento; ARPU di lungo termine previsto oltre quello attuale delle app per famiglie (ARPU annuo per utente US nell’ordine delle centinaia di dollari).
- Lancio simultaneo di Muse Wonder (primo modello all'avanguardia) e tool di estensione per piccole imprese (connettendo Shopify, QuickBooks ecc., supportando marketing e operazioni); pianificata integrazione negli occhiali Meta e rilascio di funzioni di privacy come VM dedicata.
3. Performance delle altre unità di business
- Family of Apps: ricavi di circa 64,2 miliardi di dollari (di cui pubblicità circa 63,1 miliardi, +26% su base annua); utenti attivi giornalieri (DAP) pari a 3,64 miliardi, +3% rispetto all’anno precedente. Le raccomandazioni AI aumentano il coinvolgimento (es. crescita del tempo di visione dei Reels); quasi 10 milioni di inserzionisti utilizzano i tool pubblicitari AI generativi.
- Altri ricavi: circa 1,1 miliardi di dollari, +59% (inclusi i messaggi a pagamento e abbonamenti su WhatsApp, ecc.).
- Reality Labs: ricavi di 443 milioni di dollari, -6% su base annua (vendite Quest in calo parzialmente compensate dalla crescita degli occhiali AI); la perdita operativa trimestrale è di circa 4,13 miliardi di dollari. La perdita annuale prevista è 18-19 miliardi di dollari, prevista in riduzione intorno a 15 miliardi entro il 2027; focus strategico orientato verso AI e occhiali smart.
4. Spese in conto capitale e piano di investimento AI
- Spese in conto capitale del terzo trimestre (inclusi principali leasing finanziari) di 34,9 miliardi di dollari, principalmente destinati a server, data center e infrastruttura di rete.
- Previsione di spese capitali annuali ridotta a 135-145 miliardi di dollari (precedente minimo 130 miliardi).
- Aree chiave d’investimento: potenza di calcolo AI (per supportare la crescita di Muse e delle raccomandazioni business core), costruzione di data center; viene inoltre annunciata l’emissione di nuove azioni ordinarie di classe C senza diritto di voto (effettiva da gennaio 2027, equivalente a uno split azionario 2:1) per sostenere finanziamenti, retribuzioni dipendenti e acquisizioni, mantenendo comunque il controllo di Zuckerberg.
- Il management prevede che gli investimenti AI continueranno a sostenere la forte crescita del business principale fino al 2027, sbloccando nuove opportunità di ricavo.
5. Guidance per il trimestre successivo (Q4 2026)
- Ricavi attesi tra 73 e 76 miliardi di dollari, valore mediano circa 74,5 miliardi (superiore al consenso di mercato intorno a 73,7 miliardi); con una previsione di impatto negativo FX dell’1% su base annua.
- Spese annuali previste tra 175 e 179 miliardi (già incluse le spese legali); escluse le spese legali del Q3, il reddito operativo annuale dovrebbe superare il 2025.
- Aliquota fiscale prevista per il Q4 tra il 15% e il 17%.
- Guidance per la perdita annuale di Reality Labs: 18-19 miliardi nel 2026, circa 15 miliardi nel 2027.
| Ricavi | 64,6 miliardi (+26%) | 73-76 miliardi | - |
| CapEx | 34,9 miliardi | - | 135-145 miliardi |
| Spese | 51,6 miliardi | - | 175-179 miliardi |
| Perdita Reality Labs | ~4,1 miliardi | - | 18-19 miliardi (circa 15 miliardi nel 2027) |
6. Contesto di mercato e preoccupazioni degli investitori
- Contraddizione chiave: le attività pubblicitarie e le raccomandazioni AI continuano a cresciere, ma gli investimenti nella potenza di calcolo AI portano a flussi di cassa liberi negativi e compressione dei margini; i primi dati e le shopping story su Muse aggiungono una nuova narrazione, ma i costi di calcolo sono elevati e la monetizzazione ancora lontana.
- Sfide di mercato: costi legali una tantum che pesano sui profitti; Muse attivo solo in USA e Canada, necessita di scalare in efficienza per ampliarsi; Reality Labs rimane un punto di drenaggio della cassa, anche se si prevede la riduzione delle perdite. Gli investitori si chiedono se l’ARPU di Muse potrà davvero superare le app esistenti, se l’efficienza di calcolo possa migliorare di 10 volte e se la crescita 2027 sarà sostenibile.
- Reazione degli investitori: la sorpresa positiva sui ricavi e la guidance Q4, unite ai punti di forza di Muse, hanno sollevato il titolo del 2-5% nell’after-hour; il mercato per ora dà più valore al potenziale di crescita che alla pressione a breve sulla liquidità.
Disclaimer: Il contenuto di questo articolo è solo a scopo informativo e non costituisce alcun consiglio di investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L'impegno futuro di spesa di Meta sale a 825 miliardi di dollari, il rischio di credito raggiunge un livello record
Meta ha rivelato che al 30 settembre gli impegni futuri di spesa ammontano a circa 825 miliardi di dollari, con un significativo aumento rispetto ai 700 miliardi di luglio. Questi includono contratti di locazione per centri dati per 355,7 miliardi e contratti relativi a cloud computing per 454,5 miliardi di dollari. Il prezzo del CDS a cinque anni è salito a circa 119,3 punti base, raggiungendo il massimo storico dall'ingresso in borsa, mentre le obbligazioni hanno registrato un forte indebolimento rispetto ai titoli di Stato USA. I CDS di Oracle, Microsoft e Broadcom sono aumentati contemporaneamente, evidenziando una crescente preoccupazione del mercato per il rischio di debito nel settore tecnologico.

Nomura avverte: il rischio di credito attuale dell’AI è sorprendentemente simile alla bolla internet e alla crisi precedente a Lehman, tutto dipende dal prezzo del petrolio
Nomura sta costruendo un quadro chiamato "ciclo di credito decennale", classificando l'attuale fase di tecnologia AI e le turbolenze del credito sovrano francese come la "seconda ondata di shock". Storicamente, dopo la fine di questa fase, entro 1-2 anni si verifica inevitabilmente la "terza ondata di shock" che porta a recessione. La variabile chiave è il prezzo del petrolio: se l'aumento è causato da un surriscaldamento della domanda, la Federal Reserve si troverà in una situazione di stagflazione e sarà impossibilitata ad abbassare i tassi, rendendo inevitabile un'escalation della crisi; se invece la causa principale è geopolitica, rimane spazio per un aggiustamento delle politiche.

Prezzi delle criptovalute
Altro


