
Comprendere i prestiti, gli interessi e i rimborsi nel conto UTA
Comprendere i prestiti, gli interessi e i rimborsi nel conto UTA
[Tempo di lettura stimato: 5 minuti]
In modalità avanzata, l'UTA ti permette di prendere in prestito asset automaticamente quando il sistema lo richiede, o manualmente quando preferisci. Puoi anche impostare la tua modalità di rimborso per controllare se i debiti vengono saldati automaticamente non appena arrivano i fondi. Questo articolo spiega come si attivano i prestiti, le modalità di rimborso, le regole di calcolo degli interessi e i metodi di rimborso.
1. Prestito
L'UTA supporta sia il prestito automatico che quello manuale, così puoi usare quello più adatto al momento:
Scenari di prestito automatico
In uno qualsiasi degli scenari seguenti, se il valore del tuo ordine supera il saldo disponibile, il sistema prende in prestito automaticamente la differenza.
|
Scenari di prestito automatico
|
Esempio
|
|
Saldo insufficiente per piazzare o eseguire un ordine di vendita |
1. L'utente A detiene solo USDC nel suo conto di trading unificato e piazza un ordine sui futures perpetui USDT-M. 2. Quando l'ordine viene eseguito, viene addebitata una commissione di apertura di 1.5 USDT. 3. Poiché l'utente A non ha USDT nel suo conto di trading unificato, l'importo richiesto supera il suo saldo disponibile, quindi il sistema prende automaticamente in prestito 1.5 USDT. |
|
Perdita non realizzata su una posizione sui futures perpetui |
1. L'utente B apre una posizione sui futures perpetui USDT-M e ha un saldo del conto di 50 USDT e 100 USDC. 2. La posizione subisce una perdita non realizzata di 100 USDT, portando il capitale in USDT dell'utente B a −50 USDT. 3. Il sistema prende automaticamente in prestito 50 USDT (escluse le commissioni) e questo importo continuerà ad adeguarsi al variare del PnL non realizzato. |
|
Prestito per il trading con margine |
1. L'utente C ha un saldo del conto di 100 USDT e utilizza il trading con margine per acquistare 300 USDT in BTC/USDT. 2. Il sistema prende in prestito automaticamente 200 USDT. |
Scenari di prestito manuale
Nella pagina Asset dell'UTA, puoi prendere in prestito in qualsiasi momento selezionando una moneta e inserendo un importo: non è richiesto alcun ordine.
|
Scenari di prestito manuale
|
Esempio
|
|
Un utente inserisce un importo nella pagina Asset dell'UTA per avviare il prestito. |
1. Il trader D prevede di usare presto USDT per fare arbitraggio e vuole bloccare il tasso di interesse più basso di oggi, quindi prende in prestito manualmente 2000 USDT nella pagina Asset. 2. Questo aumenta il saldo in USDT del conto di 2000 e il suo debito in USDT dello stesso importo: i fondi non sono ancora stati utilizzati per alcuna operazione di trading o trasferimento. |
|
Se la modalità di rimborso del conto è impostata su Prestito/rimborso manuale, né i fondi presi in prestito né i fondi successivamente accreditati sul conto ripagheranno automaticamente le passività. |
1. Il trader E prende in prestito manualmente 1000 USDT nel suo UTA, e la modalità di rimborso del conto è impostata su Prestito/rimborso manuale. 2. Il giorno successivo, il trader E trasferisce 500 USDT da un altro conto al suo UTA. 3. Poiché la modalità di rimborso è impostata su manuale, i 500 USDT trasferiti aumentano solo il saldo e non rimborsano automaticamente il prestito di 1000 USDT. La passività rimane invariata. Il trader E può decidere come utilizzare i fondi o effettuare un rimborso in un secondo momento utilizzando Rimborso rapido. |
I prestiti generati tramite entrambi i metodi vengono combinati nella passività per la stessa moneta, condividono gli stessi limiti di prestito e maturano interessi ogni ora secondo le stesse regole.
Limite di prestito: l'importo massimo prendibile in prestito da un utente è il valore più basso tra i seguenti: l'importo prendibile in prestito calcolato dal margine disponibile dell'utente, il limite del livello di leva finanziaria, il limite individuale, il limite totale tra conto principale e sotto-conti, e il saldo rimanente della pool di prestiti.
2. Modalità di rimborso
L'UTA offre due modalità di rimborso e puoi passare dall'una all'altra in Impostazioni di trading:
|
Modalità di rimborso
|
Come vengono gestiti i fondi quando sono accreditati tramite trasferimenti, depositi o regolamenti di operazioni di trading
|
|
Rimborso automatico (predefinito) |
I prestiti nell'asset corrispondente vengono rimborsati per primi, e qualsiasi importo rimanente viene aggiunto al saldo. |
|
Prestito/rimborso manuale |
I prestiti non vengono rimborsati automaticamente. Tutti i fondi accreditati vengono aggiunti al saldo e i prestiti rimangono invariati fino a quando non li ripaghi. |
Passa a Prestito/rimborso manuale, ed entrerà in vigore immediatamente: i fondi accreditati in seguito non andranno più a coprire il rimborso automatico. (Gli stock token sono esclusi e continueranno a essere utilizzati per rimborsare automaticamente). Tornare a Rimborso automatico influisce solo sui fondi accreditati dopo il passaggio e non ha alcun impatto sui saldi o sui prestiti esistenti al momento del passaggio. Indipendentemente dalla modalità selezionata, puoi scegliere Rimborso rapido in qualsiasi momento.
Avvertenza sui rischi: in modalità Prestito/rimborso manuale, gli interessi sul prestito continuano a maturare indipendentemente dal saldo, e l'indice di rischio del conto non diminuirà automaticamente solo perché il saldo aumenta. Se si attiva la liquidazione, il sistema ripagherà automaticamente il debito indipendentemente dalla modalità di rimborso selezionata.
3. Interessi
Il sistema addebita gli interessi in base all'importo preso in prestito per ciascuna moneta. Non viene addebitato alcun interesse se le perdite non realizzate derivanti da posizioni sui futures rientrano nell'importo esente da interessi o se i profitti non realizzati derivanti da posizioni sui futures sono sufficienti a coprire l'importo preso in prestito.
Importo fruttifero = prestito + abs(min(0, saldo + PnL non realizzato)) Interesse orario = importo soggetto a interessi × tasso di interesse orario
-
Importo esente da interessi per il PnL non realizzato: importo base esente da interessi = min(abs(min(0, PnL non realizzato)), quota esente da interessi) + max(0, PnL non realizzato)
-
Contributo esente da interessi di USDGO: gli utenti che detengono USDGO possono ricevere una quota aggiuntiva esente da interessi, calcolata come il valore delle disponibilità in USDGO moltiplicato per il tasso dello scarto di garanzia applicabile. La detrazione non può superare l'attuale debito fruttifero e ogni conto è soggetto a un limite massimo unificato sulla quota esente da interessi. Lo scarto di garanzia e il limite massimo applicabili sono soggetti ad annunci ufficiali e alle informazioni visualizzate sulla pagina.
-
Importo effettivo esente da interessi = importo base esente da interessi + contributo esente da interessi di USDGO. Le due parti possono essere combinate senza influenzarsi a vicenda.
-
Importo soggetto a interessi = max(0, importo fruttifero − importo effettivo esente da interessi)
Nota aggiuntiva: gli interessi vengono addebitati sull'importo soggetto a interessi quando il conto è in stato normale o è in corso una liquidazione parziale. Tuttavia, non viene addebitato alcun interesse mentre il conto è in fase di liquidazione.
Dopo aver preso in prestito dei fondi, il sistema calcola e deduce gli interessi dal saldo all'inizio di ogni ora. Il tasso di interesse del prestito per il conto di trading unificato fluttua in tempo reale in base alla domanda e all'offerta del mercato.
Nota: una volta presi in prestito dei fondi, gli interessi iniziano a maturare all'inizio dell'ora successiva, indipendentemente dal fatto che i fondi presi in prestito siano stati utilizzati. La quota esente da interessi copre solo la parte di perdite non realizzate che supera l'importo preso in prestito e non compensa gli interessi da pagare sul capitale del prestito stesso. Non viene addebitato alcun interesse se un importo viene preso in prestito e completamente rimborsato all'interno dello stesso periodo di calcolo degli interessi.
4. Rimborso
Rimborso automatico
Nella modalità Rimborso automatico, ogni volta che il conto ha un saldo positivo in una moneta che devi restituire, il sistema rimborsa automaticamente quel debito (vedi la Sezione 2 per i dettagli).
I saldi positivi possono derivare da:
-
Trasferimento ricevuto: gli asset vengono trasferiti da un altro conto al tuo UTA.
-
Deposito ricevuto: gli asset vengono accreditati sul tuo UTA tramite un deposito on-chain, acquisto fiat o un altro metodo supportato.
-
Operazione di trading regolata o posizione chiusa: gli asset vengono ricevuti dopo che un'operazione di trading spot o con margine è stata eseguita o dopo che una posizione sui futures è stata chiusa e regolata.
Il sistema utilizza il saldo disponibile dell'asset corrispondente per il rimborso, fino all'intero importo dell'attuale debito in essere. Se il saldo supera la passività, l'eccedenza rimane nel saldo del conto.
Rimborso manuale (Rimborso rapido)
L'UTA ti consente di effettuare rimborsi manuali in qualsiasi momento utilizzando il pulsante Rimborso rapido. Gli asset vengono applicati nel seguente ordine:
1. Il sistema utilizza innanzitutto il saldo della stessa moneta per compensare i prestiti in quell'asset, senza necessità di conversione e senza incorrere in slippage.
2. Se il saldo di quell'asset è insufficiente per un rimborso completo, puoi scegliere di convertire gli asset con saldi positivi nel conto per ripagare il debito rimanente.
Se il tasso del margine di mantenimento o il rapporto del capitale rettificato raggiunge o supera il 90%, il Rimborso rapido viene temporaneamente limitato e vedrai un'avvertenza di rischio elevato: questo serve a evitare che il rimborso stesso inneschi la liquidazione.
5. Dati sui prestiti e registri degli interessi
Puoi visualizzare i dati attuali sui prestiti, con i prestiti manuali e automatici combinati, nelle seguenti posizioni:
|
Posizione
|
Dati disponibili
|
Screenshot
|
|
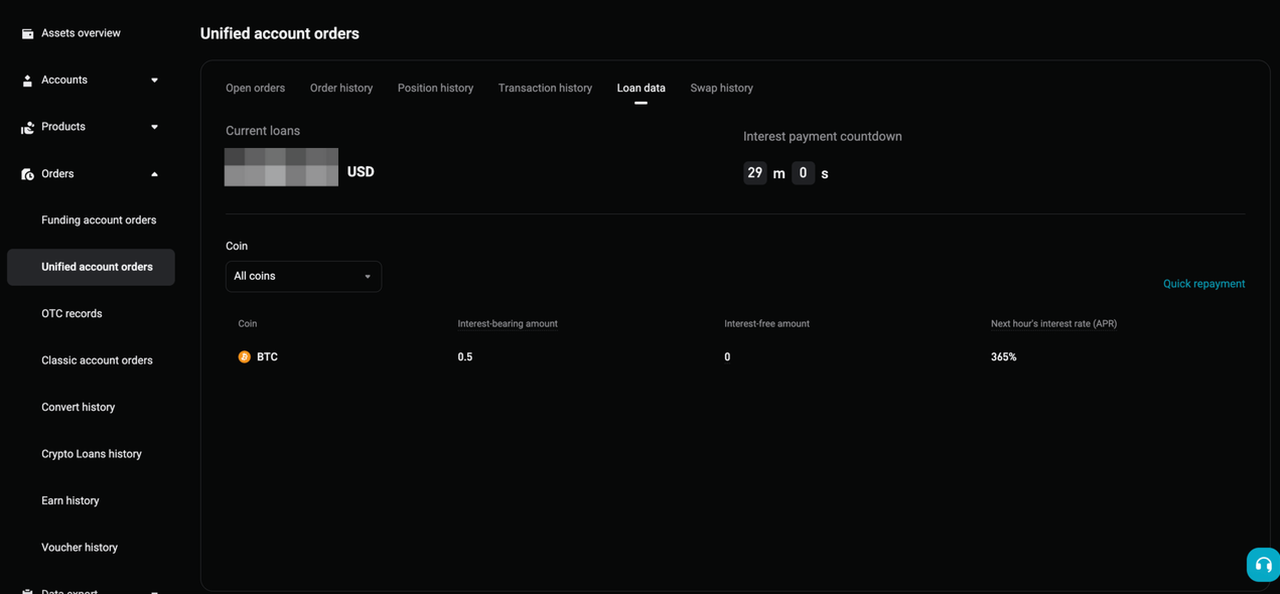
Registri di trading → Registri UTA → Dati sui prestiti |
Totale dei prestiti, importo fruttifero, tempo fino al prossimo pagamento degli interessi, importo esente da interessi per moneta e il tasso annualizzato per l'ora successiva |
 |
|
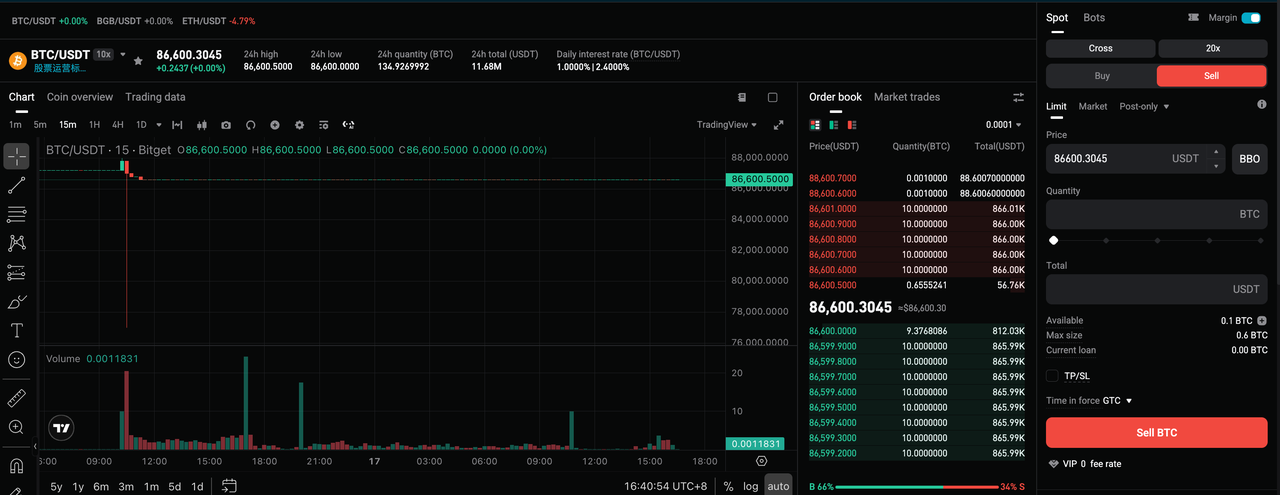
Pagina di trading UTA → Tasso di interesse |
Tasso di interesse giornaliero per moneta |
|
|
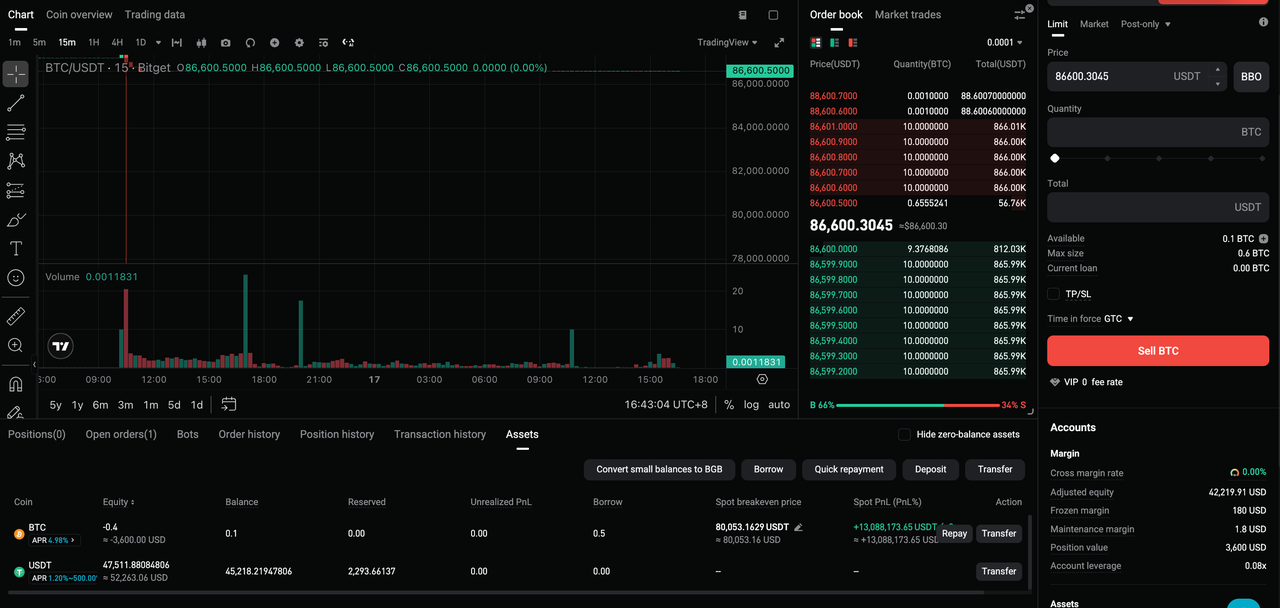
Pagina di trading UTA → Scheda Asset |
Saldo attuale e prestito di ogni moneta |
|
|
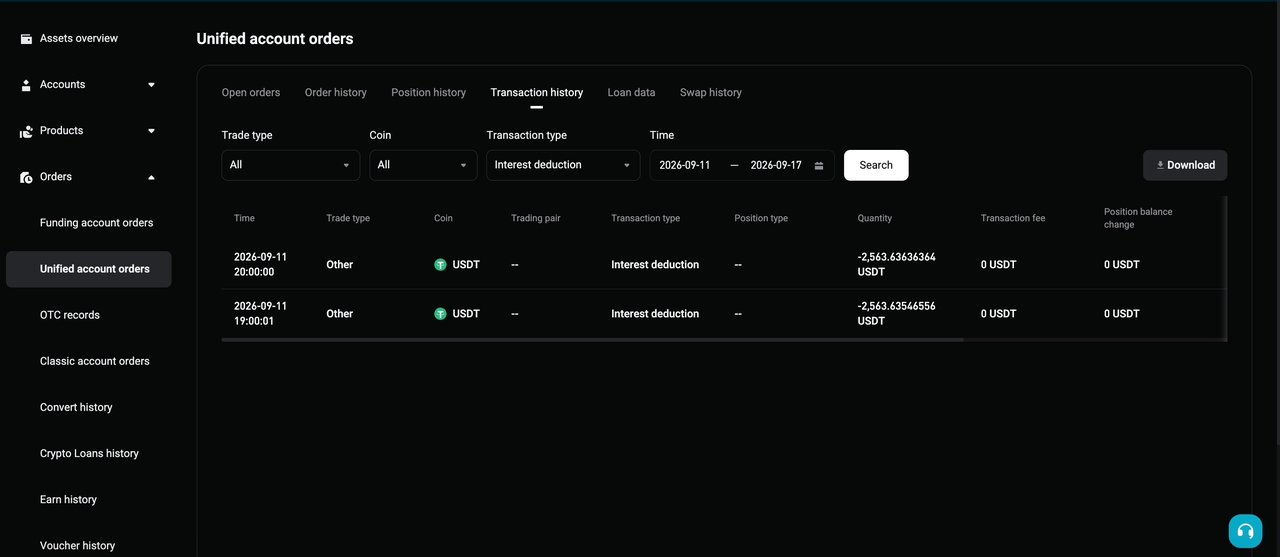
Registri di trading → Registri UTA → Cronologia delle transazioni |
Filtra il tipo di transazione per Interessi
deduzione per visualizzare i dettagli storici delle deduzioni degli interessi. |
|
6. Ambito di applicazione
|
Modalità del conto
|
Prestito manuale
|
Prestito automatico
|
Modalità di rimborso
|
|
Modalità isolata |
Non supportato |
Non supportato |
Rimborso automatico come impostazione predefinita |
|
Modalità di base |
Non supportato |
Supportato |
Rimborso automatico come impostazione predefinita |
|
Modalità avanzata |
Supportato |
Supportato |
Prestito/rimborso manuale e rimborso automatico supportati |
FAQ
1. Quali metodi di prestito supporta l'UTA?
Il conto di trading unificato supporta il prestito automatico e manuale, e puoi selezionare l'uno o l'altro a seconda delle necessità.
2. Quali modalità di rimborso offre l'UTA?
L'UTA offre due modalità di rimborso, e puoi passare dall'una all'altra nelle Impostazioni di trading: rimborso automatico (predefinito) e prestito/rimborso manuale.
3. Come posso ripagare i prestiti nell'UTA?
L'UTA supporta il rimborso automatico e il rimborso manuale (Rimborso rapido). Nella modalità di rimborso automatico, il sistema ripaga automaticamente il tuo debito in un asset ogni volta che il conto ha un saldo positivo nella moneta corrispondente.
4. Quando si attiva il prestito automatico?
Quando il valore dell'ordine supera il saldo disponibile, il sistema prende in prestito automaticamente la differenza.
5. Quando iniziano a maturare gli interessi sui prestiti?
Dopo aver preso in prestito dei fondi, il sistema calcola e deduce gli interessi dal saldo all'inizio di ogni ora. Gli interessi iniziano a maturare all'inizio dell'ora successiva al verificarsi del prestito.
*Questo annuncio è sensibile al fattore tempo. Si prega di notare la data di pubblicazione. La piattaforma non si assume alcuna responsabilità per eventuali perdite dirette o indirette derivanti dal mutare delle circostanze o da contenuti obsoleti.
*Questo contenuto è stato tradotto tramite intelligenza artificiale ed è puramente indicativo. Non garantiamo l'accuratezza della traduzione e decliniamo qualsiasi responsabilità per eventuali errori, omissioni o perdite derivanti dall'uso di questo contenuto tradotto. In caso di discrepanze, prevarrà la versione originale.