
FOMCのタカ派的利上げを完全分析:インフレは高止まり、フォワードガイダンスは示されず—金と米国株はどう反応するのか?
米連邦準備制度理事会(FRB)は、最新のFOMC会合で明確なタカ派シグナルを発しました。インフレ率が目標を上回り、経済活動と雇用が底堅さを維持する中、政策当局者は全会一致で25ベーシスポイントの利上げを決定し、フェデラルファンド金利の誘導目標範囲を3.75%〜4%に引き上げました。
マーケットは、FRBが今後の政策方針についてより明確な道筋を示すと予想していました。しかし、会合後の記者会見で議長はフォワードガイダンスの提示を控え、今後のすべての決定は最新データに基づくと強調しました。「利上げは実施したものの、連続利上げを保証するものではない」というこの政策メッセージを受け、米ドルと米国債利回りは上昇し、金と米国株には下押し圧力がかかりました。
以下では、FOMCの決定から得られる8つの重要ポイントと、XAUUSDおよび主要株価指数への潜在的な影響を分析します。
本記事は、提供されたFOMC会合の情報に基づいています。取引前に、FRBの公式声明、最新の経済データ、リアルタイムのマーケット価格をご確認ください。
1. インフレは依然として高すぎる水準にあり、FRBは物価安定を再び重視
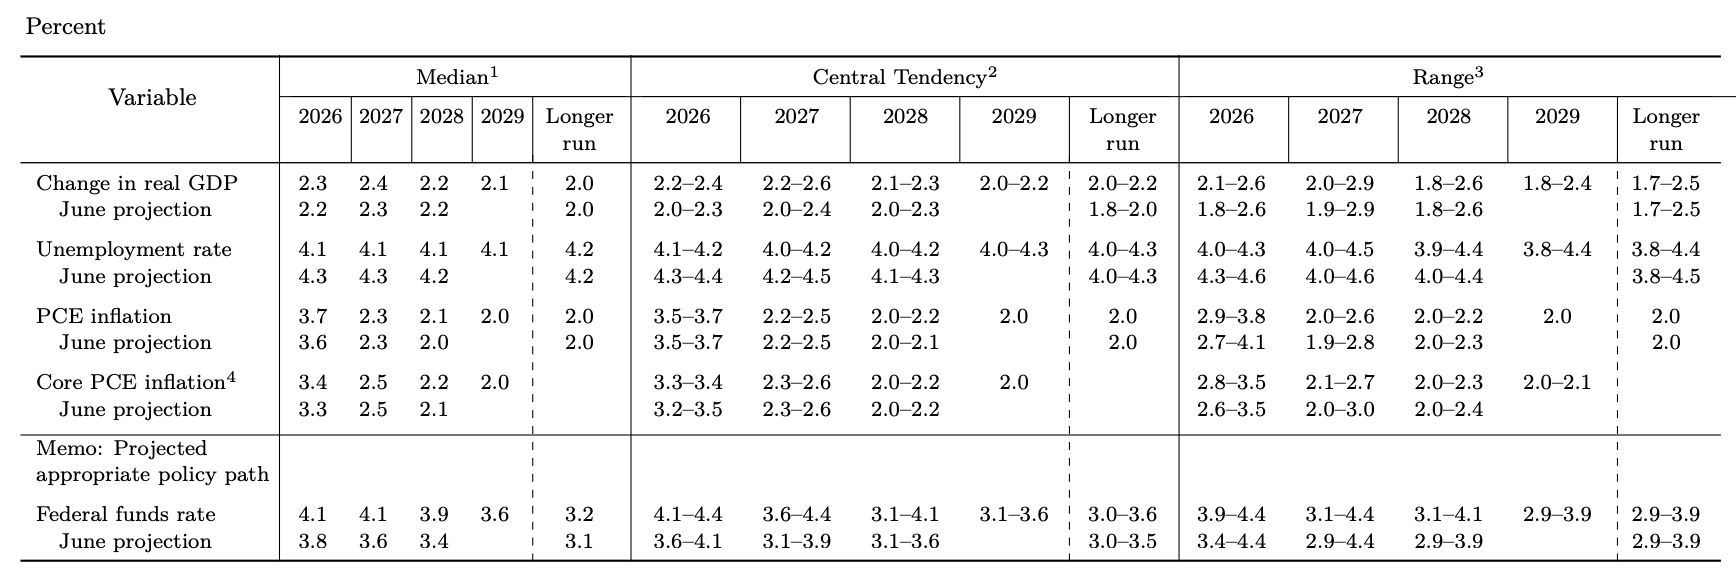
FRBは会合後、インフレ率が長期目標の2%を依然として上回っており、十分な速さで鈍化していないと述べました。6か月または12か月のいずれで測定しても、CPIとPPIの多くの構成項目は依然として前年比3%超の上昇を記録しており、基調的なインフレ圧力が完全には解消されていないことを示しています。
これは、FRBが引き続き政策上の中心的なジレンマに直面していることを意味します。政策を早期に緩和すればインフレが再加速する可能性がある一方、金利を長期間高水準に維持すれば、経済成長と雇用に下押し圧力がかかる恐れがあります。
このトレードオフに直面する中、FRBは利上げを通じてインフレ抑制への決意を示し、物価安定の重要性を改めて確認しました。
2. 利上げによりFRBの政策への信頼性が強化
FRBは、現在のインフレデータでは、物価が十分な速さで2%目標へ回帰していることがまだ確認できないと述べました。したがって、今回の利上げは単なる機械的な金利調整ではなく、マーケットの期待を安定させ、政策への信頼性を維持する役割も果たしました。
FRBがインフレ率の長期的な目標超過を容認するとマーケットが考え始めた場合、以下が上昇する可能性があります。
-
長期的なインフレ期待
-
賃金とサービス価格
-
債券リスクプレミアム
-
米ドル建て資産のボラティリティ
したがって、今回の利上げは、FRBが緩和的政策の一部を解除し、「インフレとの闘いが引き続き最優先事項である」と伝えるシグナルです。
3. 経済成長、雇用、地政学が利上げの3つの主な理由
FRB議長は、全会一致の利上げ決定につながった3つの動向を挙げました。
米国の経済成長が予想以上に強い
最近の経済データは、米国の基調的な経済活動が引き続き底堅いことを示しています。消費、投資、クレジット環境に大幅な勢いの減速は見られません。
労働マーケットは引き続き堅調
労働マーケットはピーク時から減速したものの、全体としては比較的健全な状態を維持しています。失業率予測の引き下げにより、FRBはハードランディングを直ちに懸念することなく利上げできる余地も広がります。
インフレと地政学的リスクが上昇
エネルギー価格、サプライチェーンの混乱、国際紛争、世界的な資本フローはいずれも、インフレの鈍化をより困難にする可能性があります。そのため、FRBは政策評価に地政学的動向を織り込む必要があります。
これら3つの要因が利上げの根拠となっており、今回の決定が金融マーケットのボラティリティだけを理由としたものではないことを示しています。
4. ドットプロットは年内の追加利上げの可能性を示唆—ただし政策上の確約ではない
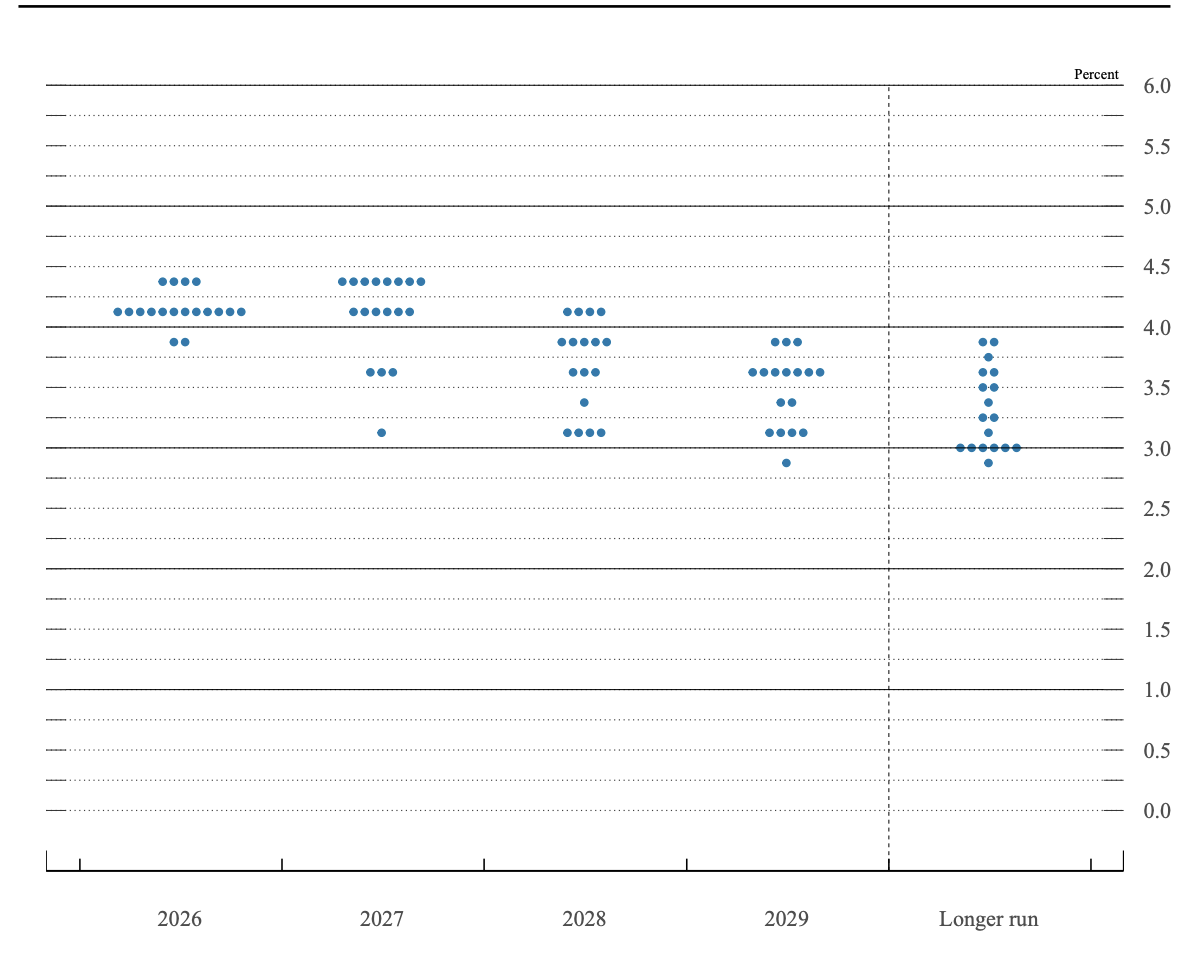
最新のドットプロットによると、大半の当局者は年末までに追加利上げが行われる可能性があると依然として見ています。金利予測の中央値は約4.1%であり、今回の利上げ後にさらに25ベーシスポイント引き上げられる可能性を示唆しています。
ただし、投資家は次の点に留意する必要があります。ドットプロットは各当局者による将来の金利予測を反映したものであり、FOMCがマーケットに対して示した正式な確約ではありません。
今後の金利経路は、引き続き以下の要因に左右される可能性があります。
-
コアCPIとコアPCEの動向
-
非農業部門雇用者数と失業率
-
原油およびエネルギー価格
-
金融環境がさらに引き締まるかどうか
-
銀行融資と消費活動
-
地政学的動向
したがって、マーケットは次回会合の結果を予測する際、ドットプロットだけに依存すべきではありません。新たなデータが発表されるたびに、その経路を動的に再評価する必要があります。
5. FRBはフォワードガイダンスを示さず、政策のデータ依存度が上昇
FRBが次回会合で利上げするかどうかを問われた際、議長は明確な回答を控え、いずれの会合の結果も事前に決定されるものではないと強調しました。
この発言には2つの意味があります。
第1に、今回の利上げが必ずしも連続利上げサイクルの始まりを意味するわけではない
FRBは追加利上げの選択肢を残していますが、次回会合での実施を確約してはいません。
第2に、マーケットは各経済指標の発表をこれまで以上に注視する
今後数週間に発表されるインフレ、雇用、エネルギー価格のデータは、金融政策への期待を直接変化させる可能性があります。したがって、投資家は以下の連鎖反応を注視する必要があります。
データ発表 → 金利予想 → 米ドル → 金および株価指数
6. FRBは、インフレ抑制に必ずしも雇用の犠牲は必要ないと判断
FRBは今年のインフレ予測を引き上げる一方、失業率予測を引き下げました。これは、米国経済と労働マーケットに対する信頼を引き続き維持していることを反映しています。
FRBによる現在の政策評価は以下のとおりです。
-
経済は明確な景気後退に入っていない
-
労働マーケットは引き続き底堅い
-
クレジットの利用環境は比較的健全な状態を維持している
-
金融環境が十分に引き締め的かどうかを判断するのは時期尚早である
経済成長が安定を維持すれば、FRBは失業率の急上昇に直ちに直面することなく、金利をより長く高水準に維持するか、さらに引き上げられる可能性があります。
マーケットにとっては、金利がより長く高水準に維持されるとの見方が強まり、高バリュエーションのテクノロジー株や利回りを生まない資産への下押し圧力となる可能性があります。
7. FRBはマーケットおよび政治的圧力からの独立性を強調
利上げが債券マーケットのボラティリティや政治的圧力の影響を受けたかどうかについて、FRB議長は、FOMCが引き続き雇用、経済成長、インフレ、金融環境全般に基づいて意思決定を行っていると述べました。
マーケット価格は有用な情報を提供しますが、金融政策を決定するものではありません。
このメッセージは金融マーケットにとって特に重要です。なぜなら、次の点が改めて確認されたためです。FRBの金利決定は、短期的な株式マーケットの動きや政治家の公的発言ではなく、主に経済データに基づいています。
政治的圧力によってFRBが緩和方向へ転じるとマーケットが考えれば、インフレ期待と長期金利が上昇する可能性があります。したがって、政策の独立性を維持することも、金融マーケットの安定における重要な要素です。
8. AI投資ブームが重要な注視領域に
FRBは人工知能(AI)が経済に及ぼす影響についても引き続き評価しています。AIは生産性を向上させ、企業の設備投資を押し上げる可能性がある一方、新たなインフレリスクや資産評価リスクを生む可能性もあります。
主な注視領域は以下のとおりです。
-
AI関連の設備投資が拡大を続けるかどうか
-
生産性向上が賃金およびコスト圧力を相殺できるかどうか
-
テクノロジー株のバリュエーションが過度に集中するかどうか
-
AI投資によって企業のクレジット需要が高まるかどうか
-
金融マーケットで新たな資産バブルが発生するかどうか
AIは今回の利上げの直接的な理由ではありませんが、将来の生産性向上、インフレ動向、長期的な金利環境に影響を及ぼす可能性があります。
マーケットの反応:ドル高、金と米国株には下押し圧力
FOMCの決定発表後、マーケットは金利予想を急速に織り直しました。
主なマーケットの反応は以下のとおりです。
-
米ドル指数の上昇
-
米国2年債利回りの上昇
-
米国10年債利回りが重要水準に向けて再上昇
-
金が高値から急反落
-
取引終了にかけて米国株が軟調に推移
-
Dow Jones、SP 500、Nasdaqへの売り圧力
利回りを生まない資産である金は、実質金利と米ドルに非常に敏感です。マーケットが金利の高止まりを予想すると、金を保有する機会費用が増加します。ドル高も、米ドル建てで価格が提示されるXAUUSDへの下押し圧力となる可能性があります。
ただし、金は金利だけでなく、さまざまな要因の影響を受けます。以下のいずれかが発生した場合、金は引き続き下支えされる可能性があります。
-
地政学的リスクの激化
-
米国の経済データの急速な悪化
-
インフレの再加速
-
米国債利回りの低下
-
安全資産需要の増加
-
中央銀行による金準備の積み増し継続
したがって、XAUUSDを取引する際は、一方向の見通しだけに依存せず、米ドル、米国債利回り、リアルタイムの経済データを併せて注視する必要があります。
株価指数への影響:金利上昇がバリュエーションを圧迫する一方、ファンダメンタルズがパフォーマンスの差を生む
高金利環境は通常、企業の資金調達コストを高め、株式のバリュエーションを圧縮します。特に金利感応度の高い成長株やテクノロジー企業への影響が大きくなります。
Dow Jones指数
Dow Jonesは、成熟企業と伝統産業の構成比率が比較的高い指数です。そのパフォーマンスは、経済成長への期待や金融株の動向に左右される可能性があります。
SP 500指数
SP 500は幅広い業種を網羅しています。マーケットは、企業収益、消費の底堅さ、経済全体が現在のバリュエーションを支えられるかどうかをより注視するでしょう。
Nasdaq指数
Nasdaqは金利変動に比較的敏感です。米国債利回りが上昇すると、将来キャッシュフローの割引現在価値が低下し、テクノロジー株のボラティリティがより顕著になる可能性があります。
言い換えれば、FOMCの利上げが必ずしも株価の下落を意味するわけではありません。ただし、マーケットのボラティリティを高め、高バリュエーション資産から、キャッシュフローが強く、よりディフェンシブな特性を持つ企業やセクターへの資金移動を加速させる可能性があります。
CFD取引戦略:FOMC後にトレーダーが注視すべきシグナル
CFDトレーダーにとって、FOMC関連イベントでは価格が急変し、流動性が変化することがよくあります。XAUUSDや株価指数を取引する際は、以下の点に注目するとよいでしょう。
1. 米ドルと米国債利回りが同時に上昇するかを注視
ドルと米国債利回りが同時に上昇した場合、通常は金に短期的な下押し圧力がかかります。FRBがタカ派姿勢を維持していても、利回りが低下すれば金が反発する可能性があります。
2. 主要なサポート水準とレジスタンス水準に注目
FOMC発表後の最初の急騰や急落が、必ずしも完全なトレンドを示すとは限りません。トレーダーは、マーケットが材料を消化するのを待ってから、価格動向がブレイクアウト、ダマシのブレイクアウト、または反転パターンを形成しているかを評価できます。
3. データ発表直後の過度な追随取引を避ける
金利決定、CPI発表、非農業部門雇用者数の発表時には、スプレッドが拡大し、価格が急変する可能性があります。CFDを取引する際は、レバレッジ、証拠金水準、ストップロスまでの距離に特に注意する必要があります。
4. すべての取引計画にリスク管理を組み込む
ロングまたはショートのどちらのポジションを取る場合でも、以下を事前に定める必要があります。
-
エントリー条件
-
ストップロス水準
-
利確目標
-
許容可能な最大損失額
-
1回の取引当たりのリスク配分
-
主要データの発表前にエクスポージャーを縮小するかどうか
マーケットの方向性は常に不確実です。規律あるリスク管理は、いかなる単一のマーケット予測よりも重要です。
結論:FOMCは終点ではなく、次のマーケット変動の出発点
今回のFOMC会合の重要なメッセージは、次の3点にまとめられます。
-
インフレは高止まりしており、FRBがインフレ克服を容易に宣言することはありません。
-
年内の追加利上げの可能性は残されていますが、ドットプロットは正式な確約ではありません。
-
今後の政策はデータへの依存度が非常に高くなり、マーケットのボラティリティも高止まりする可能性があります。
トレーダーにとって最も重要なのは、FRBが次に利上げするか利下げするかを確実に予測することではありません。さまざまなマーケットシナリオに対応できる取引計画を構築することです。
FOMCの決定、CPI発表、非農業部門雇用者数、米国債利回りの変化によって生じる潜在的な機会を捉えるため、Bitget CFDを通じて金XAUUSDおよび主要株価指数を取引し、強気・弱気のいずれのマーケット環境にも柔軟に参加できます。
今すぐBitget CFDを確認し、XAUUSD、Dow Jones、SP 500、Nasdaqなどの人気マーケットを注視しましょう。規律ある取引計画を策定し、世界的なマクロ経済イベントのボラティリティが生み出す機会を探りましょう。
Bitgetが提供するすべての取引教育コンテンツは、教育目的のみに提供されるものであり、金融アドバイスとみなされるべきではありません。紹介されている戦略および例は参考情報にすぎず、実際のマーケット状況を反映していない場合があります。CFD取引には、資本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解していることをご確認ください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- 1. インフレは依然として高すぎる水準にあり、FRBは物価安定を再び重視
- 2. 利上げによりFRBの政策への信頼性が強化
- 3. 経済成長、雇用、地政学が利上げの3つの主な理由
- 4. ドットプロットは年内の追加利上げの可能性を示唆—ただし政策上の確約ではない
- 5. FRBはフォワードガイダンスを示さず、政策のデータ依存度が上昇
- 6. FRBは、インフレ抑制に必ずしも雇用の犠牲は必要ないと判断
- 7. FRBはマーケットおよび政治的圧力からの独立性を強調
- 8. AI投資ブームが重要な注視領域に
- マーケットの反応:ドル高、金と米国株には下押し圧力
- 株価指数への影響:金利上昇がバリュエーションを圧迫する一方、ファンダメンタルズがパフォーマンスの差を生む
- CFD取引戦略:FOMC後にトレーダーが注視すべきシグナル
- 結論:FOMCは終点ではなく、次のマーケット変動の出発点
 FRBによる3年ぶりの初回利上げ後、恩恵を受けるCFD資産と圧力を受けるマーケットは?2026-09-17 | 5m
 米国10年国債利回りが5%を上回ることの意味とは?米国債の仕組みと重要性、金および米ドルとの関係を理解する2026-09-16 | 10m