
米国9月PPIが予想を大幅に上回る:インフレ圧力の再燃でテクノロジー・暗号資産マーケットの価格見直しが進む
米国の9月生産者物価指数(PPI)はマーケット予想を大幅に上回り、企業のコスト圧力が収まっておらず、インフレの勢いがエネルギーからサービス部門へ徐々に広がっていることを示しました。これは、米連邦準備制度理事会(FRB)の金融政策見通しを巡る不確実性を高めるだけでなく、割高なテクノロジー株、半導体株、AI関連株にも明確な圧力をかけています。リスク回避の地合いが強まる中、ビットコインなどボラティリティの高い資産も売り圧力にさらされています。
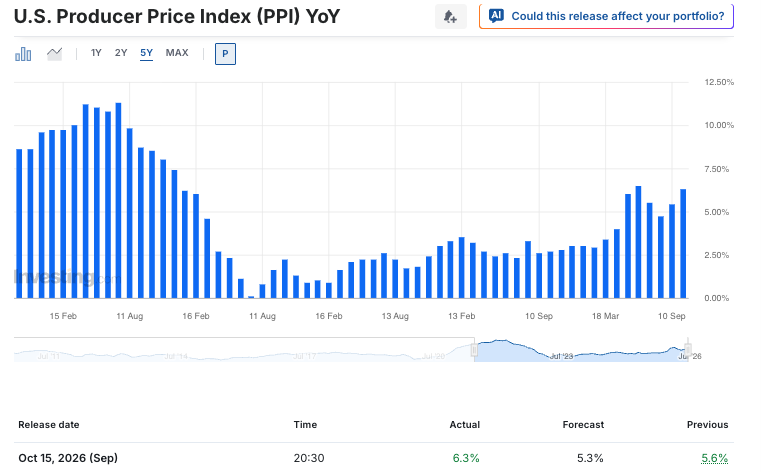
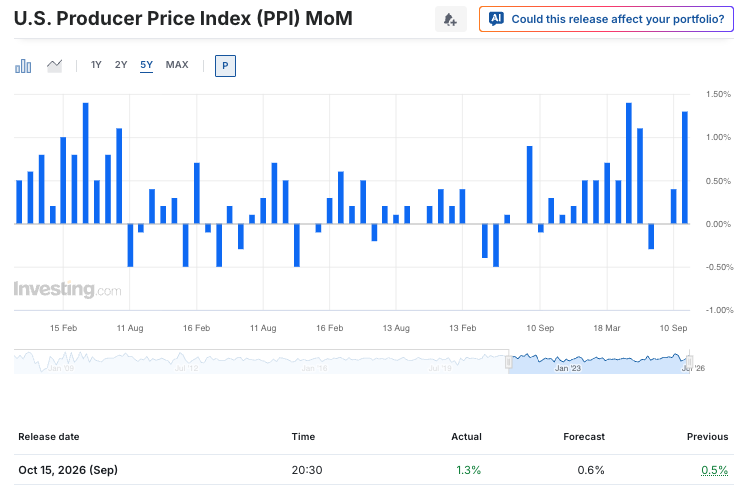
米国労働統計局(BLS)が発表したデータによると、米国のPPIは9月に前月比1.3%上昇し、8月の0.4%上昇を大幅に上回ったほか、約0.5%〜0.6%というマーケット予想も大きく上回りました。前年比では、PPI上昇率が8月の5.4%から6.3%へ加速しました。
 |
 |
さらに重要なのは、食品とエネルギーの価格を除くコアPPIが前月比0.7%上昇し、前月の0.2%上昇とマーケット予想の0.3%をともに上回ったことです。コアPPIの前年比上昇率は5%に達しました。これは、インフレ圧力が短期的なエネルギー価格の変動だけによるものではなく、より広範な商品やサービスに及んでいることを示しています。
エネルギー価格の急騰が財部門のコストを押し上げ
PPI上昇の主因はエネルギーでした。データによると、9月のエネルギー価格は10.8%上昇し、最終需要財の価格を2.6%押し上げました。これは過去の水準と比較しても大幅な上昇です。
ガソリン価格は20.3%急騰し、財価格の上昇に大きく寄与しました。ディーゼル、ジェット燃料、家庭用電力の価格も上昇しました。食品価格は前月比1.2%上昇しました。卵など一部の品目では価格が大幅に下落したものの、エネルギーコスト上昇による広範な影響を相殺するには至りませんでした。
エネルギー価格の高止まりが続けば、企業は一般に2つの選択を迫られます。コスト上昇を吸収して利益率の低下を受け入れるか、価格引き上げを通じてそのコストを消費者に転嫁するかです。後者がさらに広がれば、生産者側のインフレが消費者物価に波及する可能性が高まります。
インフレ圧力が財からサービスへ波及
財価格の上昇に加え、サービス価格にも加速の兆しが見られました。9月のサービス価格は0.8%上昇し、輸送・倉庫コストは3.4%、卸売・小売サービスのマージンは1.4%上昇しました。
賃金、賃料、物流費、運営コストは急速に低下しないため、サービスインフレは通常、より長期化する傾向があります。サービス価格とコアPPIが同時に上昇すると、企業がコスト上昇を最終消費者へ転嫁し始めているかどうかにマーケットの注目が集まります。
一方、FRBが重視する個人消費支出(PCE)価格指数に関連する一部のPPI構成項目は、まちまちの動きとなりました。例えば、航空運賃は上昇した一方、一部の医療関連価格は比較的落ち着いていました。つまり、PPIは重要なインフレシグナルを示しているものの、政策見通しをより包括的に判断するには、今後発表されるPCE、CPI、労働マーケットのデータも見極める必要があります。
FRBの政策見通しを巡る不確実性が高まる
総合PPIとコアPPIがともに予想を上回ったことで、FRBの今後の政策経路に対するマーケットの見方は一段と複雑になっています。
一方では、生産者側のインフレ加速により、FRBがインフレ再燃のリスクを完全に退けることは難しくなっています。他方、債券マーケットの反応は、一部の投資家が経済成長、企業収益、割高な資産の下振れリスクをより懸念していることを示しています。
マーケットデータによると、米国10年国債利回りは一時低下し、国債価格は反発しました。インフレ指標の上振れと債券価格の上昇が同時に見られたことは、トレーダーがこのデータを単なる利子率上昇の材料として捉えるのではなく、経済成長の鈍化とリスク資産の調整を見越してポジションを構築している可能性を示しています。
CME FedWatch Toolが示す政策金利の確率も変動を続けており、次回の政策会合について明確なコンセンサスが形成されていないことを示しています。トレーダーにとって、これは短期的なマーケットのボラティリティがさらに高まる可能性を意味します。
テクノロジー株とAI関連株に売り圧力が集中
PPIの発表後、米国株の売り圧力は半導体とAIサプライチェーンに集中しました。ナスダック総合指数は日中に一時約1.4%下落し、SP 500も軟調に推移しました。
個別銘柄では、Micron、Intel、AMDなどの半導体企業が4%超下落しました。Dell、Arista Networks、SanDiskなど、AIインフラやデータセンター関連企業も大幅に下落しました。
これは、マーケットが次の2つの主要リスクを改めて評価していることを示しています。
1. 金利および割引率リスク: インフレの高止まりが続けば、急速な金融緩和への期待が抑制され、高PERのテクノロジー株のバリュエーションを圧迫する可能性があります。
2. 企業の設備投資リスク: 景気見通しが悪化すれば、AI、クラウドインフラ、データセンター建設への投資が鈍化し、サプライチェーン全体の収益見通しに影響を及ぼす可能性があります。
ただし、データセンター関連の一部コストが低下している兆候もあります。電子部品・付属品の価格は下落し、コンピューター機器の価格上昇は小幅にとどまり、建設コストもおおむね安定しています。これは、AI投資のテーマが短期的なバリュエーション調整に直面する可能性はあるものの、サプライチェーン全体でコスト圧力が一様に悪化するとは限らないことを示しています。
今後注目すべき主な要因
マーケットでは、次の指標に注目が集まるとみられます。
-
今後発表される米国CPIおよびコアCPIデータ:インフレがエネルギーからコアサービスへ引き続き波及しているかを判断する材料となります。
-
PCE価格指数: FRBが重視するインフレ指標として、政策金利の見通しに直接影響します。
-
米国債利回りと米ドル: 成長、インフレ、金融政策に対するマーケット全体の織り込みを反映します。
-
テクノロジー企業の決算と設備投資見通し: AIテーマが高成長への期待を維持できるかどうかが、半導体および関連サプライチェーンのバリュエーションを左右する重要な要因となります。
結論
9月のPPIが予想を大幅に上回ったことで、マーケットに再びインフレへの警鐘が鳴らされました。エネルギーコストの上昇、サービス価格の伸び、コアPPIの加速はいずれも、FRBがインフレリスクの完全な解消をまだ確信できないことを示しています。
短期的には、「インフレ再燃」と「経済成長の鈍化」という2つの相反する見方の間でマーケットが揺れ動く可能性があります。その結果、テクノロジー株、半導体、米ドル、米国債、暗号資産はいずれもボラティリティが高まる可能性があります。トレーダーにとっては、一方向に賭けるよりも、今後発表されるデータを注意深く確認し、明確なリスク管理を維持しながら、主要経済指標の発表前後における流動性リスクを警戒する方が賢明でしょう。
マクロ経済データ、金利見通し、テクノロジー企業の決算によって動く米国株価指数を取引したいですか?Bitgetで米国株価指数CFD取引を活用し、Nasdaq 100やSP 500などの指数におけるマーケットのボラティリティに柔軟に対応しましょう。
Bitgetが提供するすべての取引教育コンテンツは、教育のみを目的としており、金融アドバイスとみなされるものではありません。紹介されている戦略および事例は参考情報にすぎず、実際のマーケット状況を反映していない場合があります。CFD取引には、資本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の結果を保証するものではありません。十分な調査を行い、関連するリスクを理解していることをご確認ください。Bitgetは、ユーザーが行った取引判断について一切責任を負いません。


- エネルギー価格の急騰が財部門のコストを押し上げ
- インフレ圧力が財からサービスへ波及
- FRBの政策見通しを巡る不確実性が高まる
- テクノロジー株とAI関連株に売り圧力が集中
- 今後注目すべき主な要因
- 結論
 CFDデモアカウントとは?新規ユーザー向け完全ガイド2026-10-15 | 20m
 TradFi週間レビュー(10月12日〜10月16日)2026-10-15 | 10m
 BRENT:タンカー12隻が被害 — しかし需要の実態は想定より弱い?2026-10-15 | 5m