
「Debasement Trade」は2026年の最大のbitcoinナラティブとなる可能性があるか?

法定通貨や債券からBitcoinや金などの資産に移行する「デベースメント取引」が、再び主要な暗号通貨のナラティブとなってきています。
「debasement trade(通貨切り下げ取引)」というフレーズが、暗号資産のナラティブとして人気を集めています。これは、債券や法定通貨などの政府が支える資産から離れ、goldやBitcoinのような「ハード」資産に移行するという考え方です。
BitwiseのCIOであるMatt Houganは最近Xにて、debasement trade理論が勢いを増しており、2026年まで人気が続くだろうと投稿しました。では、この理論とは何であり、なぜ今注目を集めているのでしょうか?
BitcoinにおけるDebasement Trade理論とは
BitcoinにおけるDebasement Trade理論とは、投資家が法定通貨の価値下落から身を守るためにBitcoinを購入することを指します。
政府が債務や金融刺激策を通じてマネーサプライを拡大すると、通貨の1単位ごとの購買力が低下します。このプロセスは通貨切り下げ(debasement)として知られています。
市場が過小評価していること:1)今後数年で主権国家が大量にbitcoinを購入する可能性;2)米国が2025年末~2026年初頭にClarity Actを可決する可能性;3)トークン化とステーブルコインの成長速度;4)…
— Matt Hougan (@Matt_Hougan) October 28, 2025
Bitcoinは2100万枚という供給上限と中央銀行からの独立性により、この価値の侵食に対する魅力的なヘッジ手段となっています。
この見方では、Bitcoinはgoldと同様の「デジタルハードアセット」として機能し、伝統的な通貨への信頼が弱まった際に価値を保持します。
世界的な債務増加やインフレ懸念が続く中、この取引は勢いを増しています。投資家はBitcoinを、金融希薄化から資産を守るための幅広い戦略の一部として扱うことができます。
高まる不確実性
Satoshi Nakamotoは、2008年の金融危機への対応としてBitcoinを創設しました。2009年にネットワークが初めて稼働した際のジェネシスブロックには、銀行救済に言及するメッセージが含まれていました。
したがって、Bitcoinの創設者を巡る謎はあるものの、この暗号資産が伝統的な金融の混乱に対する救済策として作られたことは疑いようがありません。
「BTCの根本的な仮説は、常にdebasement tradeのバリエーションだったと思います」と、Efficient Frontierの幹部であるAndrew Tuは述べています。「Satoshiが銀行救済に言及したジェネシスブロックから始まっています。」
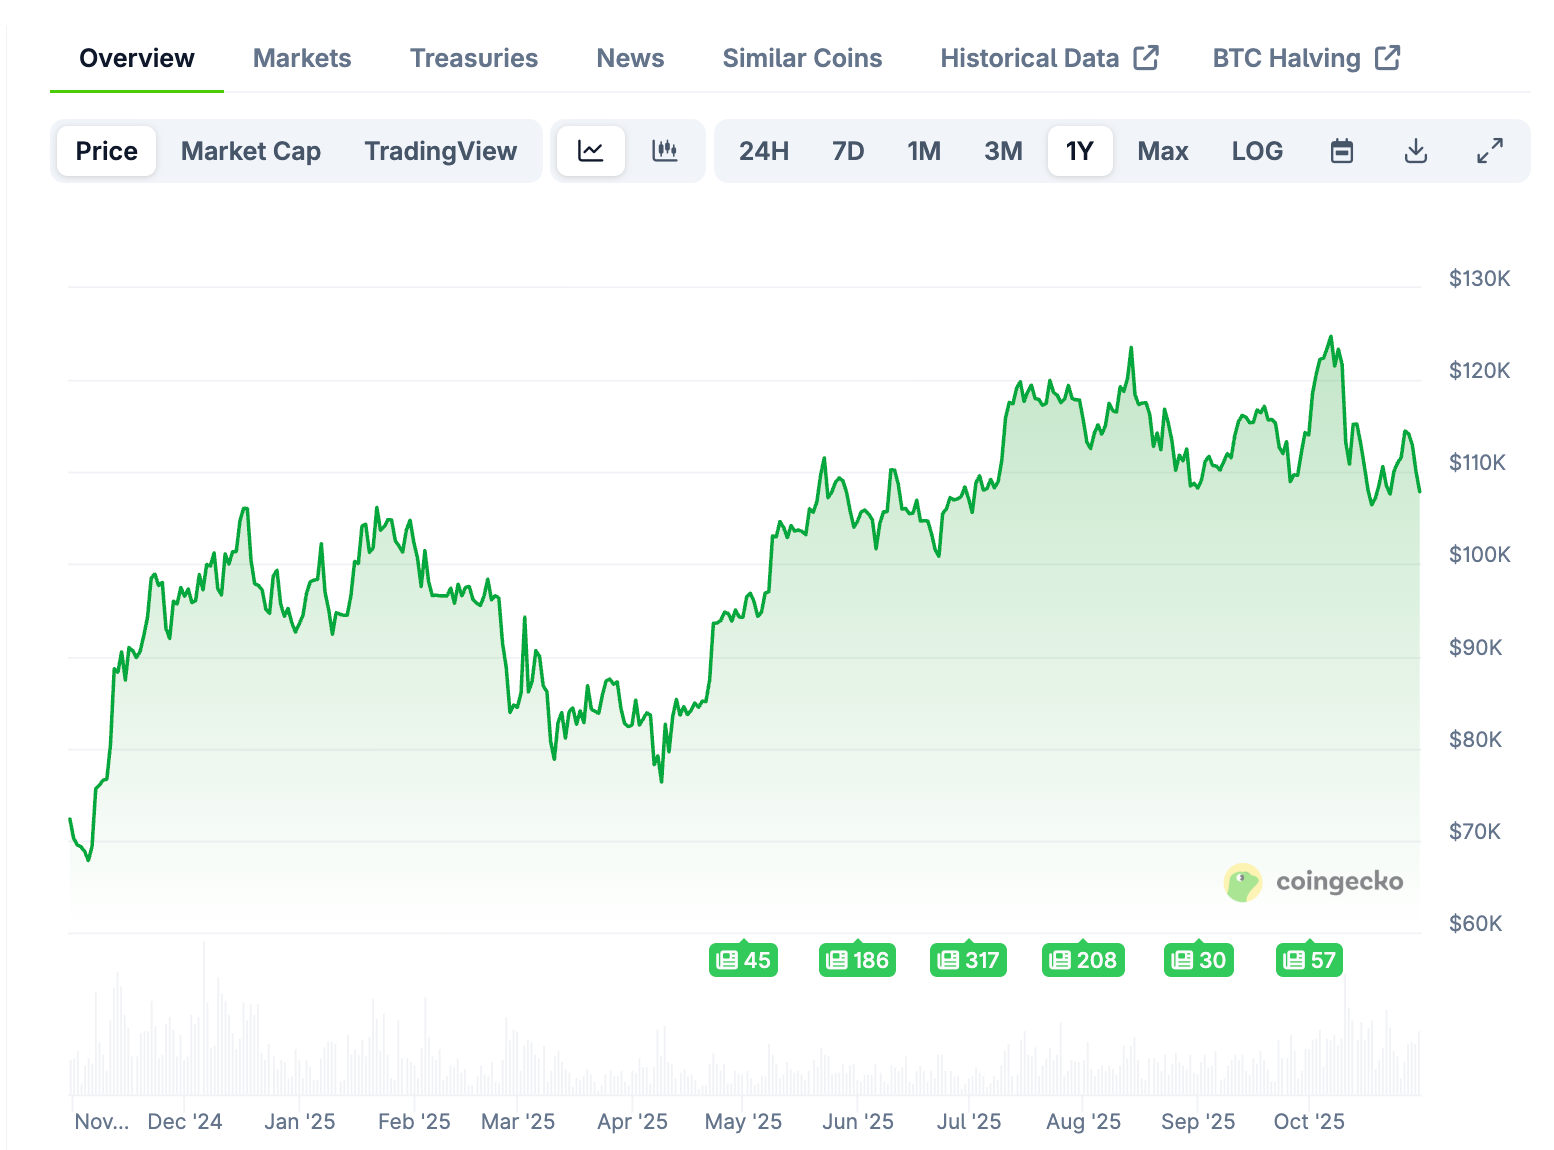 Bitcoin’s Price Over the Past Year. Source: CoinGecko
金融市場全体は、米国の政策に非常に反応しやすいようです。そのため、トランプ政権下では市場が突然、あるいは気まぐれに変動するように見えます。
直近では、10月10日の関税懸念による市場暴落がその一例です。ただし、回復もほぼ同じくらい迅速でした。
実際、広い視点で見ると、Bitcoinの価格は過去1年で50%上昇しており、週ごとの市場の不安定さにもかかわらず上昇しています。
Debasementは暗号資産トレーダーにとって強気か弱気か?
「debasement(通貨切り下げ)」という言葉は深刻に聞こえ、市場参加者にとって懸念材料であるべきものです。
しかし、この用語は、米国の政策担当者や他の世界的な出来事に左右される変動する市場の物語にすぎないかもしれません。
日々市場を研究している人々は、debasementについて異なる意見を持ち、全体的に弱気な感情を引き出すかもしれません。
「2023年に景気後退や弱気相場が極めて高い確率で起こると経済学者が言っていたにもかかわらず、2024年も同様、2025年は50/50の確率だと言われていました」とGlobe 3 CapitalのマネージングパートナーであるJeff Emrbyは指摘します。「今はまだ早いですが、2026年には再び強気相場になると予想しています。」
BitwiseのHouganが予測するように、debasement tradeの考え方が2026年に多くの人々の話題となれば、長年Bitcoinを信じてきた人々は驚かないでしょう。
これはかつて「リバタリアン」や「サイファーパンク」と呼ばれていました。当時は必ずしも流行していたわけではなく、2016年頃まではBitcoinのカウンターカルチャー的な雰囲気の一部でした。今では流行しているかもしれません。
「これはほぼBitcoinの価値ストーリーの基盤そのものです」とParamount Digitalの投資ディレクターであるWitold Smieszekは述べています。「したがって、経済学とサイファーパンクの価値観のミックスで暗号資産に参入した古参にとっては、何も新しいことではありません。」
Bitcoinのローテーション
潜在的な暗号資産投資家は、サイファーパンク時代にBitcoinしかなかった頃と比べて、はるかに多くの選択肢を持っています。
Layer-1の普及やより好意的な規制により、企業がさまざまなチェーンに関心を示すようになり、それが基盤となるトークンの大幅な価値上昇につながる可能性があります。
しかし、debasementストーリーに最も適しているのはおそらくBitcoinでしょう。
「BTCはその供給上限の厳しさから、Bitcoin支持者にとって現在の法定通貨システムに対するヘッジと常に見なされてきました」とEfficient FrontierのTuは述べています。
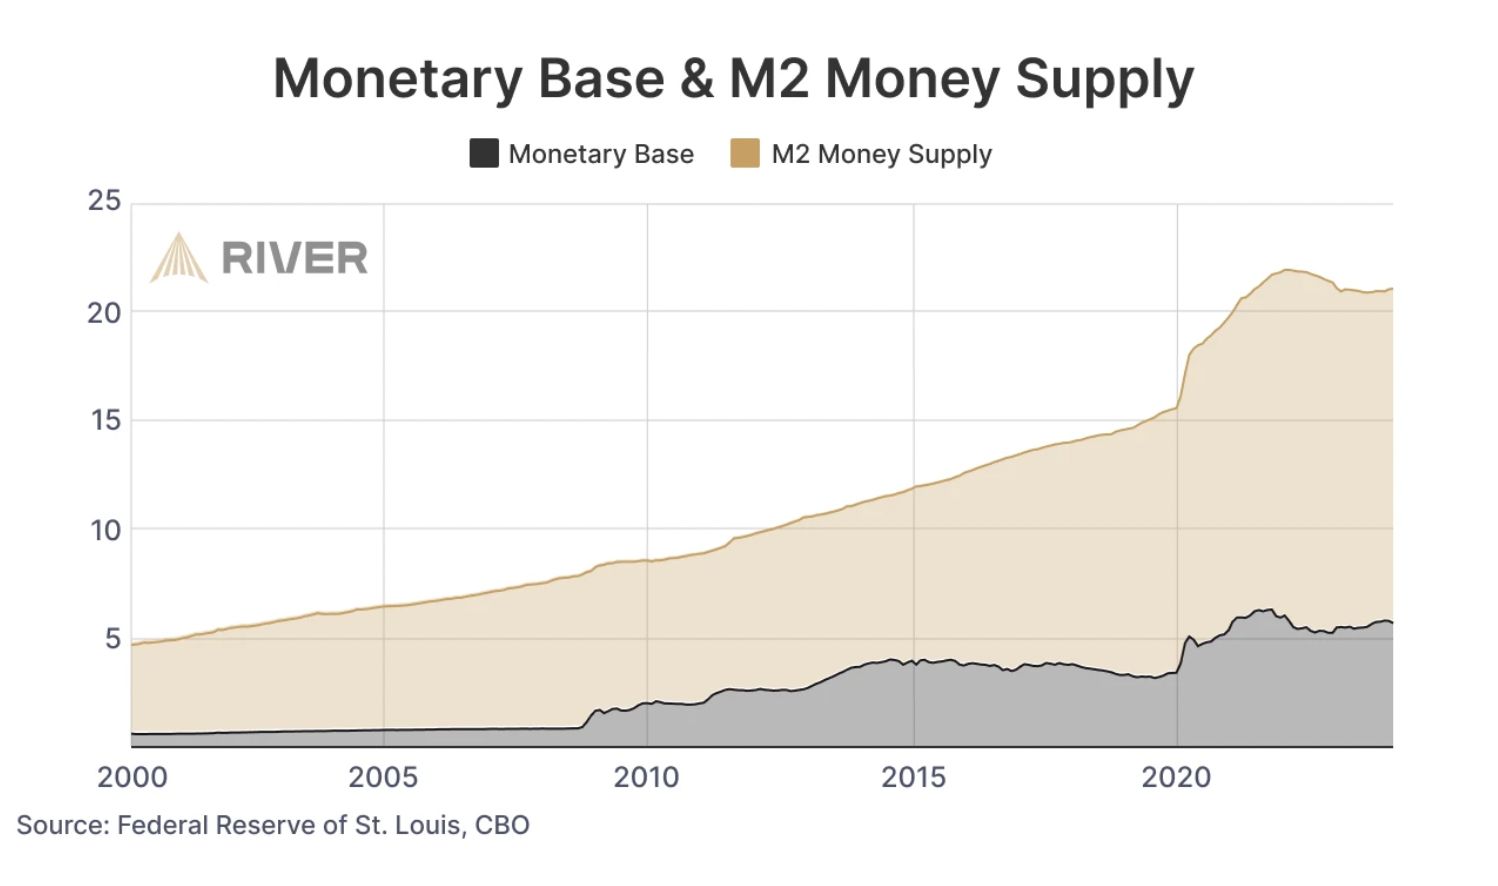 Federal Reserve Calculations of the Total Money Supply over the Past 25 Years. Source: River Financial
2020年のパンデミック時代のマネープリント以降、現金およびその同等物であるM2マネーサプライの総額は、約15兆ドルから20兆ドル超へと急増しました。
安価で容易な資金はBitcoinへのローテーションと価格上昇をもたらしました――2020年のロックダウン時、BTCは4,000ドルまで下落していました。しかし、他のマクロイベントが起これば、逆にローテーションが起こる可能性も否定できません。
ボラティリティは経験の浅い暗号資産保有者にとっては必ずしも楽しいものではありませんが、トレーダーにとっては非常に良い環境です。データアグリゲーターによれば、取引所全体でのBitcoinの1日あたりの取引高は170億ドルに達しています。
「もしAIバブルがはじけるなどして市場が暴落した場合、短期的にはBTCや暗号資産市場全体、goldも同様に下落し、その後中期的にアウトパフォームする前に下落する可能性が高いでしょう」とEfficient FrontierのAndrew Tuは付け加えています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
MRVL、5年間で収益10倍を目指す、AMDはCPUで第二の春を迎える
業界専門家がゴールドのトークン化について議論、数兆ドル規模の貴金属市場を活性化させる可能性

アップル(AAPL.US)がLGと提携してスマートホーム分野に進出:ドアベル、サーモスタット、カメラなどのアクセサリはLGブランドで販売予定
関係者によると、Appleはスマートホームデバイスの展開を強化する予定であり、これにはドアベル、サーモスタット、その他のアクセサリーが含まれます。これらの製品は、AppleとLG Electronicsが通常とは異なる協力方式で開発する予定です。
再放送用記事-ROI-トランプ政権下の財務省にとって、オークションの「テール」が最も厄介な部分だ:マキーファ
米国国債の入札は本来、退屈で予測可能、ニュースになりにくい定例業務であるべきだ。しかし、現在は通常の時期ではなく、トランプ政権は国債販売の不調が大きなニュースとなるリスクに直面している。米財務省は今週、2週間ぶりに短期国庫券以外の国債を発行し、総額約1200億ドルに達する予定だ。具体的には、火曜日に580億ドルの3年債、水曜日に390億ドルの10年債、木曜日に220億ドルの30年債が発行される。 これらの入札は通常なら小さな出来事だが、9月22日から24日にかけての入札が異例の不調となったことで、特に9月23日の5年債入札が話題となり、昨年4月以降で最大の利回り上昇を引き起こした。それ以来、利回りはほとんどの期間で数十年ぶりの高水準へと上昇したままだ。 米国債入札が「失敗」する可能性はほぼゼロである。一次ディーラー、すなわち現在ニューヨーク連邦準備銀行によって承認され、ウォール街で国債のマーケットメイクを行う26の銀行や機関は必ず入札に参加し、事実上、その販売の引受責任を担っている。この体制によって、30兆ドル規模で世界で最も流動性の高い米国債市場が円滑に機能し、このことは世界の金融システム全体の持続的な運用を可能にする。兆ドル単位の世界の債務や資産、デリバティブ商品は米国債が基準であり、米国および世界の金融システムを動かすための担保(リポ取引、銀行間融資、資金調達など)にも使われている。 つまり、米国債が世界金融システムの柱である限り、常に買い手が存在する。問題は一貫して、それらの国債が最終的にどの価格で落札されるかだ。現在、二次市場の借入コストは2000年代半ば以降で最高水準となり、財務省が一次市場で支払う金利も高くなるのは当然と言える。しかし、最近の数回の入札が示しているように、ネガティブなサプライズの可能性は依然存在する。 9月23日の700億ドルの5年債入札は、近年で最も懸念される内容となった。応札倍率で測る需要は9年ぶりの低水準で、財務省は最終的に5.033%の利回りで落札したが、これは入札期限時点の市場利回りを3ベーシスポイント上回るものだった。3ベーシスポイントの差は一見小さく見えるが、5年債入札としては異例であり、2022年6月以来最大の「テイル」となった。JPモルガンのアナリストによれば、最後に5年債入札で3ベーシスポイントの「テイル」があったのは2011年のことで、その時は債務上限危機が進行しており、最終的に同年8月に米国の信用格付けが引き下げられた。 現在、米国の厳しい財政見通しが長期借入コストを押し上げている。そのため、市場はトランプ政権が財務省の大規模な資金調達ニーズの中心を曲線の中短期(コストが低い)に徐々にシフトしていくと予想している。これが、2週間前の5年債入札がここまで懸念された理由だ。3ベーシスポイントの「テイル」は長期債の入札では珍しくないが、イールドカーブの「ベリー(腹部)」に位置する債券入札では異例だ。もし財務省がこれらの債券を消化するために高いプレミアムを支払わざるを得なくなれば、「ヒューストン、問題発生」の事態となる。 入札の「テイル」が大きくなる要因はさまざまで、市場の変動など一時的要因か、もしくは時間とともに需要を侵食する根本的なファンダメンタルズ要因も考えられる。通常、この2つのダイナミクスは排他的でなく、区別するのは困難だ。 より楽観的に見れば、この不安感はまだイールドカーブの短期部分には波及していない。少なくとも現時点では。3年債と10年債の利回りは1カ月前の前回入札時から約50ベーシスポイント上昇し、それぞれ4.96%と5.32%付近を推移している。30年債利回りも約35ベーシスポイント上がって5.65%となった。この水準なら、十分な需要を引き付けて販売が順調に進むはずだろう。おそらく。しかし、想定外の事態が起きればボラティリティと不確実性が市場全体に波及しかねない。投資家はタカのように状況を注視していくだろう。 (本記事の見解は筆者自身のものであり、筆者はロイターのコラムニストです) このコラムが気に入りましたか?ロイターの新たなグローバル金融評論「Open Interest」(オープンインタレスト)もぜひご覧ください。LinkedInやXでもROIをフォローできます。 また、Apple、Spotify、またはロイターアプリで毎日のポッドキャスト「Morning Bid」を聴くこともできます。番組を購読して、週7日、ロイター記者による市場や金融分野の重要ニュースの深堀り解説をお楽しみください。 米国5年債入札、2022年以来最大の「テイル」 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (ロイターは、英語以外の母語を持つ方々の利便のため、本報道を自動翻訳しています。自動翻訳には誤りが含まれる場合があり、必要な文脈が反映されていないこともありますので、正確性について保証しておらず、あくまで参考としてご利用ください。自動翻訳の利用による損害等についてロイターは一切責任を負いません。)
暗号資産価格
もっと見る


