
原油を売る時か?バンク・オブ・アメリカのハートネット:トランプ氏が中間選挙に勝つためには、米国とイランの戦争が3月に「エスカレート解除」される必要がある

米国銀行のチーフ投資ストラテジストMichael Hartnett(ハートネット)は最新のFlow Showレポートで、米国内の政治的圧力がイラン戦争を3月に冷却させることを強いるだろうと指摘しました。状況が冷却する場合、原油・ドルを売却し、30年米国債を購入するのが望ましく、リスク資産も3月に底打ちし回復する可能性があると述べています。
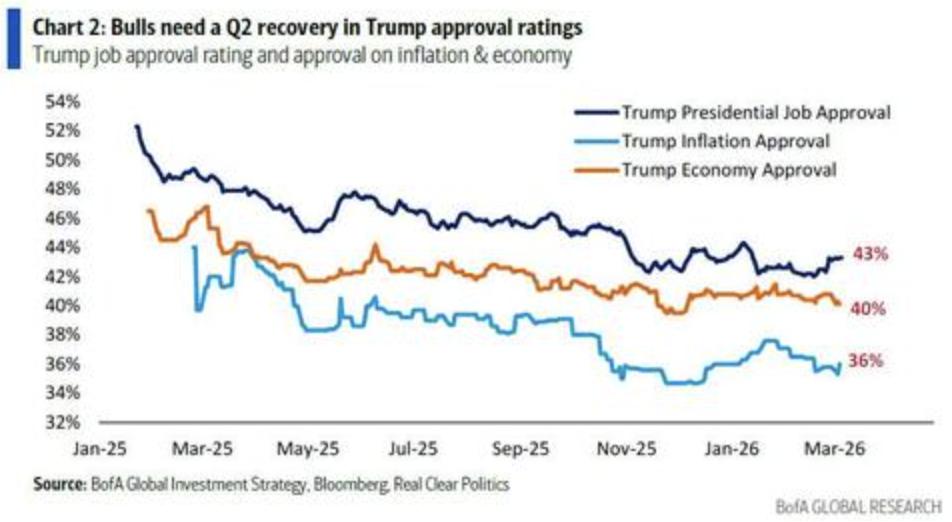
現在、米国原油価格は45%急騰、ガソリン価格は15%上昇しており、トランプの経済支持率は40%、インフレ支持率は36%という低水準に押し下げられています。ハートネットは、イランの対立は政治的に持続可能ではなく、トランプは中間選挙前に局面を転換しなければならないと考えています。これは3月に冷却のタイミングが訪れることを意味します。
状況が冷却した場合、ハートネットは明確な取引指針を示しています:原油は90ドル/バレルの価格水準で売却し、DXYが100を超えた価格水準でドルを売却し、5%の利回り水準で30年米国債を購入するべきであり、同時にリスク資産も3月に底打ちすることが期待されます。
月曜日の取引開始でブレント原油は一時120ドル近くまで上昇した後、下落し、執筆時点の価格は107ドル。
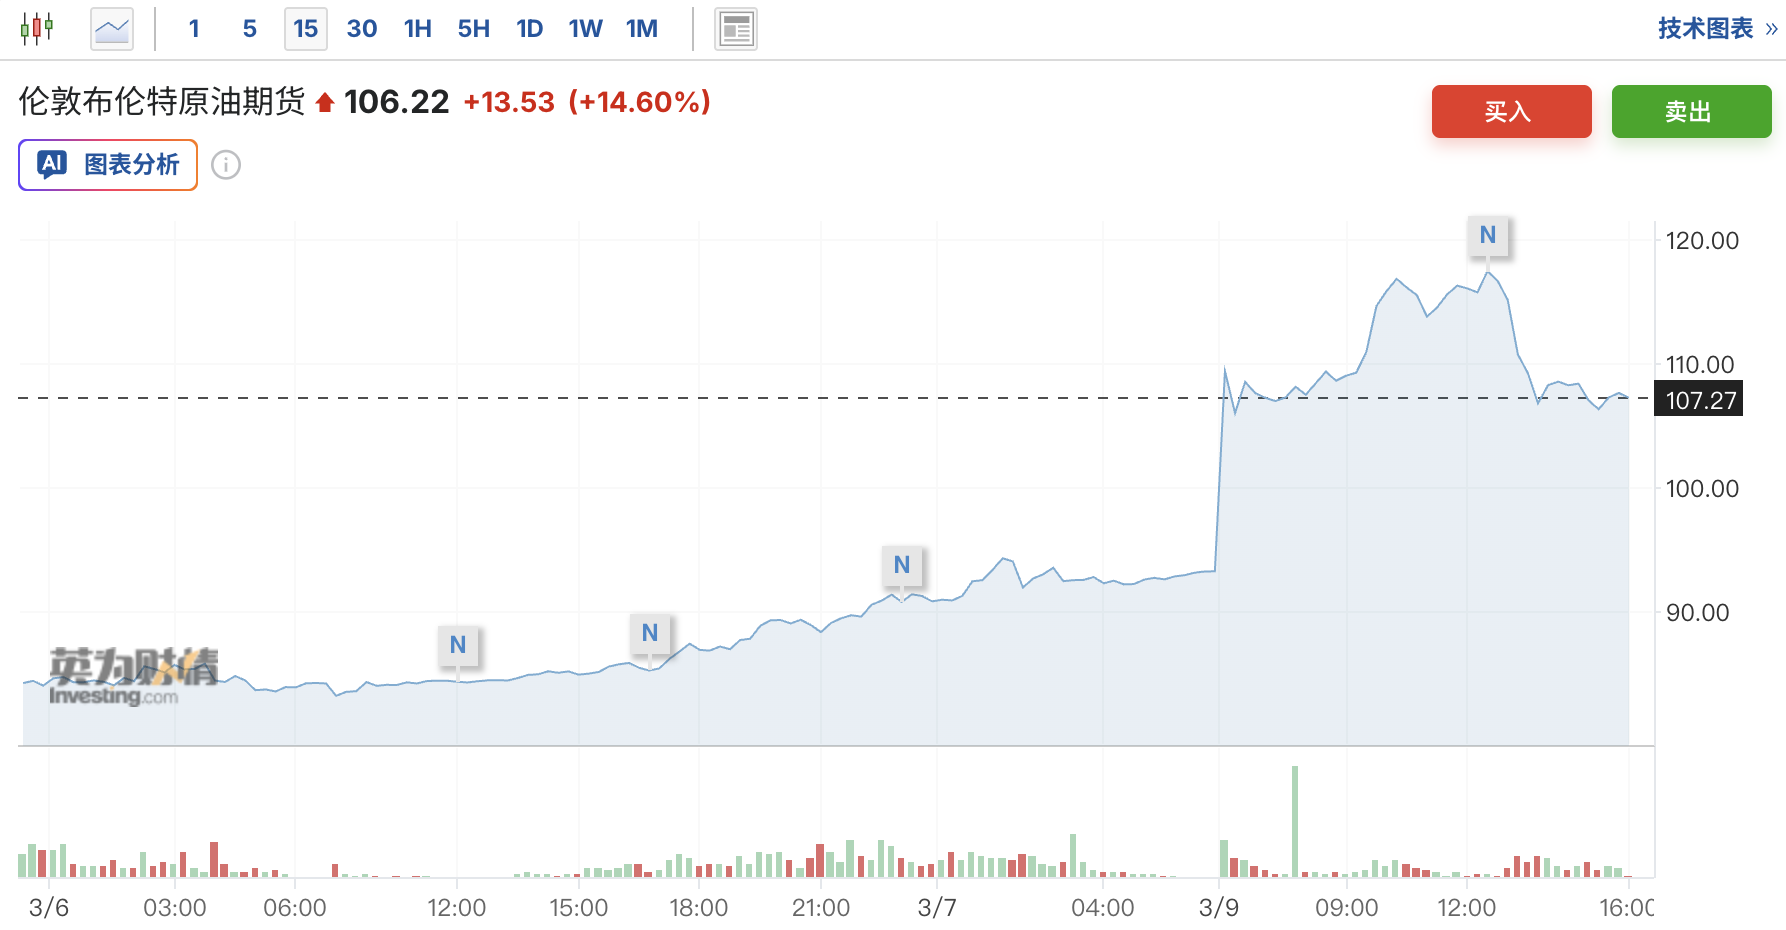
同時にハートネットは、もし対立がエスカレートすれば米国は石油供給を確保し、AI技術覇権を維持すると述べ、原油・ドル・米国テクノロジーおよび軍事関連株が優位になるとしています。韓国、日本、ヨーロッパなどの石油輸入国は圧力を受け、特に日本やヨーロッパの銀行セクターは、巨大な下落リスクに直面することになります。
政治的タイムリミット:中間選挙のプレッシャーが戦争のペースを決定
ハートネットの核心ロジックは現実的な政治判断に基づいています:トランプの政権基盤が原油価格上昇によって直撃を受けている。現在、トランプは経済議題で40%、インフレ議題で36%の支持率にまで落ち込んでおり、いずれも低谷水準です。
この間、米国の原油価格は対立発生前から累計で45%上昇し、ガソリン小売価格も15%上昇、インフレ圧力は最も直接的に一般有権者に伝わっています。
ハートネットによれば、これにより長期化するイラン対立は政治的に維持困難です。中間選挙の現実的なプレッシャーがトランプに転換を迫り、トランプ支持率が第2四半期以前に回復すれば、リスク資産に上昇余地が生まれます。
冷却取引:原油・ドルを売却し、長期債を購入
ハートネットは、イラン状況の冷却が次の取引ロジックを引き起こすと見ています:原油は90ドル/バレル、水準で売却し、DXYが100を超える水準でドルを売却し、5%利回りで30年米国債を購入、同時にリスク資産が3月に底打ちする可能性があります。
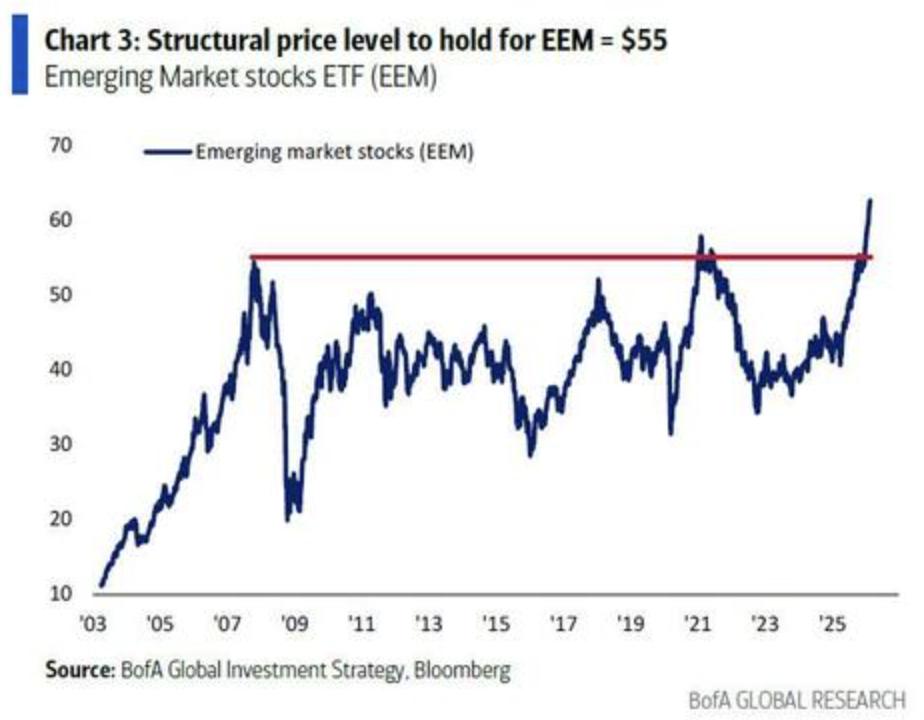
一方、彼は「短期戦争」によりインフレ恩恵資産のロングロジックが再活性化すると強調しています:コモディティや新興市場の小型株はドルの弱含みに伴い恩恵を受けます。
しかし、ハートネットは全面的な反発については慎重です。新たな株価高値には、空売りポジションの十分な積み上げ、政策面でのパニック的転向、流動性ピーク予想の逆転という3つの条件が必要と指摘しています。
現時点では、これら3条件とも成熟しておらず、S&P500指数も十分な価格調整(例えば6600ポイント割れ)を経験していません。市場全体のポジションは依然として強気です。
エスカレート取引:原油、ドルと米テクノロジー株の恩恵
ハートネットはもう一つのパスを明示しています:イラン状況が冷却ではなく継続的にエスカレートした場合、アセットアロケーションのロジックは根本的に逆転します。
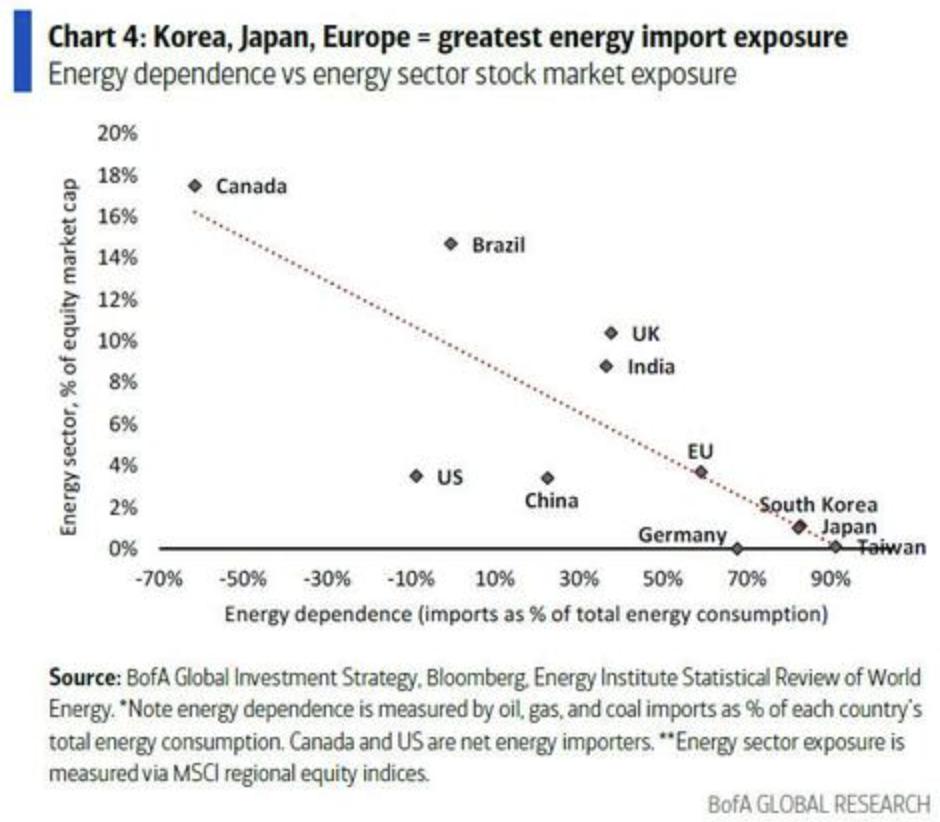
エスカレートケースでは、米国は石油供給の安全確保やAIインフラに必要なエネルギーを全面的に支援し、影響を受ける資産は原油・ドル・米国テクノロジー株、そしてグローバル防衛セクターとなります。一方、韓国、日本、ヨーロッパなどの石油輸入国が負担を負います。
ハートネットは特に、エスカレート状況下では最大のリスクが日本とヨーロッパの銀行株にあるとしています。これら2地域はこれまで今回の相場の主要恩恵セクターとみなされていました。
ドルは重要な指標:DXY100突破はグローバル流動性の転換点を示す
Hartnettは「修正終了」のフレームワークを提示しています:外部ショックと過度な楽観が重なる時は「売られ過ぎ資産の底打ち」「買われ過ぎ資産の売却」「逃避資産が買いを失う」の3点を満たす必要があると述べています。彼の見解では、最初の2つの価格動向には兆候があるものの、原油とドルこそが‘全面クリアシグナル’を発する鍵となります。
数ある変数の中で、ハートネットはドルを最も注目すべき核心資産と位置付け、ドル指数(DXY)を「最良のグローバル流動性指標」と定義しています。
彼は、DXYが上昇して100を突破した場合、世界の中央銀行による利下げサイクルのピークが到来することを意味するとしています。今年1月1日、米連邦準備制度理事会による6月17日利下げの確率予想は100%でしたが、現在は37%まで低下しています。さらに、ドル高は利回り曲線のフラット化や潜在的なインフレショックをもたらします。
このフレームワークは、ドルの動向が単なる為替シグナルではなく、グローバル流動性の転換点、米連邦準備制度理事会の政策経路、リスク資産が真に安定できるかの核心指標だと意味しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

米連邦準備制度(Fed)がタカ派シグナルを発した後、ゴールドマン・サックスは見解を変更し、10月にさらに25ベーシスポイントの利上げを予測
ゴールドマンサックスが10月の利上げをベースケースに組み入れた主な理由は、FRBが今回の利上げを「より迅速な2%目標回帰」を支援する措置と位置付けているため、連続した会合で追加利上げを行うのが、会合を一回おきに行うよりも自然だからです。しかし、ゴールドマンサックスは2回を超える追加利上げはベースシナリオではないと考えています。その主な根拠は、同社のインフレ予測がFRBメンバーの中央値を下回っているためです。
モルガン・スタンレー:中国の先進パッケージングは2029年に1000億元に達し、装置メーカーは封止・検査業者より優れている、ACM Research(ACMR.US)を最優先推奨
モルガン・スタンレーが発表したリサーチによると、中国の先進パッケージングは引き続きAIによって促進される長期的成長分野であるが、業界全体の規模拡大と封止・検査メーカーの利益成長の間には分化が見られる。

「CPUルネッサンス」が進行中!Arm(ARM.US)は20億ドルの展望達成により大きな自信、AIエージェントがCPU需要の大波を巻き起こす
Arm HoldingsのCEOは水曜日、同社が20億ドル以上の顧客需要を満たすために十分な供給を確保できるという自信が高まっていると述べました。

暗号資産価格
もっと見る


