
米株meme:rGTLB:AIがコードを書く実行レイヤー、今夜の取引終了後に検証!
 2026/09/01 09:36
一:なぜ今、GTLBに注目するのか?市場はどんなストーリーを語っているのか?
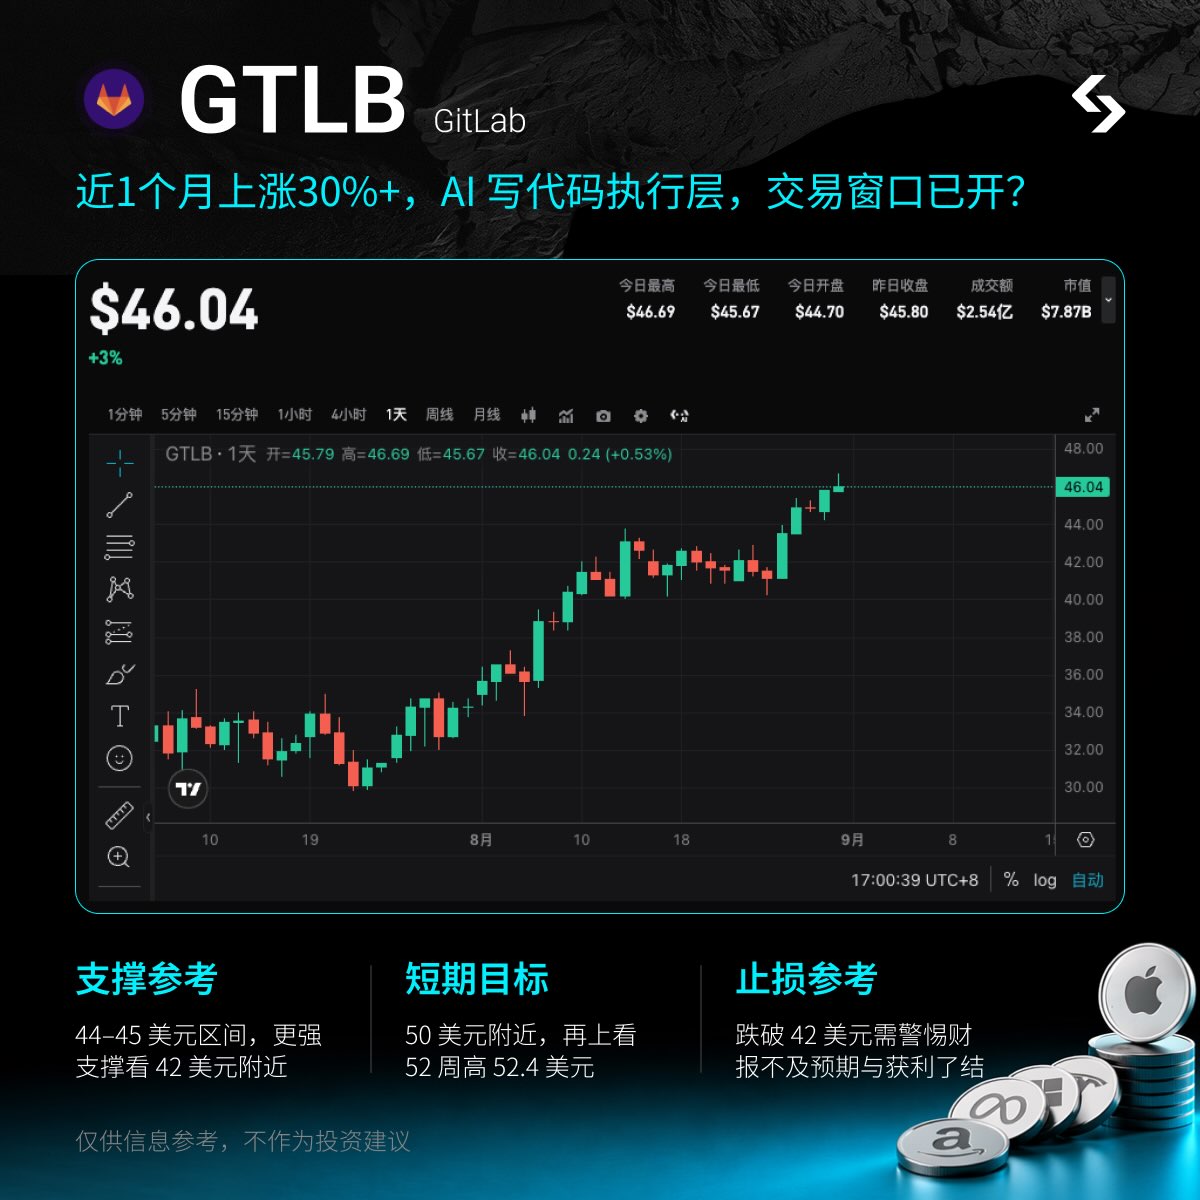
-
ファンダメンタルズの概要
DevSecOps統合プラットフォームで、計画・コーディング・セキュリティ・運用すべてのプロセスを網羅。拠点は重要ではなく、市場が評価するのは「コードが生成されてからリリースまで」の部分を押さえている点。エージェントが速くなればなるほど、プラットフォーム価値も高まる。
- GitLabプラットフォーム:コード管理 + CI/CD + セキュリティスキャン、さまざまなツールを一元化。
- GitLab Duo / Duo Agent Platform:AIアシスタントがオーケストレーション可能なプログラミングエージェントへ進化。コード記述、脆弱性修正、コンプライアンス対応、納品までカバー。
- Agent Catalog:自社開発エージェントだけでなく、Claude、OpenAI、Geminiなど外部エージェント採用可能。
- デディケイテッド/ガバメントクラウド:単体テナント・コンプライアンス重視で大口向け。
- 最新四半期(Q1 FY27)の収益は約 2.64億ドルで前年同期比 +23%。
- 直近12ヶ月の売上は 10億ドル規模、粗利益率は高水準(約85%)。
- Q1でリストラ実施:人員約 14%削減、22カ国から撤退、経費をAI分野投入へ。
- 今夜のQ2市場コンセンサス:収益は約 2.73億ドル、EPSは約 0.18ドル。
- ショートポジションは流通株の約 9%、アフターマーケットでサプライズなら弾力的に動く可能性。
- 期待ギャップ分析 市場の一般認識:
- 直近1か月で3割上昇、RSIは高め、決算は「織り込み済」状態で「発射台」ではない。
- 一致した目標株価は 39ドル前後で現値より低く、ストリートは買い上がっていない。
- 成長率は約20%台前半で、エージェント系のバリュエーションにはやや見劣り、「ストーリーが数字を上回る」と言われやすい。
- リストラ後の執行力、大口契約の更新、AI追加の課金可否などは未検証。
- 「もう一つのAIプラグイン」より前線でポジショニング:エージェント生成のコードは最終的にレポジトリ入りし、CI/CDを通過・セキュリティもこなす。GitLabは実行レイヤーの通行料を取る。
- Duo Agentがカンファレンスコールで定量的(採用率・収益貢献・大口浸透)説明されれば、期待ギャップは「ツール株」から「エージェントプラットフォーム株」へ。
- リストラは一気に実施済みで、今後の費用項目はクリーン。利益率やガイダンスの弾力性は、売上以上に大きい。
- PATHと同週発表でセクター全体にベータ有り。GitLabが今夜手本となる。
- カタリスト
- 既に発生済み:Q1成長安定+リストラでAIへ注力+Duo Agent / Agent Catalogのプロダクト展開。
- 今夜(9/1 米国市場引け後)Q2:売上/ARR成長率、純リテンション、Duo/Agent戦略の言及、次期および通期ガイダンス。これは今週唯一の強力なカタリスト。
- 直近のトラッキングポイント:エージェントプラットフォームのデモや顧客事例(9月には複数のプロダクトデモ)、大口・公共案件。
- 次回決算は12月初旬予定。同日発表にrDOCUもあり、ソフトウェア全体のセンチメントも連動しやすいが2社ともフルポジションにはすべきでない。
- 重要なトレード水準 論理は明快:エージェント実行レイヤーストーリー+今夜の決算検証+中型銘柄として、イベントドリブンの短期取引に適正。過去1ヶ月で十分上げているため、高値検証型のトレードを想定し、「底値から倍増」とは位置付けない。
- サポート水準参考: 44–45ドル(決算前の基盤水準);より強いサポートは 42ドル、その下は 40ドル。
- 短期目標:定着すれば 50ドル、その上は52週高値 52.4ドル。
- ロスカット参考:有効に 42ドルを下回れば、センチメントの反転および「上昇幅の信認外れ」と見なし、リストラストーリーで固執しないこと。
- いつでもポジション:米国市場オープンを待たず、引け後やオーバーナイトの変動を直接捉えられる
- 価格追従:米国市場対象銘柄に連動、アフターマーケットの数字が出れば即取引可能
- イベントトレード:今夜の決算カンファレンスウィンドウも翌営業日を待たず取引可能
- リスク注意点 最大のリスクは 数字の前に株価が先行していること。今夜のガイダンスが平凡、Agentの指標化がなければ、この1ヶ月の+30%分が一気に巻き戻る可能性あり。またアナリストの目標株価も現値を下回っており、機関投資家の一斉な上方修正は見込めない。他には、AIプログラミング予算がCursor/GitHub Copilotに分捕られたり、大口依存、リストラ後の納品品質安定性など。高ボラティリティ銘柄なので、ポジション管理とロスカットのほうがストーリーより重要です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Bitget UEX 日報|PCEが予想を下回る;テクノロジー株が反発;HPEが12億ドルのAI注文を獲得(2026年9月30日)
ウォール街はPCEをどう見ているのか?ゴールドマン・サックスはFRBの利上げ予想時期を延期
予想を下回る8月の米国PCEデータ発表後、ゴールドマン・サックスはFRBの2度目の利上げ予想時期を10月から12月に延期し、最終的にさらなる利上げが不要とFRBが判断する可能性も排除しないと述べました。「新しいFRB通信」Timiraos氏は、PCEが既知のインフレ再加速傾向を変えるものではないと指摘しました。現在、市場は10月利上げの確率を39%と織り込んでおり、PCE発表前の45%から低下しています。12月の利上げ確率は90%です。2年米国債利回りはPCE発表後わずかに下落した後回復し、10年債の利回りは上昇を続けています。
速報!アップルの新製品ラインが公開、Siri AIが家庭に登場
パラマウント(PSKY.US)の1100億ドル買収資金調達が遅延:債券発行が3か月遅れ、年間で5億ドル以上の利息を余分に支払う可能性
パラマウントは数ヶ月にわたり、ワーナーブラザーズ・ディスカバリー(WBD.US)の買収資金調達のための債券を投資家に勧め続けていますが、交渉期間が長引くにつれ、資金調達コストも高騰しています。
暗号資産価格
もっと見る


