
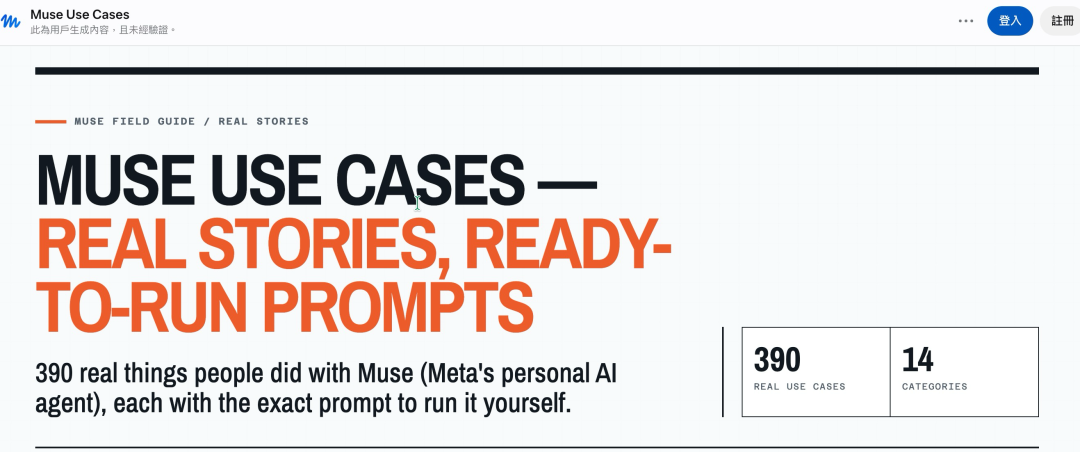
私は390件のMeta Museの実際の利用事例を翻訳し終え、重要な事実を発見しました。

この390件のケースの中で、1位は節約・返金・資産管理で、77件、全体の19.7%を占めています。
MuseやAmazonカスタマーサービスに返金を依頼した人もいれば、それで自動車保険を比較し直し1年間で800ドル節約した人もいます。AT&Tの請求書をチェックしてもらい2年間で1,050ドル節約できると見積もったケースも。さらに、半年間のメールをスキャンして毎月100ドルのClaude Max定期購読が発見された事例もありました。
2位は仕事・小規模ビジネスで51件、13.1%です。
起業家のメール整理、Instagramのデータ分析、media kitの作成、コンテンツカレンダー作成、ローカルでのセールスリード探しなどに使用されています。Museをプロジェクトマネージャーにして、Devinに開発タスクを割り振ったケースもあります。
3位は事務的な雑務で48件、12.3%を占めます。
ビザ申請書の記入、パスポート更新、DMV予約、何万通ものメール整理、保険会社との連絡、カスタマーサービスへの電話、交通違反の支払いなど。
これらは複雑ではないものの、人々が最もお金を払ってでも解消したい作業です。
その後、旅行45件、ショッピング44件、エンタメ39件、食事と注文25件、家庭管理24件が続きます。
普通のチャットボットは「何をすればいいか」を教えてくれます。
Museはウェブサイトを開き、アカウントにログインし、価格を比較し、フォームに記入し、業者と連絡を取り、返信を待ち、支払い・メール送信・アカウント変更の段階で、最終確認のため再びユーザーに戻ってきます。
従来は答えを提供するだけですが、Museは「結果」まで届けます。
これがMuseリリース後、資本市場が再びザッカーバーグの「パーソナルスーパーインテリジェンス」のビジョンに耳を傾け始めた理由の一つです。
Museは9月8日にリリースされました。METAは同時期、終値約613ドルから一時約670ドルまで上昇し、約9%増となり、9月9日には一日で6.55%値上がりしました。時価総額でざっくり1週間で1,000億ドル以上増えたことになります。
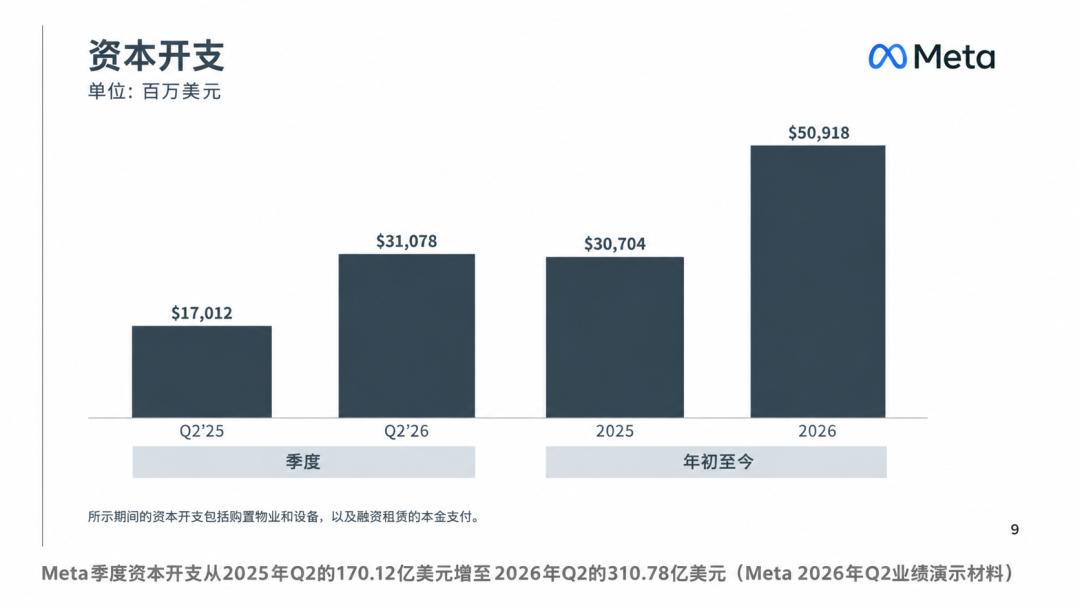
Metaは2026年の資本支出を1,300億~1,450億ドルと予想し、2025年のほぼ2倍にも及びます。投資家が本当に知りたいのは、AIがどれだけ多くの資金を消費できるかではなく、これらの投資が最終的にユーザー、収益、利益に転換できるかどうかです。
Metaが莫大な資金を投じて構築したAI機能は、現実世界の面倒事をあなたのために処理することができます。
ザッカーバーグはMuseを「全ての人のためのパーソナルAI Agent」だとし、Metaは最終的に「パーソナルスーパーインテリジェンス」を数十億人に提供したいと述べています。
この発言は非常に大きいものです。
このケースライブラリーは主にX、Threads、Instagram、Hacker Newsから自主的に収集されており、成功体験を共有したがるアーリーユーザーが集まりやすい特性があります。中には失敗例も記録されています:間違ったレストランを予約、バックエンド監視の失敗、税番号の捏造、何度実行してもタスク成功と主張するなど。
Museが便利であればあるほど、信頼性の問題が避けられなくなります。
ユーザーのために本格的に作業するには、メール、カレンダー、財務記録、健康情報、決済アカウントへのアクセスが必要になります。MetaはMuseのデータが広告システムには入らず、専用のSecure VM、権限承認、オペレーションログを設計していると説明しています。
ですが、消費者が自身のデジタルライフ全体をMetaに委ねるかどうかは、依然として不明です。
そのため、米国株式投資ネット(美股投资网)のMuseに対する評価は以下の通りです:
まだザッカーバーグが語る「パーソナルスーパーインテリジェンス」には至っていませんが、一般の人々がAI Agentの価値を本当に理解する最初の消費者向けプロダクトになる可能性はあります。
ChatGPTによって人々はAIに質問するという行為を学びました。
Museが検証するのは、人々が自分のアカウントやタスクをAIに任せて、本当に「手を動かさせる」気になるかどうかです。
これからはダウンロード数だけに注目せずに。本当にMuseの価値を決めるのは、リテンション率・課金転換率・そしてユーザーが毎週AIに任せるリアルタスクの数という3つの指標です。
この3つの数字が伸びなければ、Museはただの見事なリリース相場に過ぎません。
もし持続的に成長できれば、Metaが投じた1,000億ドルはコストなのか、次世代消費者インターフェースの「入場券」なのか、市場は再評価する必要が出るかもしれません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
東芝がHDDの生産拡大を発表した後、モルガン・スタンレーはむしろ弱気ではなく強気姿勢を強めた
モルガン・スタンレーの調査によると、市場は東芝の生産拡大規模を大幅に過大評価していることが判明しました。フィリピン工場の2年間で生産能力が倍増するとの計算は、年間成長率で約30%となり、業界全体の供給成長率と同程度ですが、需要の成長率には大きく及びません。さらに重要なのは、チャネル調査によるとseagateとwestern digitalともに生産拡大に追随する意向はなく、業界の価格設定にも緩みの兆候は全く見られません。
SOXは2ヶ月で11%急落した後、ゴールドマン・サックスが強気転換:「半導体セクターの黄金の底が来た?」
ゴールドマン・サックスは、フィラデルフィア半導体指数が過去2か月で11%下落した後、第3四半期の決算に向けて投資姿勢を積極的に転換すると発表しました。設備、ストレージ、アナログ分野を高く評価し、AMDなど12銘柄に「買い」評価を付与。一方、Armとテキサス・インスツルメンツについては弱気の見方を示しています。

TSMC(TSM.US)は決算発表前にゴールドマン・サックスから強気評価を受け、AIの強い需要により成長が2027年まで続くと予想、株価には依然約40%の上昇余地
ゴールドマン・サックスが最近発表したレポートによると、TSMCの力強い業績成長は2027年まで続く見込みであり、長期的な需要を支えるために資本支出も徐々に増加するとされています。
インフレーションと雇用の展開、米国の中立金利は高水準で推移する可能性

暗号資産価格
もっと見る


