
金価格が反発:ホルムズ外交の緩和で原油価格が下落、米国債利回りは依然高水準

匯通網 9月25日報道—— 金曜日(9月25日)米国早朝の取引時間帯、現物ゴールドは堅調に推移し、現物シルバーは大幅に上昇しています。アメリカとイランが再び停戦合意に達する期待が高まり、原油価格は下落しました。ただし、米国債利回りが高止まりし、FRBの利上げ観測も重なり、貴金属は今週も下落する可能性が高い状況です。現物ゴールドは一時1オンスあたり4290.60ドル付近で取引され、日中0.39%上昇しました。現物シルバーは64.446ドル付近で取引され、日中0.96%の上昇となっています。
金曜日(9月25日)米国早朝の取引時間帯、現物ゴールドは堅調に推移し、現物シルバーは大幅に上昇しています。アメリカとイランが再び停戦合意に達する期待が高まり、原油価格は下落しました。ただし、米国債利回りが高止まりし、FRBの利上げ観測も重なり、貴金属は今週も下落する可能性が高い状況です。現物ゴールドは一時1オンスあたり4290.60ドル付近で取引され、日中0.39%上昇しました。現物シルバーは64.446ドル付近で取引され、日中0.96%の上昇となっています。
今週、米国の経済活動データが良好で、新規失業保険申請件数が減少、住宅関連データも改善され、主要な市場の見解として9月のFRB利上げが今回の引き締めサイクルの終わりではないとの見方が広がっています。取引ポジションも金融政策のさらなる引き締めに傾いています。市場のプライシングによると、10月のFRBによる25ベーシスポイントの利上げ確率は約71%となっています。ドルインデックスは2ヶ月ぶりの高値に達した後反落し、現在100.94付近で推移。10年米国債利回りは5.1%付近で維持されています。
米国8月耐久財受注はほぼ横ばいとなり、7月のデータ修正後は0.9%増加となりました。市場予想では今回の数値は0.4%ダウンとの見込みでしたが、予想を上回る結果です。輸送機器を除いた耐久財受注は前月比0.3%増となり、7月は0.7%増でした。この予想を上回る経済指標は全体としてゴールドにはネガティブ要因です。米国東部時間午前10時には最終消費者信頼感とインフレ期待値が発表される予定で、市場は注視しています。商品需要の強さがFRBにさらなる引き締め余地を与えるかが注目されます。
ホルムズ海峡の情勢および米イラン対立は引き続き原油市場の主要リスクとされますが、最新のマーケット状況では外交的な調停がサプライ懸念をある程度和らげています。ニューヨークではアメリカとイランの交渉担当者が段階的な衝突解消案を模索しており、イランがホルムズ海峡を再開し、アメリカがイランへの経済封鎖を解除するといった内容が含まれています。その一方で、フーシ派によるサウジアラビアへの攻撃が続いており、地域の原油供給にはなおもリスクが残ります。
ブレント原油は1バレル98.22ドル付近で8.42%下落、西テキサス・インターミディエイト(WTI)は92.59ドル付近で2.14%下落となっています。原油価格の下落は、米国債利回りやドルのインフレ圧力をマージナルに抑制し、ゴールドには追い風となります。ただし、完全には解消されていない航行リスクのプレミアムが、引き続き貴金属の安全資産買いを支えています。
米国株式市場開場前、世界の株式市場のムードは強気傾向で、AI関連セクターの買いが、原油価格や米国債利回り、中東リスクへの懸念を相殺しました。
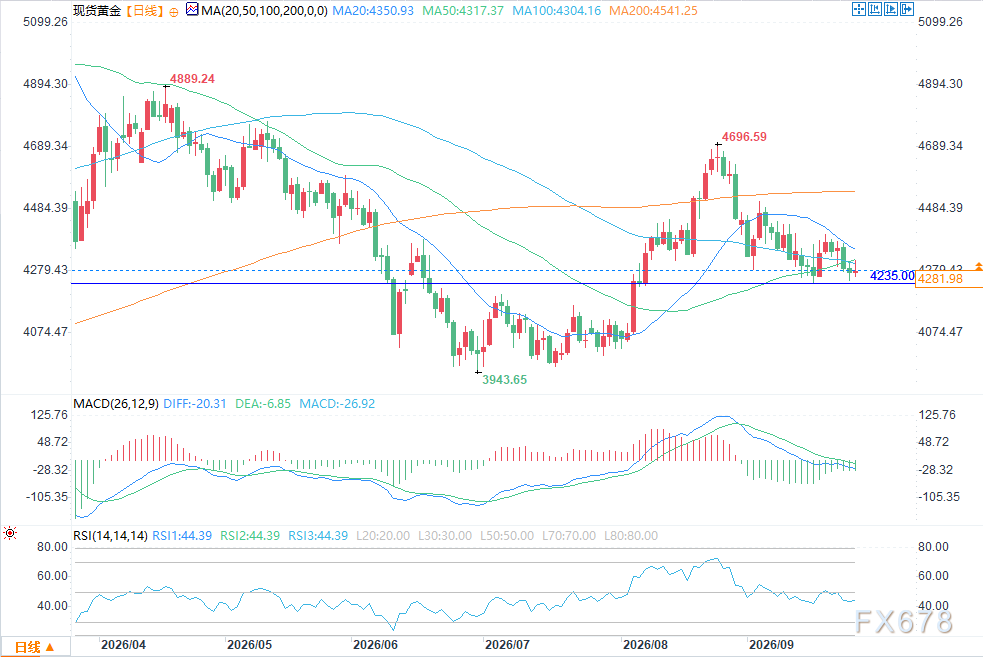
現物ゴールドの強気筋の次の上昇目標:ゴールド価格が4304.00~4345.00ドルのレジスタンスゾーンを確実に上抜けへ;ここを突破すればさらに4396.00ドル、続いて4400.00ドルを目指します。
弱気筋の短期下落目標:ゴールド価格が4245.00ドルを下回ること;より大きな下落目標は4216.00ドル、その後は4181.00~4216.00ドルです。
第1レジスタンスは4304.00ドル、第2レジスタンスは4345.00ドル。第1サポートは4245.00ドル、第2サポートは4216.00ドルです。
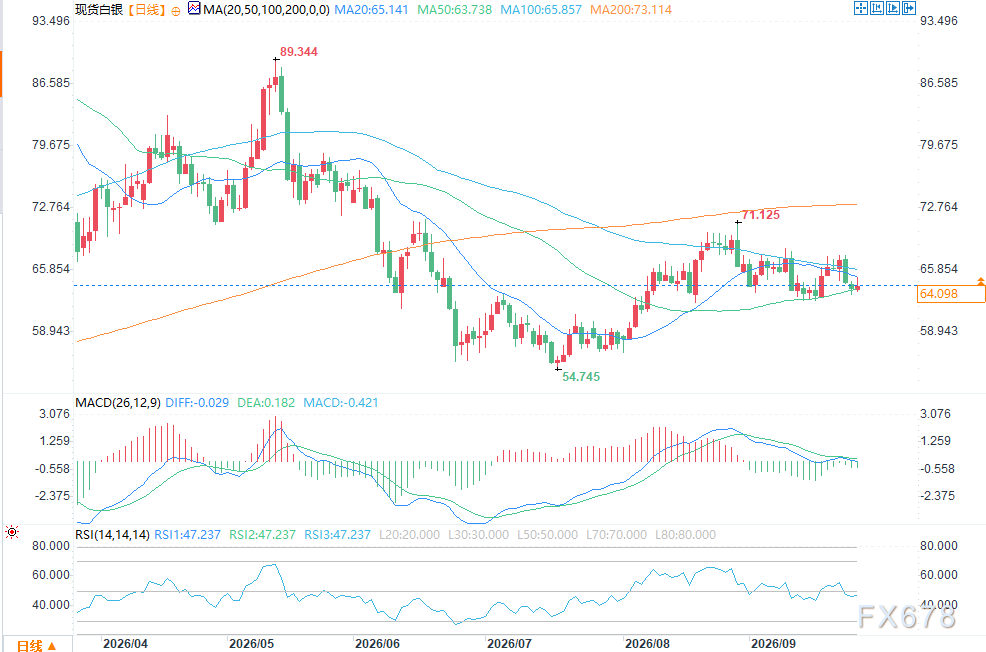
現物シルバーの強気筋の次の上昇目標:シルバー価格を64.920~65.830ドルレンジに到達させること。ここを突破後は67.231ドル、さらに68.000ドルを目指します。
弱気筋の短期下落目標:シルバー価格が62.750ドルを下回ること。より大きな下落目標は62.350ドル、その後は61.460ドルです。
第1レジスタンスは64.920ドル、第2レジスタンスは65.830ドル。第1サポートは62.750ドル、第2サポートは62.350ドルです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
機関が9月の非農業雇用統計で10月の利上げ観測を「打ち消した」と叫ぶ!「新FRB通信社」:雇用統計はFRBのスタンスを変えず、9月CPIがより重要
「新しいFRB通信社」が報道したところによると、FRB高官は今週、10月の利上げが基本予測ではないことを示唆した。本レポートの賃金と失業率は、雇用市場が再び引き締まり、価格圧力を顕著に増加させるほどではないことを示している。トレーダーによる10月利上げの確率は、データ発表前の約30%から約20%に低下し、一時的に年内利上げを完全には織り込まなくなった。機関は雇用市場が「低採用、低解雇」と評価し、FRBが更なるデータを待つ理由を提供した。12月利上げの可能性は依然としてある。市場反応は「悪いニュースは良いニュース」となり、ウォール街は依然として5%の米国債利回りに注目している。
AI推論需要の継続的な増加を期待して、FreedomはCerebras (CBRS.US)の格付けを「買い」に引き上げました。ウェハーレベルのチップの優位性が注目されています。
Freedom Capital Marketsは、人工知能チップメーカーCerebras Systemsの株式評価を「保有」から「買い」に引き上げ、目標株価を209ドルと設定しました。

Museユーザーの成長勢いは強いが、長期的な収益化の見通しには依然疑問が残る。BNPパリバはMeta(META.US)の「アウトパフォーム」評価を維持。
Meta傘下のAIスマートエージェントMuseは、1ヶ月で累計ダウンロード数が560万回を突破し、初期のパフォーマンスはChatGPTやSoraを上回っています。しかし、BNPパリバによると、ユーザーの利用習慣はまだ成熟しておらず、長期的な商業化の展望には依然として不確実性が残るとのことです。
NVIDIAは64GB版DGX Sparkを発売、メモリは半分になり、価格は4999ドルから。128GB版は6950ドルに値上げ。
暗号資産価格
もっと見る


