
6,280億ドルのオフバランスコミットメントが評価に組み込まれた後、Metaの株は35%「高く」なった?

Metaの約6,280億ドルのオフバランス負債は長年にわたり財務諸表の脚注に隠されてきましたが、この数字が企業価値計算に組み込まれることで、超大規模テクノロジー株全体のバリュエーションフレームワークが再構築の局面に直面しています。
投資銀行NeedhamのアナリストLaura Martinは10月2日に発表したリサーチレポートで、Metaのオフバランスコミットメントを企業価値(EV)に組み入れる場合、バリュエーション倍率は35%上昇し、伝統的な指標よりもMeta株は株主にとってはるかに割高であると指摘しました。
Martinはその後CNBCで次のように公言しました。「Metaのオンバランスシートの負債およびリースは合計約1,000億ドルであり、オフバランス負債は6,000億ドルにも上る。もしこの6,000億ドルをEVに含めなければ、あなたのバリュエーションは35%も低く見積もられる。」この見解は、Metaの価格付けロジックに対して市場に直接的な衝撃を与えました。
さらに注目すべきは、Needhamの手法をAlphabetに一貫適用すると、結論が劇的に逆転することです:Googleの調整後EV/FY27E収入倍率は9.0倍まで上昇し、Metaの8.3倍を上回ります——つまり、オフバランス負債を十分開示した場合、Googleの方がより高いバリュエーションとなるのです。一方、Metaは7月だけで約680億ドルのデータセンターリースを新規契約しており、オフバランス義務の拡大ペースは依然として加速しています。この潜在的なレバレッジに対する市場の価格付けが十分かどうかは、超大規模テクノロジー株の投資家にとって避けて通れないコアな問題となっています。
Metaのオンバランス・オフバランス負債の5.6倍の開き
Needhamの分析フレームワークは会計の基本原則から出発しています。同社は「株主価値とは、債務およびその他契約義務返済後に株主に帰属する残余価値」であるとし、会計上の取り扱いに関わらず増え続ける義務や約束は株価上昇の障壁となり、EV計算に組み入れられるべきだとしています。
Metaの場合、2026年6月末時点で、オンバランス負債およびリース合計は約1,120億ドル、一方二つのオフバランス負債合計は約6,280億ドルに達し、その比率は5.6倍にもなります。つまり、Metaは帳簿上で1ドルのレバレッジを開示するごとに、脚注にはさらに5.60ドルが隠されているのです。
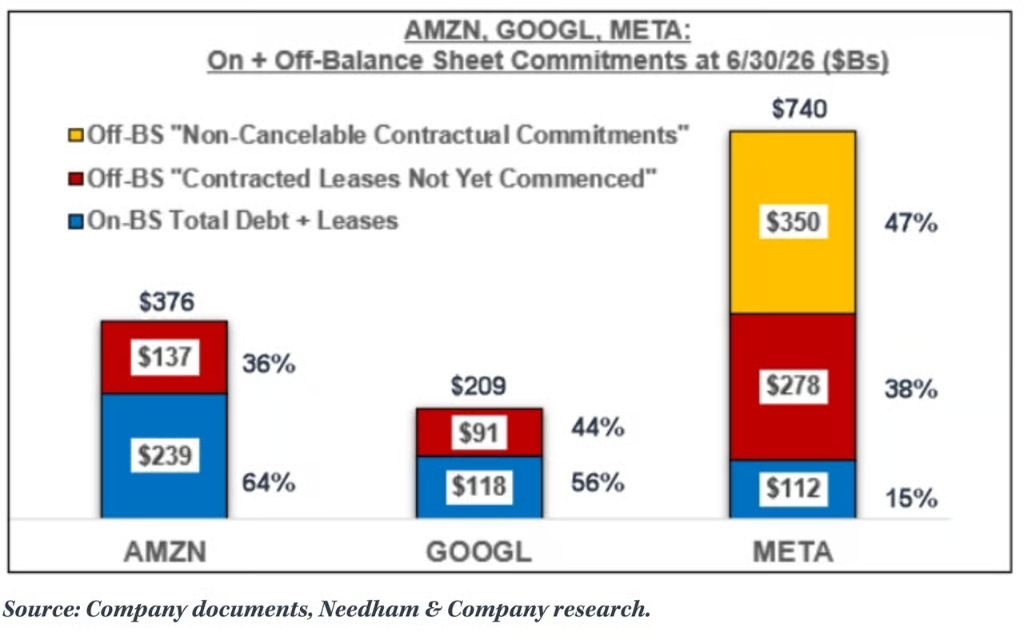
この二つのオフバランス負債の構成は、Metaの第2四半期10-Qレポートの脚注9で明確に開示されています。一つは、未執行のオペレーティングリースおよびファイナンスリース義務で約2,790億ドル、これはデータセンター、ホスティング施設、そして一部のネットワークインフラを含み、リース期間は2026年から2036年まで、最長で30年にも及びます。二つ目は、取消不能の契約コミットメント約3,493億ドルで、主にサードパーティクラウド容量調達、サーバーやネットワークインフラ投資、データセンター建設、およびReality Labsの消費者向けハードウェア製品などが含まれ、2026年、2027年にはそれぞれ約535億ドル及び817億ドルが満期を迎えます。これに加えて、Metaには最大147億ドルのクラウド容量条件付購入義務もあります。
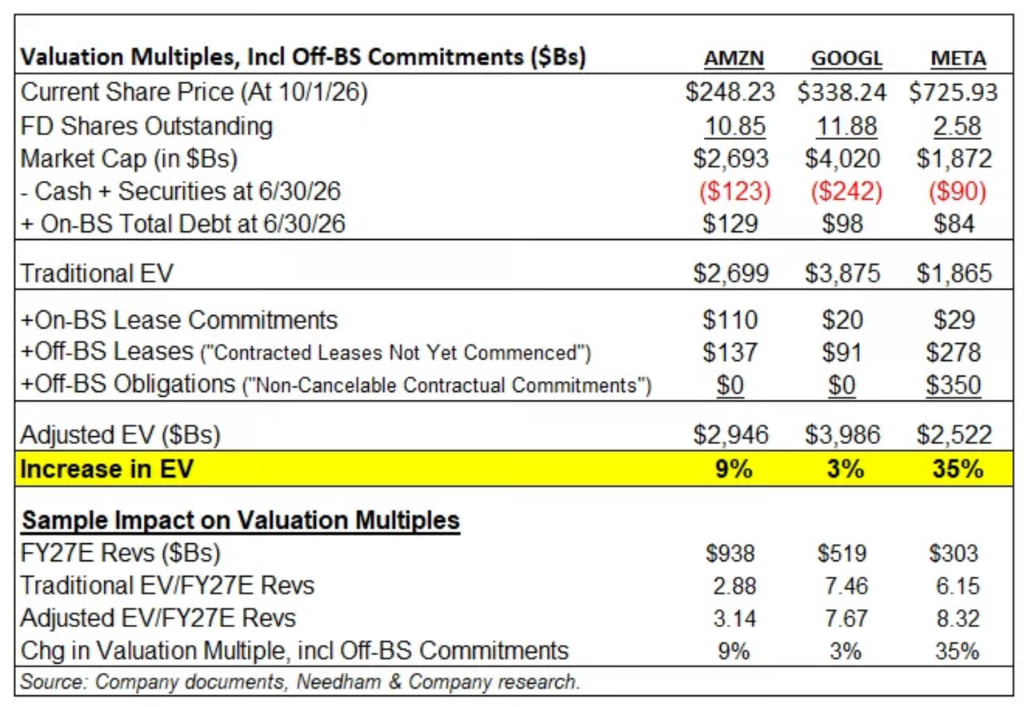
これらのオフバランス負債をEVに含めると、MetaのEV/FY27E収入倍率は6.15倍から8.32倍へと、35%も上昇します。
AIインフラ義務の加速するペース
これらの数字は、最新の動きをまだ反映していません。Metaは第2四半期10-Qで、2026年7月——つまり四半期終了後——にさらに約680億ドルのデータセンターリース義務を新規契約したと開示しました。
これは、わずか1か月でMetaが新たに契約したリースコミットメントが6月末時点の全オンバランス負債(約840億ドル)の約80%にも相当し、また「未執行」のリース義務バケットは第3四半期が終わる前に10%以上拡大したことになるといえます。Needhamはこれを根拠に、Metaのオフバランス義務が第3四半期急速に伸びていると判断しています。
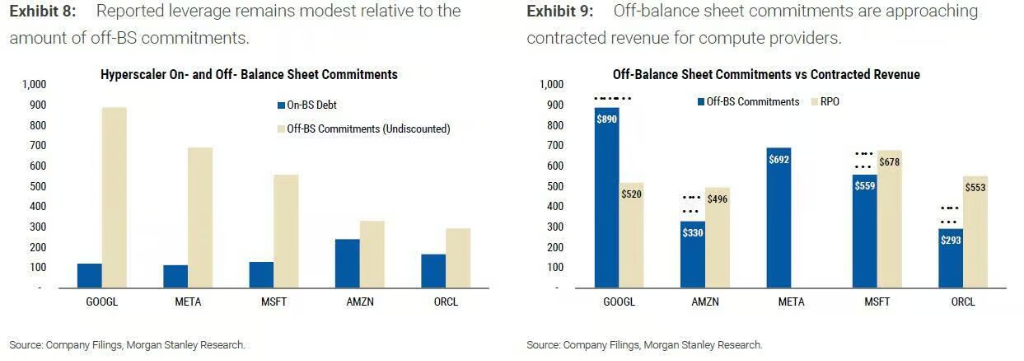
Goldman SachsのクレジットストラテジストAmanda Lynamが8月に発表した調査で、第2四半期決算期までに超大規模テック企業が合計1.5兆ドルのリースコミットメントを追跡、そのうち1.0兆ドルは未執行リースでした。米国GAAPリース会計基準の特殊な扱いにより、この「未開始」リースコミットメントは財務諸表には現れませんが、今後数年で実際の支払い義務を伴うことになります。Lynamは、この処理方法が「レバレッジの水準や今後の流動性ニーズを過小評価する可能性がある」とし、「AI関連発行体は今後も追加的なスプレッドリスクプレミアムの圧力を受け続ける」との見通しを示しました。
Morgan Stanleyの会計チーム(Todd Castagnoら)は8月末に分析範囲をNvidia、Broadcomおよび各種保証や負担約束まで広げ、3.1兆ドル超のオフバランスコミットメント総量を導き出しました。ZeroHedgeの追跡によれば、9月30日時点で超大規模テクノロジー企業のオフバランス負債は3.8兆ドルに達し、6月末から約7,000億ドル増加しています。
本当に「割高」なのはGoogleだった:Needham手法の一貫適用による修正
Needhamの元のリサーチレポートには一つ注意すべき手法上の欠陥がありました。それは、AmazonとGoogle親会社Alphabetの「取消不能契約コミットメント」がゼロとしてテーブルに記載されていたことです。しかし両社の財務開示はそうではありません。
Alphabetは第2四半期10-Qで7,070億ドルの長期調達コミットメントを開示しており、これはMorgan Stanleyが採用した数字と一致しています。Amazonは1,300億ドルの無条件調達義務を開示しています。こうしたコミットメントは、NeedhamがMetaについて計上したものと同質です。
Needhamの手法を三社に一貫して適用すると、結論は大きく変化します:
-
Alphabet:EV上方修正幅はNeedham初報の3%から21%へ、調整後EV/FY27E収入倍率は9.0倍とMetaの8.3倍を上回る結果に;
-
Amazon:EV上方修正幅は9%から14%へ;
-
Meta:さらに7月の680億ドル新規リース、HyperionとEl Pasoデータセンタープロジェクトの保証エクスポージャー(それぞれ最大約460億ドルと130億ドル)、147億ドルのクラウド条件付購入義務も含めると、実際の調整幅は約42%に達します。
つまりMetaのオフバランスレバレッジの相対規模は三社で最大でNeedhamのコア判断は成立しますが、「35%対3%」という元の比較はGoogleのオフバランス負債規模を著しく過小評価していました。十分に調整すれば、EV/収入倍率においてGoogleの方がより高い評価となります。
この潜在的なレバレッジを市場は既に織り込んでいるか?
支持派は、調達コミットメントは伝統的な意味での負債ではない——それはMetaが最終的に収入に変換できる見込みのあるサーバー、クラウド容量、チップ契約だからだと主張します。信用格付会社は通常リース負債を負債と見なしますが、調達義務は同等に扱いません。また、Metaが開示する6,280億ドルのオフバランス負債は現在価値ではなく未割引の数字であり、現在価値で見積もればEVへのインパクトは低減します。
しかし、この反論にも説得力があります。Morgan Stanleyは明確に警告しています:「これらの契約は供給が逼迫している間は戦略的価値があるが、需給が前倒しで正常化した場合、企業は余剰能力に対して対価を支払うか、条件変更交渉を試みる可能性がある。」つまり、「債務ではない」とする前提は、企業が調達を約束したものを絶えず必要としている限り成立します。
フリーキャッシュフローは既にプレッシャーを見せ始めています。Morgan Stanleyによれば、AmazonとGoogleのフリーキャッシュフローは第2四半期に既にマイナスへ転じており、Metaも次四半期にはマイナス圏内に入る見込みです。
債券市場では、Goldman Sachsのデータによると超大規模テクノロジー企業の今年の債券発行規模は2,500億ドルに達し、2024年の200億ドル未満から大幅増となっています。2027年の予測は4,200億ドルで、この予測には特別目的事業体(SPV)によるデータセンター融資は含まれていません——これがまさにMorgan Stanleyが指摘する現行オフバランス構造の中核です。
NeedhamはMetaに対して「ホールド」評価を維持しており、その懸念は会計面にとどまっていません。Laura Martinは、Metaがカスタムチップ開発、データセンター、エンタープライズAI、ビジネスエージェント、モデルAPI、計算力販売、スマートグラスなど多数の分野を同時に進めており、「経営陣の注意力、エンジニア人材、株主資本が多くの方向に分散している」。この6,280億ドルコミットメントのもとでは、許容できる失敗の幅も大きく縮小したと言います。
Metaの第3四半期10-Qは10月末の発表予定です。7月の680億ドル新規リース契約が既に決定している中、その脚注の行方は市場にはすでに予想されている状況です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーのWilson:株式市場の調整は終わりに近づいている!新たな戦略の準備を!(深掘り解説)

韓国株は歴史的な「安値」に落ちたが、買い手は現れず、JPモルガンが警告:レバレッジ資金の売りは今後も続く可能性
サムスンやSKハイニックスなどの大手企業の影響を除けば、KOSPI全体の予想PERはわずか8.4倍で取引されており、歴史的に11パーセンタイルの水準に位置しています。現在、サムスンとSKハイニックスによる自社株買いは相次いで終了し、海外投資家による純売り越しや国内機関の需要低下などにより、韓国株は最も支えを必要とする時期に買い手の供給源を失っています。JPモルガンによると、レバレッジETFの保有規模は大幅な売却にもかかわらず依然として高水準にあり、新たな売却ラウンドの可能性は否定できません。

CoreWeave債券の急落が警鐘を鳴らし、米連邦準備制度は利上げペースの再検討が必要か
CoreWeaveの債券利回りは一時15%まで急騰し、ジャンク級および投資適格級の利回りはそれぞれ2025年と2023年以来の最高値を記録しました。ブルームバーグのコラムによると、2028年のハイイールド債の満期ピークが迫る中、クレジットスプレッドが無秩序に拡大すれば、デフォルトの連鎖や失業率の上昇を引き起こす恐れがあるため、FRBは10月の会合で据え置きを選択し、金利を3.75%~4%の範囲で維持し、12月の判断を慎重に検討すべきだと指摘しています。

NVIDIAが数十億ドルを投資してドイツに進出、ジェンスン・ファン氏:「かつてのテクノロジー強国が遅れを取っていることが非常に痛ましい」
英伟达はベルリンで開催された「Invest in Germany」サミットでドイツ政府と協力意向を締結し、ロボット、医療、生成AI、衛星分野にわたるドイツのスタートアップ4社に投資しました。また、シーメンスと協力してAI工場ソリューションを開発し、コストを最大20%削減できるとしています。黄仁勋は、ドイツが技術競争で遅れていることについて残念だと述べ、「ヨーロッパ人は物事を進める際に、悩みすぎや考えすぎることが多い」と指摘しました。

暗号資産価格
もっと見る


